Розробка бізнес-плану реалізації проекту по випуску нової продукції на ВАТ "Іскра"
Таблиця 12
Розрахунок показників беззбитковості
| Показник | Зварювальні маски | Зварювальні контейнери |
| Коефіцієнт валової маржі | 0,79 | 0,52 |
| Поріг беззбитковості (N беззб): | ||
| грн. | 19262,85 | 62499,99 |
| шт. | 63,72 | 80,67 |
| Поріг рентабельності (N рент): | ||
| грн. | 25599,99 | 127866,7 |
| шт. | 84,66 | 165,03 |
| Запас фінансової міцності: | ||
| грн. | 10498,41 | 139267,7 |
| % | 87,24 | 156,39 |
| СДОВ | 1,61 | 1,8 |
Таким чином, розрахувавши показник порогу беззбитковості бачимо, що підприємство зможе покрити свої змінні та прямі постійні витрати при виробництві 64 зварювальних масок та 80 зварювальних контейнерів. Покриття всіх постійних витрат можливе при виробництві 85 зварювальних масок та 166 зварювальних контейнерів.
Проведений аналіз свідчить, що відкриття нової лінії виробництва на підприємстві буде прибутковим при заданих показниках планових обсягів випуску й при такому високому рівні запланованої рентабельності. До того ж ціна на продукцію як показують розрахунки є достатньо сприйнятливою для сплживачів.
2.5 План маркетингу
План маркетингових дій включає комплекс дій, включаючи товарну, цінову, збутову і сервісну політику і стратегію.
Товарна політика ВАТ «Іскра» припускає забезпечення широкого асортименту різних модифікацій пропонованих моделей трансформаторів і гнучке пристосування до ринкових умов.
Товарна стратегія підприємства передбачає:
Створення різних модифікацій даної електричної техніки по обмеженому набору базових моделей;
Облік вимог споживача до характеристик пропонованої техніки;
Різну комплектацію при поставці;
Постійне поліпшення електротехнічних показників і експлуатаційних характеристик.
Цінова політика по електричній техніці пов'язана із загальною метою підприємства і включає формування кораотко- і довгострокової мети на базі витрат виробництва і попиту на продукцію, а також цін конкурентів.
Цінова стратегія повинна базуватися на товарній політиці і припускає:
Використовування механізму гнучких цін залежно від модифікації і комплектації електричної техніки;
Добра якість при цінах нижче за зарубіжні аналоги;
Розробку системи пільг і знижок залежно від умов поставки.
Збутова політика ВАТ «Іскра» орієнтована на формування і стимулювання попиту на продукцію.
Збутова стратегія полягає в:
Створенні і регулюванні комерційних зв'язків;
Рекламної діяльності в різних формах;
Участі у виставках і ярмарках і презентації демонстраційних зразків.
Сервісна політика підприємства припускає перед- і після продажний сервіс.
Передпродажний сервіс орієнтований на постійне вивчення, аналіз і облік вимог замовників з метою вдосконалення виробів.
Післяпродажний сервіс передбачає комплекс робіт по гарантійному і післягарантійному обслуговуванню (ремонт, поставка запасних частин, навчання персоналу і т.д.). Гарантійний термін на цю техніку складає 1 рік, що перевищує відповідні світові стандарти.
Головною метою впровадження нової виробничої лінії на ВАТ «Іскра» є проникнення на ринок і наступне розширення ринкової частки. Основним товаром для якого розробляється маркетинговий план є зварювальні контейнери та зварювальні маски. Незаперечною умовою є висока якість продукції. Це одна з конкурентних переваг підприємства. Для організації товарної політики ВАТ «Іскра» необхідно застосувати кілька стратегій:
Стратегія сегментування, що дозволяє з'ясувати, скільки сегментів ринку необхідно охопити при реалізації послуг. Прийняття того або іншого рішення залежить від економічного значення окремих сегментів і поведінки конкурентів.
1. Стратегія
розвитку й
просування
за рахунок того
продукту,
що
користується
найбільшим
попитом.
2. Стратегія інновацій, що припускає створення нового продукту.
Необхідно відзначити, що реклама дуже тісно пов'язана з процесом установлення іміджу ВАТ «Іскра» . Цілями проведення реклами є інформування споживачів про відкриття нової лінії виробництва супутнього до основного виду продукції трансформаторів зварювальних, а також залучення якомога більшого числа клієнтів. Тому реклама буде мати, в основному, інформативний характер. Задача рекламної кампанії — забезпечити якомога більше заказів на продукцію.
Особливістю даної маркетингової кампанії буде те, що вона буде фінансуватися за рахунок основного виробництва ВАТ «Іскра» , оскільки по-перше буде додатково рекламуватися оснвний твар та усе підприємство загалом. Тому рекламна кампанія буде протікати по-перше за рахунок роздачі листівок, а також за рахунок послуг радіостанції. З метою проведення рекламної акції було визначене «Авторадіо».
Таблиця 13.
Кошторис витрат на рекламу
| Шляхи просування | Ціна, грн | Кількість | Вартість у місяць, грн |
| 1 | 2 | 3 | 4 |
| Реклама на радіо («Авторадіо») | 15 | 30 | 450 |
| Участь у спеціалізованих виставках | 1500 за кожну | 2 | 3000 |
| Розповсюдження рекламних листівок | Роздача 7 коп./штука + печать по 10 коп./шт. | 2000 |
Роздача 140 грн + печать 200 грн |
| РАЗОМ | 3790 | ||
| За місяць на рекламу планується витратити 3790 грн | |||
Стимулювання продажів має багатоцільову спрямованість. Головним об'єктом впливу є споживач, що має найбільшу значимість, і вся політика маркетингу зводиться до впливу саме на споживача. Крім того, необхідно стимулювати і персонал фірми. Працівники, які здатні і вміють показати товар у вигідному світлі, не будуть залишені без уваги з боку керівника.
Стимулювання можна проводити також під час участі на спеціалізованих виставках за допомогою кращого оформлення вітрини, швидше за все, це буде барвиста фотографія продукції із відповідним написом. Надалі можливе розширення асортименту випуску супутніх до основного виробництва товарів шляхом збільшення виробничої потужності.
2.6 Прогнозування потоків коштів
Розплануємо виробництво продукції по місяцях виходячи з того, що кожного місяця виробництво продукції буде зростати на 5%. Результати розрахунку представлені в таблиці. Однак плановий обсяг як видно з таблиці 14 не співпадає з обсягом виробництва, оскільки ці товари (контейнери та маски) мають коливання щодо кривої попиту, оскільки, наприклад влітку, коли починається пора відпусток кількість ремонтних робіт зменшується, а пік приходиться на кінець осені.
Таблиця 14
Плановий обсяг продажу продукції
| Вид продукції | Ціна за шт., грн. | План виробництва | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||
| Маски | 902,46 | 120 | 120 | 105 | 105 | 90 | 90 | 90 | 105 | 192 | 195 | 195 | 165 |
| Контейн. | 2310,36 | 300 | 300 | 270 | 240 | 210 | 180 | 210 | 270 | 495 | 510 | 525 | 423 |
2.7 Прогнозування звіту про фінансові результати та балансу прямим методом
Цех по виробництву зварювальних масок та зварювальних контейнерів планується виокремити з основного балансу підприємства, тобто це виробництво буде мати власний баланс та формувати власний Звіт про фінансові результати. Це робиться з метою виокремлення цього виробництва з поміж основного та прийняття рішення про доцільність такого виробництва після так би мовити пробних років діяльності.
Таблиця 15
Базовий баланс (на 31.12.08)
| АКТИВ |
Сума, тис. грн |
ПАСИВ |
Сума, тис. грн |
| Грошові кошти | 258 | Кредиторська заборгованість постачальникам | 120,3 |
| Дебіторська заборгованість | 0 | Всього короткострокова кредиторська заборгованість | 120,3 |
| Запаси та витрати | 120,3 | Уставний капітал | 300 |
| Всього оборотних засобів | 378,3 | 0 | |
| Остаточна вартість основних засобів | 42 | 0 | |
| Всього активів | 420,3 | Всього пасивів | 420,3 |
2.8 Формування звіту про рух грошових коштів непрямим методом
Рух грошових коштів — надходження і вибуття грошових коштів та їх еквівалентів. Інформація про надходження і видатки грошових коштів підприємства міститься у звіті про рух грошових коштів. Він є вітчизняним еквівалентом звіту про Сash-flow, який складають підприємства відповідно до вимог IAS-7 та GAAP. Зміст і форма звіту про рух грошових коштів та загальні вимоги до розкриття його статей визначаються Положенням (стандартом) бухгалтерського обліку 4. Необхідність звіту про рух грошових коштів зумовлена тим, що користувачі звітності повинні мати інформацію не лише про зміни в складі майна підприємства і джерел його формування, доходах і витратах, а й про грошові надходження та виплати, які здійснювалися протягом звітного періоду. Отже, метою складання звіту про рух грошових коштів є надання користувачам фінансової звітності повної, правдивої та неупередженої інформації про зміни, що відбулися у грошових коштах підприємства та їх еквівалентах за звітний період. Фінансові аналітики, співробітники фінансових та контролінгових служб підприємств повинні вміти читати відповідні форми звітності з тим, щоб робити правильні висновки про нинішній та потенційних фінансовий стан підприємства. На основі інформації, яка міститься у звіті, можна дійти висновків про:
чистий рух грошових коштів (Сash-flow) протягом звітного періоду в результаті операційної, інвестиційної та фінансової діяльності;
суми надходжень і видатків, що виникають у результаті цих видів діяльності;
величину інвестиційних вкладень підприємства у звітному періоді та рівень їх фінансування за рахунок внутрішніх фінансових джерел;
обсяг фінансових ресурсів, які підприємство залучило із зовнішніх джерел;
зміну ліквідних засобів протягом звітного періоду.
Прогнозний звіт про рух грошових коштів представлений в Додатку К
2.9 Аналіз потенційних ризиків
Прибуток не може виникнути сам по собі: з метою його одержання підприємство здійснює різні види операцій, кожна з яких супроводжується певним ризиком. При плануванні діяльності ВАТ «Іскра» також необхідно великої уваги приділити ризикам, із якими наше підприємство може зштовхнутися в майбутньому, оцінити ці ризики і знайти способи їхньої мінімізації.
Ризики — це можливість виникнення непередбачених майнових або фінансових втрат у ситуації невизначеності умов фінансово-господарської діяльності підприємства.
Загалом, діяльність господарюючих суб'єктів супроводжується появою таких ризиків:
Виробничі ризики пов'язані з різними порушеннями у виробничій процесі або в процесі поставок сировини, матеріалів і комплектуючих виробів.
Заходами по зниженню виробничих ризиків є дієвий контроль над ходом виробничого процесу і посилення впливу на постачальників шляхом їх дублювання.
Ризик випадкового знищення майна. Даний ризик пов'язаний з можливою втратою активів унаслідок стихійного лиха, недотримання оптимальних умов збереження матеріальних активів.
Для мінімізації цього ризику на ВАТ «Іскра» будуть цілком дотримуватися правил пожежної безпеки й правил збереження матеріальних активів. У разі потреби майно ВАТ «Іскра» можна застрахувати від нещасного випадку і від зазіхання третьої сторони (крадіжки).
Комерційний ризик. Визначається несумлінністю комерційних партнерів.
Заходами по зниженню комерційних ризиків є:
Систематичне вивчення кон'юнктури ринку;
Створення дилерської мережі
Раціональна цінова політика
Створення сіті сервісного обслуговування
Реклама і т.д.
Економічний ризик. Визначається невиконанням затверджених планів обсягів реалізації товарів унаслідок інфляційних процесів, конкуренції, зниження платоспроможності покупців.
Ціновий ризик. Це один із найбільш небезпечних ризиків у діяльності підприємств, здатний впливати на можливість утрати доходів, а виходить, і прибутку.
Процентний ризик. Виявляється в непередбаченій зміні процентних ставок на фінансовому ринку.
Податковий ризик. Характеризується можливістю нових податкових платежів, можливістю збільшення рівня ставок діючих податків, зміною діючих податкових пільг, нестабільністю податкового законодавства.
Інфляційний ризик. Можливість знецінювання реальної вартості капіталу підприємств, а також створених у грошових формах окремих його фінансових фондів.
 Інвестиційний
ризик. Характеризується
можливістю
виникнення
непередбачених
фінансових
втрат у процесі
інвестиційної
діяльності.
Ризик неплатоспроможності. Причиною його виникнення є низький рівень ліквідності оборотних активів.
Ризик утрати фінансової стійкості. Цей вид ризику характеризується недосконалою структурою капіталу господарюючого суб'єкта.
Інші види ризиків. Наприклад, ризик підробки фінансових документів.
При аналізі можливих ризиків, характерних для ВАТ «Іскра» , більше уваги було приділено ціновим, виробничим і податковим ризикам. Ці ризики є найбільш актуальними, тому що з ними ВАТ «Іскра» може зштовхнутися навіть спочатку свого існування. Серед класу даних ризиків було виділено 9 основних ризиків і визначено їхній негативний вплив на прибуток (табл.16).
Таблиця 16.
Ризики та їхній негативний вплив на прибуток
| № | Ризики | Негативний вплив на прибуток |
| 1 | Нестійкість попиту | Падіння попиту із зростанням цін |
| 2 |
Поява альтернативного продукту |
Зниження попиту |
| 3 | Зниження цін конкурентів | Зниження цін |
| 4 | Збільшення виробництва у конкурентів | Падіння продажів або зниження цін |
| 5 | Зростання податків | Зменшення чистого прибутку |
| 6 | Неплатоспроможність споживачів | Падіння продаж або зниження цін |
| 7 | Зростання цін на сировину, матеріали, перевезення | Зниження прибутку через зростання цін |
| 8 | Залежність від постачальників, відсутність альтернативи | Зниження прибутку через зростання цін |
| 9 | Нестача оборотних коштів | Збільшення кредитів |
Для оцінки даних ризиків і виявлення найбільш небезпечних для діяльності ВАТ «Іскра» було проведено експертизу за участю 10 експертів. У ролі експертів виступили 10 досвідчених підприємців, підприємства яких вже давно займають свої ринкові ніші на ринку електронної техніки, однак вони не є потенційними конкурентами ВАТ «Іскра» . Експертиза проводилася в один етап у виді анкетування. Експертам запропонували оцінити кожний з 9 ризиків за 100-бальною системою, де 100 — найвища оцінка, що характеризує найвищу небезпеку й актуальність ризику. Після проведення експертизи, для зручності подальшого аналізу, усі відповіді експертів були згруповані в одну таблицю (табл. 24).
Для того, щоб визначити, чи були думки експертів погодженими, тобто, чи можна на основі даних зробити конкретні висновки, необхідно порахувати коефіцієнт конкордації (Ккон).
Коефіцієнт конкордації змінюється в межах від 0 до 1.
Якщо Ккон = 0, то думки експертів цілком не погоджені, якщо ж Ккон = 1, то спостерігається повна єдність у думках експертів. Ккон обчислюється за формулою:
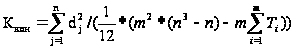
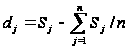
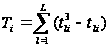
де і — номер с (ризику);
j — номер експерта;
т — кількість експертів;
п — кількість напрямків (ризиків);
Sj — сума рангів;
L — кількість груп зв'язаних рангів;
tij — кількість однакових рангів у кожній групі.
Таблиця 17.
Дані, отримані шляхом експертизи
| № | Ризики | 1 експерт | 2 експерт | 3 експерт | 4 експерт | 5 експерт | 6 експерт | 7 експерт | 8 експерт | 9 експерт | 10 експерт |
| 1 | Нестійкість попиту | 100 | 80 | 90 | 100 | 90 | 80 | 100 | 100 | 90 | 80 |
| 2 | Поява альтернативного продукту | 100 | 80 | 90 | 90 | 80 | 100 | 100 | 90 | 90 | 100 |
| 3 | Зниження цін конкурентів | 40 | 50 | 50 | 60 | 40 | 50 | 20 | 50 | 60 | 70 |
| 4 | Збільшення виробництва у конкурентів | 50 | 40 | 50 | 60 | 50 | 40 | ЗО | 50 | 40 | 60 |
| 5 | Зростання податків | 50 | 40 | 40 | ЗО | ЗО | 40 | 50 | 70 | 50 | 40 |
| 6 | Платоспроможність споживачів | 50 | 70 | 70 | 80 | 60 | 70 | 60 | 50 | 60 | 70 |
| 7 | Ріст цін на сировину, матеріали, перевезення | 100 | 90 | 90 | 80 | 70 | 100 | 90 | 100 | 90 | 100 |
| 8 | Залежність від постачальників, відсутність альтернативи | 20 | ЗО | 40 | ЗО | 40 | 50 | 50 | 60 | 40 | 40 |
| 9 | Нестача оборотних коштів | 50 | 50 | 60 | 70 | 50 | 40 | 60 | 40 | 40 | 50 |
Після підрахунку коефіцієнта конкордації необхідно перевірити його на статистичну значимість за допомогою критерію Пірсона (критерію х'):
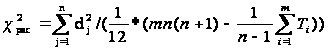
c2кр = ХИ2ОБР(0,05;п - 1).
Якщо розрахункове значення критерію Пірсона більше критичного, виходить, коефіцієнт конкордації — статистично значимий.
Процес обчислення коефіцієнта конкордації представлений у табл. 13.
К = 0,78, це означає, що думка експертів погоджені. Розрахункове значення коефіцієнта Пірсона перевищує критичне, що свідчить про те, що в даному випадку коефіцієнт конкордації статистично значимий.
На основі усього вище викладеного можна продовжувати подальший аналіз даних, отриманих при проведенні експертизи. Для того щоб визначити, який же ризик, на думку експертів, є найбільш небезпечним, а яким ризиком можна тимчасово зневажити, можна скористатися методом групової експертної оцінки. Даний метод полягає в тому, що кілька експертних оцінок (у нашому випадку 10) кожного фактора (ризику) зводяться до одержання єдиної групової експертної оцінки.
Проаналізуємо результат, отриманий у процесі рішення поставленої задачі за допомогою методу групової експертної оцінки, а саме отриманий вектор чисел:
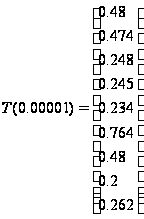
На думку експертів, ризик, якому нам варто приділити більше уваги і який несе в собі велику небезпеку для ВАТ «Іскра» — це зростання цін на сировину й матеріали. Збільшення цін на сировину й матеріали приведе до зростання собівартості продукції й суттєво скоротить прибуток підприємства. Щоб мінімізувати даний ризик, потрібно мати налагоджені відносини з великою кількістю постачальників, тобто мати альтернативу: при підвищенні цін на сировину в одного постачальника буде можливість купити аналогічну продукцію в іншого постачальника, тільки за більш помірною ціною.
На другому місці, на думку експертів, стоїть ризик зменшення попиту й ризик появи аналогічного продукту. Для того, щоб мінімізувати перший ризик ВАТ «Іскра» , треба всіляко стимулювати попит на продукцію шляхом гнучкої цінової політики, забезпечення високої якості реалізованої продукції, забезпечення високого рівня сервісу і так далі. Що стосується другого ризику, то підприємство не може його мінімізувати, тому що, не виключено, що в майбутньому буде відкрите аналогічне виробництво й інші фірми зможуть потіснити позиції ВАТ «Іскра» на ринку. Однак, найважливіше для ВАТ «Іскра» — до появи конкуренції завоювати клієнтів і забезпечити себе постійною клієнтурою.
Інші ризики, на думку експертів, не є особливо небезпечними для ВАТ «Іскра» . Ризик залежності від постачальника малореальний, тому що, у місті мається близько 100 оптових складів, де можна замовити якісну продукцію, що стосується податкового ризику, то ми зможемо мінімізувати його, перейшовши на сплату єдиного податку.
Таблиця 18.
Процес обчислення коефіцієнта конкордації
| № | Ранги | Sj | dj | d2j | Ti | Kkon | c2p | c2kp | |||||||||
| 1 | 2 | 2,5 | 2 | 1 | 1 | 3 | 1,5 | 1,5 | 2 | 3 | 19,5 | -30,5 | 930,25 | 60 | 0,781 | 62,312 | 15,507 |
| 2 | 2 | 2,5 | 2 | 2 | 2 | 1,5 | 1,5 | 3 | 2 | 1,5 | 20 | -ЗО | 900 | 18 | |||
| 3 | 8 | 5,5 | 6,5 | 6,5 | 7,5 | 5,5 | 9 | 7 | 4,5 | 4,5 | 64,5 | 14,5 | 210,25 | 12 | |||
| 4 | 5,5 | 7,5 | 6,5 | 6,5 | 5,5 | 8 | 8 | 7 | 8 | 6 | 68,5 | 18,5 | 342,25 | 18 | |||
| 5 | 5,5 | 7,5 | 8,5 | 8,5 | 9 | 8 | 6,5 | 4 | 6 | 8,5 | 72 | 22 | 484 | 12 | |||
| 6 | 5,5 | 4 | 4 | 3,5 | 4 | 4 | 4,5 | 7 | 4,5 | 4,5 | 45,5 | -4,5 | 20,25 | 12 | |||
| 7 | 2 | 1 | 2 | 3,5 | 3 | 1,5 | 3 | 1,5 | 2 | 1,5 | 21 | -29 | 841 | 18 | |||
| 8 | 9 | 9 | 8,5 | 8,5 | 7,5 | 5,5 | 6,5 | 5 | 8 | 8,5 | 76 | 26 | 676 | 6 | |||
| 9 | 5,5 | 5,5 | 5 | 5 | 5,5 | 8 | 4,5 | 9 | 8 | 7 | 63 | 13 | 169 | 18 | |||
| 50 | 4573 | 174 | |||||||||||||||
 Але
варто врахувати,
що такі ризики,
як зниження
цін конкурентів
і збільшення
виробництва
в конкурентів,
на даному етапі
не небезпечні
для ВАТ «Іскра»
лише тому, що
поки немає
сильних конкурентів
на ринку Київа
та регіону.
Однак значимість
цих ризиків
зросте з появою
на ринку першого
конкурента.
Тоді з'явиться
об'єктивна
необхідність
перегляду
значимості
даних ризиків.
Розділ 3 Проблеми розробки та впровадження бізнес-плану на прикладі ВАТ «Іскра»
Потенційно в будь-якому бізнесі існує безліч можливостей. Тим, хто їх знаходить і грамотно використовує, набагато легше досягти позитивного результату. В умовах розвиненого ринку успіх може прийти тільки до того, хто вносить у свою справу щось нове, відмінне від пропонованого конкурентами. Ця новизна може стосуватися різних напрямів діяльності фірми. Входження на ринок з новим товаром, раціоналізація способів обробки сировини, надання додаткових послуг споживачам, цінове забезпечення конкурентоспроможності, відкриття нових ринків чи каналів збуту і т. д. - в усьому цьому присутній потенціал успіху. А виявлення цих можливостей бізнесу називається бізнес-ідеєю.
Бізнес-ідея - це запропонований засіб поліпшення ведення підприємницької діяльності з метою досягнення більш вагомого підприємницького успіху.
Хоч поява бізнес-ідеї є творчим актом, це не означає, що процес її появи та формулювання зовсім не керований. Справді, як і будь-який інший творчий процес, появу нових бізнес-ідей неможливо запрограмувати та формалізувати. Водночас він має визначені закономірності, врахування яких у методах управління фірмою допомагає стимулювати цей творчий процес. Саме в цьому і полягає основне завдання ділового розвитку фірми.
Реалізація ділового розвитку фірми має керуватися закономірністю впровадження бізнес-ідеї, згідно з якою далеко не кожна зі сформульованих пропозицій доводиться до логічного завершення. Лише 5-10 % від запропонованих ідей завершуються результативно. Цю особливість можна трактувати як закон успішності нових ідей [64, c. 157].
Ця межа успішності стосується не тільки безпосередньо бізнес-ідей. Вона зафіксована і в інших сферах творчої діяльності: конструюванні, розробці нових технологічних процесів, фундаментальних та прикладних науках. Наявність об'єктивної межі успішності свідчить про безперспективність спроб жорсткої системи управління життєвим циклом розвитку ідеї, тобто побудова такої схеми роботи з реалізації ділового розвитку фірми, за якої кожна ідея має проходити через чітко визначені стадії, а завершальним етапом її стає практична реалізація, позбавлена здорового глузду.
Про правильність цієї тези свідчить досвід колишнього СРСР щодо управління процесами науково-технічного прогресу. Маючи передову фундаментальну науку та систему освіти, країна безнадійно відставала у питаннях практичної розробки та впровадження нововведень. Головною причиною цього була система директивного планування, яка вимагала від розробників обов'язкового отримання ефекту від витрачених коштів. У результаті перед науковцями, конструкторами, технологами та виробничниками ставала дилема:
ризикнути і здійснити спробу створити щось нове та ефективне, але при цьому поставити під загрозу виконання плану;
скопіювати відоме технічне рішення, яке гарантує виконання планового завдання у визначений термін.
Прийняття першого шляху вело до великих неприємностей як у матеріальному, так і у психологічному плані, а тому здоровий конформізм підказував доцільність другого варіанта розвитку подій, що і визначало відставання у науково-технічному прогресі.
Одним із аспектів логіки впровадження бізнес-ідей є можливість відшкодування витрат, які були зроблені під час здійснення невдалих спроб з їх впровадження, за рахунок надприбутків від реалізацій плідних ідей.
За всієї умовності описаної в першій частині роботи схеми прийняття рішення та розробки бізнес-плану вона досить повно відображає логіку формування загального результату від впровадження нових ідей. Відповідно до цієї схеми 70 % нових ідей не втілюється у життя, 20 % - тільки компенсує кошти, які витрачені на їх реалізацію. Проте 10 %, які залишилися, дають такий ефект, який значно перекриває всі витрати на розробку та впровадження не тільки цих, а й усіх інших спроб здійснення нововведень.
Таким чином, щоб впровадження нових бізнес-ідей приносило потрібний ефект, їх має бути багато.
Забезпечення успішності ділового розвитку фірми не можливе, якщо бізнес-ідей буде обмаль. Тільки за рахунок їх великої кількості підвищується ймовірність того, що серед них знайдуться ті, реалізація яких підвищить якісний рівень бізнесу та його ефективність [65,