Бизнес план ресторана
«Демократические» рестораны превалируют на рынке классических ресторанов Москвы и составляют порядка 95-96% от их общего числа. Заведения, представленные в этом сегменте, можно разделить на три группы. В первую входят рестораны со стоимостью обеда на одного человека без спиртного в районе $10-20. В данную категорию попадают как дешевые привокзальные заведения, так и вполне приличные сетевые рестораны, такие как «Елки-Палки», «Киш-Миш».
Вторая категория демократических ресторанов - это заведения со средней стоимостью обеда на человека в районе $20-40. Главное их отличие от предыдущей группы в том, что они уже не рассчитаны на «проходную» публику. Продукты в таких ресторанах используют более дорогие и качественные, сервис достаточно демократичен, а интерьер «с изюминкой», но без особых излишеств. Среди демократических ресторанов эта категория наиболее многочисленна - 60-65%.
Третья категория «демократических» ресторанов - заведения более высокого класса, цена обеда в которых на одного человека без спиртного составляет $40-50. В подобных заведениях в состав блюд входят изысканные и редкие продукты, обязательно наличие «фирменного» стиля и хорошего повара. Клиенты таких ресторанов - люди со средним уровнем дохода и выше среднего, но не представители «элиты».
По мнению экспертов, все три названных выше категории будут активно развиваться, и именно в этом сегменте вероятно появление наиболее интересных и оригинальных концепций.
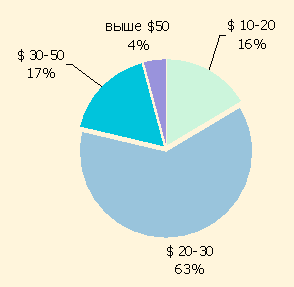
Рис. 2.2 - Структура рынка ресторанов Москвы по среднему чеку, %
Типичными посетителями демократических ресторанов среднеценового сегмента в Москве являются молодые мужчины и женщины (до 35 лет) с высшим образованием, каждый второй - женат или замужем. Семья человека, который регулярно посещает рестораны среднеценового сегмента, обычно состоит из трех человек, несколько реже - из двух или четырех человек. Большинство посетителей ресторанов этого сегмента - люди работающие и имеющие высокий доход. Большинство из них (86%) могут без труда позволить себе приобретать предметы длительного пользования. Большинство из них имеют личный транспорт и добираются до ресторана на нем или на такси. 68% респондентов пользуется интернетом, причем каждый четвертый представитель этой группы - активный пользователь, заходящий в сеть ежедневно. Посещение ресторанов - самый популярный способ проведения досуга для представителей данной группы. Каждый третий из них посещает кино и театры.
Наиболее характерная для мужчин частота посещения ресторана - 2-3 раза в неделю или раз в неделю. В то время как женщины ходят в ресторан 2-3 раза в месяц.
Рестораны во всем мире оцениваются по четырем основным направлениям: кухня, вино, атмосфера, сервис. Особенностью ресторанного бизнеса России является иной порядок определяющих факторов: атмосфера, кухня, сервис, вино. Однако, по мнению экспертов, перемены в сторону повышения значимости кухни неизбежны.
Лидером потребительских предпочтений сегодня является европейская кухня, далее в порядке убывания популярности следуют итальянская и русская. Наиболее вероятные «хиты», по мнению экспертов, - это вьетнамская и китайская кухни. Они ближе к «демократическому» формату и по своей сути относятся к «недорогим» кухням.
У всех заведений, претендующих на лидерство в том или ином среднеценовом формате, есть общие характеристики: они либо относятся к сетям, либо открыты именитыми рестораторами.
Наиболее именитыми рестораторами являются:
Аркадий Новиков (более 40 ресторанов, включая «Ваниль», «Белое солнце пустыни», «Сыр», «Царская охота». Демократические заведения - сеть трактиров «Елки-Палки»);
Андрей Деллос (ресторан «Пушкинъ». Демократические заведения - рестораны «Му-Му», «Шинок», «Бочка»);
Дмитрий Немировский (рестораны «Япона-мама», «Красный»);
Игорь Бухаров, Роман Рожниковский (рестораны «Ностальжи», «Репортер»);
Татьяна и Валерий Курбатские (ресторан «Марио»).
Московский рынок ресторанов высокой кухни ожидает стагнация. По прогнозам управляющего ресторанного холдинга «Столичные рестораны» Павла Колчина, в ближайшие годы бум открытия дорогих ресторанов сойдет на нет: часть существующих ресторанов будет реконструирована, а пятая часть и вовсе прекратит свое существование.1 Новое поле деятельности для рестораторов — развитие демократичных концепций.
Но в данном случае не имеется в виду сокращение рынка. Начнут уходить неэффективные и дотационные проекты. В целом же про насыщение рынка Москвы говорить преждевременно. Скажем, в Париже ресторанов раз в шесть больше, при этом все они работают! Да, в Москве сейчас очевидна некоторая стагнация. Но это временное явление. Ведь дело не в том, что в Москве нет новых проектов, а у рестораторов нет денег на их открытие.
Насыщен верхний сегмент рынка, достаточно ресторанов, ориентированных на очень богатых людей, для которых поход в ресторан стал привычкой. А у среднего класса еще не сформировалась привычка ходить в рестораны просто так, а не по выходным или большим праздникам. Но как только поменяется отношение к ресторанам со стороны этой, еще не охваченной рестораторами публики, рынок начнет развиваться так же интенсивно, как в первой половине 2000-х годов.
Именно поэтому и предлагается инвестиционный проект ресторана ООО «Сказка». Деятельность создаваемого предприятия направлена на оказание услуг в сфере общественного питания для людей со средним достатком (средний чек 10-20$).
Основными конкурентами ООО «Сказка» являются:
ООО ««Элс Кафе»»;
ООО «Елки-Палки»;
ООО «Корона».
Все три ресторана в какой-то мере конкурируют между собой, однако спектр предлагаемых ими услуг различен.
Говоря о конкуренции, необходимо отметить, что целесообразно отнести к числу конкурентов ООО «Сказка» фирмы, предоставляющие услуги, аналогичные услугам ресторана. Детальный анализ конкурентов в нашем случае проводиться последующим позициям: месторасположение, время работы, парковка, качество и стиль интерьера, качество музыки, цены, наличие рекламы и некоторые другие услуги.
В таблице 2.2 представлены более подробные данные и даны экспертные оценки, на основе которых можно судить об уровне конкурентоспособности предлагаемого проекта.
Таблица 2.2 - Оценка конкурентов ООО «Сказка»
| Факторы | ООО «Сказка» | ООО ««Элс Кафе»» | ООО «Елки-Палки» |
ООО «Корона» |
| Месторасположение | 4 | 5 | 5 | 3 |
| Время работы | 5 | 5 | 5 | 4 |
| Парковка | 4 | 5 | 4 | 3 |
|
Качество и стиль интерьера |
5 | 4 | 5 | 3 |
| Фоновая музыка | 5 | 4 | 4 | 3 |
| Цены | 5 | 3 | 4 | 3 |
| Охрана | 5 | 5 | 5 | 4 |
| Наличие рекламы | 4 | 5 | 5 | 3 |
| ИТОГО | 37 | 36 | 37 | 26 |
В силу того, что предприятий подобного уровня в данном районе нет и ниша на которую будет ориентировано ООО «Сказка» практически свободна, серьезной конкурентной борьбы не предполагается.
2.4 Производственный план
В соответствии с проектом развития ООО «Сказка» требуются следующие капитальные затраты (таблица 2.3).
Таблица 2.3 - Капитальные вложения, тыс. руб.
| Статья расходов | Сумма |
| Оборудование, в т.ч.: | 12 160 |
| Поставка | 12 000 |
| Монтаж | 160 |
| Упаковка и доставка оборудования | 400 |
| Ремонт помещения | 2 000 |
| Покупка автотранспорта | 400 |
| Непредвиденные расходы | 40 |
| Итого капитальные вложения | 15 000 |
Сырье и материалы.
Закупка необходимого сырья и материалов осуществляется в Московском регионе на основе заключенных договоров поставки.
Стоимость необходимого сырья и материалов в среднем по всем видам продукции составляет 60% объема реализации.
Общепроизводственные расходы.
Ежемесячный состав и размер общепроизводственных расходов представлен в таблице 2.4.
Таблица 2.4 - Состав и размер общепроизводственных расходов, тыс. руб./месяц
| Статья расходов | Сумма |
| Инструмент и хозинвентарь | 24,56 |
| Доставка сырья и материалов | 12,28 |
| Текущие ремонты оборудования с привлечением сторонних организаций | 20,47 |
| Текущие ремонты и работы, не связанные с оборудованием | 27,27 |
| Прочие услуги сторонних организаций | 2,71 |
| Затраты на освещение, отопление, воду | 41,04 |
| Фирменная одежда | 20,06 |
| Прочие расходы | 1,61 |
| Итого | 150,00 |
Фонд заработной платы, включая начисления.
Необходимый персонал для работы в ресторане будет подобран с помощью размещения объявлений в специализированных изданиях.
С каждым из сотрудников необходимо заключить трудовой договор, длительностью три года. Если по прошествии указанного срока дирекция сочтет нужным оставить работника на его посту, то договор будет продлен.
Трудовой договор должен включать в себя все обязательные пункты, предусмотренные Трудовым Кодексом Российской Федерации, в т. ч.:
трудовая функция (место работы, должностные обязанности, квалификация, специальность, название должности);
размер заработной платы.
В ООО «Сказка» применяется повременная система оплаты труда. Все работники имеют фиксированную заработную плату согласно штатному расписанию. Организации уплачивают страховые взносы на обязательное пенсионное страхование в соответствии с законодательством Российской Федерации в соответствии с Законом РФ «Об обязательном пенсионном страховании в РФ» в размере 26% ФОТ.
Произведем расчет фонда заработной платы, включая начисления (таблица 2.5).
Таблица 2.5 - План по ФОТ, включая начисления, руб./мес.
| Должность (специальность, профессия), разряд, класс(категория) квалификации | Количество штатных единиц | Тарифная ставка (оклад) и пр., руб. | Всего, руб | Начисления на зар. плату, руб. |
| Директор | 1 | 30 000 | 30 000 | 7 800 |
| Главный инженер | 1 | 25 000 | 25 000 | 6 500 |
| Главный бухгалтер | 1 | 25 000 | 25 000 | 6 500 |
| Бухгалтер | 1 | 12 500 | 12 500 | 3 250 |
| Менеджер по кадрам | 1 | 12 500 | 12 500 | 3 250 |
| Секреталь | 1 | 10 000 | 10 000 | 2 600 |
| Зам. Директора | 1 | 25 000 | 25 000 | 6 500 |
| Шеф-повар | 1 | 25 000 | 25 000 | 6 500 |
| Бригадир поваров | 2 | 15 000 | 30 000 | 7 800 |
| Повар | 4 | 12 000 | 48 000 | 12 480 |
| Подсобный кухонный рабочий | 2 | 8 000 | 16 000 | 4 160 |
| Бригадир официантов | 2 | 12 000 | 24 000 | 6 240 |
| Официант | 4 | 10 000 | 40 000 | 10 400 |
| Метродотель | 1 | 15 000 | 15 000 | 3 900 |
| Гардеробщик | 2 | 8 000 | 16 000 | 4 160 |
| Уборщик | 2 | 8 000 | 16 000 | 4 160 |
| Мойщик | 2 | 8 000 | 16 000 | 4 160 |
| Кладовщик | 2 | 12 000 | 24 000 | 6 240 |
| Экспедитор | 2 | 12 000 | 24 000 | 6 240 |
| Грузчик | 2 | 8 000 | 16 000 | 4 160 |
| Всего | 35 | 293 000 | 450 000 | 117 000 |
Коммерческие расходы.
В разделе издержек на маркетинг учитываются расходы на рекламу в печатных изданиях, а также ксерокопирование и распространение буклетов и других рекламных материалов, необходимых при продвижении продукта и рекламе.
Первоначально – первые три месяца планируются расходы на рекламу в размере 50 000 руб. в месяц, в дальнейшем общий объем коммерческих расходов определен в размере 100 000 рублей на квартал. Эти расходы также включаются в стоимость продукции для покупателей товара.
Управленческие расходы.
Управленческие расходы необходимые для нормального функционирования объекта представлены в таблице 2.6. Расходование денежных средств по данной статье затрат начнется с момента запуска проекта.
Таблица 2.6 - Управленческие расходы, тыс. руб./ месяц
| Статья расходов | Сумма |
| Охрана | 13,98 |
| Содержание сбытового подразделения | 2,38 |
| Юридические, аудиторские услуги | 1,14 |
| Обучение персонала | 1,85 |
| Ремонт, обслуживание ПК и компьютерные сети | 1,10 |
| Представительские расходы | 0,45 |
| Услуги связи, электронная почта | 0,55 |
| Прочие расходы | 28,55 |
| Итого | 50,00 |
Налоги.
Налоговой базой по налогу на имущество является среднегодовая стоимость имущества. Ставка установлена в размере 2%.
Поскольку на конец 2007 г. ООО «Сказка» обладало имуществом в сумме 11 300 тыс. руб., и планируется приобретение основных средств в размере 15 000 тыс. руб., то налог на имущество в среднем в планируемом периоде составит:
Н им. = (11 300 + 15 000) * 2% = 526 тыс. руб. в год или 132 тыс. руб. в квартал.
В расчетах будем исходить из того, что налог на имущество ООО «Сказка» составляет в квартал 150 тыс. руб.
Таким образом, можно составить смету затрат (таблица 2.12).
2.5 Финансовый план
Рассмотрим источники финансирования проекта.
Источником финансирования проекта будут являться собственные и заемные средства (таблица 2.7).
Таблица 2.7 - Структура всех инвестиций ООО «Сказка»
| Виды инвестиций | Сумма, тыс. руб. |
| Общая потребность в финансовых ресурсах | 15 500 |
| Собственные средства | 500 |
| Внешние инвестиции | 15 000 |
Собственные средства представляют собой вклады учредителя в виде административного помещения и в виде офисного оборудования.
В настоящем проекте прогнозируются общие инвестиционные затраты в размере 15 000 тыс. руб. рублей, которые в соответствии с планом финансирования будут направлены приобретение оборудования и запуск производства. Переговоры по этому вопросу ведутся с потенциальными кредиторами.
Таблица 2.8 - Смета затрат ООО «Сказка», тыс. руб.
| № п/п | Показатель | 2009 г. | 2010 г. | 2011 г. | |||||||||||
| 1 мес. | 2 мес. | 3 мес. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| 1 | Производственные расходы всего, в т.ч. | 3 057 | 3 057 | 3 777 | 11 781 | 12 501 | 10 827 | 11 127 | 12 801 | 12 801 | 11 127 | 11 427 | 13 131 | 13 131 | 11 427 |
| Сырье и материалы | 2 340 | 2 340 | 3 060 | 9 630 | 10 350 | 8 676 | 8 976 | 10 650 | 10 650 | 8 976 | 9 276 | 10 980 | 10 980 | 9 276 | |
| Общехозяйственные расходы | 150 | 150 | 150 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | |
| ФЗП | 450 | 450 | 450 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | |
| ЕСН | 117 | 117 | 117 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | |
| 2 | Коммерческие расходы | 50 | 50 | 50 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| 3 | Управленческие расходы | 50 | 50 | 50 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 |
| 4 | Налог на имущество | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | ||
| ИТОГО | 3 157 | 3 157 | 4 027 | 12 181 | 12 901 | 11 227 | 11 527 | 13 201 | 13 201 | 11 527 | 11 827 | 13 531 | 13 531 | 11 827 | |
В качестве обеспечения кредитных ресурсов, привлекаемых под настоящий проект, могут рассматриваться поручительства третьих лиц.
Условия кредитного договора:
Сумма кредита – 15 000 000 (Пятнадцать миллионов) рублей.
Ставка кредитования – 18% годовых.
Срок предоставления кредита – 24 месяцев.
Возврат тела кредита – равномерно в соответствии с графиком выплат (15 000 000 руб. / 24 мес. = 625 000 руб./мес.)
Выплата процентов – равномерно ежемесячно в соответствии с графиком выплат.
Ежемесячный процент по кредиту = 18% / 12 мес. = 1, 5%.
Возврат тела кредита и процентов по проекту производится в соответствии с графиком выплат (таблица 2.8).
Таблица 2.8 - График погашения кредита, тыс. руб.
| Месяцы | Кредит | 1,5% | Погашение кредита | Итого |
| 1 | 2 | 3 | 4 | 5 |
| 1 мес. | 15 000 | 225 | 625 | 850 |
| 2 мес. | 14 375 | 216 | 625 | 841 |
| 3 мес. | 13 750 | 206 | 625 | 831 |
| 4 мес. | 13 125 | 197 | 625 | 822 |
| 5 мес. | 12 500 | 188 | 625 | 813 |
| 6 мес. | 11 875 | 178 | 625 | 803 |
| 2 кв. | 563 | 1 875 | 2 438 | |
| 7 мес. | 11 250 | 169 | 625 | 794 |
| 8 мес. | 10 625 | 159 | 625 | 784 |
| 9 мес. | 10 000 | 150 | 625 | 775 |
| 3 кв. | 478 | 1 875 | 2 353 | |
| 10 мес. | 9 375 | 141 | 625 | 766 |
| 11 мес. | 8 750 | 131 | 625 | 756 |
| 12 мес. | 8 125 | 122 | 625 | 747 |
| 4 кв. | 394 | 1 875 | 2 269 | |
| 1 мес. | 7 500 | 113 | 625 | 738 |
| 2 мес. | 6 875 | 103 | 625 | 728 |
| 3 мес. | 6 250 | 94 | 625 | 719 |
| 5 кв. | 309 | 1 875 | 2 184 | |
| 4 мес. | 5 625 | 84 | 625 | 709 |
| 5 мес. | 5 000 | 75 | 625 | 700 |
| 6 мес. | 4 375 | 66 | 625 | 691 |
| 6 кв. | 225 | 1 875,00 | 2 100 | |
| 7 мес. | 3 750 | 56 | 625 | 681 |
| 8 мес. | 3 125 | 47 | 625 | 672 |
| 9 мес. | 2 500 | 38 | 625 | 663 |
| 7 кв. | 141 | 1 875 | 2 016 | |
| 10 мес. | 1 875 | 28 | 625 | 653 |
| 11 мес. | 1 250 | 19 | 625 | 644 |
| 12 мес. | 625 | 9 | 625 | 634 |
| 8 кв. | 56 | 1 875 | 1 931 | |
| Всего | 2 813 | 15 000 | 17 813 |
Составим «Отчет о прибылях и убытках» рассматриваемого проекта (таблица 2.9) и проиллюстрируем прогнозируемое получение прибыли . Далее составим «Отчет о движении денежных средств» рассматриваемого проекта (таблица 2.10).
Таблица 2.9 - Отчет о прибылях и убытках ООО «Сказка», тыс. руб.
| № п/п | Показатель | 2009 г. | 2010 г. | 2011 г. | |||||||||||
| 1 мес. | 2 мес. | 3 мес. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| 1 | Объем реализации | 3 900 | 3 900 | 5 100 | 16 050 | 17 250 | 14 460 | 14 960 | 17 750 | 17 750 | 14 960 | 15 460 | 18 300 | 18 300 | 15 460 |
| 2 | Производственные расходы всего, в т.ч. | 3 057 | 3 057 | 3 777 | 11 781 | 12 501 | 10 827 | 11 127 | 12 801 | 12 801 | 11 127 | 11 427 | 13 131 | 13 131 | 11 427 |
| Сырье и материалы | 2 340 | 2 340 | 3 060 | 9 630 | 10 350 | 8 676 | 8 976 | 10 650 | 10 650 | 8 976 | 9 276 | 10 980 | 10 980 | 9 276 | |
| Общехозяйственные расходы | 150 | 150 | 150 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | |
| ФЗП | 450 | 450 | 450 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | |
| ЕСН | 117 | 117 | 117 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | |
| 3 | Валовая прибыль | 843 | 843 | 1 323 | 4 269 | 4 749 | 3 633 | 3 833 | 4 949 | 4 949 | 3 833 | 4 033 | 5 169 | 5 169 | 4 033 |
| 4 | Коммерческие расходы | 50 | 50 | 50 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| 5 | Управленческие расходы | 50 | 50 | 50 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 |
| 6 | Прибыль (убыток) от продаж | 743 | 743 | 1 223 | 4 019 | 4 499 | 3 383 | 3 583 | 4 699 | 4 699 | 3 583 | 3 783 | 4 919 | 4 919 | 3 783 |
| 7 | Налог на имущество | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | ||
| 8 | Обслуживание кредита | 225 | 216 | 206 | 563 | 478 | 394 | 309 | 225 | 141 | 56 | ||||
| 9 | Балансовая прибыль | 518 | 527 | 867 | 3 307 | 3 871 | 2 839 | 3 124 | 4 324 | 4 408 | 3 377 | 3 633 | 4 769 | 4 769 | 3 633 |
| 10 | Налог на прибыль | 124 | 127 | 208 | 794 | 929 | 681 | 750 | 1 038 | 1 058 | 810 | 872 | 1 145 | 1 145 | 872 |
| 11 | Чистая прибыль | 394 | 401 | 659 | 2 513 | 2 942 | 2 158 | 2 374 | 3 286 | 3 350 | 2 566 | 2 761 | 3 624 | 3 624 | 2 761 |
Таблица 2.10 - Отчет о движении денежных средств ООО «Сказка», тыс. руб.
| № п/п | Показатель | 2009 г. | 2010 г. | 2011 г. | |||||||||||
| 1 мес. | 2 мес. | 3 мес. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| 1 | Объем реализации | 3 900 | 3 900 | 5 100 | 16 050 | 17 250 | 14 460 | 14 960 | 17 750 | 17 750 | 14 960 | 15 460 | 18 300 | 18 300 | 15 460 |
| 2 | Производственные расходы всего, в т.ч. | 3 057 | 3 057 | 3 777 | 11 781 | 12 501 | 10 827 | 11 127 | 12 801 | 12 801 | 11 127 | 11 427 | 13 131 | 13 131 | 11 427 |
| Сырье и материалы | 2 340 | 2 340 | 3 060 | 9 630 | 10 350 | 8 676 | 8 976 | 10 650 | 10 650 | 8 976 | 9 276 | 10 980 | 10 980 | 9 276 | |
| Общехозяйственные расходы | 150 | 150 | 150 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | 450 | |
| ФЗП | 450 | 450 | 450 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | 1 350 | |
| ЕСН | 117 | 117 | 117 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | 351 | |
| 3 | Коммерческие расходы | 50 | 50 | 50 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| 4 | Управленческие расходы | 50 | 50 | 50 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 |
| 5 | Налог на имущество | 0 | 0 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 | 150 |
| 6 | Налог на прибыль | 124 | 127 | 208 | 794 | 929 | 681 | 750 | 1 038 | 1 058 | 810 | 872 | 1 145 | 1 145 | 872 |
| 7 | Кэш-флоу от оперативной деятельности | 619 | 616 | 865 | 3 075 | 3 420 | 2 552 | 2 683 | 3 511 | 3 491 | 2 623 | 2 761 | 3 624 | 3 624 | 2 761 |
| 8 | Поступления от реализации активов | ||||||||||||||
| 9 | Затраты на приобретение активов | 15 000 | |||||||||||||
| 10 | Кэш-флоу от инвестиционной деятельн-та | -15 000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 11 | Собственный капитал | 500 | |||||||||||||
| 12 | Займы | 15 000 | |||||||||||||
| 13 | Выплаты в погашение займов | 625 | 625 | 625 | 1 875 | 1 875 | 1 875 | 1 875 | 1 875 | 1 875 | 1 875 | ||||
| 14 | Выплаты % по займам | 225 | 216 | 206 | 563 | 478 | 394 | 309 | 225 | 141 | 56 | ||||
| 15 | Кэш-флоу от финансовой деятельности | 14 650 | -841 | -831 | -2 438 | -2 353 | -2 269 | -2 184 | -2 100 | -2 016 | -1 931 | 0 | 0 | 0 | 0 |
| 16 | Баланс наличности на начало периода | 0 | 269 | 44 | 78 | 716 | 1 783 | 2 066 | 2 565 | 3 976 | 5 451 | 6 143 | 8 904 | 12 528 | 16 153 |
| 17 | Баланс наличности на конец периода | 269 | 44 | 78 | 716 | 1 783 | 2 066 | 2 565 | 3 976 | 5 451 | 6 143 | 8 904 | 12 528 | 16 153 | 18 914 |
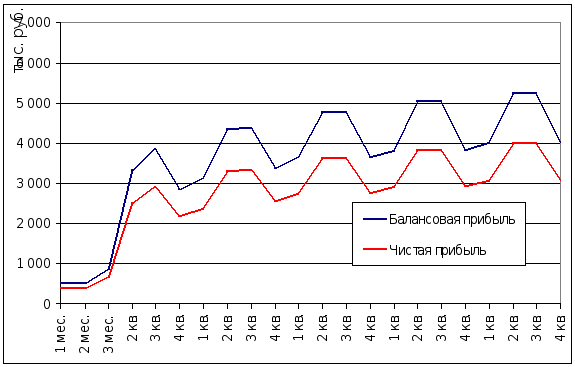
Рис. 2.2. Прибыль по проекту
Отчет о прибылях и убытках, отражающий операционную деятельность на протяжении жизни инвестиционного проекта, свидетельствует о том, что ООО «Сказка» стабильно получает прибыль.
3. Мероприятия, повышающие эффективность реализации
бизнес-плана
После запуска проекта ресторана необходимо создать эффективную систему мониторинга финансово-экономической деятельности ООО «Сказка».
Создание системы регулярного анализа финансово-хозяйственной деятельности предприятия преследует следующие цели:
оперативное получение комплексного представления о текущем финансовом состоянии предприятия и тенденциях его изменения;
обеспечение финансовой устойчивости, платежеспособности предприятия путем эффективного управления активами;
подготовка рекомендаций по совершенствованию структуры активов, источников формирования капитала, привлечению заемных средств, улучшению платежной дисциплины, развитию деловой активности, увеличению прибыльности.
Кроме того, постановка регулярного мониторинга финансово-хозяйственной деятельности предприятия на основе ключевых показателей дает возможность:
делать сравнения по ключевым показателям деятельности компаний конкурентов, осуществляющих идентичные виды деятельности;
производить анализ изменений и прогноз экономической эффективности предприятия, оценку производительности на предприятии;
создать систему оценки результатов и мотивации деятельности работников предприятия.
В качестве исходной информации для построения системы финансового мониторинга в ООО «Сказка» могут использоваться данные бухгалтерского и управленческого учета.
Для принятия взвешенных управленческих решений на основе мониторинга требуется тщательная разработка и внедрение в практику развитой и удобной системы аналитики по счетам бухгалтерского учета и системы бюджетирования отдельных функциональных направлений деятельности предприятия.
На основе получаемых из бухгалтерского учета данных ежемесячно формируется аналитический баланс и аналитический отчет о прибылях и убытках предприятия, а также рассчитываются группы ключевых показателей, позволяющие провести анализ:
динамики и структуры расходов предприятия;
производительности предприятия;
процесса продаж;
процесса снабжения и расчетов с кредиторами;
взаимоотношений с бюджетом;
финансовой деятельности предприятия;
инвестиционной деятельности предприятия (стратегии развития);
социальных и общих показателей деятельности.
Заключение о финансовом состоянии готовится посредством исследования аналитического баланса, отчета о прибылях и убытках и дополнительных данных из аналитики бухгалтерского учета и управленческой информации с получением выводов по следующим характеристикам предприятия:
обеспеченность собственными оборотными средствами (чистым оборотным капиталом);
ликвидность имущества и платежеспособность предприятия;
финансовая устойчивость (независимость);
деловая активность (оборачиваемость);
рентабельность (прибыльность).
Построение системы финансового мониторинга должно предоставить возможность контроля и регулирования уровня показателей, определяющих длительность операционного, кредитного, финансового и инвестиционного циклов деятельности предприятия, в частности:
1) обеспечение текущего финансирования деятельности - текущие финансово-эксплуатационные потребности (регулирование длительности финансового (чистого) цикла как разницы между длительностью операционного и кредитного циклов). Включает привлечение собственных денежных средств (чистый оборотный капитал) и краткосрочного кредитования на обеспечение производственно-коммерческого цикла;
2) контроль краткосрочных и долгосрочных финансовых вложений (вложения в другие организации, ценные бумаги, выдача займов и т.д.), то есть финансовой деятельности;
3) обоснование и контроль инвестиционных расходов (вложений во внеоборотные активы - основные средства, капитальное строительство и прочие инвестиции).
Важнейшей информационной базой для регулярного анализа и оптимизации деятельности предприятия служит система бюджетирования (табл. 3.1).
Общий бюджет представляет собой скоординированный по всем подразделениям или функциям план работы предприятия в целом. Он состоит из двух основных бюджетов - оперативного и финансового.
Оперативный (текущий) бюджет показывает планируемые операции на период для сегмента или отдельной функции организации.
Финансовый бюджет - это план, в котором отражаются предполагаемые источники финансовых средств и направления их использования.
Таблица 3.1- Основные виды бюджетов предприятия
| №п/п | Тип бюджета | Основные бюджетные документы | Виды бюджетов по функциям | Примечание |
| 1 | Оперативный | Бюджет продаж услуг и работ | ||
| 2 | Оперативный | Производственный бюджет | Бюджет товарно-материальных запасов | Расчет себестоимости реализованных услуг и произведенных работ |
| Бюджет трудовых затрат | ||||
| 3 | Оперативный | Бюджет коммерческих расходов | ||
| 4 | Оперативный | Бюджет общих и административных расходов | ||
| 5 | Оперативный | Бюджет доходов и расходов (БДР) | Отчет о прибылях и убытках | |
| 6 | Финансовый | Бюджет движения денежных средств и капитальных затрат (БДДС) | ||
| 7 | Финансовый | Управленческий баланс предприятия | Отчет о финансовом положении |
Управление денежными потоками включает:
учет движения денежных средств;
анализ потоков денежных средств;
составление бюджета денежных средств.
Необходимость разработки алгоритма и формы для анализа движения денежных средств предприятия объясняется тем, что наряду с показателями объема продаж и прибыли важное значение имеют контроль и регулирование потока денежных средств - разности между полученными и выплаченными предприятием денежными средствами за определенный период.
Прибыль - это разность между учетными доходами от реализации и начисленными расходами на реализованные услуги. Она отражает учетные денежные и неденежные доходы, что не совпадает с реальным поступлением денежных средств. Прибыль, отражаемая в существующем бюджете доходов и расходов предприятия (отчете о прибылях и убытках), признается в момент продажи, а не после поступления денежных средств. При расчете прибыли расходы на производство услуг признаются в момент их реализации, а не в момент их оплаты.
Денежный поток отражает реальное движение денежных средств, в частности, денежные средства, которые не учитываются при расчете прибыли: авансовые платежи, расчеты по обязательствам (дебиторская и кредиторская задолженность), расчеты по кредитам и займам, оплата капитальных вложений и т.д.
Расход денежных средств может быть связан с внеоборотными активами, товарно-материальными запасами, дебиторской задолженностью (отвлечение из оборота, то есть замораживание части оборотных средств), авансами выданными (предоплата поставщикам и подрядчикам и др.), кредиторской задолженностью (на погашение фискальных, коммерческих долгов), кредитными ресурсами (на погашение основного долга и выплату процентов), собственным капиталом (выплата части прибыли собственнику). Основная задача анализа денежных потоков заключается в выявлении причин избытка или недостатка денежных средств, определении источников их поступлений и направлений использования.
Важную роль здесь играют показатели оборачиваемости и такие характеристики деятельности предприятия, как длительность операционного и финансового циклов. Внедрение в практику современных методов учета и анализа позволит оптимизировать деятельность ООО «Сказка», обеспечить его финансовую устойчивость и повысить отдачу от вложенных ресурсов.
Выводы
Бизнес-план представляет собой подробный, четко структурированный, тщательно обоснованный, динамичный, перспективный план развития, который:
позволяет оценить жизнеспособность предприятия в условиях конкуренции;
содержит ориентиры для лучшей организации деятельности - прогноз развития, выработку стратегии;
служит аргументом для переговоров с инвесторами;
содержит обоснование предпринимательской идеи.
Бизнес-план можно рассматривать как форму представления инвестиционного проекта, как своеобразную «дорожную карту», как средство оценки ожидаемых результатов и привлечения профессионалов, как инструмент финансирования и оперативного управления.
Объектом практического исследования стало ООО «Сказка» – предприятие общественного питания – кафе-бар. Общество является юридическим лицом, имеет самостоятельный баланс, расчётный счёт в банке, круглую печать и штамп со своим наименованием, свой торговый знак, ведет бухгалтерский учет и статистическую отчетность. Основным документом, регламентирующим деятельность и правой статус общества, является Устав предприятия.
На основе проведенного анализа финансовой деятельности ООО «Сказка» за 2004-2007 гг. были сделаны следующие выводы:
Общая стоимость имущества увеличилась с 21250 тыс. руб. до 25496 тыс. руб., т.е. на 4246 тыс. руб. или 20%.
Стоимость основных средств возросла на 4% и составила на конец периода 18804 тыс. руб.
Стоимость мобильных активов увеличилась в 2,6 раза (или на 3442 тыс. руб.) и составила в конце 2007 г. 6692 тыс. руб.
Величина собственных источников средств увеличилась на 365 тыс. руб. (или на 12%) и составила 3305 тыс. руб.
Величина заемного капитала возросла на 21% (на 1309 тыс. руб.), составив 22190 тыс. руб. на конец 2007 г.
Нераспределенная прибыль ООО «Сказка» за 2004-2007 г.г. имеет положительную тенденцию к росту: увеличение на 12% или 365 тыс. руб., составив в 2007 г. 3295 тыс. руб.
Рентабельность предприятия снизилась с 31,7% в 2005 г. до 6,28% в 2007 г., т.е. на конец рассматриваемого периода на 1 руб. затрат на производство приходилось 6,28 коп. прибыли от реализации, рентабельность совокупных активов снизилась с 13,5% до 13,07%.
Остальные же показатели рентабельности имели устойчивую тенденцию к росту: рентабельность текущих активов с 72,88% до 92,7%, рентабельность собственных средств с 100,97% до 101,38%, что можно характеризовать положительно.
Рентабельность всей реализованной продукции уменьшилась за исследуемый период на 0,7% и составила в 2007 года 18,83%. Это значит, что в конце отчетного периода каждый рубль реализации стал приносить на 0,7 копейки меньше прибыли от реализации.
Таким образом, все показатели прибыли и рентабельности (кроме общей рентабельности) в анализируемом периоде возросли, что положительно характеризует деятельность ООО «Сказка» в 2005-2007 г.г. Именно поэтому, ООО «Сказка» предлагает инвестиционный проект предприятия общепита (ресторана).
Деятельность создаваемого предприятия направлена на оказание услуг в сфере общественного питания для людей со средним достатком.
Для реализации проекта необходимы внешние финансовые ресурсы в размере 15 000 тыс. руб. Полученные деньги будут использованы для закупки технологического оборудования и транспорта, финансирования маркетинга, образования оборотного капитала. Предполагаемые инвесторы – банки и другие инвесторы.
Отчет о прибылях и убытках, отражающий операционную деятельность на протяжении жизни инвестиционного проекта, свидетельствует о том, что ООО «Сказка» стабильно получает прибыль.
Рентабельность проекта за три года реализации составляет 65%.
Риски по мнению экспертов – минимальны.
В результате инвестиционного проекта ресторана ООО «Сказка» могут быть достигнуты следующие результаты:
потребители получат высококачественные услуги общественного питания;
увеличивается число рабочих мест на 35 единиц;
прибыль от реализации продукции с учетом ставки дисконтирования 18% за три года составит 9 828 тыс. рублей.
Инвестиционный проект организации ресторана окупается за 1,5 года, с учетом дисконтирования за 1 год и 10 месяцев.
Анализ финансовых показателей проекта по сравнению с 2007 г. показал, что после введения проекта ресторана чистая прибыль ООО «Сказка» увеличивается более чем в 2 раза. Относительные показатели прибыльности и рентабельности хотя в первый год реализации проекта ниже 2007 г., но уже в 2010 г. на уровне 2007 г., а в 2011 г. – выше.
Проведенный финансово-экономический анализ проекта позволяет говорить о том, что представленный проект может быть реализован с высокой эффективностью.
Проведенный анализ спроса и его тенденций позволяет сделать выводы о высоком потенциале рынка для ООО «Сказка».
Данные результаты будут более вероятными, если после запуска проекта открытия ресторана будет создана эффективная система мониторинга финансово-экономической деятельности ООО «Сказка».
Для принятия взвешенных управленческих решений на основе мониторинга требуется тщательная разработка и внедрение в практику развитой и удобной системы аналитики по счетам бухгалтерского учета и системы бюджетирования отдельных функциональных направлений деятельности предприятия.
Внедрение в практику современных методов учета и анализа позволит оптимизировать деятельность ООО «Сказка», обеспечить его финансовую устойчивость и повысить отдачу от вложенных ресурсов.
Список использованной литературы
Налоговый кодекс Российской Федерации: Часть первая от 31.07.1998 №146-ФЗ