Введение в проблему прогнозирования фондовых индексов
1.5. Тенденция 5. Среднесрочная рационализация инвестиционных предпочтений
Я позволю себе цитату из цитированной монографии Сороса [5], потому что она необычайно точно выражает суть дальнейшего нашего изложения: "Будущее, которое пытаются предсказать участники рынка, состоит в основном из курса акций, а не основных показателей рынка. Основные показатели имеют значение только в той степени, в которой они оказывают влияние на курс акций. Когда курсы акций находят способ оказывать влияние на основные показатели, может быть запущен самоусиливающийся процесс, который приведет к тому, что и основные показатели, и курсы акций окажутся достаточно далеко от того состояния, которое некогда рассматривалось как традиционное равновесие. Это оправдало бы поведение, выражающееся в следовании за тенденцией; такое поведение может привести финансовые рынки в состояние, которое я называю территорией, далекой от равновесия. В конце концов расхождения между представлением и реальностью, ожиданиями и результатом не смогут просуществовать долго и процесс примет обратный характер. Важно понять, что поведение, выражающееся в следовании за тенденцией, необязательно будет нерациональным. Инвесторы, как и определенные виды животных, имеют основания для передвижений стадами. Только на точках перегиба тренда курсов не думающие инвесторы, следующие за тенденцией рынка, понесут настоящие убытки, но если они будут проявлять бдительность, то у них есть возможность выжить. Однако инвесторы-одиночки, привязывающие свои состояния к основным показателям рынка, могут быть затоптаны стадом."
Так все сейчас и происходит: тотальные убытки тех, кто продает сию секунду, т.е движется стадом. Однако, несмотря на панику, все большее число инвесторов (институциональных и частных), осознавая масштабность кризисных явлений на фондовом рынке, делает выводы из случившегося и пересматривает свои инвестиционные предпочтения. 1998 – 2000 гг были для американских инвесторов "полосой эйфории" - глубокого доверия к той мысли, что акции NASDAQ могут расти неограниченно в течение длительного периода времени. 2001-2002 гг для американских инвесторов – это "полоса истерии", связанная с падением котировок и неоправданными надеждами, что все вернется на круги своя, надо только немножко потерпеть и ничего не продавать (именно к этому призывала инвесторов одна из ведущих американских фондовых консультантов Эбби Коэн). Сейчас интенсивность иллюзий снижается, инвестор поворачивается тылом к фондовому рынку, уводя активы, но он обязательно вернется – тогда, когда падать уже будет некуда. И с этих пор мы будем отсчитывать "полосу отрезвления", т.е. рационализации инвестиционных предпочтений.
Напрашивается прямая аналогия с российскими финансовыми пирамидами. Население несло деньги в МММ на волне эйфории, веря в неограниченных рост этих, с позволения сказать, "бумаг". Истерия началась в мае 1994 года (после первого закрытия МММ) и тянулась почти год, пока акции и билеты МММ все еще по привычке торговались на биржах и с рук. Приснопамятный Сорос высказывался по сходному поводу так: "Музыка уже давно закончилась, а они все еще танцуют". Финал известен: все близлежайшие помойки оказались захламленными "ценными бумагами" МММ. Сейчас, после длительного периода апатии (принимая во внимание и события августа 1998 г), население опять потянулось в банки. Беспристрастная статистика фиксирует неуклонный рост размеров вкладов в российских банках. Т.е. население опять инвестирует, но, на сей раз, оно не ищет баснословных процентов (их уже никто не обещает, кроме, разве что, тети Вали из "Властилины"), а большее внимание население обращает не на доходность, а на надежность вкладов. Таким образом, и в России рационализация инвестиционных предпочтений налицо.
Председатель Мао Цзэдун в своих научных трудах указывал на то, что каждое поколение должно иметь свою войну. Перефразируя Мао, скажем: каждое поколение с нуля приобретает опыт оптимального инвестирования денег в фондовые ценности и, пока не набьет шишек, ничему не научится. Если бы уроки родителей шли впрок, не повторилась бы история с NASDAQ, потому что была бы памятна история с Панамским каналом. Видимо, и России предстоит пройти еще целую цепь разочарований. Но обратной дороги нет: "съел яблоко с древа познания добра и зла – уже виноват"; т.е.: вступил в рыночные отношения – будь добр терпеть эти отношения на собственном горбу.
Рационализация выбора может быть выражена на языке математики. Общее, что сближает рациональных инвесторов – это монотонный рост кривой безразличия (которая, в свою очередь, является изолинией двумерной функции полезности) в координатах "риск-доходность". Монотонный рост допустимого риска по мере роста ожидаемой доходности выражает тот факт, что рациональный инвестор согласен с золотым правилом инвестирования "большая доходность вложений сопровождается большим риском потерять деньги" и не старается играть по другим правилам. Инвестор может быть агрессивным или консервативным, но если он рационален, то его кривая безразличия монотонна.
Рационализация выбора, если она имеет массовый характер, приводит к циклическим индексным трендам. Это означает, что фактическая динамика фондового индекса представляет собой колебательную линию относительно тренда, характеризующего рациональые условия для инвестирования, и, в частности, преемлемое PE Ratio. Переоценка рынка, связанная с падением уровня корпоративных прибылей при сохранении старой капитализации, быстро распознается инвестором, и включается волна сброса акций. Обычно при сбросах активов равновесное положение рынка проскакивается, и акции оказываются недооцененными, что также немедленно фиксируется инвестором. Волны переоценки могут иметь разную периодичность, от 1 торгового дня, до одного квартала, когда переоценивается размер ожидаемых корпоративных дивидендов. Также на курс будут продолжать оказывать влияние новости, слухи и другие алертные факторы. Однако ценовые колебания, вызванные этими алертными факторами, в среднесрочной перспективе будут элиминироваться макроэкономическими трендами, связанными с экономической цикличностью выработки валового внутреннего продукта на уровне страны, отраслей и отдельных корпораций. Для нас эта гипотеза является базисной при формировании прогностической модели фондовых индексов акций и долговых обязательств.
Еще одно важное обстоятельство современного рационального выбора: он ассиметричен. И эта ассиметрия развивается сразу в двух плоскостях. Во-первых, горечь убытков переживается интенсивнее, чем радость от прибыли. Во-вторых, рациональный инвестор не так скоро продает временно подорожавшие ценности, как скоро он скупает временно подешевевшие. В основе обоих ассиметрий лежит простая человеческая жадность (надо называть вещи своими именами) и страх не только потерпеть убытки, но и – продешевить или упустить свой шанс купить подешевле. Именно это и обуславливает наличие у индексов так называемого выраженного дна (которое научно обосновывается макроэкономическими фундаментальными факторами, и эти рассуждения оказываются вполне убедительными для инвестора) – и при этом отсутствие выраженного пика тенденции, потому что дорожающие ценности поддерживает ажиотажный спрос, который может загнать индекс до заоблачных высот (что мы и наблюдали в 2000 г.). и уровень вершины будет определяться в этом случае только аппетитами толпы и наглостью "быков", которые окормляют свою "паству" "прогнозами" о том, что уж "теперь-то рецессии конец", и все в таком духе, а простаки во множественном числе клюют на эту удочку, затариваясь перегретыми акциями из рук "быков", которые с тихой радостью сбывают их с рук, как залежалый товар, при этом фиксируя прибыль. Когда цена запроданных акций побежит вниз, а вам вдруг срочно потребуются наличные, те же самые господа купят у вас падающие ценности, наградив вас убытками. Таков принцип любой азартной игры, когда охочий до денег новичок садится играть с продувными мошенниками.
2. Кризис научных представлений о фондовом рынке и свежие идеи
Предпосылки мирового финансового кризиса в том, что в умах ученых, брокеров, наивных инвесторов и по сей день бытует неизживаемая вера в непрерывный почти линейный прогресс. Это отжившее представление середины позапрошлого века и по сей день будоражит умы. Наглядным примером такого подхода является моделирование фондовых индексов винеровским случайным процессом.
Из допущений винеровской модели следует, что тренд фондового индекса, описываемый ею, является экспоненциальным, а сам индекс свободно (методом броуновского движения) флуктуирует вокруг этого тренда [6] (подробно разбор винеровской модели см. в [7]). Из этой же модели следует, что текущая доходность по индексу имеет логнормальное распределение с постоянными параметрами.
Посмотрим на индекс S&P500 (рис. 1)
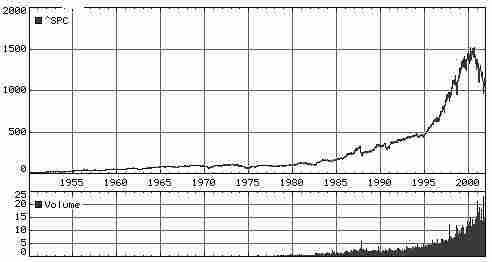
Рис. 1. Фактический тренд индекса S&P500 за прошедшие полвека
Ничего не стоит провести интерполяцию индекса экспоненциальной кривой (на интервале 1975 – 2000 гг), чтобы найти параметры логнормального распределения доходности по индексу. Однако, если расширить интервал интерполяции до 2002 г., то сама интерполяция делается невозможной. Можно интерполировать участок 2000 – 2002 гг, но это будет уже другой винеровский процесс с совершенно другими параметрами.
Итак, мы видим, что одному индексу отвечают две модели – "до" и "после". Фактически, это означает невозможность построить единую модель, невозможность наблюдать настоящее как сбывшийся прогноз прошлого – если мы остаемся в пределах винеровской модели.
Но ведь на винеровском процессе свет клином не сошелся! Здесь напрашивается другая, вполне механическая аналогия, которая, на самом деле, объясняет очень многое. Рассмотрим колебательную систему с апериодическим звеном затухания и приложим к этой системе импульсное воздействие. Тогда мы будем наблюдать выход системы на новый уровень, а затем переколебания относительно медленно меняющейся скользящей средней (пример на рис. 2).
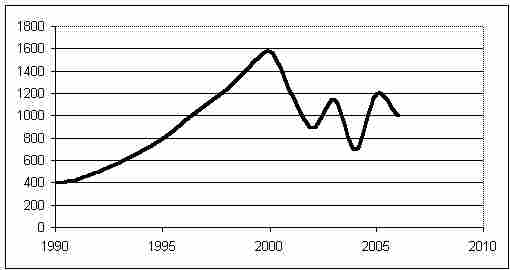
Рис. 2. Прогнозный тренд фондового индекса
И тогда можно, проводя аналогию, сказать, что импульсное воздействие – это заложенная в начале 90-х годов прошлого века парадигма развития фондового рынка как рынка бурно растущих новых ценностей (высокие технологии итд), колебательное звено – это звено переоценок-недооценок фондовых ценностей, скользящая средняя – это уставочный тренд рационального инвестиционного выбора, звено затухания – это переосмысление инвестором своих инвестиционных стратегий и выход на рациональный инвестиционный выбор.
Таким образом, мы выходим на новый качественный уровень понимания природы фондовых процессов, протекающих последний десяток лет. Это - переоценка и ее кризис, и оба эти процесса могут быть объединены одной прогностической моделью, но она уже не будет иметь винеровского характера. Никто не может дать гарантий, что приведенная тенденция сохранится очень долгий срок (свыше 5 лет). Подрастет новое поколение инвесторов, которым захочется порезвиться, размять мышцы. Это поколение изобретет себе новую парадигму, в которую и уверует от всего сердца. И тогда явятся новые Панамы и МММ. Но до тех пор, пока память о баснословных убытках хранится в сердце каждого американского гражданина, он будет, обжегшись на NASDAQ-молоке, дуть на S&P500-воду. И это хорошо, так как делает рынок предсказуемым в среднесрочной перспективе.
Чтобы заглянуть за пятилетний период прогнозирования, необходимо понимать, с какой скоростью будут возникать и отмирать парадигмы фондового рынка. Но сегодня, похоже, такого знания нет и у астрологов. Америка и весь мир вступили в смутные времена. Известный американский экономист Дж. Хикс так комментирует эту ситуацию: хозяйствующие субъекты уже реализовали все свои долгосрочные цели и просто не знают, что делать дальше; они изобретают мелкие нововведения в рамках уже сложившейся системы, эти изменения слегка оживляют хозяйство, но оказываются недостаточными для того, чтобы сложилась новая траектория роста (цитируется по [8]). Т.е., продолжая эту мысль, скажем: сначала должны вызреть новые потребительские ценности как идеи новой культуры, должен произойти сдвиг в сознании потребителей, а уже потом рынок отольет эти идеи в товарную форму.
(Рассудим: зачем мне новый, в два раза более мощный компьютер, если мне хватает функциональности старого? Зачем мне Pentium IV, если я использую свой компьютер как печатную машинку или калькулятор? Другое дело, если я очарован мультимедийными проектами, конструирую свою новую виртуальную реальность, задействую трехмерную компьютерную графику. Тогда может не хватит и Pentium IV. А для виртуального чата с графикой может не хватить и пропускной способности компьютерных сетей. Когда же подобный чат станет неотъемлемой потребностью молодежи, и она будет способна за него хорошо заплатить, возникнет новый бурно растущий рынок. Сейчас же, по условиям России, обычная Интернет-выделенка – это роскошь, которую могут себе позволить далеко не все юридические лица. Так что иллюстрация, надеемся, понятна.)
Итак, приходится отказываться от использования винеровской модели. Последствия чрезвычайны. В частности, не устоит классическая формула Блэка-Шоулза оценки равновесной стоимости опциона на акции. Популярно это обсуждается в [9, 10].
Также терпят неудачу все попытки спрогнозировать фондовые индексы на среднесрочную перспективу, пользуясь экстрополяторными формулами. Потому что в том будущем, в которое мы вступаем, очень мало от настоящего и от прошлого. Поэтому никакая рекурсивная формула, выводящая будущее из настоящего, не достигнет успеха.
Поэтому основной акцент современных научных изысканий сейчас делается на том, чтобы научиться получать перспективные циклические тренды индексов, исходя из результатов глобального макроэкономического моделирования. Причем параметры этих трендов могут носить интервальный (нечеткий) характер (подробнее об аппарате функций с нечеткими параметры см. в моей книге [6]). Что касается разброса тренда, то тут уже можно говорить о том, что каждой точке тренда будет соответствовать случайная величина разброса, описываемая вероятностным распределением с нечеткими параметрами [6] (здесь нечеткость также вытекает из того, что прогнозы строятся нами не на основании статистики, но на основе дополнительных "фундаменталистских" соображений, и здесь аппарат теории статистического оценивания оказывается не к месту).
Заключение
Итак, корабль мировых финансов делает крен. И никогда он уже не будет плавать как в былые, наивные времена, тем же галсом. Складывается новая парадигма фондового рынка, в основе которой лежат ограниченная предсказуемость, цикличность индексных трендов, повышенная волатильность и резко возросшая связь рыночных цен с фундаментальными, в том числе макроэкономическими факторами. Систему будет лихорадить, и при этом очень важно, сумеет ли в этой качке устоять рынок производных ценных бумаг, т.е. сохранятся ли в неизменном виде инструменты хеджирования курсовых рисков (опционы и фьючерсы).
Нехватка системы по типу Бреттон-Вудской покажется в ближайшие кризисные годы настолько невыносимой, что, в условиях утраты всех стоимостных ориентиров будут сделаны попытки к частичному возврату золотого паритета или к привязке валюты к стандартному товару (нефть, зерно итд). Как и введение ржаной германской марки в 1922 г., это, несомненно, подействует самым лучшим образом на разрегулированный валютный рынок, а вослед – и на мировой фондовый рынок. Но еще несколько лет потрясений нам обеспечены, я думаю.
Вывод один: оптимальное управление фондовыми портфелями должно на ближайшую перспективу приобрести черты активного, оперативного и алертного управления. Активное управление предполагает отказ от пассивных стратегий ведения портфеля (например, в привязке к рыночным индексам, по принципу балансовых фондов). Оперативное управление осуществляется в режиме реального времени, с непрерывной переоценкой уровня оптимальности портфеля (даже в рамках одного торгового дня, нынешние компьютерные программы это позволяют). Алертное управление предполагает наличие в системе установленных предупредительных сигналов, срабатывающих на изменение уставленных макроэкономических, финансовых, политических и иных параметров. Срабатывание алерта вызывает автоматическое выполение некоторой цепочки предустановленных решающих правил по ребалансингу фондового протфеля.
Главное внимание при прогнозировании фондовых индесов должно уделяться базовому соотношению капитализации и прибыли, как в разрезе одной корпорации, так и в разрезе индустрий и секторов хозяйства. К сожалению, очень небольшое количество информационных онлайн-ресурсов делают эту информацию оперативно доступной. Приятное исключение представляет собой ресурс