Організація і проведення науково-технічної експертизи
К =
К
 * К
 ;
(2.1.)
де К
- показник
споживацької
привабливості
продуктового
напрямку
інноваційного
розвитку;
К
- показник, що
враховує
співвідношення
ціни споживання
нової або оновленої
продукції і
середньої ціни
існуючої на
ринку продукції;
К
- показник, що
враховує оцінку
вигод, отриманих
споживачем
при використанні
інноваційної
продукції.
Для розрахунку
Квикористовуємо
формулу:
К =
 ;
де Ц - ціна інноваційної
продукції і,
грн..;
Ц - мінімальна
з цін на інноваційну
або існуючу
на ринку продукцію,
грн.
Для розрахунку Кц визначимо середнє значення ціни існуючої на ринку продукції, що має подібні властивості. Так, середнє значення ціни на морозиво в пластмасових упаковках( морозиво-торт) по місту Суми дорівнює Ц сер. = 15,2 грн.
Для інноваційної продукції:
"Тропік"
Ц =
22,50 грн;
"Лев" Ц =
21,00 грн.
Порівнюючи
встановлену
ціну з середньою
на ринку, виявляється,
що для морозива
"Тропік" мінімальною
є середня ринкова
ціна, а для морозива
"Лев" - на інноваційну
продукцію.
Тому, за ціновим
параметром
перша модель
програє. За
формулою обчислюємо
К =0,675;
К
 =0,723.
Тобто за ціновим
параметром
пріоритетним
є вид морозива
"Лев".
Розрахуємо
показник К ,
що враховує
оцінку вигод,
отриманих
споживачем
при використанні
інноваційної
продукції,
використовуючи
формули:
К ві =
 ;
(2.2.)
К ві =
 ;
(2.3.)
де Pij – j-й показник вигод інноваційного товару;
Pmaxj – максимальне значення j-го показника вигод товару з усіх, що порівнюються; Pminj – мінімальне значення j-го показника вигод товару з усіх, що порівнюються; Vj – коефіцієнт вагомості показника вигод j.
Табл.1.4.
| Товар | Ціна, грн | Строк зберігання, міс. | Енергетична цінність, кКалл | Наявність добавок, % | Жирність, % |
| "Тропік" 1кг | 22,50 | 4 | 165 | 18 | 16 |
| "Лев" 1кг | 21,00 | 4 | 87 | 12 | 16 |
Розраховані значення показників оцінки вигод кожного з інноваційних товарів порівнюємо між собою, і товар, для якого Кв набуває максимального значення, вважається найбільш вигідним з точки зору задоволення потреб споживачів. Ідеальною є умова, коли Кв=1.
Коефіцієнти вагомості одиничних показників вигод обчислюємо експертним шляхом, застосовуючи метод парних порівнянь. Експертами були керівники структурних підрозділів, яким необхідно було заповнити оцінні таблиці.
Табл. 1.5.
| Параметри | Ціна | Термін зберігання | Калорійність | Наявність добавок | Жирність | Σ |
| Ціна | 0 | 1 | 1 | 0 | 2 | |
| Термін зберігання | 1 | 1 | 1 | 1 | 4 | |
| Калорійність | 0 | 0 | 1 | 1 | 1 | |
| Наявність добавок | 0 | 0 | 0 | 1 | 1 | |
| Жирність | 1 | 0 | 0 | 0 | 1 |
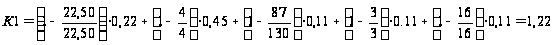
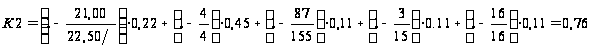
За формулою розрахуємо показник споживацької привабливості Ксп, який дозволяє оцінити споживацьку привабливість кожного варіанта інноваційної продукції з позицій споживачів.
Ксп1 = 0,675*0,93 = 0,627
Ксп2 = 0,723*0,14 = 0,101
Як бачимо, значення показника свідчить, що перший напрямок належить до відмінної споживацької привабливості, а другий до незадовільної споживацької привабливості, споживачі значною мірою зацікавлені у придбанні морозива "Тропік", ніж в морозиві "Лев".
Отже, потрібно шукати нові напрямки розвитку, які б більш повно відповідали запитам споживачів.
Таким чином, за ціновим параметром "Тропік" програє морозиву "Лев", але за показником вигод – значно виграє, бо за 4 характеристиками морозиво має максимальні оцінки. Тому різниця в ціні на інноваційну продукцію буде компенсуватися значним збільшенням вигод при покупці даного продукту.
З позицій підприємства-інноватора
Визначимо ризикованість кожного напрямку за допомогою імовірнісного підходу. Так, для визначення імовірності настання різних варіантів розвитку подій (сценаріїв розвитку економіки) використовують такі емпіричні оцінки: глибокий спад – 0,05, незначний спад – 0,2, стабільний стан – 0,5, незначний підйом – 0,2, потужний підйом – 0,05.
Розрахуємо очікуване значення результату (Е), враховуючи, що за попередніми оцінками спеціалістів дирекції зовнішньоекономічної діяльності і маркетингу, отриманими у ході опитування споживачів в умовах:
глибокого спаду – замовлень не очікується;
незначного спаду – замовляють 2500 упаковок морозива "Лев" і морозива "Тропік" 2500 у новому пакуванні;
стабільного стану - замовляють 9500 упаковок морозива "Лев" і морозива "Тропік" 8000 у новому пакуванні;
незначного підйому - замовляють 13500 упаковок морозива "Лев" і морозива "Тропік" 12000 у новому пакуванні;
потужного підйому - замовляють 19000 упаковок морозива "Лев" і морозива "Тропік" 16800 у новому пакуванні;
Прибуток на одиницю від реалізації 2,05 грн. з упаковки морозива "Лев" та 2,25 з упаковки морозива "Тропік" у новому пакуванні.
Вихідні дані для розрахунку очікуваного прибутку дані у табл. 1.6.
Таблиця 1.6. – Прибуток за продуктовими напрямками для різних варіантів розвитку подій (у розрахунку на очікуваний обсяг замовлень)
| Варіант розвитку подій | Імовірність (Р) | Прибуток, тис. грн. | |
| "Лев" | "Тропік" | ||
| Глибокий спад | 0,05 | 0 | 0 |
| Незначний спад | 0,2 | 5125 | 5625 |
| Стабільний стан | 0,5 | 19475 | 18000 |
| Незначний підйом | 0,2 | 27675 | 27000 |
| Потужний підйом | 0,05 | 38950 | 37800 |
Очікуване значення прибутку (Е) дорівнює:
Е1 = 0,2*5125+0,5*19475+0,2*27675+0,05*38950 = 18245 тис. грн.
Е2 = 0,2*5625+0,5*18000+0,2*27000+0,05*37800 = 17415 тис. грн.
Розрахуємо
абсолютний
і відносний
 розміри ризику:
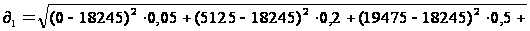
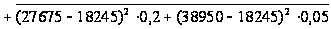 = 8344,64 ти. грн.
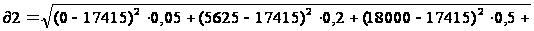
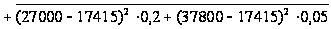 = 9071,27 тис. грн.
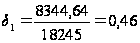
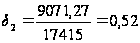
Таким чином, за варіантом 2 очікуваний прибуток нижчий, ніж за варіантом 1, але вище середньоквадратичне відхилення або ризик. За варіантом 1 вищий очікуваний прибуток. Тому для віддання переваги одному з варіантів були розраховані коефіцієнти варіації, які свідчать, що перевагу необхідно віддати варіанту 1, оскільки ризик на одиницю прибутку за цим варіантом менший.
У табл. 1.7. наведено вихідні дані для розрахунку показників ефективності напрямків інноваційного розвитку.
Таблиця 1.7. – Дані за варіантами інноваційного розвитку
| Продуктовий НІР | Очікуваний інноваційний капітал, тис.грн | Очікуваний ефект, тис.грн. |
Ставка дисконтування, % |
||||
| 1-й рік | 2-й рік | 3-й рік | 4-й рік | 5-й рік | 6-й рік | ||
| "Лев" | 96638,7 | 48398,2 | 84566,1 | 69971,4 | 71251,3 | 65778,2 | 18 |
| "Тропік" | 93485,2 | 38841,5 | 57048,2 | 54562,3 | 52271,8 | 48142,5 | |
КНІР1
=
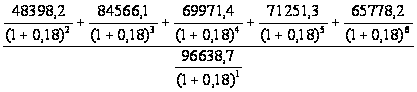 = 2,17
КНІР1
=
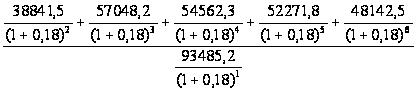 = 1,66
Таким чином, всі напрямки інноваційного розвитку є економічно доцільними, оскільки Кнір1, Кнір2 більше 1, а враховуючи умови оптимальності варіанта, то більш вигідним з позицій підприємства- інноватора є виробництво морозива "Лев" (у старому упакуванні) , бо Кнір1 більше за Кнір2. Результати аналізу ризикованості показали, що цей варіант більш ризикованим, але з огляду на те, що особа, яка приймає рішення, є схильною до ризику, то перевагу можна віддати інноваційному товару "Тропік".
3.3 Економічне обґрунтування вибору напрямків розвитку
Таблиця 1.8. – Вихідні дані
| Сценарій розвитку подій | Імовірність (P) | Грошовий потік за роками, грн. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| Песимістичний | 0,23 | -14500 | 5000 | 10500 | 9700 | 8300 | 6500 |
| -12000 | 3000 | 7500 | 6200 | 5000 | 4300 | ||
| -40000 | 15000 | 20000 | 18000 | 16500 | 14500 | ||
| Нормальний | 0,67 | -18000 | 9500 | 13400 | 12800 | 12000 | 11500 |
| -15000 | 5000 | 10700 | 9600 | 8100 | 6200 | ||
| -50000 | 22000 | 34000 | 31500 | 28300 | 26800 | ||
| Оптимістичний | 0,1 | -21000 | 11500 | 16700 | 15400 | 14200 | 13000 |
| -17000 | 7500 | 12000 | 11200 | 10800 | 9400 | ||
| -70000 | 25000 | 42000 | 39500 | 36000 | 32500 | ||
Економічне обґрунтування проектів інноваційного розвитку ґрунтується на розрахунку таких показників: чистого зведеного прибутку (NPV), індексу рентабельності (PI), періоду окупності (PP) внутрішньої норми доходності (IRR). Для вибору найбільш прийнятного проекту критеріями оцінки є оптимізація середньозважених за ймовірностями різних сценаріїв розвитку подій (як мінімум: песимістичного, нормального або найбільш імовірного, оптимістичного) цих показників, для яких оптимальними є: максимальні значення NPV, PI, мінімальне значення PP і перевищення IRR ставки дисконтування.
1) Розрахуємо вище перелічені показники для нормального сценарію розвитку подій (див. табл. 1.9.).

Таблиця 1.9. – Дисконтова ні доходи та витрати, тис.грн.
| Шторні двері | Двері-купе | Класичні двері | |||||||
|
песимістичний сценарій |
нормальний сценарій |
оптимістичний сценарій |
песимістичний сценарій |
нормальний сценарій |
оптимістичний сценарій |
песимістичний сценарій |
нормальний сценарій |
оптимістичний сценарій |
|
| 1 | -11417,3 | -14173,2 | -16535,4 | -9448,8 | -11811 | -13385,8 | -31496 | -39370 | -55118,1 |
| 2 | 3105,6 | 5900,6 | 7142,9 | 1863,4 | 3105,6 | 4658,4 | 9316,8 | 13664,6 | 15528 |
| 3 | 5121,9 | 6536,6 | 8146,3 | 3658,5 | 5219,5 | 5853,7 | 9756,1 | 16585,4 | 20487,8 |
| 4 | 3730,8 | 4923 | 5923 | 2384,6 | 3692,3 | 4307,7 | 6923,1 | 12115,4 | 15192,3 |
| 5 | 2515,1 | 3636,4 | 4303 | 1515,2 | 2454,5 | 3272,7 | 5000 | 8575,8 | 10909 |
| 6 | 1551,3 | 2744,6 | 3102,6 | 1026,3 | 1479,7 | 2243,4 | 3460,6 | 6396,2 | 7756,6 |
NPV =
 +
 +
 +
 +
 -
 = 9568 (грн),
NPV =
 +
 +
 +
 +
 -
 = 999,2 (грн),
NPV =
 +
 +
 +
 +
 -
 = 17967,4 (грн);
PP =
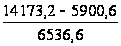 + (3 - 1) = 3,3 (років),
PP =
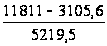 + (3 - 1) = 3,7 (років),
PP =
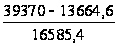 + (3 - 1) = 3,5 (років);
PI
=
 = 1,68,
PI
=
 = 1,08,
PI
=
 = 1,46,
Для розрахунку значення IRR методом підбору знайдемо таку ставку дисконтування, при якій показник NPV буде набувати від’ємного значення. Візьмемо ставку 60%.
NPV = 3710,9 + 3268,3 + 1954,2 + 1143,9 + 685,3 – 11250 = - 487,4
(грн);
IRR
= 27 +
 * (60 – 27) = 58,4% .
NPV = 1953,1 + 2609,8 + 1465,6 + 772,2 + 369,5 – 9375 = - 2204,8
(грн);
IRR
= 27 +
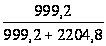 * (60 – 27) = 37,3%;
NPV = 8593,8 + 8292,7 + 1465,6 + 2697,8 + 1597,1 – 31250 = - 8603
(грн);
IRR
= 27 +
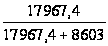 * (60 – 27) = 49,3%.
2) Розрахуємо вище перелічені показники для песимістичного сценарію розвитку подій (див. табл. 3.2):
NPV
= 3106 + 5122 + 3730,8 + 2515,2 + 1551,3 – 11417,3 = 4608
(грн),
NPV
= 1863,4 + 3658,5 + 2384,6 + 1515,2 + 1026,3 – 9448,8 = 999,2
(грн),
NPV = 9316,8 + 9756,1 + 6923,1 + 5000 + 3460,6 – 31496,1 = 2960,5
(грн);
PP
=
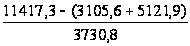 + (4 – 1) = 3,85 (років),
PP
=
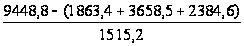 + (5 – 1) = 5,01 (років),
PP
=
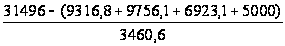 + (6 – 1) = 5,15 (років),
PI
=
 = 1,4,
PI
=
 = 1,12,
PI
=
 = 1,09.
NPV
= 1953,1 + 2563,5 + 1480,9 + 791,2 + 387,4 – 9062,5 = - 1886,4
(грн);
IRR
= 27 +
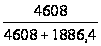 * (60 – 27) = 50,4% .
NPV
= 1171,9 + 1831,1 + 946,6 + 476,6 + 256,3 – 7500 = - 2817,5
(грн);
IRR
= 27 +
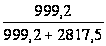 * (60 – 27) = 35,6% ;
NPV
= 5859,4 + 4882,8 + 2748,1 + 1572,9 + 864,1 – 25000 = - 9072,7
(грн);
IRR
= 27 +
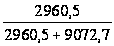 * (60 – 27) = 35,1%.
3) Розрахуємо такі самі показники для оптимістичного сценарію розвитку подій (див. табл. 3.2):
NPV
= 7142,9 + 8146,3 + 5923,1 + 4303 + 3102,6 – 16535,4 = 12082,5
(грн),
NPV
= 4658,4 + 5853,7 + 4307,7 + 3272,7 + 2243,4 – 13385,8 =
6950,1(грн);
NPV