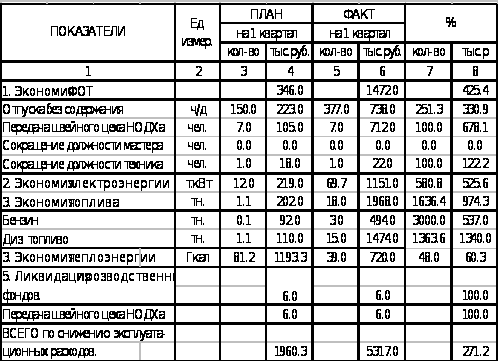
Рентабельность предприятия "Минскжелдортранс" (Минская механизированная дистанция погрузочно-разгрузочных работ)
Средняя себестоимость переработки 1 т груза будет равна
с=12697,54*100 / [(1,2 +113,9)*10000] = 9,3 руб/т.
Для определения себестоимости переработки грузов отдельно вручную и механизмами эксплуатационные расходы дистанции распределяют между этими видами работ и делят соответствующую сумму расходов на объем ручной и механизированной переработки грузов.
В настоящее время при калькуляции себестоимости переработки грузов вручную и механизмами принят следующий способ распределения эксплуатационных расходов дистанции по видам работ.
Основные расходы по статьям 401 «Переработка грузов вручную» и 402 «Переработка грузов механизмами» являются прямыми, и они относятся непосредственно на соответствующий вид работы. Остальные расходы: основные общие (ст. 241—256), общехозяйственные (ст. 261—280) и административно-управленческие (ст. 290—295) распределяются пропорционально фонду заработной платы основных прямых расходов, (ст. 401—402).
Себестоимость переработки грузов является синтетическим показателем работы механизированных дистанций. Увеличение объема работы, сокращение ручной переработки грузов, улучшение использования погрузочно-разгрузочных машин и механизмов способствуют снижению себестоимости переработки грузов.
По показателям плановой себестоимости можно определить право дистанции на эксплуатационные расходы Е в соответствии с фактически выполненным объемом работы
Е == Ср пл*Ррф +с м пл Рмф,
где Ср пл, См пл — плановая себестоимость соответственно ручной и механизированной переработки 1 т груза, руб.;
Ррф,, Рмф —фактический объем переработки грузов вручную, и механизмами, т.
Право дистанции на эксплуатационные расходы в соответствии с выполненным объемом работы определяется лишь в части фонда заработной платы производственного персонала дистанции, который составляет в среднем 75% общей суммы эксплуатационных расходов. Остальные расходы дистанции по переработке грузов считаются не зависящими от объема работы.
При определении права механизированной дистанции на эксплуатационные расходы следует учесть различие в величине себестоимости переработки грузов вручную и механизмами.
Данные о себестоимости переработки грузов используются также для анализа производственно-финансовой деятельности механизированных дистанций погрузочно-разгрузочных работ, выявления резервов и разработки мероприятий по повышению производительности труда и снижению себестоимости работы.
3.4 Анализ прибыли предприятия
Общая балансовая прибыль – это разность между доходами, полученными в результате всей производственно-хозяйственной деятельности эксплутационных и прочих хозяйств, находящихся на балансе предприятия, и общими расходами, связанными с его работой. Сумма расходов предприятия зависит от многочисленных факторов. Все мероприятия, направленные на повышение производительности труда, уменьшение себестоимости перевозок, в том числе мероприятия, связанные с внедрением новой техники, новых методов организации труда и производства, обеспечивают, к.п. относительное снижение суммы расходов. Причины отклонений отчетной суммы от плановой выявляют в результате анализа затрат на производство и калькуляции себестоимости.
Балансовая прибыль предприятия слагается из прибыли от перевозок с учетом отчислений на строительство дорог, выполнение транспортно-экспедиционных операций, погрузочно-разгрузочных работ и прочих работ и услуг, а также внереализационных результатов. Систематическое уменьшение себестоимости перевозок – первый и очень важный источник увеличения прибыли. Второй источник – увеличения прибыли –постоянный рост объема перевозок за счет расширения производства и увеличения фондоотдачи. Расширение транспортно-экспедиционного обслуживания, выполнение погрузочно-разгрузочных операций, прочих работ и услуг также немаловажный источник роста прибыли. Третий фактор изменения прибыли –внереализационные прибыли и убытки, к. п. не планируются (например, убытки от стихийных бедствий, списание долгов по недостачам, растратам и хищениям, убытки прошлых лет, выявленные в отчетном году, штрафы, пени, неустойки уплаченные и полученные в связи с нарушением хозяйственных договоров и т. д). Не планируемые доходы и убытки учитываются в составе отчетных прибылей и убытков. Из внереализациооных убытков планируются только две статьи: убытки от эксплуатации жилищного хозяйства (т. к квартирная плата в нашей стране низкая, и она едва покрывает амортизационные отчисления жилищных и культурно-бытовых зданий) и расходы (убытки) по хозяйственному содержанию зданий, помещений, сооружений, детских садов, пионерских лагерей, переданных в бесплатное пользование профсоюзным организациям.
Анализ прибыли следует начинать с сопоставления фактической ее суммы с планом и предшествующим годом (или рядом лет) в целом и составным элементам.
На отклонение фактической общей прибыли от плановой влияет изменение величины прибыли, полученной от каждого вида деятельности, что и вызывает изменение отчетной структуры прибыли. Влияние «структурных сдвигов» в прибыли нельзя не учитывать, так как может оказаться, что выполнение и перевыполнение плана прибыли было достигнуто за счет «второстепенных» источников, а не по основной деятельности.
Изменение балансовой прибыли (%) за счет отклонения отчетной прибыли от плановой по каждому виду деятельности
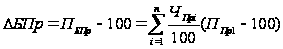 ,
где п - число видов деятельности;
DБПР изменение балансовой прибыли,
Чпрi — доля прибыли по i-му виду деятельности в плановой структуре балансовой прибыли;
ПБрi — процент выполнения плана по прибыли по i-му виду деятельности.
Обычно в балансовой прибыли основную часть составляет прибыль от перевозок и экспедирования. В прочую прибыль порой могут входить большие суммы штрафов, полученных предприятием от клиентов в основном за сверхнормативный простой автомобилей под погрузкой и разгрузкой. При анализе сумму штрафов целесообразно выделять особо. В противном случае неполадки в организации транспортного процесса могут выступать как «спасители», потому что невыполнение плана по прибыли заметно снижает размер фондов экономического стимулирования.
Если сверхплановая прибыль будет получена в основном за счет других работ и услуг, особенно при невыполнении плана по прибыли от перевозок, то это не может быть поставлено в заслугу предприятия. Если предприятие в погоне за большой прибылью, не считаясь с общегосударственными интересами, срывает перевозки грузов, необходимых народному хозяйству, то в виде санкции ему уменьшаются отчисления на поощрительные фонды.
При рассмотрении прочих внереализационных результатов расшифровывают каждую статью, выявляют причины возникновения убытков. Например, убытки от стихийных бедствий считаются не зависящими от предприятия, однако при анализе необходимо проверить, обоснованно ли произведено их списание, приняты ли меры к предотвращению убытков на случай стихийного бедствия. Убытки от списания безнадежной дебиторской задолженности возникают, как правило, в результате плохого учета и контроля на предприятии. При анализе рассматривают каждую списанную сумму, выявляют причины возникновения безнадежного долга лиц. виновных в ущербе, намечают мероприятия по недопущению дебиторской задолженности и своевременному взысканию возникших долгов.
Прибыли и убытки по операциям прошлых лет также возникают в результате плохого состояния учета и расчетов, несвоевременного отражения всех результатов на балансе. Анализ списанных результатов по операциям прошлых лет должен выявить слабые участки учета для его улучшения и правильного отражения всех результатов деятельности на балансе.
Дальнейшее углубление анализа требует особого внимания к прибыли, полученной от основного вида деятельности. На изменение величины этой прибыли влияют выполнение плана по каждому виду перевозок D/Пр,. уровень себестоимости перевозок DПрs, изменение средней доходной ставки DПрd/
По результатам анализа выявляют резервы увеличения суммы прибыли для включения в план будущего года и разрабатывают мероприятия по использованию этих резервов. К таким мероприятиям относятся все предложения, направленные на увеличение перевозок и снижение себестоимости. Включение в план выявленных резервов увеличения прибыли имеет огромное значение для развития предприятия и в этом заинтересован весь коллектив предприятия, работая на принципах самоокупаемости и самофинансирования.
Завершающим этапом анализа прибыли является изучение того, как была распределена и фактически использована полученная предприятием прибыль. Прежде всего, надо выявить, сколько прибыли внесено в доход бюджета и сколько оставлено в распоряжении предприятия и на какие цели была использована оставшаяся прибыль.
Если предприятие работает на хозрасчете, основанном на нормативном распределении прибыли, то порядок распределения прибыли такой.
1. Из балансовой прибыли вычитают плату за производственные фонды, трудовые ресурсы и проценты за банковский кредит Оставшаяся прибыль называется расчетной прибылью.
2. По нормативам, установленным от расчетной прибыли, отчисляются средства в государственный (в том числе местный) бюджет, в централизованные фонды и резервы министерства.
3. Из прибыли, оставшейся в распоряжении предприятие, вычитывают:
дополнительные отчисления в фонд материального поощрения при полном выполнении договорных обязательств по поставкам; сумму отчислений, полученную за счет снижения себестоимости продукции (выполнения работ и услуг) в результате использования предложенных решений по новой технике; финансовый резерв предприятие.
4. В результате вычитания из балансовой прибыли сумм, перечисленных в пп. 1,2,3, получаем прибыль, направляемую по нормативам в фонды экономического стимулирования: фонд развития производства, науки и техники, фонд социального развития коллектива, фонд материального поощрения.
Если предприятие работает на хозрасчете, основанном на нормативном распределении доходов, то необходимо выявить, как были фактически распределены и использованы доходы.
Доходы, полученные предприятие, распределяются так:
1. Из общей суммы доходов вычитают материальные затраты. Получаем доходы, подлежащие распределению.
2. Из распределяемых доходов вычитают суммы, исчисленные по нормативам от доходов, на цели, указанные в пп. 1, 2, 3 при распределении прибыли.
3. В результате вычитания из доходов всех сумм, предусмотренных действующими положениями, из оставшихся доходов образуется фонд развития производства, науки и техники, фонд социального развития коллектива и единый фонд оплаты труда.
Финансовые результаты работы предприятия за 1995-1999 года представлены в табл.3.5.
Таблица 3.5. Финансовые результаты работы предприятия за 5 лет.
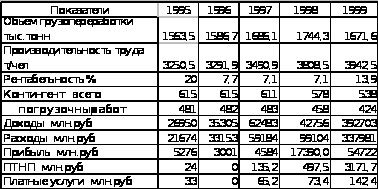
Чистая прибыль – это прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды. За счет чистой прибыли создаются следующие фонды: фонд накопления, (40%) образуемый за счет прибыли, используется на приобретение и строительство основных фондов производственного и непроизводственного назначения;
фонд потребления (60%) используется на финансирование социальных нужд и материальное стимулирование работников: выплату премий, не связанных с производственными показателями (за долголетний труд, в связи с юбилеем и т.д.), оказание материальной помощи, оплату путевок и др. расходы на фонд потребления носят безвозвратный характер;
резервный фонд (5%) используется для покрытия непредвиденных потерь, вызванных стихийными бедствиями.
Часть прибыли, остающейся в распоряжении предприятия, может быть использована и на другие цели, например, на ТЭП «Минскжелдортранс» она используется на пополнение собственных оборотных средств (10%). На предприятие, согласно Учетной политики, для определения нормативов отчислений и фондов накопления и потребления начальники финансового и планово-экономического отделов представляют на утверждение директору предприятия сметы расходов названых фондов по конкретным их направлениям.
Использование и распределение прибыли ТЭП «Минсжелдортранс» представлена в табл.3.5.
Таблица 3.5. Распределение прибыли на предприятии «Минскжелдортранс».
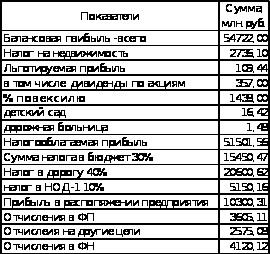
3.5 Анализ рентабельности предприятия
Если предприятие в результате реализации произведенной им продукции покрывает все виды издержек, связанных с ее производством и реализацией, обеспечивает расширенное воспроизводство и, кроме того, получает какой-то излишек, превышение доходов над расходами, то мы говорим, что это предприятие рентабельное. Различают рентабельность общую R и расчетную Rрасч:
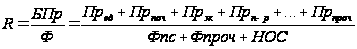 ,
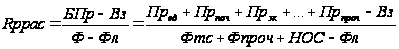 ,
где Ф — основные производственные фонды н нормируемые оборотные средства;
БПР - балансовая прибыль,
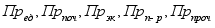 -
соответственно
прибыль от
производства
единичных
работ, починки
в собственных
мастерских,
прибыли от
экспедиционных
работ, погрузочно-разгрузочных
операций и
прочих прибылей.
Фтс,Фпроч- соответственно транспортные средства и прочие производственные фонды;
Вз — взносы в бюджет (плата за фонды, фиксированные платежи и уплата процентов за банковский кредит);
НОС — нормируемые оборотные средства;
Фл— льготные фонды, за которые не взимается плата.
Показатель рентабельности, исчисленный по вышеуказанной методике, подвержен резким колебаниям. Он содержит прибыль. которая в значительной степени связана с себестоимостью и тарифами за перевозку, зависит от эффективности использования основных производственных фондов и нормируемых оборотных средств.
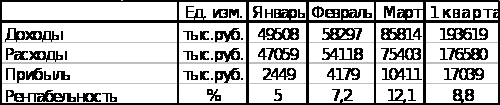
Существенным недостатком показателя рентабельности является отсутствие универсальности, «сквозного» характера. Дело в том, что предприятие может выполнять различные виды перевозок и услуг, но исчислить рентабельность каждого вида перевозок, работ и услуг сложно, так как трудно распределить основные производственные фонды и нормируемые оборотные средства по видам работ. Следует отличать рентабельность предприятия от рентабельности отдельных видов перевозок, работ и услуг. Рентабельность за 1 квартал 2000 года приведена в таблице 3.6.
Таблица 3.6 Рентабельность предприятия за 1 квартал 2000 года.
Для определения рентабельности отдельных видов перевозок или отдельных работ и услуг, а также рентабельности внутри предприятия (но цехам и участкам) пользуются отношением прибыли к полной себестоимости (общей сумме затрат, связанных с этим видом деятельности). При определении рентабельности отдельных цехов или участков принимается во внимание отношение условной прибыли к сумме затрат цеха или участка. Рентабельность по отдельным участкам предприятия дана в таблице 3.7.
Таблица 3.7 Рентабельность предприятия по участкам за 1999 год.
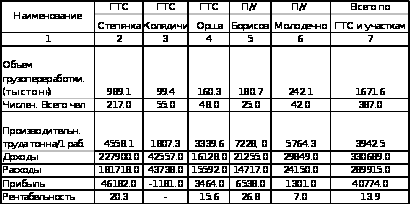
Анализ включает обязательное исследование рентабельности за ряд периодов, а также детальный разбор причин, вызвавших ее изменение. Так, при анализе за год необходимо выяснить, какова была рентабельность в предыдущем году (или за ряд предыдущих лет), по плану и фактически в отчетном году, какая рентабельность предусмотрена в следующем за отчетным году, в перспективном плане предприятия. Изучение этих данных позволяет полнее выявить изменения и возможности повышения экономической эффективности работы предприятие, наметить пути и средства получения более высокой прибыли.
Однако следует учитывать, что показатели динамики рентабельности можно правильно исчислять лишь в сопоставимых цепах и условиях распределения расходов, что является порой довольно сложной проблемой.
В показателе рентабельности сопоставляется размер полученной прибыли с величиной используемых в производстве фондов. В сумме общей прибыли предприятия отражаются результаты работы коллектива предприятия по увеличению объема перевозок, повышению производительности труда, снижению себестоимости, сокращению внереализационных убытков, а также уровень действующих тарифов, изменение структуры перевозок. Величина используемых в производстве фондов определяется технической оснащенностью предприятия, численностью и структурой подвижного парка.
Таким образом, показатель рентабельности является очень сложным и аккумулирует в себе воздействие многих факторов, действие которых отличается не только по величине, но часто и по направлению. Чем более «емким», синтетическим является показатель, тем важнее и сложнее становится анализ. Без развернутого анализа уровня рентабельности с указанием степени и направления влияния каждого фактора нельзя разрабатывать обоснованные долгосрочные нормативы рентабельности, планировать и контролировать ее уровень. Анализ рентабельности можно проводить по-разному в зависимости от того, что требуется выяснить при анализе.
Влияние на общую рентабельность фондоотдачи и ускорения оборачиваемости оборотных средств. Зависимость между рентабельностью R, фондоотдачей Фо и числом оборотов оборотных : средств Nоб выражается формулой
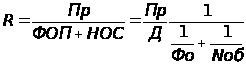
где Пр—общая сумма прибыли;
ФОП — основные производственные фонды;
НОС — нормируемые оборотные средства;
Д — общая сумма доходов.
Отношение Пр/Д есть прибыль на 1 руб. доходов, обозначаемое : через l. Тогда формула примет вид:
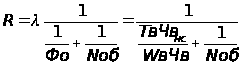
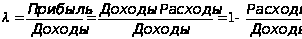
Диапазон изменения прибыли на 1 руб. доходов, как свидетельствует практика, достаточно велик — от 0,1 до 0,6. На этот показатель влияют изменение объема и удельного веса различного вида работ (экспедирования, погрузочно-разгрузочных работ, прочих работ и услуг), уровень себестоимости перевозок и доходной ставки. На предприятии нужно изучать динамику этого показателя и следить за тем, чтобы ; он рос не за счет увеличения доходной ставки. Между тем, как показывает практика, предприятиям труднее обеспечивать систематический рост фондоотдачи в натуральных единицах, чем рост прибыли на каждый рубль реализации.
Прибыль на 1 руб. доходов по существу отражает влияние на рентабельность экономного и неэкономного хозяйствования, т. е. снижение расходов при тех же или возрастающих доходах — резерв роста рентабельности. В данном случае имеются в виду доходы, полученные за выполнение перевозок и других работ и услуг. Увеличение доходов и прибыли за счет штрафов и санкций, применяемых к заказчику за нарушение отдельных пунктов договоров и правил применения Единых тарифов, не может оцениваться положительно, Доходы берутся с учетом 2% отчислений от доходов от перевозок на содержание и строительство дорог.
Расчеты по определению влияния на рентабельность числа оборотов оборотных средств показывают, что те предприятия, у которых число оборотов оборотных средств 30 и более, не увеличат заметно показатель рентабельности за счет дальнейшего ускорения их оборачиваемости. Но зато те предприятия, где число оборотов оборотных средств невелико, располагают резервом роста рентабельности за счет ускорения оборачиваемости оборотных средств. Этим предприятиям в первую очередь необходимо избавиться от излишних и ненужных товарно-материальных ценностей, которые, находясь на балансе предприятие и не обеспечивая роста реализации и прибыли, снижают рентабельность предприятия. Выявляя сверхплановые и ненужные товарно-материальные ценности, особое внимание нужно уделить проверке запасов, составляющих значительный удельный вес в составе всех остатков и запасов, долгое время лежащих без движения. Для этого нужно воспользоваться данными картотеки по учету материалов, а не ограничиваться сопоставлением фактических остатков с планом по отдельным статьям баланса.
Ликвидация излишних и ненужных материалов, запасных частей, хранящихся на складах «на всякий случай», позволит увеличить рентабельность предприятие за счет ускорения оборачиваемости оборотных средств тем больше, чем ниже оборачиваемость этих средств на предприятии. Расчеты по определению характера влияния фондоотдачи на рентабельность свидетельствуют о неограниченных возможностях увеличения рентабельности за счет этого показателя.
Основным фактором увеличения рентабельности является рост фондоотдачи.
Влияние изменения фондоотдачи, оборачиваемости оборотных средств и прибыли на 1 руб. доходов на рентабельность определяются с помощью приема цепных подстановок.
Влияние ни общую рентабельность изменения прибыли, полученной от различных видов деятельности, и стоимости основных производственных фондов и нормируемых оборотных средств. Величину, характеризующую изменение общей рентабельности в денежных единицах DR1 и в процентах DR. определяют по формулам:


где R', R — общая рентабельность соответственно отчетная и плановая за анализируемый период в денежных единицах.
При анализе определяют раздельное влияние на рентабельность. изменения прибыли и стоимости основных производственных фондов и нормируемых оборотных средств. Этот расчет может быть выполнен с помощью приема исчисления разниц.
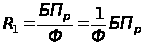
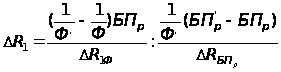
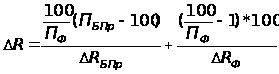
где DR1БПр', DRБПр— изменение общей рентабельности за счет изменения балансовой прибыли соответственно в денежных единицах и процентах;
DR1Ф, DRФ — изменение общей рентабельности за счет изменения стоимости основных производственных фондов и нормируемых оборотных средств соответственно в денежных единицах и процентах;
ПФ процентное отношение отчетной стоимости основных производственных фондов и нормируемых оборотных средств к плановой их стоимости.
Последующий анализ должен показать, как формировались величины DRБПр, DRФ:
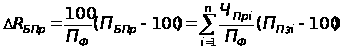
Из формулы следует, что все результаты расчетов по анализу прибыли по формуле надо умножить на величину 100/ПФ.
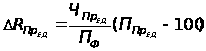
Влияние изменения стоимости основных производственных фондов и нормируемых оборотных средств на рентабельность рассчитывают по формуле
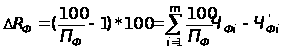
где m-количество групп производственных фондов (подвижного состава, прочих основных фондов) и нормируемых оборотных средств , по которым требуется определить влияние изменения их стоимости. Количество этих групп определяется целью и глубиной анализа. И так по каждой группе основных производственных фондов и нормируемых оборотных средств. С учетом сказанного определяется и структура основных производственных фондов и нормируемых оборотных средств;
Чфi, Чфi’ -- соответственно плановая и отчетная доля стоимости той группы основных производственных фондов н нормируемых оборотных средств, влияние которой определяют , в общей их стоимости, %.
Выполним расчет по формуле, предположив, что доля транспортных средств в общей стоимости основных производственных фондов и нормируемых оборотных средств по плану составляет 65%, а по отчету 64%. Тогда
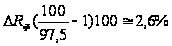 ,
в том числе за счет изменения стоимости подвижного состава
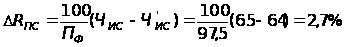
Подобные расчеты выполняют по всем составным частям прочим основным производственным фондам, оборудованию, зданиям, сооружениям, нормируемым оборотным средствам. Алгебраическая сумма результатов расчетов дает величину DRФ.
Влияние на общую рентабельность объема выполненной работы, себестоимости перевозок, и средней доходной ставки на общую рентабельность применительно к грузовым перевозкам. Это влияние (%) определяют по формуле:
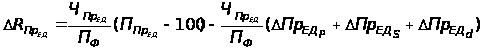
Воспользовавшись формулой, получим:
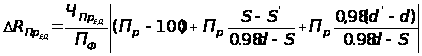
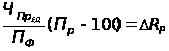
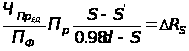
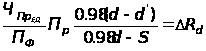
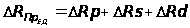
где DRp, DRs, DRd-соответственно изменение рентабельности за счет грузооборота, себестоимости и средней доходной ставки.
При дальнейшем углубленном анализе следует помнить, что выражение (Пр -100) в формуле отражает совокупное влияние всех технико-эксплуатационных показателей на отклонение грузооборота за анализируемый период по отношению к базисному периоду. Чтобы узнать степень влияния каждого показателя на ΔR, нужно результат влияния того или иного показателя на грузооборот умножить па коэффициент, равный ЧПр/ПФ.
По результатам анализа должны быть намечены пути повышения рентабельности работы предприятие. Для этого используют результаты ранее выполненного анализа. Все мероприятия, направленные на лучшее использование подвижного состава по времени и производительности, на снижение себестоимости перевозок за счет внедрения режима экономии, на увеличение производительности труда, и являются резервами роста рентабельности. Кроме того, резервами увеличения рентабельности являются ликвидация сверхнормативных запасов нормируемых материальных ценностей, реализация лишних основных производственных фондов, значительное сокращение и устранение непланируемых нереализациониых расходов и потерь, строгое соблюдение сметно-финансовой дисциплины по этим расходам.
4. Организационные мероприятия по повышению рентабельности
4.1 Общая характеристика мероприятий по повышению рентабельности
При расчете рентабельности мы руководствуемся формулой

где БПр – балансовая прибыль;
где Ф — основные производственные фонды н нормируемые оборотные средства.
Для повышения рентабельности предприятия нам необходимо максимизировать прибыль и/или уменьшить стоимость основных производственных фондов и нормируемых оборотных средств.
Балансовая прибыль предприятия слагается из прибыли от перевозок с учетом отчислений на строительство дорог, выполнение транспортно-экспедиционных операций, погрузочно-разгрузочных работ и прочих работ и услуг, а также внереализационных результатов. Систематическое уменьшение себестоимости перевозок –первый и очень важный источник увеличения прибыли. Второй источник –увеличения прибыли –постоянный рост объема перевозок за счет расширения производства и увеличения фондоотдачи. Расширение транспортно-экспедиционного обслуживания, выполнение погрузочно-разгрузочных операций, прочих работ и услуг также немаловажный источник роста прибыли. Третий фактор изменения прибыли – внереализационные прибыли и убытки, к. п. не планируются (например, убытки от стихийных бедствий, списание долгов по недостачам, растратам и хищениям, убытки прошлых лет, выявленные в отчетном году, штрафы, пени, неустойки уплаченные и полученные в связи с нарушением хозяйственных договоров и т. д.).
Одним из путей увеличения прибыли является снижение эксплутационных расходов. Железная дорога является крупнейшим потребителем электроэнергии, топлива и горюче-смазочных материалов. В целях экономии данных ресурсов мной были разработаны следующие организационно-технические мероприятия:
Разработать и довести месячный лимит дизельного топлива, бензина и электропотребления для каждого объекта.
Ежедекадно проводить снятие показаний счетчиков электроэнергии с тщательным анализом расхода электроэнергии.
Ежедневно проводить инструктаж всех рабочих дистанции об экономии ТЭР и ГСМ на каждом рабочем месте.
Вести ежемесячный учет и анализ расхода дизтоплива и бензина
Представлять отчеты по расходу бензина и дизтоплива в комиссию по рациональному использованию топливно-энергетических ресурсов
Не допускать холостых пробегов автотранспорта и обеспечить его рациональное использование.
Не допускать в эксплуатацию автомобильный транспорт с неисправными и неопломбированными спидометрами.
Завести личные карточки ежедневного учета выдачи и расхода ГСМ на все машины и механизмы.
Осуществлять ежедневное выделение бензина и дизельного топлива под объем выполняемых работ
Регулярно проводить поверку и тех. обслуживание заправочных колонок.
Обеспечить подразделения мерными емкостями для выдачи ГСМ
Технические мероприятия по экономии топливно-энергетических ресурсов.
Топливо
Выполнить организационные мероприятия по ресурсосбережению ГСМ, сэкономить:
бензина – 7% или 3 тн12 млн. руб
диз.топлива – 3% или 6 тн.16 млн. руб
Электроэнергия.
Производить включение прожекторов типа "Солнышко" только во время производства работ.23,6 тыс.кВт/ч
Включение печей отжига и сушки электродвигателей производить только при полной их загрузке1,5 тыс.кВт/ч
Использовать для переработки грузов менее энергоемкие краны 13,0 тыс.кВт/ч
. Во время обеда отключать электроосвещение во всех цехах, кабинетах и кранах1,4 тыс.кВт/ч
Вытяжную вентиляцию в производственных цехах включать только во время производства работ.2,5 тыс.кВт/ч
Переоборудовать освещение малого склада ГТС Степянка на более экономичные светильники2,5 тыс.кВт/ч
. Уменьшить освещенность контейнерной площадки на 25% по ст. Степянка и ст. Колядичи18,0 тыс.кВт/ч
. На п/у Молодечно включение мачты наружного освещения производить только во время производства работ85,0 тыс.кВт/ч
В выходные дни и праздничные дни, а также при температуре наружного воздуха 0°С и выше сократить отпуск подачи тепла на 15%.
В таблице 4.1 предоставлены данные об экономическом эффекте достигнутом в результате внедрения некоторых из перечисленных мероприятий.
Таблица 4.1. Отчет по снижению расходов Минской механизированной дистанции погрузочно-разгрузочных работ за 1995 год.
| Наименование мероприятий | Кол-во чел. | Эконом.эффект (тыс.руб.) | |
| 1 | Высвобождение численности | 32 | 115700 |
| 2 | Предоставление отпусков без сохранения содержания | 545 | 28925 |
| 2753ч/дн | |||
| 3 | Экономия топливно-энергетических ресурсов: | ||
| -электроэнергия 125 тыс. КВт/ч | 94380 | ||
| - теплоэнергия 160 Гкал | 132000 | ||
| - жидкое топливо 12,5 тн. | 24765 | ||
| 4 | Реализация 4-х малогабаритных погрузчиков и 2-х комплектов автостроп | 67000 | |
| 5 | Сокращение расходов на содержание служебного автотранспорта | 38500 | |
| ВСЕГО | 501270 |
Для сравнения в таблице 4.2 представлены мероприятия, которые были запланированы на 1-ый квартал 2000 года.
В таблице 4.3 показаны проценты выполнения мероприятий по экономии ресурсов за первый квартал 2000 года.
Таблица 4.3. Выполнение мероприятий по экономии ресурсов за 1 квартал 2000 года.