Шляхи зниження собівартості виробництва молока (на прикладі сільськогосподарського товариства з обмеженою відповідальністю "Агрофірма "Зоря" Оржицького району Полтавської області)
У тваринництві навпаки спостерігається тенденція зростання працівників,що пов’язано із розширенням виробництва. У 2008 році їх питома вага становила 68,1%.
Характеризуючи коефіцієнт запасу праці взагалі по господарству, можна сказати,що підприємство використовує можливості персоналу не повністю, а лише на 88,4 % у 2008р. та на 90,7%, 87,6% у попередніх роках. Проте в розрізі окремих галузей, в рослинництві потенціал персоналу використовується лише на половину, а у тваринництві перевищує норму.
2.3 Економічна ефективність виробництва молока
Важливою умовою підвищення ефективності господарської діяльності сільськогосподарського підприємства та його підрозділів є зниження собівартості виробництва продукції. Для розробки заходів, спрямованих на зниження собівартості продукції, робіт і послуг, підвищення економічної ефективності сільськогосподарського виробництва в майбутньому періоді, використовуються результати аналізу структури виробничих витрат та показників повної і виробничої собівартості [18, с.349].
Проаналізуємо структуру витрат для визначення виробничої собівартості продукції тваринництва, в цілому.
Таблиця 2.13
Структура витрат на основне виробництво у тваринництві в СТОВ "Агрофірма "Зоря" за 2006-2008 рр.
| Елементи витрат | 2006 р. | 2007 р. | 2008 р. |
| Витрати на оплату праці | 781,5 | 836,4 | 1432 |
| Відрахування на соціальні заходи | 106,1 | 134,5 | 326 |
|
Матеріальні витрати, що увійшли у собівартість продукції |
3151,9 | 3454,0 | 5878 |
| У тому числі | |||
| корми | 2220,4 | 2532,7 | 4334 |
| інша продукція сільського господарства (гній, підстилка) | 49,4 | 92,5 | 114 |
| нафтопродукти | 467,6 | 350,3 | 376 |
| електроенергія | 119,0 | 133,1 | 236 |
| запасні частини,ремонтні та будівельні матеріали для ремонту | 85,0 | 98,5 | 447 |
| оплата послуг і робіт іншим організаціям | 210,5 | 246,9 | 371 |
| Амортизація основних засобів | 27,1 | 140,0 | 37 |
| Інші витрати (включаючи плату за оренду) | 142,5 | 294,2 | 149 |
| Усього витрат | 4209,1 | 4859,1 | 7822 |
Виробничі витрати на виробництво продукції тваринництва у 2008 році, зросли майже у 2 рази, цьому послужило зростання майже у 1,7 рази матеріальних витрат, у зв’язку із зростанням цін. Найбільше зросла вартість кормів (на 1801,3 тис. грн, порівняно з 2007 р., та на 2113,6 тис. грн., порівняно із 2006) та запасних частин і ремонтних матеріалів,що зросли у 4,5 рази у порівнянні з 2007 роком. Зросла також вартість електроенергії, в зв’язку із підвищенням тарифів за 1 кВт.
Але у 2008 році були і позитивні зрушення, а саме зниження витрат на амортизацію основних засобів та плати за оренду.
Основними заходами щодо зниження собівартості продукції тваринництва, які застосовуються на нашому підприємстві є підвищення продуктивності тварин, удосконалення кормової бази та впровадження механізації основних виробничих процесів. Стратегічною метою є також введення нової високопродуктивної породи корів, яка поки що не реалізовується.
Звичайно за сучасних умов розвитку економіки країни, де постійно зростають ціни і зменшується дотація виробництва продукції тваринництва, досить важко зменшувати вартість статей витрат на виробництво, а отже і зменшувати собівартість та забезпечувати високорентабельне виробництво продукції тваринництва. Таке різке збільшення виробничої собівартості не супроводжується таким же збільшенням закупівельної ціни,що пропонують переробні підприємства. Тому виробництво продукції тваринництва в основній своїй масі є збитковим і не лише в нашому господарстві, а і вцілому по Україні [27, с.135].
Єдиним видом продукції тваринництва, виробництво якого є в основному прибутковим, являється виробництво молока. Для СТОВ "Агрофірма "Зоря" виробництво молока приносило значні доходи протягом останніх трьох років, але і собівартість його виробництва постійно зростає.
Для аналізу визначимо структуру виробничої собівартості молока за останні 3роки в СТОВ "Агрофірма "Зоря" (таблиця 2.14) та проаналізуємо зміну виробничої собівартості протягом 2006-2008 років.
Таблиця 2.14
Структура виробничої собівартості 1ц молока за 2006-2008 рр. в СТОВ "Агрофірма "Зоря".
| Виробничі витрати | 2006 р. | 2007 р. | 2008 р. | |||
| грн. | % | грн. | % | грн. | % | |
| Прямі матеріальні витрати | 56,2 | 71,8 | 75,3 | 69,8 | 107,7 | 69,5 |
| у т. ч. корми | 32,3 | 41,2 | 73,6 | 68,2 | 95,9 | 61,9 |
| нафтопродукти | 17,9 | 22,8 | 1,2 | 1,1 | 5,3 | 3,4 |
| оплата послуг і робіт сторонніх організацій. | 4,5 | 5,8 | - | - | 3,3 | 2,1 |
| решта матеріальних витрат. | 1,5 | 2,0 | 0,5 | 0,5 | 3,2 | 2.1 |
| Прямі витрати на оплату праці. | 15,9 | 20,3 | 20,9 | 19,4 | 37,3 | 24,1 |
| Інші прямі витрати на загальновиробничі витрати - всього | 6,2 | 7,9 | 11,7 | 10,8 | 9,9 | 6,4 |
|
З них амортизація необоротних активів |
0,6 | 0,8 | 3,6 | 3,3 | 1,2 | 0,7 |
| відрахування на соціальні заходи. | 1,9 | 2,4 | 3,3 | 3,1 | 8,1 | 5,2 |
| решта ін. прямих загальновиробничих витрат | 3,7 | 4,7 | 4,8 | 4,4 | 0,6 | 0,5 |
| Виробнича собівартість, всього | 78,3 | 100 | 107,9 | 100 | 154,9 | 100 |
Як видно із таблиці виробнича собівартість1ц. молока в СТОВ "Агрофірма "Зоря" зростала протягом трьох останніх років (зміна виробничої собівартості 1ц. молока за 2006 - 2008 роки відображена на рисунку 1). І якщо у 2007 році, порівняно із 2006 роком, вона зросла лише на 29,6 грн, то у 2008 році зростання було більш значним і становило 47,0грн., у порівнянні з 2007 роком, та 76,6 грн з 2006 роком. Причиною цього є звичайно зростання матеріальних витрат та витрат на оплату праці,що займають левову частку у структурі виробничих витрат.
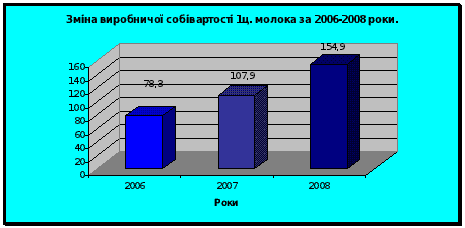
Рисунок 1
Детально проаналізуємо структуру виробничих витрат у 2008 році, і відобразимо її на рисунку 2.
Звичайно, як і у будь-якому іншому аграрному підприємстві Україні, найбільша питома вага у структурі виробничої собівартості молока належить кормам і становить 61,9 %. Причиною цього є висока ціна на купівлю кормів, тому можна сказати, що для зменшення вартості даної стататті витрат необхідно розвивати свою кормову базу, і більше уваги приділяти вирощування культур на зелений корм.
Ще однією затратною статтею являються витрати на оплату праці та відрахування на соціальні заходи, вони становлять 24, 1 % та 5,2 % відповідно.
Для їх зменшення можливо підприємству необхідно переглянути систему оплати праці, або ж застосовувати досягнення НТП, що забезпечують зниження затрат праці, а разом з тим і витрат на їх оплату.
Всі інші статті затрат становлять не високу питому вагу у структурі, і майже не відходять від середніх стандартів по Україні. Звичайно необхідно застосовувати певні заходи по зменшенню їх вартості, але до суттєвого зниження собівартості це не приведе.
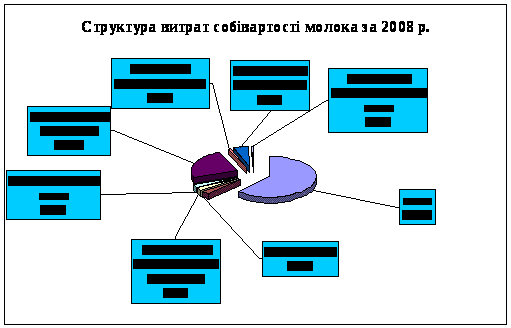
Рисунок 2
Основні шляхи зменшення собівартості молока, що намагаються застосовувати у нашому підприємстві розглянемо в 3 розділі курсової роботи.
Розглянемо економічну ефективність виробництва молока в підприємстві за досліджуваний період.
Таблиця 2.15
Економічна ефективність виробництва молока в СТОВ "Агрофірма"Зоря" за 2006 - 2008 роки.
| Показники | Молоко | ||
| 2006р. | 2007 р. | 2008 р. | |
| Поголів’я, гол. | 315 | 398 | 438 |
| Одержано продукції на 1 гол, кг | 6057,5 | 4465,8 | 4284,9 |
| Виробнича собівартість 1 ц, грн | 78,26 | 107,90 | 154,99 |
| Рівень товарності, % | 72,8 | 77,1 | 87,0 |
| Повна собівартість 1ц, грн | 87,36 | 116,85 | 161,9 |
| Ціна реалізації 1ц, грн | 93,69 | 147,72 | 190,83 |
| Прибуток, грн /гол. | 279,37 | 1062,81 | 1078,08 |
| Рентабельність, % | 7,2 | 26,4 | 17,9 |
Як бачимо з таблиці, поголів’я корів на підприємстві поступово зростає, але знижується показник одержання продукції на 1 гол, що свідчить про необхідність негайного застосування методів підвищення продуктивності корів молочного напрямку.
Поступова переорієнтація підприємства на молочно-зернову спеціалізацію приводить до того,що з року в рік зростає рівень товарності даного виду продукції. У 2008 році рівень товарності зріс на 9,9% порівняно з 2007 роком, та на 14,2% у порівнянні з 2006 роком.
Незважаючи на те, що спостерігається тенденція поступового підвищення виробничої та повної собівартості, підприємство отримує прибутки, що в розрахунку на 1 голову також зростали на протязі досліджуваного періоду. Але досягнення такого результату відбулося, за рахунок зростання ціни. Це є позитивним, по відношенню до підприємства, зрушенням, але знову звернемо увагу на необхідність покращення показника продуктивності худоби.
2.4 Кінцеві результати діяльності аграрного підприємства
Фінансові результати відображаються показниками одержаного прибутку та рівня рентабельності підприємства. Чим більше величина прибутку і вище рівень рентабельності, тим ефективніше функціонує підприємство, тим стійкіший його фінансовий стан.
Прибуток підприємства одержують, насамперед від реалізації продукції, а також від інших видів діяльності підприємства (здача в оренду основних засобів, земельних угідь, тощо).
Прибуток являє собою частину чистого доходу (виручки від реалізації) який одержують суб’єкти господарювання після реалізації продукції. Кількісно прибуток визначається різницею між виручкою від продажу продукції, робіт і послуг (після сплати податку на додану вартість, акцизного податку та інших відрахувань з виручки в бюджетні та не бюджетні фонди) і повною собівартістю реалізованої продукції. Збільшення реалізації прибуткової тобто рентабельної продукції збільшує прибуток і тим покращує фінансовий стан підприємства. Навпаки, збільшення реалізації збиткової продукції негативно впливає на прибуток і фінансовий стан підприємства.
Тому фінансові результати діяльності слід вивчати у взаємозв’язку з використанням і реалізацією продукції.
Обсяг реалізації і величина прибутку, рівень рентабельності залежить від виробничої, постачальної, маркетингової комерційної і фінансової діяльності підприємства, тобто результати відображають в собі всі сторони господарської діяльності.
Підприємства, які одержують прибуток вважають рентабельними. Окремі господарства мають різні розміри виробничих ресурсів і одержують неоднаковий прибуток. Тому для оцінки їх економічної ефективності виникає потреба враховувати не лише абсолютну суму прибутку, але й віднесення її до ресурсів, що використовуються у процесі виробництва. Загальну оцінку щодо цього проводять за допомогою показників рентабельності [10, с.347].
В ринкових умовах виникла необхідність визначення різних показників рентабельності, які характеризують виробничу, комерційну і фінансову діяльність підприємств.
Рівень рентабельності витрат - це відношення прибутку до повної собівартості реалізованої продукції. Він характеризує економічну ефективність тієї частини засобів, яка відображена у витратах на виробництво і реалізацію товарної продукції. Цей показник визначається щодо всієї реалізованої продукції господарства в цілому, за галузями (рослинництво і тваринництво), окремими видами продукції та каналами реалізації [21, с.74].
У таблиці 2.15 визначено рентабельність виробництва основних видів продукції в СТОВ "Агрофірма "Зоря" за 2006-2008 роки.
Найвищий прибуток, а разом з тим і найвищий рівень рентабельності підприємство отримало у 2008 році. (5594 тис. грн та 38,0 %, відповідно). Взагалі 2008 рік виявився найбільш прибутковим для підприємства (однією з головних причин цього є отримання високих урожаїв по основним видам сільськогосподарської продукції), в цьому році було отримано прибуток навіть у тваринництві, що було збитковим на протязі 2006, 2007 років.
Для підприємства неефективним є виробництво м’яса ВРХ, яке було збитковим для підприємства, протягом всіх трьох років, і навіть у 2008 році принесло 348,7 тис. грн. збитку.
Натомість найефективнішим є виробництво соняшника,що забезпечувало найвищі рівні рентабельності серед виробництва продукції не лише рослинництва, але і в цілому по господарству. У 2007 році рівень рентабельності соняшника становив 159,5 %.
Виробництво молока також є рентабельним у СТОВ "Агрофірма "Зоря" і на протязі досліджуваного періоду приносило стабільні прибутки.
Також у 2008 році підприємство вперше зайнялося виробництвом сої, і це принесло досить гарні результати - 272,1 тис. грн. прибутку та 105,1 % рентабельності.
Таблиця 2.15
Рентабельність виробництва продукції в СТОВ "Агрофірма "Зоря" за 2006-2008 рр.
|
Галузі та види продукції |
2006р. | 2007р. | 2008 | |||||||||
| Виручено, тис. грн | Повна собівартість, тис. грн | Прибуток (збиток), тис. грн | Рівень рентабельності, % | Виручено, тис. грн | Повна собівартість, тис. грн | Прибуток (збиток), тис. грн | Рівень рентабельності, % | Виручено, тис. грн | Повна собівартість, тис. грн | Прибуток (збиток), тис. грн | Рівень рентабельності, % | |
| 1. Рослинництво, всього | 3271,5 | 2674,7 | 596,8 | 22,3 | 3389,9 | 2618,9 | 771,0 | 29,4 | 13876,6 | 8477,1 | 5399,5 | 63,7 |
| у тому числі: зернові | 1543,5 | 1455,9 | 87,6 | 6,0 | 1543,9 | 1117,0 | 426,9 | 38,2 | 10349,6 | 6620,1 | 3729,5 | 56,3 |
| соняшник | 588,8 | 463,5 | 125,3 | 27,0 | 1109,5 | 427,6 | 681,9 | 159,5 | 2952,9 | 1571,0 | 1381,9 | 87,9 |
| цукровий буряк | 1057,0 | 660,6 | 396,4 | 60,0 | 655,9 | 1002,9 | -347 | -34,6 | - | - | - | - |
| Соя | - | - | - | - | - | - | - | - | 531,1 | 259 | 272,1 | 105,1 |
| інша продукція | 70,8 | 77,1 | -6,3 | -8,2 | 50,3 | 41,9 | 8,4 | 20,0 | 43,0 | 27,0 | 16,0 | 59,3 |
| 2. Тваринництво, всього | 2559,9 | 2905,5 | -345,6 | -11,9 | 3284,7 | 3696,4 | -411,7 | 11,1 | 6423,5 | 6229 | 194,5 | 3,1 |
| у тому числі: молоко | 1302,7 | 1214,7 | 88,0 | 7,2 | 2024,3 | 1601,3 | 423 | 26,4 | 3116,2 | 2644 | 472,2 | 17,9 |
| м'ясо ВРХ | 772 | 1214,1 | -442,1 | -36,4 | 961,6 | 1712,2 | -750,6 | -43,8 | 1915,3 | 2264 | -348,7 | -15,4 |
| м’ясо свиней | 462,0 | 415,1 | 47,0 | 11,3 | 292,9 | 376,1 | -83,2 | 22,1 | 1366,3 | 1305 | 61,3 | 4,7 |
| інша продукція | 1,0 | 1,1 | -0,1 | -9,1 | 5,9 | 6,8 | -0,9 | -13,2 | 25,7 | 16,0 | 9,7 | 60,6 |
| 3. Промислова продукція | 2097,8 | 1705,8 | 392,0 | 22,9 | - | - | - | - | - | - | - | - |
| Разом по господарству | 8916,8 | 8359,1 | 557,7 | 6,7 | 6674,6 | 6315,3 | 359,3 | 5,7 | 20300,1 | 14706,1 | 5594 | 38,0 |
Для оцінки ефективності виробництва в аграрних підприємствах важливе значення має і такий показник, як приведена маса прибутку, що визначається діленням одержаного підприємством валового прибутку на площу сільськогосподарських угідь (поголів’я тварин). Цей показник набуває особливого значення для характеристики ефективності виробництва окремих видів продукції.
Таблиця 2.16
Маса прибутку з розрахунку на 1 ц реалізованої продукції та одиницю площі (1 гол. худоби), грн в СТОВ "Агрофірма "Зоря" за 2006-2008 рр.
| Види продукції | 2006 р. | 2007 р. | 2008р. | |||
|
маса прибутку на 1 га посіву, (1 гол. худоби) |
маса прибутку на 1 ц реалізованої продукції |
маса прибутку на 1 га посіву, (1 гол. худоби) |
маса прибутку на 1 ц реалізованої продукції |
маса прибутку на 1 га посіву, (1 гол. худоби) |
маса прибутку на 1 ц реалізованої продукції | |
| Рослинництво | 346,57 | х | 418,79 | х | 3121,0 | х |
| зернові всього | 72,12 | 2,77 | 314,60 | 22,28 | 3215,00 | 25,3 |
| соняшник | 626,5 | 19.09 | 3409,5 | 128,64 | 3454,75 | 76,77 |
| цукровий буряк | 1321,33 | 5,90 | -123,29 | - 8,18 | - | - |
| соя | - | - | - | - | 1600,59 | 106,74 |
| Тваринництво | ||||||
| молоко | 279,37 | 6,33 | 1062,81 | 30,87 | 1078,08 | 28,92 |
| м’ясо: ВРХ | -349,5 | -272,4 | -602,41 | -418,4 | -298,54 | -161,14 |
| свині | 88,18 | 70,15 | -119,37 | -182,46 | 81,30 | 51,77 |
Маса прибутку на 1 га посівів та на 1 ц. реалізованої продукції у 2008році значно зросла, порівнюючи з попередніми роками. Навіть збитки по виробництву м’яса ВРХ у 2008 році значно нижчі від попередніх років. Стратегічною культурою для СТОВ "Агрофірма "Зоря" являється соняшник, що забезпечує найвищу масу прибутку на 1 га посіву та на 1 ц. реалізованої продукції у рослинництві. У тваринництві слід приділити увагу виробництву молока, що на відміну від двох інших галузей не приносить підприємству збитки.
3. Шляхи і фактори зниження собівартості продукції
Практично для всіх регіонів, галузей і підприємств країни одним із головних шляхів підвищення рентабельності виробництва є різке скорочення витрат на виробництво і реалізацію продукції. Це зумовлено високим рівнем собівартості сільськогосподарської продукції в Україні через недосконалу технологію та організацію виробництва і, як наслідок, значну трудо-, енерго- і фондомісткість продукції. До того ж за останні роки відбулося суттєве підвищення собівартості продукції як унаслідок різкого посилення диспаритету цін на сільськогосподарську і промислову продукцію (за 1991-2007 рр. зростання цін на продукцію галузей першої сфери АПК в 6 разів, а третьої сфери - в 2,5 рази перевищуванні зростання цін на продукцію сільськогосподарського господарства), так і через значне зниження врожайності культур і продуктивності тварин. Темпи, якими підвищувалася собівартість та ціни на тваринницьку продукцію різняться між собою. Повна собівартість 1 ц. м’яса ВРХ зросла у 2007 р. порівняно з 1995 р. в 11,8 раза, а реалізаційна ціна лише в 9,1 раза, собівартість 1000 штук яєць зросла у 4,1 раза, а ціна - лише у 2,8 раза, собівартість вовни зросла у 4,7 раза, а ціна - у 2,7 раза.
По-іншому виглядає ситуація у співвідношенні повної собівартості і ціни реалізації молока та свиней у живій масі. Собівартість 1 ц. молока підвищилася за період 1995-2007 рр. у 6,06 раза, ціна у 7,6 раза, свинини - 7,9 та 8,6 раза відповідно. Завдяки такому співвідношенню, коли ціна зростає більшими темпами ніж собівартість продукції, такі галузі скотарства мали вищі показники економічної ефективності, порівняно з рештою галузей [17, с.352].
Саме тому вирішення питання зниження собівартості продукції, особливо сільського господарства, досить гостро стоїть на сьогоднішній день.
В даному розділі розглянемо основні способи зниження собівартості продукції молочного скотарства, застосування яких, як найбільше забезпечує зниження витрат виробництва.
3.1 Противитратний механізм та його роль у зниженні собівартості молока
Противитратний механізм АПК - це спосіб функціонування сукупності економічних підойм та стимулів у системі економічного механізму з метою забезпечення зниження питомих виробничих витрат за зростання виробництва продукції на одиницю ресурсного потенціалу, підвищення її якості і збільшення маси споживчої вартості. Тобто елементи економічного механізму АПК (планування, госпрозрахунок; системи організації, оплати і стимулювання праці; ціноутворення; фінансово-кредитний механізм) у своїй сукупності й комплексному функціонуванні, що спрямовані на досягнення зазначеної вище мети, виступають водночас і елементами противитратного механізму.
На рівні підприємства особлива роль у зниженні витрат належить плануванню оптимальної галузевої структури методами багатоцільової оптимізації. При цьому один із субоптимальних варіантів плану розраховують за критерієм мінімуму виробничих чи приведених витрат. Результати кожного рішення аналізують, порівнюють з іншими варіантами оптимальних планів, одержаних за критеріями максимуму прибутку, валового доходу тощо і на цій основі складають найбільш прийнятний план, який сприятиме зростанню доходів господарства як унаслідок збільшення виробництва і реалізації продукції, поліпшення її якості, так і за рахунок зниження витрат. Більше уваги слід приділяти широкому впровадженню типових ресурсозберігальних мало- і безвідходних технологій.
Головним завданням противтратного механізму на підприємстві є пошук резервів зниження собівартості продукції. При цьому слід зауважити, що поняття "зниження собівартості" тут треба розуміти широко: не тільки абсолютне зниження (адже воно може бути неможливим через значний вплив зовнішніх факторів), а й відносне - порівняно з іншими підприємствами, що перебувають в аналогічних умовах.
У забезпеченні противитратної спрямованості всього економічного механізму важливу роль має відігравати ціноутворення. На жаль, в економічному управлінні виробництвом роль ціни як важливого інструменту обгрунтування об'єктивно виправданих витрат ігнорується. У результаті ціни сприймаються як інструмент відшкодування витрат, а не управління ними. Ураховуючи те, що однією з головних функцій ціни є кількісний вираз вартості товарів, ціни мають бути об'єктивними примусовими нормативами рівня витрат (міри споживання), які зобов'язують усі господарсько-виробничі та управлінські ланки запровадити суворі режими економії вже на початкових стадіях складання планів.
Однією з головних причин функціонування в народному господарстві, у тому числі і в АПК, витратного методу господарювання є недосконалість фінансово-кредитної системи. Переважання в минулому серед джерел розширеного відтворення бюджетного фінансування, хибна практика надання кредитів без належного економічного обґрунтування, використання їх для покриття збитків підприємств та об'єднань, що допускають безгосподарність, - усе це не відповідає принципам ринкового господарювання, спричинює нестримне зростання ресурсомісткості виробництва і собівартості продукції.
Головними об'єктами функціонування противитратного механізму АПК є виробничі формування, де відображаються всі його елементи, безпосередньо виробляється продукція і формуються витрати. На рівні підприємств та їхніх структурних підрозділів противитратний механізм формується і функціонує, відповідно, в системі господарського і внутрішньогосподарського розрахунку. Як свідчить досвід, поширені в сільському господарстві системи госпрозрахунку не здатні забезпечувати зниження ресурсо-місткості виробництва і собівартості продукції через відсутність комплексності впровадження і взаємодії елементів госпрозхрахунку, цільової спрямованості їх функціонування.
Насамперед це стосується системи матеріального стимулювання, котра здатна акумулювати в собі дію всіх елементів противитратного механізму. Однак широко застосовувані її форми спрацьовують на витратний метод господарювання, оскільки зорієнтовані на забезпечення зростания виробництва продукції без достатнього врахування рівня виробничих витрат та їхньої ефективності. Так, акордно-преміальнії система оплати праці й колективний підряд здебільшого стимулюють лише зростання виробництва продукції, адже розцінки при них обчислюють і застосовують без урахування вимог зниження собівартості продукції та випереджального підвищення продуктивності праці порівняно з його оплатою. Унаслідок цього хоч і підвищується продуктивність живої праці, собівартість продукції, як правило, зростає, а прибуток і рентабельність - зменшуються.
Паралельно із зазначеними формами стимулювання здійснюється і заохочення колективів госпрозрахункових підрозділів за економію виробничих витрат. Однак цей вид матеріального заохочення має формальний характер, підтвердженням чого є дані про дуже низьку питому вагу виплат за економію витрат у загальній сумі доплат за річними підсумками роботи трудових колективів.
У зв'язку з цим основними шляхами реалізації противитратного механізму в сільському господарстві на рівні підприємств є:
по-перше, розвиток форм господарювання на приватній основі на засоби виробництва і землю; господарських товариств, сільськогосподарських виробничих кооперативів, фермерських господарств, приватно-орендних підприємств, особистих господарств населення тощо. У цих господарствах зацікавленість суб'єктів підприємництва в економному використанні ресурсного потенціалу і витрачанні коштів незрівнянно вища порівняно з підприємствами колективної і державної власності;
по-друге, освоєння такої прогресивної форми організації і стимулювання праці, як підприємницький розрахунок [30, с.337-39].
3.2 Підвищення продуктивності молочного стада
Під продуктивністю тварин розуміють вихід продукції на 1 голову за відповідний період (день, місяць,рік). ЇЇ показники відображають якісний рівень розвитку тваринництва. Підвищення продуктивності на основі зміцнення кормової бази, використання досягнень генетики, селекцій, нових біологічних методів якісного поліпшення стада є головним напрямом сталого і динамічного розвитку тваринництва.
Зниження продуктивності тварин в сільськогосподарських підприємствах досягло критичної межі у 1997 році: в Україні продуктивність 1 корови у 1990р. - 2941 кг., у 1997-1389 кг. Підвищення продуктивності в останні роки (2008 р. - 3083 кг.) на перший погляд може свідчити,що у розвитку галузі молочного скотарства намітилися позитивні тенденції.
Проте на сьогодні стан розвитку молочного скотарства залишається важливим аспектом вирішення продовольчої проблеми в Україні та Полтавській області й визначається погіршенням ситуації в роки ринкових перетворень. Проблеми, які нагромадилися за останні 15 років і практично не вирішуються нині, найгостріше проявляються на ринку м’ясо-молочної продукції, відчутно позначаючись на рівні постачання молочних продуктів і молока громадянам [20, с.62-63].
У Полтавській області валове виробництво молока у 2002-2006 рр. становило 234,5 тис. т., що менше, порівняно з 1990-1992 рр., на 75,24% й зумовлене зменшенням поголів’я корів.
Підвищення продуктивності тварин являється одним із головних шляхів підвищення виробництва молока та зниження собівартості продукції.
Програмою розвитку молочного скотарства у Полтавській області передбачено, що збільшення продуктивності молочної худоби здійснюватиметься за рахунок якісного покращення поголів’я та умов вирощування молодняку, інтенсифікації кормовиробництва, що забезпечить реалізацію генетичного потенціалу корів у товарних господарствах не нижче 4 тис. кг молока, в племрепродукторах - на рівні 5-5,5, в племзаводах - 6-7 тис. кг молока від однієї корови за рік. Продуктивність молочного стада області досягне у 2015 році 4100 кг молока на корову, в тому числі в господарствах населення - 3900, у сільськогосподарських підприємствах - 4350 кг
Розглянемо основні шляхи підвищення продуктивності худоби у молочному скотарстві.
Важливою умовою для отримання високих показників ефективності виробництва молока є економне витрачання кормів, оскільки в структурі собівартості на них припадає більше 55% затрат. За умови недостатнього забезпечення корів кормами цього можна досягти за рахунок нормування годівлі залежно від їх продуктивності, фізіологічного стану, живої маси та віку.
Групування корів за величиною добових та за попередню лактацію надоїв - спроба нормувати годівлю дійсно відповідно до продуктивності. Проте такий метод не знаходить широкого застосування, оскільки при цьому виникає проблема нестабільності (постійного переформування) груп, корови від цього стають неспокійними, а їх молочна продуктивність при кожному переформуванні зменшується на 4-5%.
Для значного підвищення продуктивності молочної худоби важливою є організація достатньої й повноцінної годівлі. Збалансовані за всіма поживними речовинами і енергією раціони підвищують продуктивність тварин на 25-30%, знижують витрати кормів на 30-35%, а собівартість виробництва продукції - на 20%.
У годівлі тварин молочного стада найбільше використовуються об’ємисті корми, концкорми та деякі відходи промисловості, яка переробляє сільськогосподарську сировину.
Загальновідомою вважається точка зору, згідно з якою рівень надою корови збільшується з ростом витрат кормів на годівлю. Однак величина надою обмежується біологічною здатністю тварини, а саме генетичним потенціалом.
Тому залежність надою від рівня годівлі має нелінійних характер. Тобто, при досягненні певної величини годівлі, прибуток за рахунок підвищення надою зможе покрити додаткових витрат на годівлю і економічні показники виробництва молока будуть зменшуватися. Таким чином, з економічної точки зору існує оптимальний рівень витрат на годівлю, при якому досягається максимальний економічний ефект.
Розглянемо вплив рівня витрат кормів на продуктивність корів. (мал.3.)
Малюнок 3
Залежність надою корів від рівня витрат кормів
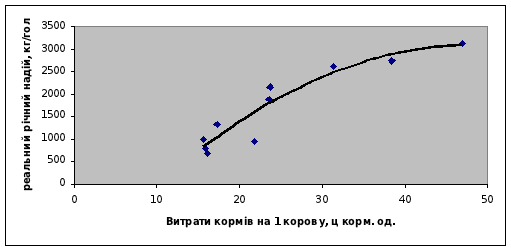
Залежність середньорічного надою від рівня витрат кормів характеризує наступне рівняння: y = - 2,0665x2 + 201,77x - 1819,9. Економічний зміст даного рівняння наступний: при збільшенні витрат кормів на 1 гол. на 1 ц корм. од. продуктивність праці збільшується на 201,77 кг, а середнє прискорення зміни щорічних рівнів продуктивності корів становить - 2,0667. величина зведеного коефіцієнта детермінації свідчить про те, що 90% варіабельності надою зумовлені отриманою залежністю від годівлі, тобто в діапазоні, який вивчався, рівень годівлі є найважливішим показником, що зумовлює надій.
Суттєвого значення при вирощуванні тварин на молочних фермах необхідно надавати режимові годівлі, під яким розуміють кратність, черговість та час роздавання кожного виду корму (кормосуміші) на протязі доби. На фермі повинна бути створена спокійна обстановка для поїдання і пережовування кормів, тобто забезпечено сприятливі умови для протікання фізіологічних процесів, пов’язаних з утворенням молока.
Част, багатократне (7-8 і більше разів за добу), безсистемне роздавання кормів порушує відпочинок тварин, їх жуйні процеси, що негативно позначається на перетравлюванні і засвоюванні поживних речовин кормів та синтезі молока, а також пов’язане із збільшенням затрат праці та енергетичних ресурсів. Проте наукові дослідження доводять доцільність використання багатократного роздавання кормів коровам, яке погоджується з їх поведінкою і сприяє підвищенню молочної продуктивності на 10-15%.
Доїння корів на доїльних майданчиках ефективне не лише в умовах безприв’язного, але й прив’язного утримання. При цьому досягається набагато вища якість молока та вища продуктивність праці, суттєво змінюється організація і характер праці оператора машинного доїння, відкриваються більші можливості для механізації та автоматизації ручних операцій, а також здешевлюються операції по транспортуванню молока до молочної, досягається економія у будівництві, забезпечує хороші умови для технічного обслуговування доїльного та молочного обладнання, яке сконцентроване в одному місці. Враховуючи все це, можна стверджувати, що найближче майбутнє за безприв’язним утриманням та доїнням корів на доїльних майданчиках. В умовах літнього пасовищного утримання рекомендується використовувати доїльні майданчики прохідного типу УДС-3Б або подібні до них.
Влітку в більшості господарств створюються сприятливі умови для оздоровлення тварин, підвищення їх продуктивності та покращення відтворювальних функцій і зниження собівартості одержуваного молока. В цей час найбільш зручно проводити ремонт тваринницьких приміщень, їх чищення та дезінфекцію.
3.3 Маркетингові дослідження ринку молока та молочної продукції
Розглянемо ринок молока - продукції однієї з головних галузей підприємства. Специфічними особливостями товарного ринку молока і молочних продуктів, зумовленими їхніми властивостями, є низька транспортабельність і непридатність до тривалого зберігання. А відтак має бути створений стабільний ринок збуту для виробника протягом усього року, гарантоване надходження молочної сировини на молокопереробні підприємства і, відповідно, - безперебійне забезпечення населення продуктами щоденного попиту: незбираним молоком, кисломолочною продукцією, сиром, сметаною та ін. При цьому всі ланки технологічного ланцюжка: виробництво - заготівля - переробка - реалізація продукції мають функціонувати скоординовано й ритмічно.
Молочне скотарство України перебуває нині у надзвичайно тяжкому, кризовому стані. Так, виробництво молока за останні 16 років зменшилось на 49 % головним чином через скорочення поголів'я корів на 44 % Це призвело до різкого скорочення споживання молока населенням. Якщо в 1990 р. споживання молока в розрахунку на душу населення (373 кг) наближалось до рекомендованих норм (390 кг) та обсягу в розвинених країнах світу, то в 2007 р. скоротилось до 223 кг.
Головними причинами цього є передусім загальна економічна криза в країні і, як наслідок, падіння платоспроможного попиту населення, а також диспаритет цін, з одного боку на продукцію промисловості й сільського господарства, а з іншого - на продукцію рослинництва й тваринництва. В обох випадках це не на користь, сільського господарства і тваринництва. Так, виробництво молока в господарствах суспільного сектору є стабільно-збитковим причому рівень збитковості коливається від 54 % у 1997 р. до 0,8% у 2006 р. Виробництво молока завдало цим господарствам у 2006 р. 194 млн. грн збитків, або 138 грн з розрахунку на одну корову. У той же час переробка молока всі ці роки в цілому на підприємствах молочної промисловості була рентабельною.
Зменшення виробництва молока спостерігалось лише в суспільному секторі (у 5,5 раза). У приватних господарствах населення виробництво молока зросло в 1,8 раза. Питома вага особистих господарств населення у валовому виробництві молока підвищилась за цей період з 24 до 76 %. Проте абсолютне і відносне зростання виробництва у приватному секторі не могло компенсувати спад виробництва в суспільному секторі.
Зменшення обсягів виробництва молока вкрай негативно вплинуло на роботу підприємств молочної промисловості, де обсяги виробництва продукції з незбираного молока скоротились більш ніж у 3,5 раза, масла тваринного - майже в 3,4 раза. Слід особливо підкреслити, що заготівля молока переробними підприємствами зменшилась у 4.5 раза, тимчасом як обсяги виробництва молока - лише в 1,7 раза. Якщо в 1990 р. в цілому по