Мировой рынок золота



 4
ный банк
Покупка золота по цене спот 3. Продажа золота по цене спот
Продажа золота по форвардной цене 4. Покупка золота по форвардной цене
Под АРБИТРАЖЕМ Арбитраж с золотом может быть временным и пространственным .В основном практикуется пространственный арбитраж с золотом.
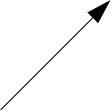
Пространственный арбитраж с золотом осуществляется по следующей схеме.
(Рис. 3)YYY



 Первый рынок
золота
Второй рынок
золота


1 2 3

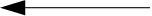 Арбитражёр
4 Деньги
1-покупка арбитражёром золота по первой цене
перевод купленного золота
продажа золота по второй (более высокой ) цене
перевод денег , полученных от продажи золота
Пространственный арбитраж с золотом - это операция , проводимая с целью получения прибыли за счёт различий в цене на золото на разных рынках золота , то есть производится покупка золота в одном банке и одновременная продажа его другому банку по более высокой цене. Сегодня российский рынок драгоценных металлов находится ещё в стадии становления . Поэтому операции своп и арбитраж с физическим металлом почти не проводятся.
2.2 БИРЖЕВЫЕ ОПЕРАЦИИ
К драгоценным металлам ,являющимся предметом биржевых сделок, относится прежде всего золото.
Биржевые сделки могут проводиться с золотом как с физическим металлом , так и с ценными бумагами ,обеспеченными золотом.
Ценные бумаги , обеспеченные золотом ,- это предмет сделок на фондовой и фьючерсной биржах. Крупными мировыми Биржами драгоценных металлов являются COMEX ( Нью- Йоркская срочная товарная биржа ) и MACE (Среднеамериканская товарная биржа - Чикаго)
Биржевые операции с драгоценными металлами включают четыре вида операций:
+торговлю драгоценными металлами
+ торговлю ценными бумагами , обеспеченными золотом
+ хеджирование
+фьючерсные операции
Торговля ценными бумагами , обеспеченными золотом -это торговля
облигациями золотого федерального займа. Она является традиционной формой биржевых сделок и осуществляется по отработанной схеме и стандартным правилам.
Хеджирование- (англ. Heaging - ограждать) означает страхование рисков от неблагоприятного изменения цен( курсов) .Y
Хеджирование по золоту представляет собой систему операций по страхованию рисков от хеджирования по золоту заключается в системе купли- продажи срочных неблагоприятных изменений цен на золото .
Сущность контрактов ( форвардного или опционного )и заключения сделок , учитывающих вероятные изменения цен на золото в будущем.
В хеджировании участвуют хеджер и спекулянт .
Хеджер -это лицо, осуществляющее хеджирование .Хеджер по золоту -это обычно юридическое лицо, то есть хозяйствующий субъект.
Хеджер приходит на рынок , чтобы передать кому-то свою долю риска .Он стремится снизить риск , вызванный неопределённостью цен на золото , с помощью покупки или продажи срочных контрактов. Это даёт ему возможность заранее зафиксировать цену на золото и сделать его доходы или расходы предсказуемыми.
Спекулянт - это лицо . идущее на заранее рассчитанный и приемлемый для себя риск.
Существуют две операции хеджирования :
1)на повышение
2)на понижение
Хеджирование на повышение представляет собой операцию по покупке срочных контрактов.Оно применяется в тех случаях , когда необходимо застраховаться от возможного повышения цены на золото в будущем. Цель его - установить цену покупки золота намного раньше , чем хеджер будет покупать золото .При этом хеджер приобретает контракт, дающий ему право купить золото через какой-то срок по цене , установленной в контракте в день его приобретения.
Хеджирование на понижение представляет собой операцию по продаже срочных контрактов.Оно применяется в тех случаях , когда необходимо застраховаться от возможного снижения цены на золото в будущем.Цель его- установить цену продажи золота раньше , чем хеджер будет продавать золото. В этом случае хеджер продаёт контракт , дающий ему право продать золото через какой-то срок по цене , установленной в контракте в день его продажи.
Хеджирование осуществляется с помощью форвардного контракта или опциона .
Форвардный контракт по золоту представляет собой обязательство для двух сторон ( продавца и покупателя) , заключивших этот контракт , то есть продавец обязан продать , а покупатель обязан купить определённое количество золота по зафиксированной в контракте цене в определённый день. Форвардная операция осуществляется путём заключения между продавцом и покупателем форвардного контракта.
Преимущество форвардной операции проявляется в отсутствии предварительных затрат на эту операцию и в защите от неблагоприятного изменения цен на золото .
Недостатком являются потенциальные потери , связанные с риском упущенной выгоды Пример Y Хеджер заключил форвардный контракт сроком на два месяца на покупку 11 000 г золота марки ЗЛА-1П( см. приложение стр.28 )по форвардной цене 70 руб.( в нов . ценах с 1. 01 .98 ) за 1 г( в России в граммах)
Через два месяца на рынке золота могут возникнуть две ситуации .
1-я ситуация: Цена на золото составляет 72 тыс. руб . за 1г .
Тогда хеджер откажется от опциона и купит золото на наличном рынке .Экономия денежных средств ( потенциальная выгода) хеджера с учётом уплаченной им премии составит 38, 5 млн. Руб .
/(72-76)*11 000 - 5 500/
2 ситуация . Цена на золото составит 81 тыс. руб . за 1 г. Тогда хеджер реализует опцион и покупает золото по указанной страйк цене .Экономия денежных средств составит / (76- 81 ) *11 000 -5000/
Фьючерсные операции . Они проводятся либо с золотом как физическим металлом , либо с ценными бумагами , обеспеченными золотом . Фьючерсные операции - это купля -продажа активов по цене, фиксируемой в момент заключения сделки с исполнением операции через определённый промежуток .Здесь участвуют два субъекта : продавец актива и покупатель актива . При торговле золотыми фьючерсами важно :
предвидеть изменение цены золота в будущем по сравнению с датой её покупки
постоянно следить за изменением цены золота в течение всего срока действия фьючерса и , уловив нежелательную тенденцию , своевременно избавиться от фьючерсного контракта
Механизм фьючерсных операций с золотом аналогичен фьючерсным сделкам с валютой.
В настоящее время получили распространение виды сделок с опционами- это опционы с фьючерсными контрактами , в основе которых лежит золото. Торговля опционами с фьючерсными контрактами ведётся практически на всех фьючерсных биржах параллельно с торговлей фьючерсными контрактами . Преимуществом с фьючерсными контрактами , которые представляют производное от производного или, образно говоря , фиктивный капитал в квадрате , по сравнению с другими видами опционов является доступность цен , что облегчает заключение сделок , а также простота и дешевизна реализации опциона ( ёмкость фьючерсного рынка больше , чем рынка реального товара ) Y .В таблице приведены данные об опционах с фьючерсами на Нью-Йоркской срочной бирже -COMEX
Табл1.Y Данные об опционах с фьючерсными контрактами
на Нью-Йоркской срочной товарной бирже COMEX
|
COMEX |
|
|
фьючерсный контракт |
золото (100 унций) |
|
месяцы окончания срока действия опциона |
апрель , август , декабрь |
|
последний день торговли опционами |
вторая пятница месяца , предшествующего месяцу окончания срока действия опциона |
|
интервалы цен заключения сделок |
в зависимости от текущей цены :10 долл.., если цена меньше 300 долл.за унц., 20 долл. , при цене 300-500 долл.за унц ., 30 долл-500до 800 долл .за тр. унц., 40долл. при цне более 800 долл. |
|
котировка премий |
0,1 долл. за унцию ( 100 долл. на контракт) |
табл2.*.Котировки фьючерсных контрактов на золото на биржах COMEX и
MACE
| биржа | срок поставки | цена откр. | цена закр. | |
|
comex |
апрель |
294,7 |
295,1 |
|
| ЗОЛОТО |
май |
301,9 |
295,9 |
|
|
июнь |
297,3 |
296,9 |
||
|
mace |
июнь |
298 |
296,9 |
В России пока не существует Биржи драгоценных металлов ,но работают Ассоциации « Золотая Биржа» - ассоциация ,учреждённая 12 .09.96 . Учредителями являются банк Промстройбанк , Золото банк , а также золотодобывающие предприятия , крупные старательные артели . Цель учредителей ассоциации - создание в РФ сети торговых площадок , где будут проводиться операции с наличным золотом и производными финансовыми инструментами .Y Но в 1994 Роскомдрагмет предлагал ввести в обращение предъявительские сертификаты на золото.YY Тогда же предполагалось . что будут проводиться операции с фьючерсами и опционами на эти предъявительские сертификаты , и были разработаны проекты Временных правил расчётов по фьючерсным сделкам на предъявительские сертификаты Комдрагмета РФ на золото ,Правил фьючерсной торговли по индексам цен на золото (приложение стр.25-26) С мая 1995 г. фьючерсные операции с золотом проводит Российская Биржа. Золотой фьючерс включает 100 г золота 999,9 пробы .Сумма залога для участников сделки с золотым фьючерсом составляет 850 долл. США .
Залог вносится в рублях . YYY
¦3. ПОЛОЖЕНИЕ НА МИРОВОМ РЫНКЕ ЗОЛОТА
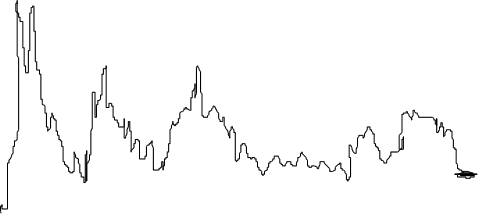
Начало 90-х годов ознаменовалось окончанием « золотого бума» , охватившего мировой рынок золота в прошедшее десятилетие . Высокий уровень цен на золото,(см. график ) который сложился на мировом рынке после кризисных потрясений 70-х годов . привёл к освоению новейших технологий разведки и разработки драгоценного металла , позволивших начать эксплуатацию значительного числа ранее нерентабельных месторождений YYYY
График 1.Среднегодовая мировая цена золота 1979-1997 Y
$тр.унц



 700
600
 500
400
 300
 200
1979 81 83 85 87 89 91 93 95 97
В последние годы ситуация на мировом рынке золота претерпела серьёзные изменения .С середины 1987 наблюдается тенденция снижения реальной ( с поправкой на инфляцию ) и даже текущей номинальной цены на жёлтый металл.
3.1 РАЗВИТИЕ МИРОВОГО ФИНАНСОВОГО РЫНКА ЗОЛОТА
Официальный (но не везде реальный) отказ от исполнения золотом двух функций денег - меры стоимости и средства обращения - привел к выводу золота из-под контроля денежных властей. Таким образом ,усилилось влияние рыночных сил. Либерализация золотого рынка в мире продолжается. Свободная купля - продажа, а особенно перемещение золота через границу, разрешены далеко не во всех странах (включая Россию). Даже свободные золотые рынки подвержены подробной, не сравнимой с другими товарами, регламентации. По мере увеличения свободы рынка ярче проявляется не самая приятная сторона рыночного ценообразования - сильные колебания цены.
На всех современных рынках, как финансовых, так и товарных, постоянно растет виртуальная часть - производные инструменты: фьючерсы, опционы и т.д. Эти детища экономического прогресса, призванные повысить ликвидность базового актива и хеджировать риски, превратились в огромную самостоятельную область извлечения прибыли. Оборот рынка реального золота с центрами в Лондоне и Цюрихе составляет всего 1 - 2% от оборота рынка «бумажного» золота с центрами в Чикаго и Нью-ЙоркеY
Поскольку доход здесь извлекается из разницы цен на базовый актив в разное время, то для его максимизации выгодно сильно раскачивать цену. Чем более развита виртуальная часть рынка, тем более он спекулятивен. В повышении цены золота в 1980 году до 850 долларов за унцию была очень велика роль чикагских спекулянтов, у многих из которых подошел срок исполнения форвардных контрактов. На последнем понижении цены золота был зафиксирован рекордный оборот рынка. Наблюдались большие объемы продаж золота крупными операторами с последующим приобретением по более выгодной цене*.
Важнейший источник обогащения на таком рынке - информация, поэтому особое внимание уделяется как плохим, так и хорошим новостям, значение которых умышленно преувеличивается.
3.2.ФАКТОРЫ , ВЛИЯЮЩИЕ НА МИРОВОЙ ФИНАНСОВЫЙ РЫНОК ЗОЛОТА
3.2.1 спрос и предложение
Одной из важнейших причин снижения мировой цены на золото явился опережающий рост его предложения по сравнению с увеличением спроса . Ювелирная промышленность , на которую приходится около 90 % спроса на жёлтый металл , не могла поглотить возросшие объёмы производства .В деловых кругах западного мира идёт пересмотр прежних взглядов на золото как на эффективное средство страхования от инфляции , падения курсов национальных валют.
3.2.2сезонность
Ещё одной особенностью современного развития мирового рынка золота стал сезонный характер в движении цен на металл . Он проявляется в том ,что эти цены достигают самого высокого в течение года уровня в середине зимы , тогда как в середине лета происходит падение цен .На февраль приходится Новый год в Китае, который становится одним из ведущих потребителей золота в мире Y
3.2.3государственные запасы золота
Заявление Швейцарии о возможной продаже (в случае одобрения изменения закона на всенародном референдуме) после 2000 года в течение десяти лет 1400 тонн из золотого запаса сказалось на ценах так, как будто сделка уже началасьYY
Поэтому не очень крупные продажи золота из резервов некоторых центральных банков, состоявшиеся в последнее время, рассматривались не сточки зрения физического объема, а как сигнал о формировании определенной тенденции. Если экстраполировать эту тенденцию до конца, то продажа всех официальных запасов выбросит на рынок 31 тысячу тонн золота (четверть всего имеющегося в наличии, 12 - летний объем добычи). Цена поползла вниз не из-за реальной продажи, а только лишь из-за того, что наметилась тенденция .
График 2. YYY
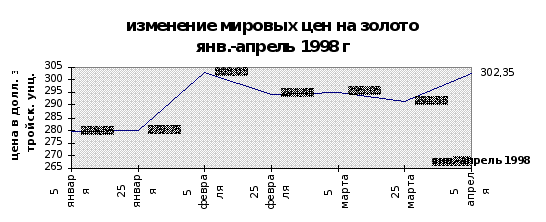
Сообщение ЦБ Бельгии о том , что в течение нескольких последних месяцев он продал из своих резервов 299 т золота на сумму 2,8 млрд. долл. США нанесло новый тяжёлый удар по котировкам золота . Сначала они «рухнули» сразу на 5 $ , опустившись до 287$ за тройск. унцию. Эксперты предрекали , что они вполне могут откатиться и к самой низкой за последние 18,5 года отметке -281,3 $ , зафиксированной в декабре 1997 года после крупной распродажи золота ЦБ Австралии .
При таком положении перспективы золотодобывающих корпораций выглядят мрачновато. Уже сейчас половина золотых рудников мира оказалась нерентабельной .Крупные концерны , и особенно те ,что хеджировали фьючерсные контракты , ещё как-то держатся .Но канадская компания «Barrick Gold» в союзе с ‘Swiss bank Co.’ Собираются поддержать мировые цены на золото с помощью проекта «монета третьего тысячелетия» . Юбилейная монета предположительно в одну тройскую унцию весом , стоимость которой будет тесно привязана к рыночной , по расчётам экспертов «Barrick Gold» , сможет абсорбировать до одной тысячи тонн «излишков золота».Y Сейчас общий мировой запас золота составляет 120 тыс. тонн , по рыночной цене это 1 триллион 200 тысяч долларов.YY
3.2.4добыча
В структуре мировой добычи постепенно сокращается доля ведущих стран и увеличивается доля развивающихся .Сейчас в мире идёт активная разведка целых неосвоенных районов .За последние пять лет расходы на разведку месторождений золота выросли в Африке