Инновационные технологии, применяемые для ремонта и восстановления оборудования на предприятии (на примере ОАО "Татнефть")
Таблица 2.7
Отходы производства и потребления ОАО «Татнефть» в 2005-2007 гг., тонн
| Показатели | 2005 год | 2006 год | 2007 год |
| 1 | 2 | 3 | 4 |
| Наличие отходов на начало года | 3,6 | 4,0 | 3,7 |
| из них нефтешламы | - | - | |
| Образовано отходов за год | 56688,3 | 129245,5 | 126874,3 |
| из них нефтешламы | 15037,9 | 45284,5 | 31174,6 |
| Обезврежено отходов на предприятии | 2889,0 | 4185,8 | 5408,9 |
| из них нефтешламы | 366,2 | 375,4 | 14 |
| Передано отходов сторонним организациям для переработки и захоронения | 55577,0 | 107298,0 | 106411,8 |
| из них нефтешламы | 13024,7 | 43085,6 | 29698,1 |
| Наличие отходов на предприятии на конец года | 4,0 | 3,7 | 3,3 |
Динамика образования отходов производства и потребления ОАО «Татнефть» в 2005-2007 гг. представлена на рис. 2.1.
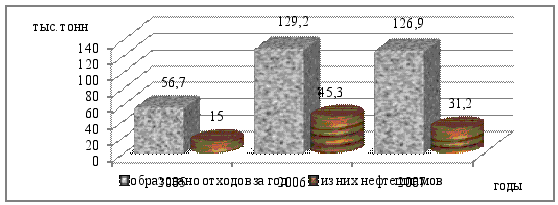
Рис. 2.1. Динамика образования отходов производства и потребления ОАО «Татнефть» в 2005-2007 гг.
Как видно из рис. 2.1 и по табл. 2.7, в 2007 году в ОАО «Татнефть» было образовано 126,9 тыс. тонн отходов, что на 70,2 тыс. тонн больше, чем в 2005 году и на 2,3 тонн меньше по сравнению с 2006 годом. Из них образовано нефтешламов – 31,2 тыс. тонн в 2007 году, тогда как в 205 году было образовано нефтешламов в объеме 56,7 тыс. тонн, а в 2006 году – 45,3 тыс. тонн.
Динамика обезвреживания и использования отходов производства и потребления ОАО «Татнефть» в 2005-2007 гг. представлена на рис. 2.2.
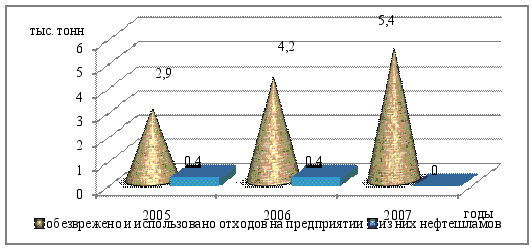
Рис. 2.2. Динамика обезвреживания и использования отходов ОАО «Татнефть» в 2005-2007 гг.
Как видно из рис. 2.2 и по табл. 2.7, динамика объемов обезвреживания и использования отходов ОАО «Татнефть» в 2005-2007 гг. имеет тенденцию к росту: с 2,9 тыс. тонн в 2005 году до 5,4 тыс. тонн в 2007 году.
Динамика отходов, передаваемых на переработку сторонним организациям, представлена на рис. 2.3.
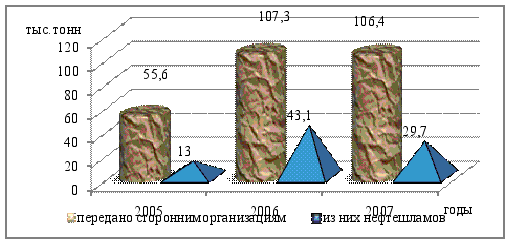
Рис. 2.3. Динамика отходов, передаваемых на переработку сторонним организациям ОАО «Татнефть», в 2005-2007 гг.
Таким образом, из рис. 2.3 и по табл. 2.7 видно, что динамика отходов, передаваемых на переработку сторонним организациям ОАО «Татнефть», в 2005-2007 гг. также имеет тенденцию к росту: с 55,6 тыс. тонн в 2005 году до 106,4 тыс. тонн в 2007 году.
С целью сокращения отходов в ходе добычи и подготовки нефти разрабатываются и внедряются новые технические средства и технологии. Кроме того, отходы используются как дополнительный, нетрадиционный источник сырья для получения товарной продукции – жидких углеводородов, вторичного полиэтилена, кабельной продукции и т.д.
Для сокращения образования отходов – замазученного и засоленного грунта при нарушении герметичности трубопроводов – применяется технология антикоррозийной защиты труб футерованием внутренней поверхности полиэтиленовыми трубами и нанесением внутреннего полимерного покрытия. Это позволило в десятки раз сократить аварийность трубопроводов и предотвратить образование тысяч тонн нефтешламов.
Для решения проблемы утилизации отходов полиэтилена введена в эксплуатацию линия гранулирования вторичных термопластов (отходов производства полиэтиленовых оболочек). Линия гранулирования полиэтиленовых отходов позволяет перерабатывать все образующиеся пластиковые отходы и возвращать их в основное производство, что решает проблему их утилизации, сокращает объёмы применения первичного полиэтилена в производстве трубных оболочек.
Образующийся в технологических процессах добычи и подготовки нефти нефтешлам рассматривается в ОАО «Татнефть» как дополнительный, нетрадиционный источник углеводородного сырья. Для его переработки введен в эксплуатацию ряд нефтешламовых установок. Это позволило переработать более 1 млн. тонн нефтешламов, получить дополнительно за последние 10 лет более 400 тыс. тонн нефти, ликвидировать около 100 амбаров для размещения нефтешламов [22, с. 117].
Для увеличения объемов переработки нефтешламов, сокращения транспортных затрат на их доставку к местам переработки, построены и введены в 2002 году в эксплуатацию еще две установки переработки нефтешламов - в НГДУ «Прикамнефть» и «Ямашнефть», строится ещё одна установка в НГДУ «Нурлатнефть».
Для утилизации отработавшего амортизационный срок кабеля создано специальное производство, которое позволяет разделывать его по всем составляющим (полиэтилен, медные жилы, металлическая броня). Полученное вторсырье используется при производстве эмальпроводов, полиэтиленовых катушек, товаров народного потребления. За годы эксплуатации установок разделки кабеля переработано 16 550 км кабельной продукции и получено 5148 тонн медной проволоки, изготовлено 2 856 тонн вторичного гранулированного полиэтилена.
Для решения проблемы утилизации люминесцентных ламп и ртутьсодержащих приборов в 1998 году смонтирована специальная установка демеркуризации производительностью 200 ламп в сутки. За эти годы утилизировано более 200 тыс. штук люминесцентных ламп.
В 2004 году построен специальный цех по переработке изношенных шин и отходов резинотехнических изделий методом высокотемпературного пиролиза мощностью 1,5 тыс. тонн в год. Продукты переработки шин - сажа, металлокорд, жидкий растворитель - используются как вторичное сырье.
Утилизация отработанных нефтепродуктов, в том числе индустриальных и моторных масел, проводится на специально созданном предприятии - ООО «Вторнефтепродукт», где отработанные масла очищаются на установках фирмы «Клекнер». Получаемые на установке масла соответствуют техническим требованиям, предъявляемым к маслам для смазки нефтепромыслового оборудования (станков-качалок и т.д.). Одна установка позволяет переработать за год более 4,8 тыс. тонн отработанных масел. При этом выход очищенных масел составляет около 75 %. Отходы технологического процесса отправляются в ЗАО «Татойлгаз» на дальнейшую переработку. За период эксплуатации этой установки собрано 10 853 тонны отработанных масел, регенерировано 9 603 тонны, получено очищенных масел в объёме 7 215 тонн, за 2007 год собрано и переработано 1 515 тонн [22, с. 118].
В компании создана комплексная система сбора и переработки отходов производства и потребления, использования их в качестве сырья для получения товарной продукции. Эта система включает в себя следующие производства:
переработка нефтешламов (нефтешламовые установки в ООО «Промэкология», НГДУ «Прикамнефть», «Ямашнефть», «Нурлатнефть»);
переработка изношенных шин, других отработанных резинотехнических изделий (установка УПАШ-1200 НГДУ «Лениногорскнефть»);
переработка полиэтиленовых отходов (линия гранулирования вторичных термопластов в ООО «Центре МПТ»);
переработка отработанного кабеля (ЦБПО по ЭПУ);
переработка отработанных индустриальных и моторных масел (ООО «Вторнефтепродукт») [22, с. 118].
Цех по переработке изношенных шин позволяет утилизировать данное сырьё в объёме 1 500 тонн в год, продукты переработки шин (металлокорд, жидкий растворитель) используются как вторичное сырье.
Показатели переработанных шин представлены в табл. 2.8.
Таблица 2.8
Переработка изношенных шин, тонн
| Показатели | 2005 год | 2006 год | 2007 год |
| 1 | 2 | 3 | 4 |
| Переработано | 232,2 | 129,6 | 145,8 |
| Получено: | |||
| жидкой фракции | 70,73 | 55,6 | 75,4 |
| твердой фракции | 100,7 | 46,4 | 50,3 |
| металлокорда | 40,0 | 10,8 | 12,7 |
Таким образом, в ОАО «Татнефть» переработано 232,2 тонн шин в 2005 году, 129,6 тонн в 2006 году и 145,8 тонн в 2007 году.
Большое внимание в Компании уделяется вопросу утилизации отходов чёрных металлов.
Показатели по сдаче лома черных металлов представлены в табл. 2.9.
Таблица 2.9
Сдача лома черных металлов, тонн
| Предприятие | 2005 год | 2006 год | 2007 год |
| 1 | 2 | 3 | 4 |
| Структурные и дочерние предприятия ОАО «Татнефть» | 21659,6 | 21783,4 | 22650,7 |
| Сторонние | 261,7 | 1031,4 | 1548,5 |
| Итого | 21921,3 | 22814,8 | 24199,2 |
Как видно из табл. 2.9, в 2005 году было сдано на переработку 21921,3 тонн металлолома, в 2006 году – 22814,8 тонн и 24 199,2 тонн в 2007 году.
В 2007 году был проведён ряд проверок, как со стороны надзорных органов федерального уровня, так и со стороны госорганов уровня субъектов
Российской Федерации. В результате ни на одном объекте, проверяемом государственными инспекторами, работы не были приостановлены. Компанией
разработаны мероприятия по дальнейшему предотвращению, выявлению и пресечению нарушений законодательства в области охраны окружающей среды, обеспечения соблюдения в ОАО «Татнефть» требований, в том числе нормативов и нормативных документов в области охраны окружающей среды, а также обеспечения экологической безопасности.
3. Оценка влияния внедрения мероприятий по использованию вторичных ресурсов на финансовые результаты предприятия
Общая эффективность мероприятий по использованию вторичных ресурсов в ОАО «Татнефть», представлена в табл. 3.1.
Таблица 3.1
Эффект от всех мероприятий по использованию вторичных ресурсов, проведенных в ОАО «Татнефть» в 2007 году
| № п/п | Наименование показателей | Ед.изм. | Сумма |
| 1 | 2 | 3 | 4 |
| 1 | Изменение затрат по элементам затрат: | ||
| -сырье | млн.руб. | -187,960 | |
| -транспорт | млн.руб. | -4,237 | |
| -амортизацию | млн.руб. | 14,585 | |
| -налог на имущество | млн.руб. | 5,481 | |
| 2 | Прирост балансовой прибыли | млн.руб. | 172,131 |
| 3 | Налог на прибыль | млн.руб. | 41,311 |
| Итого эффект от мероприятий в 2007 г. | млн.руб. | 130,820 | |
Таким образом, общий эффект от внедрения мероприятий по использованию вторичных ресурсов в ОАО «Татнефть» в 2007 году составил 130,820 млн. руб.
В результате внедрения мероприятий по использованию вторичных ресурсов финансовые результаты деятельности ОАО «Татнефть» изменились, что представлено в табл. 3.2.
Таблица 3.2
Изменение финансовых результатов деятельности ОАО «Татнефть» до и после внедрения мероприятий по вторичному использованию ресурсов
| № п/п | Наименование показателей | Ед. изм. | До внедрения | За счет внедрения | После внедрения |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2 | Себестоимость товарной продукции | млн.руб. | 136432,820 | -130,820 | 136302 |
| 3 | Прибыль до налогообложения | млн. руб. | 60996,869 | +172,131 | 61169 |
| 4 | Налог на прибыль | млн. руб. | 17350,689 | +41,311 | 17392 |
| 5 | Чистая прибыль | млн. руб. | 1664,180 | +130,820 | 43812 |
| 6 | Рентабельность | % | 44,71 | +0,17 | 44,88 |
Таким образом, за счет внедрения мероприятий по использованию вторичных ресурсов в 2007 году в ОАО «Татнефть» произошли следующие изменения:
себестоимость товарной продукции уменьшилась на 130,820 млн. руб.;
прибыль до налогообложения выросла на 172,131 тыс. руб.;
рентабельность реализованной продукции выросла на 0,17%.
Динамика рентабельности производства ОАО «Татнефть» до и после внедрения мероприятий по использованию вторичных ресурсов представлена на рис. 3.1.
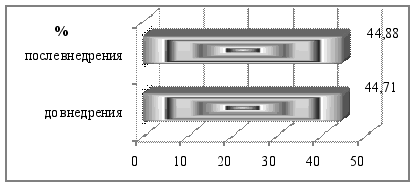
Рис. 3.1. Динамика рентабельности производства ОАО «Татнефть» до и после внедрения мероприятий по использованию вторичных ресурсов
Таким образом, все проведенные в ОАО «Татнефть» мероприятия по использованию вторичных ресурсов экономически эффективны и в 2007 году приносят дополнительную прибыль. Рентабельность производства выросла за счет проведения мероприятия на 0,17% и составила 44,88%.
4. Расчетная часть
Таблица 4.1
Калькуляция себестоимости добычи товарной нефти по НГДУ
|
№ п/п |
Наименование статей затрат |
Себестоимость до внедрения |
Дополнитель- ные затраты Δ C, тыс.руб. |
Себестоимость после внедрения |
||
|
Всего затрат (С1), тыс.руб. |
На 1 тонну валовой нефти (C1) |
Всего затрат (C1), тыс.руб. |
На 1 тонну валовой нефти (C2) |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
Расходы на энергию по извлечению нефти |
99125 | 66,40 | 4116,80 | 103241,80 | 66,41 |
|
2 |
Расходы по искусственному воздействию на пласт |
393355 | 263,50 | 16337,00 | 409692,00 | 263,53 |
|
3 |
Основная и доп. зарплата производственных рабочих |
39207 | 26,30 | 39207,00 | 25,22 | |
| 4 | Дополнительная зарплата производственных рабочих | |||||
| 5 |
Отчисления на социальное страхование |
9733 | 6,50 | 9733,00 | 6,26 | |
| 6 | Амортизация скважин | 76932 | 51,50 | 17252,08 | 94184,08 | 60,58 |
| 7 | Расходы по сбору и транспортировке нефти | 133158 | 89,20 | 5530,40 | 138688,40 | 89,21 |
| 8 | Расходы по технологической подготовке нефти | 119087 | 27,04 | 1676,48 | 120763,48 | 77,68 |
| 9 | Расходы на подготовку и освоение производства | - | - | - | - | |
| 10 | Расходы на содержание и эксплуатацию оборудования | 706396 | 473,30 | 706396,00 | 454,39 | |
| В т.ч. расходы по подземному ремонту скважин | 299149 | 200,40 | 299149,00 | 192,43 | ||
| 11 | Цеховые расходы | 514881 | 345,00 | 514881,00 | 331,196 | |
| 12 | Общепроизводственные расходы | 277840 | 186,10 | 277840,00 | 178,72 | |
| В т.ч. транспортный налог | - | - | - | - | ||
| 13 | Прочие производственные расходы | 2798449 | 1874,90 | 116243,80 | 2914692,80 | 1874,87 |
| В т.ч. налог на добычу полезных ископаемых | 2798435 | 1874,90 | ||||
| Регулярные платежи за пользование недрами | 14,00 | 14,00 | ||||
| 14 | Потери нефти при подготовке и транспортировке | 763549 | 511,60 | 31719,20 | 795268,20 | 511,56 |
| а) потери (-) | 20214 | 13,50 | 837,00 | 21051,00 | 13,54 | |
| б) незавершенное производство | 743335 | 498,00 | 30876,00 | 774211,00 | 498,01 | |
| 15 | Производственная себестоимость | |||||
| а) валовая продукция | 5168163 | 3462,51 | 214675,00 | 5382838,00 | 3462,50 | |
| б) товарная продукция | 4404614 | 3472,43 | 214675,00 | 4619902,80 | 3472,42 | |
| Валовая нефть, т. | 1492609 | 62000,00 | 1554609 | |||
| Товарная нефть, т. | 1268451 | 62000,00 | 1330451 | |||
Определить: уровень рентабельности продукции, производства, производительность труда, затраты на 1 рубль товарной продукции, фондоотдачу, фондовооруженность до и после проведения мероприятий, экономический эффект, экономию. Расчет произвести по вышеприведенным данным.
Таблица 4.2 Исходные данные
| № п/п | Наименование показателей | Ед. изм. | Обозначения | Вариант 5 |
| 1 | Прирост добычи нефти | Тыс.т. |
|
62 |
| 2 | Прирост численности | Чел. |
|
5 |
| 3 | Цена 1 тонны нефти | Руб. |
|
8200 |
| 4 | Ввод скважин | Ед. | nскв | 35 |
| 5 | Среднегодовой процент амортизации | % | Нв | 9,1 |

Справочно:
Дополнительная
добыча нефти
за счет внедрения
МУН и ввода
новых скважин
 А
= 87 тыс.т.
Введены скважины стоимостью 6,5 млн.руб. каждая в марте месяце;
Доп.затраты
на проведение
МУН - 42,5 млн.руб.,
ЧППП = 1832 чел.,
прирост
ЧППП
– 5 чел.
Среднегодовая сумма основных средств на 1.01. по первоначальной стоимости – 18491 млн.руб.
Решение:
1. Фондоотдача. Фондоотдача – это обобщённый показатель, характеризующий использование основных средств. Определяется как отношение объема реализации продукции в стоимостном выражении к среднегодовой стоимости основных средств:
Фо = Р/Фср.год.
Р1 = 1 268 451 Ч 8 200 = 10 401 298 200 (руб.) – до внедрения
Фо1 = 10 401 298 200 / 18 491 000 000 = 0,563 Ч 100% = 56,3% - до внедрения
Р2 = 1 330 451 Ч 8 200 = 10 909 698 200 (руб.) – после внедрения
Фо2 = 10 909 698 200 / 18 491 000 000 = 0,590 Ч 100% = 59,0% - после внедрения
2. Фондовооруженность. Фондовооруженность характеризует уровень оснащенности работников основными средствами:
|
Фвоор. = Ф ср.год. / ЧППП |
Фвоор. = 18 491 / 1 832 = 10,09 (руб./чел.) – до внедрения
1 832 – 100%
1 837 – х
х = (1 837 Ч 100%) / 1 832 = 100,3 (+ 0,3)
Фвоор. = 10,09 + ((18 491 / 1 832) Ч 0,3) = 12,12 (руб./чел.) – после внедрения
3. Определим уровень рентабельности продукции:
|
Rобщ.прод. = (Пчист. / С/с) Ч 100% |
а) R1общ.прод. = (4 797 347 360 / 4 404 614 000) Ч 100% = 108,92% - до внедрения
Выручка: 1 268 451 Ч 8 200 = 10 401 298 200 (руб.)
Прибыль: 10 401 298 200 – 4 404 614 000 = 5 996 684 200 (руб.)
Чистая прибыль: 5 996 684 200 Ч 80 / 100% = 4 797 347 360 (руб.)
б) R2общ.прод. = (5 031 836 320 / 4 619 902 800) Ч 100% = 108,92% - после внедрения
Выручка: 1 330 451 Ч 8 200 = 10 909 698 200 (руб.)
Прибыль: 10 909 698 200 – 4 619 902 800 = 6 289 795 400 (руб.)
Чистая прибыль: 6 289 795 400 Ч 80 / 100% = 5 031 836 320 (руб.)
4. Уровень рентабельности производства:
|
Rобщ.произ. = (Пчист. / выручка от реализации) Ч 100% |
R1общ.произ. = (4 797 347 360 / 10 401 298 200) Ч 100% = 46,1% - до внедрения
R2общ.произ. = (5 031 836 320 / 10 909 698 200) Ч 100% = 46,1% - после внедрения
5. Определим производительность труда:
|
ПТ = Выручка от реализации / ЧППП |
ПТ1 = 10 401 298 200 / 1 832 = 5 667 564,5 (руб./чел.) – до внедрения
ПТ2 = 10 909 698 200/ 1 837 = 5 938 866,7 (руб./чел.) – после внедрения
6. Затраты. Затраты на 1 рубль товарной продукции равны отношению себестоимости к объему товарной продукции.
4 404 614 000 / 1 268 451 = 3472,43 (руб.) – до внедрения
4 619 902 800 / 1 330 451 = 3472,42 (руб.) – после внедрения
7. Экономический эффект.
|
Э = (Ц – С2') Ч ΔА – En Ч ΔК |
En = 0,15 – нормативный коэффициент вложений
Э = (8 200 – 3 472,42) Ч 87 – 0,15 Ч 42 500 = 404 924,46 (тыс. руб.)
8. Экономия.
|
Э = Pt – Зt – Н |
Pt – дополнительный выпуск продукции в стоимостном выражении;
Зt – дополнительные издержки производства;
Н – налоги (24% от балансовой прибыли)
Pt = 87 Ч 8 200 = 713 400 (тыс. руб.)
Зt = 42 500 (тыс. руб.)
Э = 713400 – 42500 – ((5996684,2 - 4619902,800) Ч 20) / 100%) = 395 543,72 (тыс.руб.)
3 472,43 – 3 472,42 = 0,01 (руб.)
Увеличение добычи нефти привело к снижению затрат на 0,01 руб. на 1 т товарной нефти. Экономический эффект, полученный от внедрения МУН и ввода новых скважин, составил 404,924 млн. руб., экономия составила 395,544 млн. руб.
Таким образом, проанализировав результаты расчетов, можно сделать вывод о том, что внедрение МУН и ввод новых скважин экономически целесообразны.
Заключение
Исследование, проведенное в данной работе, позволило сделать следующие выводы.
Буровое нефтепромысловое оборудование работает на открытом воздухе и подвержено всем вредным влияниям окружающей среды, а также коррозионному воздействию бурового раствора, соленой воды, газового фактора и пр. Кроме того, узлы и детали оборудования испытывают динамические и вибрационные нагрузки, вызывающие интенсивный износ агрегатов. В этих условиях целесообразно использовать технологии восстановления (реновацию) быстроизнашивающихся деталей, позволяющие быстро и сравнительно недорого восстанавливать и даже повышать их эксплуатационные свойства, обеспечивая тем самым исправность и надежность оборудования.
Естественное старение фонда скважин и увеличение доли трудноизвлекаемых запасов на поздней стадии разработки месторождений компании предопределило возрастающую роль и значение служб по ремонту скважин и повышению нефтеотдачи пластов в поддержании достигнутого уровня добычи нефти.
Исследование программы по вторичному использованию ресурсов на финансовые результаты деятельности предприятия проведено в данной работе на примере ОАО «Татнефть» - одной из крупнейших отечественных нефтяных компаний, осуществляющей свою деятельность в статусе вертикально-интегрированной Группы. В состав Группы входят нефтегазодобывающие, нефтегазоперерабатывающие и нефтехимические производства, предприятия по реализации нефти, газа, нефтегазопродуктов и нефтехимии, а также блок сервисных структур.
Основными направлениями программы вторичного использования ресурсов в ОАО «Татнефть» являются: реставрация штанг, штанговых насосов, насосно-компрессорных труб и их вторичное использование; многократное и повторное использование водных ресурсов, а также утилизация и вторичное использование промышленных отходов.
С 2004 года в ОАО «Татнефть» реализуется программа по демонтажу, реставрации и повторному использованию трубопроводов системы ППД, что позволяет сократить образование металлоотходов, находящихся под землёй. Реставрация труб НКТ производится на стационарном оборудовании, на базе Бугульминского механического завода (ремонт механических деформаций, промывка, отжиг, дробеструйная обработка внутренней поверхности, нанесение покрытия и консервационной смазки).
Экономический эффект от реставрации и повторного использования НКТ в ОАО «Татнефть» составил 32990 тыс. руб. в 2005 году, 28005 тыс. руб. в 2006 году и 33560 тыс. руб. в 2007 году.
В ОАО «Татнефть» создана инфраструктура входного контроля нефтепромыслового оборудования, сервисные центры по ревизии и диагностики штанг, глубинных штанговых насосов (ШГН) и насосно-компрессорных труб (НКТ). Экономический эффект от реновации нефтепромыслового и бурового оборудования в 2007 г. составил 25,7 млн. руб.
Увеличение мощностей по реставрации штанг в Компании производится с 1997 года, в настоящее время 9 НГДУ имеют такие сервисные центры. В 2005 году реставрацию прошло 472,6 тыс. штанг, получивших право на повторное использование, в 2006 году реставрацию прошло 467,7 тыс. штанг. В 2007 году были реставрированы все штанги, прошедшие отбор на повторное использование.
Экономический эффект от реставрации штанг в ОАО «Татнефть» составил 2550,3 тыс. руб. в 2005 году, 2456,5 тыс. руб. в 2006 году и 2845,9 тыс. руб. в 2007 году. Кроме экономической выгоды от реставрации и повторного использования штанг, бывших в эксплуатации, предупреждения их обрыва и соответственно непредвиденных подземных ремонтов, компания «Татнефть» получила эффект экологический, количественно снизив образование металлоотходов и отходов, образующихся при ПРС.
Наличие соответствующих водных ресурсов является необходимым условием эффективной разработки нефтяных месторождений, так как в ОАО «Татнефть» более 90 % нефти добывается с использованием различных систем заводнения (поддержание пластового давления). Поэтому ОАО «Татнефть» свойственен высокий уровень использования водных ресурсов. Объем попутно добываемой и сточной воды, повторно используемой для целей ППД в ОАО «Татнефть», составил 119,6 млн. м3 в 2005 году, вырос до 124,7 млн. м3 в 2006 году и составил 136,5 млн. м3 в 2007 году.
Утилизация отходов как наибольшая составляющая экологических платежей Компании имеет для ОАО «Татнефть» особую значимость. В соответствии с корпоративной экологической политикой особое внимание уделяется вопросам сокращения отходов в ходе добычи и подготовки нефти.
В 2007 году в ОАО «Татнефть» было образовано 126,9 тыс. тонн отходов, что на 70,2 тыс. тонн больше, чем в 2005 году и на 2,3 тонн меньше по сравнению с 2006 годом. Из них образовано нефтешламов – 31,2 тыс. тонн в 2007 году, тогда как в 205 году было образовано нефтешламов в объеме 56,7 тыс. тонн, а в 2006 году – 45,3 тыс. тонн. Динамика объемов обезвреживания и использования отходов ОАО «Татнефть» в 2005-2007 гг. имеет тенденцию к росту: с 2,9 тыс. тонн в 2005 году до 5,4 тыс. тонн в 2007 году. Динамика отходов, передаваемых на переработку сторонним организациям ОАО «Татнефть», в 2005-2007 гг. также имеет тенденцию к росту: с 55,6 тыс. тонн в 2005 году до 106,4 тыс. тонн в 2007 году.
С целью сокращения отходов в ходе добычи и подготовки нефти разрабатываются и внедряются новые технические средства и технологии. Кроме того, отходы используются как дополнительный, нетрадиционный источник сырья для получения товарной продукции – жидких углеводородов, вторичного полиэтилена, кабельной продукции и т.д.
Список использованной литературы:
Бляхман Л.С. Экономика фирмы. – СПб.: Питер, 2007. – 480 с.
Волков О.И. Экономика предприятия. – М.: ИНФРА-М, 2006. – 530 с.
Ворст И., Ревентлоу П. Экономика фирмы. – М.: Высшая школа, 2006. – 445с.
Грузинов В.П. Экономика предприятия и предпринимательства. – М.: Софит, 2007. – 564 с.
Дунаев В.Ф. Экономика предприятий нефтяной и газовой промышленности. – М.: ООО «ЦентрЛитНефтеГаз», 2006. – 380 с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебное пособие. – М.: ИНФРА-М, 2006. – 518 с.
Пелих А.С. Экономика предприятия. – Ростов-на-Дону: Феникс, 2005. – 425с.
Раицкий К.М. Экономика предприятия: Учебник. – М.: ЮНИТИ-ДАНА, 2006. – 348 с.
Рахматуллин Д. Перспективы реновационных технологий // Нефтяник Татарстана. – 2008. - №3. – С. 27-31.
Сафронов Н.А. Экономика организации (предприятия). – М.: Экономист, 2007. – 624 с.
Семенов В.М., Баев И.А., Терехова С.А. Экономика предприятия. – М.: Центр экономики и маркетинга, 2005. – 353 с.
Сергеев И.В. Экономика предприятия. – М.: Финансы и статистика, 2006. – 305 с.
Титов В.И.
Экономика
предприятия.
– М.: Издательско-торговая
компания «Дашков
и К »,
2007. – 465 с.
Царев Р.М., Шишков А.Д. Экономика промышленных предприятий. – М.: Транспорт, 2006. – 284 с.
Шелепенко Г.И. Экономика, организация и планирование производства на предприятии. – Ростов-на-Дону: МарТ, 2006. – 544 с.
Экономика отрасли / Под ред. А.С. Пелих. – Ростов-на-Дону: Феникс, 2005. – 448 с.
Экономика предприятия / Под ред. Ф.К. Беа, Э. Дихтла, М. Швайтцера. – М.: ИНФРА-М, 2007. – 523 с.
Экономика предприятия: Учебник для вузов / Под ред. проф. В.Я. Горфинкеля, проф. В.А. Швандара. – М.: ЮНИТИ-ДАНА, 2007. – 718 с.
Юркова Т.И., Юрков С.В. Экономика предприятия. – М.: Дело, 2006. – 414 с.
Годовой отчет ОАО «Татнефть» за 2005 г.
Годовой отчет ОАО «Татнефть» за 2006 г.
Годовой отчет ОАО «Татнефть» за 2007 г.