Эффективность инновационной деятельности предприятия
Для расчета производственной мощности могут быть использованы такие формулы. Производственная мощность (в условных единицах, поскольку производство многономенклатурное) равняется:
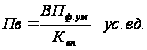 (2.14)
где Пв - производственная мощность в условных единицах;
ВПф.ум. - фактическое производство в условных единицах;
Квп - коэффициент использования производственной мощности.
Производство ВПф.ум. можно рассчитать по формуле
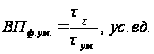 (2.15)
где τе - общая машиноемкость всей производственной программы, часов;
τум. - машиноемкость одной условной единицы продукции, час/шт.
Машиноемкость единицы продукции і-го наименования τі может быть ориентировочно определена как доля от деления трудоемкости единицы этой продукции на количество человек, которые одновременно изготовляют эту продукцию.
Тогда:
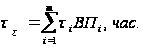 (2.15)
где τе - общая машиноемкость всей производственной программы, час;
 - машиноемкость
единицы продукции
і-ого наименования,
час/продукция;
ВПі - выпуск продукции і-го наименования, шт.
Машиноемкость одной условной единицы рассчитывается таким образом:
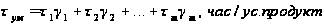 (2.16)
где
- машиноемкость
единицы продукции
і-го наименования,
час/ус.продукт;
 - доля изделий
і-го наименования
в общем количестве
изделий.
Примем, машиноемкость одного изделия А – 2 часа/продукт; изделия В – 2 часа./продукт; С - 3 часа/продукт.
Тогда,
tум = 20/4 * 77/188 + 15,5/3 * 89/188 + 12/3 * 22/188 = 4,96 час/ ус. продукт
ВПф.ум = 932,833/4,96 = 188,071 тыс. ус. ед
Следовательно, производственная мощность равна:
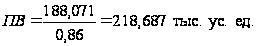
Эффективность использования основных производственных фондов определяется такими показателями, как фондоотдача, фондоемкость, фондовооруженность.
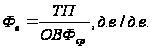 ,
(2.17)
где Фв - фондоотдача, д.е./д.е., которая показывает, сколько товарной продукции снимается с каждой денежной единицы стоимости основных производственных фондов;
ТП - товарная продукция, д.е.;
ОВФср - среднегодовая стоимость основных производственных фондов, д.е.
Среднегодовая стоимость основных производственных фондов может быть рассчитана так:
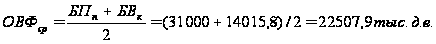 (2.18)
где БП, БВ - балансовая стоимость основных производственных фондов соответственно на начало и конец года, г.о.
Балансовая стоимость основных производственных фондов на конец года по сравнению с их величиной на начало года уменьшается на сумму амортизационных отчислений и стоимости реализованных ненужных основных производственных фондов.
Следовательно, фондоотдача будет составлять:
 =
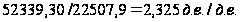
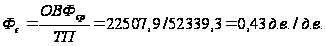 (2.19)
где Фе - фондоемкость, д.е./д.е.;
ОВФср - среднегодовая стоимость основных производственных фондов, д.е.;
ТП - товарная продукция, д.е.
Фондовооруженность равняется:
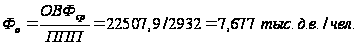 (2.20)
где Фо - фондовооруженность, д.е./чел.;
ОВФср - среднегодовая стоимость основных производственных фондов, д.е.;
ППП - численность промышленно-производственного персонала, чел.
Определить среднегодовую стоимость оборотных средств можно из формулы коэффициента оборотности:
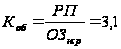 (2.21)
где Коб - коэффициент оборотности оборотных средств;
РП - реализованная продукция за год, д.е.;
ОЗнср - среднегодовая стоимость нормируемых оборотных средств, д.е.
Длительность оборота определяется по формуле:
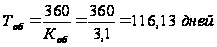 ,
(2.22)
где Тоб - длительность одного оборота, дней;
Коб - коэффициент оборотности оборотных средств.
Обобщенным показателем эффективности деятельности предприятия является его рентабельность (или норма прибыли), которая определяется как:
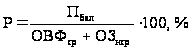 (2.23)
где Р - рентабельность предприятия, %;
Пбал - балансовая прибыль предприятия, д.е.;
ОВФср - среднегодовая стоимость основных производственных фондов, д.е.;
ОЗнср - среднегодовая стоимость нормируемых оборотных средств, д.е.
Определим среднегодовую стоимости нормируемых оборотных средств:
ОЗНср = РП / Коб = 52659,3/3,1 = 16986,871 тыс. д. е.
Рентабельность предприятия составляет:
Р = 8993,3/ (22507,9 + 16986,871) *100 = 22,77 %.
2.4 Составление себестоимости товарной продукции и определения ее структуры
Для осуществления мероприятий по снижению себестоимости необходимо определить ее структуру, то есть рассчитать взнос каждого элемента в общую полную себестоимость.
Материальные расходы могут быть рассчитаны, исходя из их доли в себестоимости единицы продукции каждого вида; тогда общие материальные расходы - это сумма произведений материальных расходов на единицу продукции на ее количество в натуральном виде.
МВ = 0,39 . 269 . 77 + 0,31 . 183 . 89 + 0,36 . 268 . 22 = 15249,6 тыс. д. е.
Второй элемент себестоимости - оплата труда - содержит основную и дополнительную заработную плату всего промышленно-производственного персонала. Для его расчета нужно определить:
- основную заработную плату, необходимую для изготовления единицы продукции і-го наименования, исходя из часовой тарифной ставки разряда, по которой тарифицированная работа, и ее трудоемкости (табл. 2.4);
- заработную плату на единицу продукции с учетом дополнительной (табл. 2.5);
- заработную плату рабочих-сдельщиков, которые непосредственно изготовляют всю продукцию за номенклатурой (табл. 2.6);
- заработную плату всего персонала, учитывая коэффициент заработной платы.
Таблица 2.4 Основная заработная плата
| Часовая тарифная ставка | Трудоемкость изготовления | Основная заработная плата | |
| А | 3,72 | 20 | 74,4 |
| В | 3,07 | 15,5 | 47,59 |
| С | 3,34 | 12 | 40,08 |
Таблица 2.5 Заработная плата из учета дополнительной
| Основная заработная плата | Процент дополнительной ЗП к ОЗП | Заработная плата из учета дополнительной | |
| А | 74,4 | 23% | 91,51 |
| В | 47,59 | 23% | 58,54 |
| С | 40,08 | 23% | 49,30 |
Таблица 2.6 Заработная плата рабочих-сдельщиков
| Заработная плата из учета дополнительной | Выпуск продукции | ЗП рабочих-сдельщиков | |
| А | 91,51 | 77 | 7046,27 |
| В | 58,54 | 89 | 5210,06 |
| С | 49,30 | 22 | 1084,60 |
| Всего, тыс. д.е. | 13340,93 | ||
Заработная плату всего персонала:
Кзп = (ФЗПпвп – ФЗПр) / ФЗПр;
ФЗПр = ФЗПпвп/(1+Кзп);
ФЗПр = 5335,66/1,46 = 3654,56
тыс. д.е
Третий элемент - отчисление в социальные фонды - определяется исходя из величины оплаты труда и установленных процентов отчислений:
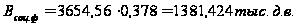
Четвертый элемент - амортизационные отчисления - был определен предварительно в подразделе 2.2 и равняется:
А = 16984,2 тыс. д.е.
Пятый элемент - другие расходы - рассчитывается как разница между общей себестоимостью всего выпуска товарной продукции и суммой предыдущих элементов.
Для определения взноса каждого элемента всю себестоимость необходимо принять за 100%, потом рассчитать долю каждого элемента в процентах; результаты расчетов приведены в таблице 2.7.
Таблица 2.7 Структура себестоимости товарной продукции
| Название элемента | Денежные единицы | % |
| 1. Материальные расходы | 15246,6 | 35,54 |
| 2. Оплата труда | 3654,56 | 8,52 |
| 3. Отчисление в социальные фонды | 1381,424 | 3,22 |
| 4. Амортизационные отчисления | 16984,2 | 39,59 |
| 5. Другие расходы | 5629,216 | 13,13 |
| Себестоимость продукции | 42896 | 100 |
2.5 Определение цен на продукцию, оформление и распределение прибыли предприятия
Согласно структуре цены единицы изделия рассчитаем отпускные цены на продукцию предприятия, используя рассчитанные ранее оптовые цены. Отпускная цена содержит акцизный сбор (в процентах к оптовой цене) и налог на добавленную стоимость (20% к оптовой цене вместе с акцизным сбором).
Таблица 2.8 Отпускная цена предприятия по видам продукции
| Цена оптовая | Акцизный сбор, % к оптовой цене | НДС, % | Цена отпускная | |
| А | 317,42 | 14 | 20 | 434,23 |
| В | 226,92 | 10 | 20 | 299,53 |
| С | 329,64 | 7 | 20 | 423,26 |
Прибыль можно определить по формуле
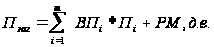
где
 - общая сумма
прибыли, которая
поступит на
предприятие
после продажи
товарной продукции,
д.е.;
ВПi - выпуск продукции i-го наименования, шт;
Пi - прибыль, запланированная в оптовой цене единицы продукции i-го наименования, д.е.; определяется по показателям рентабельности продукции;
РМ - поступление от реализации ненужного имущества, д.е.
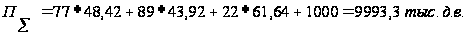
Прибыль,
которая
остается на
предприятии,
равняется 75%
от общей
прибыли, то
есть
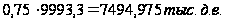 Эта прибыль
ориентировочно
распределяется
по схеме (в
процентах):
резервный фонд - 5
фонд развития производства, науки и техники - 50
фонд социального развития - 15
фонд материального поощрения - 30
Фонды социального развития и материального поощрения формируются лишь за счет прибыли, что остается на предприятии; фонд развития производства науки и техники (ФРПНТ) имеет и другие источники (например, амортизационные отчисления); поэтому его величину необходимо рассчитывать.
Таблица 2.9 Распределение прибыли, что остается на предприятии
| % | Сумма | |
| Прибыль, что остается на предприятии | 100 | 7494,975 |
| - резервный фонд | 5 | 374,749 |
| - фонд развития производства, науки и техники | 50 | 3747,488 |
| - фонд социального развития | 15 | 1124,246 |
| - фонд материального поощрения | 30 | 2248,493 |
ФРВНТ=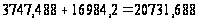

Если допустить, что ФРПНТ будет направлен на приобретение новых основных производственных фондов, то можно рассчитать коэффициент обновления по формуле
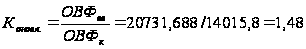 ,
(2.26)
где Коновл. - коэффициент обновления;
ОВФвв - стоимость введенных основных производственных фондов за определенный период, д.е.;
ОВФк - стоимость основных производственных фондов на конец периода, д.е.
Величина полученного коэффициента обновления позволяет оценить достаточность или недостаток средств на реконструкцию предприятия. Следовательно, предприятие имеет достаточно средств для проведения реконструкции.
2.6 Выполнение предприятием обязанностей перед бюджетом и социальными фондами
Предприятие платит в бюджеты:
1) налог на
прибыль, что
равняется 25%
от
 ;
Пп.=Пе*0,25=9993,3*0,25=2498,325
2) акцизный сбор;
3) налог на добавленную стоимость;
Сумму акцизного сбора, которую выплачивает предприятие как производитель подакцизного товара, можно определить по формуле:
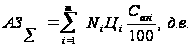 (2.27)
где
 - общая сумма
акцизных сборов,
которые выплачивает
предприятием,
д.е.;
Ni - выпуск продукции і-го наименования, шт;
Ці - оптовая цена единицы продукции і-го наименования, д.е.;
САЗі - ставка акцизного сбора на продукцию і-ого наименование;
n - номенклатура выпуска.
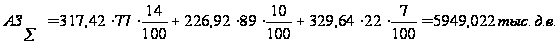
Налог на добавленную стоимость, который составляет 20%, равняется
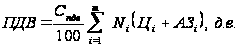 (2.29)
где НДС - налог на добавленную стоимость, д.е.;
Спдв - ставка налога на добавленную стоимость, %;
Ці - выпуск продукции і-го наименования, шт;
Эти - оптовая цена единицы продукции і-го наименования, д.е.;
АЗі - акцизный сбор с единицы продукции і-го наименования, д.е.
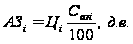 (2.30)
Сазі - ставка акцизного сбора на продукцию і-го наименования, %.
Следовательно, налог на добавленную стоимость будет равняться:
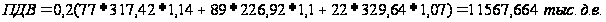
Предприятие осуществляет взносы в пенсионный фонд (32%), фонд содействия занятости населения (1,9%), фонд социального страхования (2,9%), фонд страхования от несчастного случая(по тарифу; в машиностроении – 2,55%) из всех выплат персонала как в виде заработной платы, так и в виде премии.
Следовательно, отчисление в пенсионный фонд будут составлять:
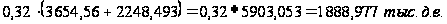
Отчисление в фонд содействия занятости:
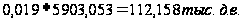
Фонд социального страхования:
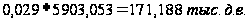
Взносы в фонд социального страхования от несчастного случая:
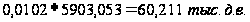
2.7 Социальная деятельность предприятия
Обязательной и неотъемлемой составляющей деятельности предприятия является создание условий, направленных на улучшение материального состояния работников. Этому способствует получение прибыли и его частичное использование на выплату премии и приобретения жилья.
2.7.1 Расчет среднемесячной заработной платы на предприятии
Фонд материального поощрения, направленный исключительно на выплату премий за результаты работы за год, распределяется пропорционально заработной плате. Поэтому среднемесячную заработную плату для работника предприятия можно рассчитать таким образом:
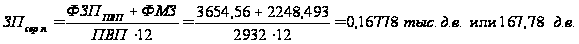 (2.31)
где ЗПср.п. - среднемесячная заработная плата работника предприятия, д.е./чел.;
ФЗПппп - фонд заработной платы промышленно-производственного персонала, д.е.;
ФМП - фонд материального поощрения, д.е.;
ППП - численность промышленно-производственного персонала, чел.
Для определения среднемесячной заработной платы рабочего предприятия необходимо рассчитать, сколько денежных единиц премии приходится на одну денежную единицу заработной платы (так сказать "цену распределения премии")
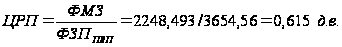 ,
(2.32)
где ЦРП цена распределения премии, д.е.;
ФМЗ - фонд материального поощрения, д.е.;
ФЗПппп - фонд заработной платы промышленно-производственного персонала, д.е.
2.7.2 Выполнение социальной программы предприятия (обеспечение жильем)
Выполнение социальной программы предприятия касается в первую очередь обеспечения жильем тех работников, для которых это крайне необходимо.
За предположением, в соответствии с которым все средства фонда социального развития будут направлены на приобретение жилья, предприятие в состоянии за год приобрести
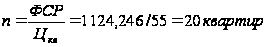 ,
(2.33)
где n - количество квартир;
ФСР - фонд социального развития, д.е.;
Цкв - ориентировочная цена за одну квартиру, д.е./кв.
Учитывая, что по статистике приблизительно 5% процентов персонала нуждаются в жилье или в улучшении бытовых условий, можно определить уровень удовлетворения этой потребности. Он составляет:
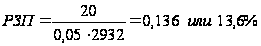 .
(2.34)
Выводы
Инновация означает изменения в экономике, промышленности, обществе, в поведении покупателей, производителей, работников. Поэтому она всегда должна ориентироваться на рынок, руководствоваться его потребностями. Для осуществления предприятием инновационной деятельности оно должно иметь такую структуру и такой настрой, которые способствовали бы созданию атмосферы предпринимательства, атмосферы восприятия новых благоприятных возможностей. Инновационная деятельность очень важна на предприятии, так как в современных условиях успешная деятельность предприятий невозможна без инноваций.
Литература
Зайцев Н.Л. Экономика промышленного предприятия: Учебник; 3-е изд., перераб. и доп. - М.: ИНФРА-М, 2001
Инновационный менеджмент: Учебник / Медынский В.Г.-М.: ИНФРА-М,2005.Стр. 5-53
Инновационный менеджмент: учебник для вузов / Морозов Ю.П.. М.: ЮНИТИ, 2000. Стр. 15-27
Инновационный менеджмент: Учебное пособие / О.М. Хотяшева.-Спб.: Питер, 2005. Стр. 201-211
Инновационный менеджмент: Учебник для вузов / С.Д. Ильинова, Л.М. Гохберг, С.Ю. Ягудин и др.; Под ред. проф. С.Д. Ильенковой.-2-е изд., перераб и доп.- М. : ЮНИТИ-ДАНА, 2003.Стр. 3-8
Петрович И.М. Атаманчук Р.П. Производственная мощность и экономика предприятия. – М., 2000.
Промышленная логистика. Логистико-ориентированное управление организационно-экономической устойчивостью промышленных предприятий в рыночной среде/И. Н. Омельченко, А.А. Колобов, А.Ю. Ермаков, А.В. Киреев; Под ред. А.А. Колобова. - М.: МГТУ им. Н.Э. Баумана, 1997.
Сергеев И.В. Экономика предприятия: Учебное пособие. 2-е изд., перераб. и доп. – М.: Финансы и статистика, 2002.
Тарасова Н.В., Ларионова И.А., Алексахин А.В. Организации и планирование производства. Методические указания. М.:изд.МИСиС 2001г.
Экономика предприятия: Учебник для экономических вузов. Под ред. Руденко А.И. – Минск, 1995.
44