Оборотные фонды и оборотные средства предприятия
Вариант 3:
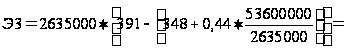 73
641 000
Вариант 4:
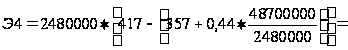 112
762 000
Вариант 5:
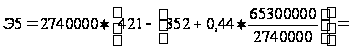 116
078 000
Таким образом, лучшим с точки зрения экономики является вариант 5, поскольку его приведенный эффект самый высокий.
Задание 5
Разработан технический проект строительства и эксплуатации кирпичного завода производственной мощностью М (тыс. шт. /год). Период строительства и освоения производственной мощности нового предприятия (∆ Т) равен 0,8 года.
Признано целесообразным 10% производственной мощности завода использовать в качестве резерва.
В соответствии с проектом ежегодные постоянные расходы завода составляют С (тыс. руб. /год), а переменные - У (руб. /шт). Рыночная цена кирпича на момент проектирования завода определяется как Zр (руб. /шт). Прогнозируемые исследования показывают, что к началу эксплуатации завода цена кирпича изменится: от amin =1,14 до amax=1,2. Капиталовложения в создание завода определяются как К (тыс. руб). Норма эффективности капитальных вложений (Ен), установленная фирмой, равна 0, 20. Ожидаемый спрос на кирпич составляет 1,25 М. Величиной инфляционных ожиданий можно пренебречь. Все необходимые расчеты провести в двух вариантах: а) при затратном ценообразовании; б) при рыночном ценообразовании.
При расчетах примем, что планируемый выпуск кирпича составляет 85% производственной мощности предприятия, а налоги определяются как l=0,215 величины постоянных затрат (условно-постоянные годовые налоги) и b=0,28 балансовой прибыли предприятия (переменные налоги, зависящие от производственной деятельности предприятия).
Необходимо определить величину следующих показателей, характеризующих эффективность будущего бизнеса:
годовую производственную программу;
ожидаемую цену реализации кирпича за единицу продукции;
годовую выручку от продажи кирпича;
годовые переменные текущие затраты;
условно-постоянные текущие затраты на единицу продукции;
себестоимость производства единицы продукции;
себестоимость производства годовой товарной продукции;
величину годовой балансовой прибыли предприятия
рентабельность производства кирпича;
годовую производственную программу самоокупаемости деятельности предприятия;
характеристику и степень надежности будущего бизнеса;
величину годового совокупного налога (при отсутствии льгот по налогообложению);
годовую производственную программу самоокупаемости предприятия с учетом его налогообложения;
долю выручки, остающуюся в распоряжении предприятия после выплаты налогов;
долю балансовой прибыли, изымаемую в бюджет в качестве налогов (совокупный налог в процентах от балансовой прибыли);
коэффициент эффективности и срок окупаемости капитальных вложений (с учетом риска предпринимательства).
После всех проведенных расчетов необходимо сделать вывод о целесообразности бизнеса (основные показатели производства даны в таблице).
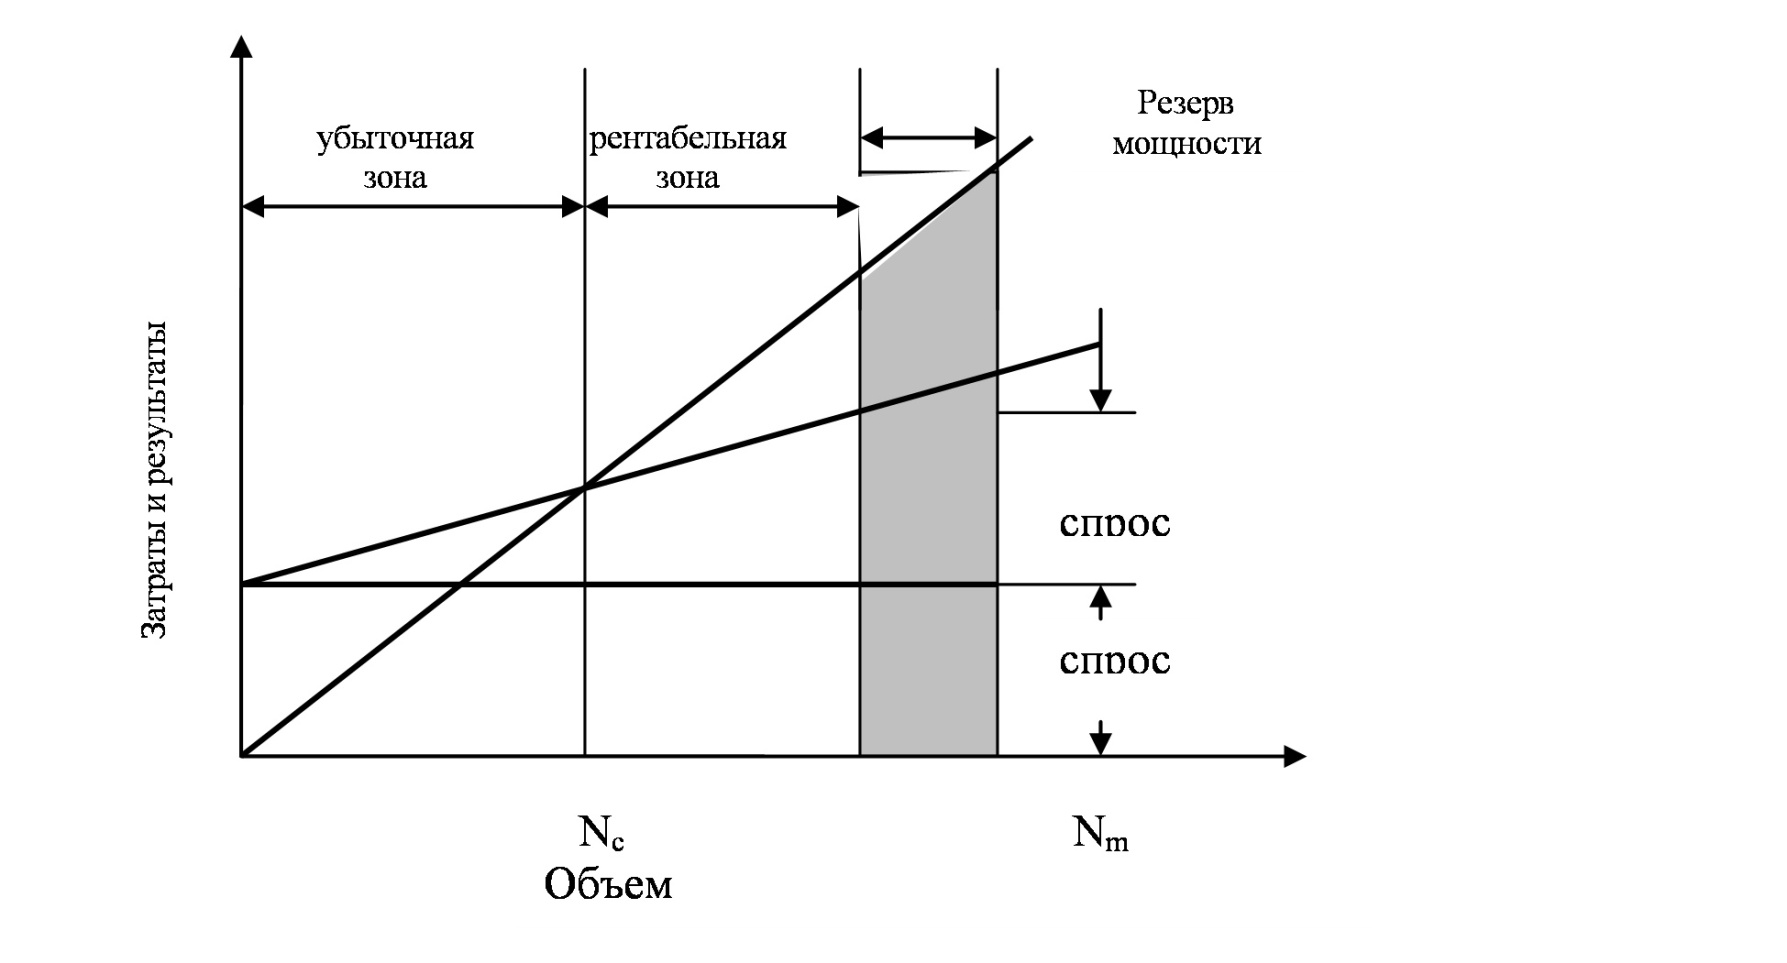
Результаты выполненных расчетов оформить в сводной таблице. Построить график издержек и результатов производства в зависимости от производственной программы предприятия.
Сравнить полученные результаты расчетов для различных видов ценообразования и сделать выводы, объясняющие расхождения этих результатов.
| Порядковый номер ФИО студента в груп. журнале | М | У | Z | C | К | а | аф | Кэц | Д | Кэд |
| 9 | 13500 | 0,240 | 0,860 | 2900 | 4100 | 0,92 | 0,23 | 0,45 | 1,04 | 0,34 |
а - изменение товарной массы, поставляемой конкурентами на рынок, доли единицы;
аф - рыночная доля новой фирмы по отношению к объему товарной массы базового периода, доли единицы;
Кэц - коэффициент ценовой эластичности спроса товара, доли единицы;
Д - коэффициент изменения дохода потребителей товара, доли единицы;
Кэд - коэффициент эластичности товара по доходу потребителей, доли единицы.
Решение:
А) На основе затратного ценообразования
Определим годовую производственную программу завода по формуле:
q = Км * М = 0,85 * 13 500 = 11 475 тыс. шт., (6)
где:
М - годовая производственная мощность предприятия;
Км - коэффициент использования производственной мощности.
Определим ожидаемую цену одного кирпича по формуле
Z= 0,5 * (amin + amax) Zp = 0,5* (1,14 + 1, 20) * 0,86 = 1,0062 руб. /шт. (7)
Определим годовую выручку от продажи кирпича по формуле
В = q * Z = 11 475 000* 1,0062 = 11 546 145 руб. /год. (8)
Определим годовые переменные затраты предприятия по формуле
Упер = У * q = 0,24 * 11 475 000= 2 754 000 руб. /год. (9)
Определим условно-постоянные затраты на единицу продукции по формуле
с = С: q = 2 900 000: 11 475 000= 0,253 руб. /шт. (10)
Определим себестоимость производства единицы продукции по формуле
s = У + с = 0,24 + 0,253 = 0,493 руб. /шт. (11)
Определим себестоимость годовой товарной продукции по формуле
S = s * q = 0,493 * 11 475 000= 5 657 175руб. /год (12)
Определим величину годовой балансовой прибыли предприятия по формуле
Пб = q * (Z - s) = 11 475 000* (1,0062 - 0,493) = 5 888 970 руб. /год. (13)
Определим рентабельность изготовления кирпича по формуле
Ри = (Z - s): s = (1,0062 - 0,493): 0,493 = 1,041, или 104,1% (14)
Определим годовую производственную программу самоокупаемости деятельности предприятия по формуле
Qc = C: (Z - V) = 2 900 000: (1,0062 - 0,24) = 3 784 912,55 шт. /год. (15)
Определим характеристику и степень надежности будущего бизнеса.
Отношение производственной мощности к производственной программе самоокупаемости составляет:
М/ Qc = 13 500 000: 3 784 912,55 = 3,57
Полученная цифра свидетельствует, что бизнес учитывает неопределенность будущей рыночной ситуации и будет достаточно надежным, так как его уровень риска ниже среднего, а поправочная норма эффективности капитальных затрат Ер, учитывающая риск вложений, составляет 0,17.
Определим величину годового совокупного налога предприятия (при отсутствии льгот по налогообложению) по формуле
Н = Нпос + Нпер = l * С + b * Пб = 0,215 * 2 900 000 + 0,28 * 5 888 970 = 2 272 411,6 руб. /год. (16)
Определим годовую производственную программу самоокупаемости с учетом налогообложения по формуле:
н С * ( 1 + a - b ) 2 900 000 * ( 1 + 0,215 - 0,28 )
Qc = --------------------- = ---------------------------------------= 4 915 129,5 шт./год. (17)
( Z - V ) ( 1 - b ) (1,0062 - 0,24 ) ( 1 - 0,28 )
Полученный результат свидетельствует о том, что с учетом налогообложения производственная программа самоокупаемости значительно выросла (с 3 784 912,55 до 4 915 129,5 шт. /год), т.е. увеличилась в 1,3 раза. Это существенно сокращает величину чистой прибыли, повышает риск вложений в данный бизнес.
Определим долю выручки, остающуюся в распоряжении предприятия после выплаты налогов, по формуле:
q*[ b* (Z - V) + V ] + C (1 + l - b)
Оn = 1 - ------------------------------------------ - (18)
q * Z
Подставим в эту формулу (18) исходные и расчетные данные и получим:
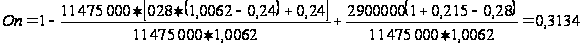 или 31,34%
Это значит, что в распоряжении предприятия после выплаты налогов остается почти 31,34% всей выручки, или
Оn*B = 0,3134* 11 546 145 = 3 618 561,8 руб. /год.
Определим совокупный налог в процентах от балансовой прибыли по формуле:
н = Н: Пб = 2 272 411,6: 5 888 970 = 0,386, или 38,6% (19)
Это достаточно высокий результат, который позволяет сделать вывод о том, что почти 61,4% балансовой прибыли остается предприятию для социального и производственного развития.
Определим коэффициент эффективности и срок окупаемости капитальных вложений с учетом риска предпринимательства по следующим формулам:
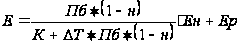 (20)
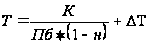 (21)
Подставим имеющиеся данные в формулу (20) и получим:
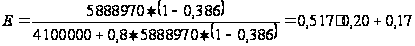
Следовательно, с учетом риска эффективность капитальных вложений полностью удовлетворяет требованиям теории и установленному предпринимателем ограничению нормы эффективности. Теперь можно определить срок окупаемости капитальных вложений по формуле (21):
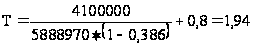 года
Вывод: проект будущего бизнеса обеспечивает предпринимателю достаточно высокий доход и может быть рекомендован к реализации с учетом неопределенности будущей рыночной ситуации и риска вложений. По расчетным данным построим график зависимости затрат и результатов производства от объема выпуска продукции.
В) Типовое решение задания 5 по 30-му варианту на основе рыночного ценообразования
Прежде всего надо по исходным данным и с учетом принятой производственной программы определить цену одного кирпича по следующей формуле:
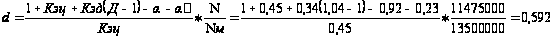
Так как полученная величина представляет не саму цену кирпича, а ее индекс, то для окончательного определения искомого значения цены необходимо провести следующую расчетную операция:
Z = Z * d = 1,0062 * 0,592 = 0,6 руб. /шт.
Определим выручку предприятия по формуле:
В = q * Z = 11 475 000 * 0,6 = 6 885 000руб. /год.
Себестоимость одного кирпича остается без изменения, т.е. такой же, как и при затратном ценообразовании, и составляет s = 0,493 руб. /шт.
Себестоимость годового товарного выпуска также остается без изменений:
S = 5 657 175 руб. /год.
Определим годовую балансовую прибыль по формуле:
Пб = q (Z - s) = 11 475 000 (0,6 - 0,493) = 1 227 825 руб. /год.
Определим рентабельность изготовления кирпича по формуле:
Ри = (Z - s): s = (0,6 - 0,493): 0,493= 0,22.
Определим величину годового совокупного налога по формуле:
Н = l * С + b * Пб = 0,215 * 2 900 000 + 0,28 * 1 227 825= 967 291 руб. /год.
Определим долю выручки, остающуюся в распоряжении предприятия по формуле:
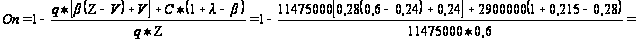 =0,432или
43,2%
Таким образом, в распоряжении предприятия после расчета с бюджетом останется примерно 43,2% выручки, или В* Оn = 6 885 000* 0,432 = 2 974 320 руб. /год.
Определим совокупный налог в процентах от балансовой прибыли по формуле:
Н = Н: Пб = 967 291: 1 227 825= 0,789, или 78,9%.
Определим коэффициент эффективности и срок окупаемости капитальных вложений по формулам:
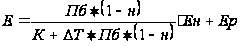
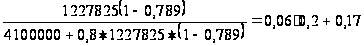
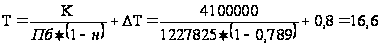 года
Вывод: в условиях рыночного ценообразования бизнес не рентабелен и не надежен.
Сравним расчетные результаты по затратному и рыночному ценообразованию между собой и представим всю информацию в таблице.
| Наименование показателя | Значение показателя | |
| при затратном ценообразовании | при рыночном ценообразовании | |
| 1) Годовая производственная программа, тыс. шт. | 11 475 000 | 11 475 000 |
| 2) Цена за единицу продукции, руб. /шт. | 1,0062 | 0,593 |
| 3) Годовая выручка предприятия, руб. /год | 11 546 145 | 6 885 000 |
| 4) Годовые переменные затраты, руб. /год | 2 754 000 | 2 754 000 |
| 5) Условно-постоянные затраты, руб. /шт. | 0,253 | 0,253 |
| 6) Себестоимость единицы продукции, руб. /шт. | 0,493 | 0,493 |
| 7) Себестоимость товарной продукции, руб. /год | 5 657 175 | 5 657 175 |
| 8) Годовая балансовая прибыль, руб. /год | 5 888 970 | 1 227 825 |
| 9) Рентабельность производства кирпича,% | 104,1 | 22 |
| 10) Производственная программа самоокупаемости, шт. /год | 3 784 912,55 | 3 784 912,55 |
| 11) Поправочная норма эффективности на риск вложений | 0,17 | 0,17 |
| 12) Годовой совокупный налог, руб. /год | 2 272 411,6 | 967 291 |
| 13) Производственная программа самоокупаемости с учетом налогообложения, шт. /год | 4 915 129,5 | 4 915 129,5 |
| 14) Доля выручки, остающаяся в распоряжении предприятия,% | 31,34 | 43,2 |
| 15) Совокупный налог по отношению к балансовой прибыли,% | 38,6 | 78,9 |
| 16) Коэффициент эффективности капитальных затрат с учетом риска (при Ен + Ер = 0,37) | 0,517 | 0,06 |
| 17) Срок окупаемости капитальных вложений, годы | 1,94 | 16,6 |
Полученный результат свидетельствует о том, что в условиях рыночного ценообразования показатели эффективности производства при фиксированных исходных данных намного хуже, чем в условиях затратного ценообразования. Это объясняется тем, что цена товара при увеличении совокупной массы на рынке снижается, следовательно, все показатели, формируемые на основе цена товара, ухудшаются (выручка, балансовая прибыль, рентабельность производства и пр).
Следует подчеркнуть, что в условиях рыночного ценообразования предпринимательский проект можно признать не целесообразным, а будущий бизнес - не эффективным и не надежным.
Построим график издержек и результатов производства в зависимости от производственной программы предприятия.
Заключение
Для обеспечения бесперебойного процесса производства продукции, промышленности наряду с основными производственными фондами необходимы предметы труда и материальные ресурсы, т.е. кроме основного капитала, требуется и оборотный капитал (оборотные средства).
К оборотным средствам относятся денежные средства, необходимые предприятию для создания производственных запасов на складах и в производстве, для расчетов с поставщиками, бюджетом, для выплаты заработной платы и т.д.
Различают два понятия: оборотные средства и оборотные фонды.
Оборотные средства как экономическая категория шире, чем оборотные фонды. Оборотные средства складываются из оборотных фондов и фондов обращения.
В данной работе мы рассмотрели особенности оборотных фондов и оборотных средств предприятия
По своей экономической природе оборотные средства представляют собой денежные средства, вложенные (авансированные) в оборотные производственные фонды и фонды обращения.
Основное назначение оборотных средств - это обеспечение непрерывности и ритмичности производства.
Структура оборотных средств характеризуется удельным весом отдельных элементов оборотных средств в общей совокупности и выражается в процентах.
Список использованной литературы
Анализ хозяйственной деятельности: учеб. Пособие/ [Бариленко В.И. и др.]; под ред.В.И. Бариленко. - М.: Издательство "Омега-Л", 2009. - 414 с.: ил., табл.
Богатин Ю.В., Швандар В.А. Экономическое управление бизнесом: Учеб. пособие для вузов. ― М.: ЮНИТИ-ДАНА, 2001. ― 391 с.
Непомнящий Е.Г. Экономика и управление предприятием: Конспект лекций. Таганрог: ТРТУ, 1999.169 с.
Хунгуреева И.П., Шабыкова Н.Э., Унгаева И.Ю. Экономика предприятия: Учебное пособие. - Улан-Удэ, Изд-во ВСГТУ, 2004. - 240 с.
Экономика предприятия (фирмы): Практикум/Под ред. проф.В.Я. Позднякова, доц.В.М. Прудникова. - 2-е изд. - М.: ИНФРА-М, 2008. - 319 с.
1 Экономика предприятия (фирмы): Практикум/Под ред. проф. В.Я. Позднякова, доц. В.М. Прудникова. — 2-е изд. — М.: ИНФРА-М, 2008. — 319 с.
2 Хунгуреева И.П., Шабыкова Н.Э., Унгаева И.Ю. Экономика предприятия: Учебное пособие. – Улан-Удэ, Изд-во ВСГТУ, 2004. – 240 с.
3 Непомнящий Е.Г. Экономика и управление предприятием: Конспект лекций. Таганрог: ТРТУ, 1999. 169 с.
4 Экономика предприятия (фирмы): Практикум / Под ред. проф. В.Я. Позднякова, доц. В.М. Прудникова. — 2-е изд. — М.: ИНФРА-М, 2008. — 319 с.
5 Хунгуреева И.П., Шабыкова Н.Э., Унгаева И.Ю. Экономика предприятия: Учебное пособие. – Улан-Удэ, Изд-во ВСГТУ, 2004. – 240 с.
6 Анализ хозяйственной деятельности: учеб. Пособие / [Бариленко В.И. и др.]; под ред. В.И. Бариленко. — М.: Издательство «Омега-Л», 2009. —414 с.: ил., табл.