Эффективность деятельности фирмы в рыночной экономике
В настоящее время мы подошли к точке, когда банки из "мотора", который "гоняет кровь" по всей экономике и зарабатывает значительную прибыль (например, В США последние пять лет финансовый сектор зарабатывал до 40% всей "корпоративной" прибыли), превращаются на ближайшие три–пять лет в классический "центр затрат". Таким образом, главной оценкой работы банков на период до 2012 года будет исключительно их эффективность, способность работать и развиваться при минимальных издержках. Но первое, что надо сделать уже сейчас и как можно быстрее, — это разобраться с "наследством бурного роста".
Обычным явлением для западных банков стали программы по сокращению затрат, рассчитанные на один-два года, цель которых — повысить доходность операций на стабильном, но слабо растущем банковском рынке Европы. Например, банки Германии в благополучном и спокойном 2001 году сократили около 10% персонала. До наступления кризисных явлений на финансовых рынках основными факторами, оказывающими давление на прибыль западных банков, и, как следствие, основными причинами проведения программ по сокращению затрат являлись:
повышение уровня конкуренции на рынке финансовых услуг;
развитие е-коммерции и Интернета как канала продаж банковских продуктов, характеризующегося практически "нулевой" себестоимостью;
восприятие потребителями банковской услуги как "стандартного" продукта, который может быть получен в любом отделении банка без "значительных" отклонений в качестве и цене.
Эти долгосрочные тренды приводили к сокращению маржи банков по предоставляемым услугам и делали мероприятия по повышению операционной эффективности необходимым условием наращивания акционерной стоимости банка.
Традиционно первым направлением снижения затрат становилась статья, связанная с расходами на персонал. И это понятно, ведь ее доля в операционных расходах, как правило, составляет 50–55%. Наступает момент задуматься над вопросом эффективности работы, как персонала, так и используемых технологий и процессов.
Таблица 2.1 Показатель cost/income по регионам, % [2]
| Азия | Латинская Америка | ||
| Гонконг | 40,76 | Мексика | 52,31 |
| Малайзия | 44,50 | Чили | 53,70 |
| Сингапур | 49,02 | Бразилия | 61,15 |
| Китай | 49,93 | Перу | 63,91 |
| Южная Корея | 53,34 | Аргентина | 66,07 |
| Таиланд | 53,82 | Ближний Восток | |
| Австралия | 56,35 | Кувейт | 25,46 |
| Филиппины | 63,82 | ОАЭ | 27,99 |
| Тайвань | 64,54 | Саудовская Аравия | 31,18 |
| Япония | 71,43 | Бахрейн | 37,84 |
| Центральная и Восточная Европа | Иран | 57,40 | |
| Россия | 47,81 | Израиль | 62,04 |
| Словения | 48,93 |
| Венгрия | 54,34 |
| Польша | 70,85 |
| Западная Европа | |
| Норвегия | 53,22 |
| Великобритания | 53,74 |
| Испания | 55,70 |
| Нидерланды | 55,89 |
| Дания | 55,95 |
| Швейцария | 56,29 |
| Португалия | 59,59 |
| Австрия | 60,60 |
| Германия | 63,00 |
| Италия | 63,11 |
| Швеция | 64,52 |
| Франция | 64,60 |
| Бельгия | 67,80 |
Как видно из таблицы (табл.2.1), лучшие значения данного показателя (25–37%) имеют банки, работающие на Ближнем Востоке, что можно объяснить небольшим их количеством в указанных странах и притоком в эти страны "нефтедолларов". Наименее эффективными в мировом банковским сообществе остаются японские банки со значением показателя 71,43%, несмотря на значительное его снижение за последние годы (более чем на 10% по сравнению с 2004 годом). Также одним из наихудших показателей характеризуются банки из Польши (70,85%), хотя значение этого показателя улучшилось более чем на 6% за последние годы. В то же время банки Бельгии демонстрируют противоположную тенденцию, ухудшив CIR с 62,42 до 67,8%. Несмотря на неоспоримость тезиса о необходимости проведения мероприятий по оптимизации и повышению эффективности бизнеса банков, проведение подобных программ таит в себе много опасностей и ограничений. Например, известно, что одной из самых популярных мер по оптимизации неоперационных расходов является сокращение персонала. Однако нередки случаи, когда финансовые институты сокращали сотрудников, но через несколько месяцев были вынуждены их нанимать снова для поддержания своей текущей деятельности. Западные банки уже поняли, что сокращение персонала и повышение производительности труда не находятся в прямой связи, и тем более не являются соседними звеньями в причинно-следственной цепочке. Для того чтобы при разработке и реализации программы сокращения издержек избежать возможных ошибок, можно использовать следующие основные принципы. Принцип 1. Первым этапом при разработке программы должен стать шаг, который на первый взгляд не имеет никакого отношения к затратам. Этот шаг заключается в подтверждении акционерами, с учетом произошедших изменений, основных целей и направлений развития банка на ближайшие два-три года. Например, если акционеры банка видят перспективу развития корпоративного бизнеса, то запущенный несколько лет назад розничный проект или готовящийся к запуску проект "малый и средний бизнес" станут первыми пострадавшими при реализации программы сокращения затрат. В то же время если все-таки будущее банка лежит в области предоставления банковских услуг физическим лицам, то целевая территория и акценты для оптимизации смещаются на другие направления бизнеса банка.
Итак, первый принцип предусматривает жесткую увязку программы с поставленными акционерами целями.
Принцип 2. Несмотря на значительную долю затрат на персонал в операционных расходах, не стоит фокусироваться только на данной статье. Стоит оценить эффективность использования площадей офисов банка. Здесь может помочь показатель, который активно используется сетевыми ритейлерами, а именно "выручка на квадратный метр". В приложении к финансовым институтам данный показатель может выглядеть как "операционный доход на единицу площади точки присутствия банка" или "активы/пассивы точки присутствия на единицу площади". Не стоит оставлять без внимания и расходы, связанные с рекламой, IT и закупкой офисных расходных материалов. Не исключено, что анализ расходов и меры по их сокращению могут привести к пересмотру и значительным изменениям в операционной модели бизнеса банка, и топ-менеджеры банка должны быть готовы к тому.
Принцип 3. Успех реализации программы по сокращению затрат во многом зависит от решительности топ-менеджмента и его готовности принять изменения. Поэтому для ее успешного внедрения необходимо ответственное лицо из руководства банка, которое будет нести персональную ответственность за достижение результата. В идеальном случае возможно назначение двух-трех менеджеров, каждый из которых будет играть свою роль в реализации изменений: один выступает в роли "дипломата", стараясь довести до всех заинтересованных лиц информацию о необходимости проведения изменений; второй должен быть хорошо знаком с деталями функционирования данного банка и выступать в роли "эксперта", подтверждая, что предлагаемые изменения возможны и реализуемы; третий выступает в роли "проводника" данных изменений, осуществляя постоянный контроль за исполнением поставленных задач. Совмещение всех этих ролей в одной должности возможно, но случается довольно редко.
Итак, третий принцип говорит о необходимости создания команды топ-менеджеров, несущих персональную ответственность за осуществление утвержденной программы. Подходы к разработке программы по сокращению издержек. При постановке целей можно руководствоваться двумя подходами.
Первый подход предусматривает постановку целей исходя из показателей, которые демонстрируют наиболее успешные банки, использующие аналогичную бизнес-модель. Второй подход строится на внутреннем анализе банка и поиске возможностей по сокращению затрат на основе собственного понимания ситуации, без привлечения "мудрости рынка" и конкурентов. (Рис. 2.1)
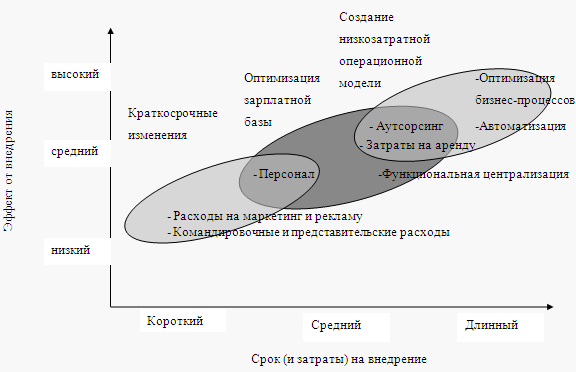
Рис.2.1. Разработка комплекса мер по снижению издержек
Основные направления работы, мероприятий и возможный эффект от их внедрения приведены в таблице. (Табл.2.2)
Таблица 2.2 Основные направления работы по снижению затрат
| Категория | Примеры | Комментарии |
|
Персонал (потенциал снижения затрат- 5-10%) |
Проведения аттестации сотрудников на предмет соответствия занимаемой позиции и должностному окладу. Повышения контроля исполнительской дисциплиной персонала. Установления более тесной связи между результатами работы и вознаграждением |
Наиболее затратная статья, часто занимающая около 50% всех операционных расходов. Снижение затрат на персонал более чем на 15-20% Потребует "организационной перестройки банка". Возможно значительное снижение той части затрат, которая связана с "администратированием" персонала (до 25%) |
| Расходы на аренду (потенциал снижения затрат- 5-20%) |
Пересмотр условий аренды. Сокращение арендованных площадей. |
Могут возникнуть сложности уж с заключенными договорами аренды. При агрессивном следовании курсу сокращения издержек на аренду недвижимости, возможно, их снижение до 20% |
| Командировочные и представительские расходы (потенциал снижения затрат- 5-10%) |
Пересмотр политик и процедур, связанных данной группой расходов. Усиление контроля и требований к отчетным документам. |
Возможно краткосрочное сокращение издержек до 30%, однако это снижение не носит устойчивого характера. Согласно ряду исследований, около 25% сотрудников часто подходят "творчески" к составлению отчетов по данной группе расходов |
| Расходы на маркетинг и рекламу (потенциал снижения затрат- 5-10%) |
Пересмотр политик и процедур, связанных данной группой расходов. Повышение эффективности использования и контроля отдачи от маркетинговых рекламных мероприятий. |
Данная статья может составлять 2-5% операционных расходов банка. Несмотря на возможное существенное снижение затрат в кратчайшие сроки (60-90 дней), в долгосрочной перспективе сжатие маркетингового бюджета может негативно сказаться на бизнесе. Банки, продолжающие маркетинговую активность даже в кризисной ситуации, имеют более высокие шансы увеличить долю на рынке |
| Хозяйственные расходы (потенциал снижения затрат-15-25%) |
Повышение прозрачности в процессах выбора поставщиков и заключения контрактов. Усиление контроля за рыночностью цен по приобретаемым товарам и услугам, централизация поставок. Создание единых стандартов и норм расходов. |
Пересмотр условий договоров и напряженные переговоры с поставщиками могут уменьшить сумму хозяйственных расходов до 7%. Повышение прозрачности процесса выбора поставщика может дать до 3% экономии. Ревизия условий текущих контрактов и проверка их соответствия реалиям может принести до 4% экономии. Внедрение нормативов расходов и контроль над их исполнением может принести до 5% экономии. |
| Аутсорсинг (потенциал снижения затрат-до 10%) |
Аутсорсинг бизнес-процессов.передача выполнения определенных функций третьей стороне, для которой данная деятельность является основной и осуществляется при меньших издержках(например, поиск и тренинг персонала, инкассация, уборка помещений, автоуслуги). Заключение стратегического партнерства с поставщиками услуг |
У банка возникает возможность получения дополнительного дохода от стратегического партнерства с поставщиками. Важно отметить, что аутсорсинг не является лекарством от неэффективных операций. В связи с этим перед тем, как передавать выполнение операций на аутсорсинг, необходимо оптимизировать передаваемые процессы. |
| Автоматизация (потенциал снижения затрат-15-20%) |
Автоматизация процесса учета командировочных и представительских расходов. Автоматизация процесса выпуска счетов, их оплаты при авторизации и отслеживания сроков дебиторской задолженности |
Мероприятия в данном направлении наиболее дорогостоящие и требуют значительных усилий. В то же время затраты на процесс, так же как и количество ошибок персонала, становится минимальными. Устранение неавтоматизированных процессов позволит сократить численность персонала. Например, при автоматизации процесса учета командировочных и представительских расходов экономия может составить от 10 до 80% Автоматическое отслеживание сроков дебиторской задолженности приводит к сокращению сроков ее сбора. |
| Изменение/ Оптимизация бизнес-процессов (потенциал снижения затрат-25-30%) | Оценка и устранение узких мест при выполнении рабочих процессов |
На первом этапе работ в данном направлении выделяется несколько ключевых процессов, важных для банка, и проводится их анализ на оптимальность. При оценке существующих процессов необходимо ответить на ключевой вопрос: как бы этот процесс выглядил если бы его создовали сегодня с нуля? Оптимизация бизнес-процессов может привести к существенному сокращению численности персонала. В результате оптимизации процессов не должен быть превышен приемлемый уровень операционного риска. |
В зависимости от определенных обстоятельств банк может достичь показателей как выше, так и ниже расчетных.
Важно также понимать, что программа сокращения затрат может быть эффективно разработана лишь при адекватном учете и отнесении затрат на подразделения банка. Без этого элемента принятие каких-либо управленческих решений в данном направлении и сравнение показателей конкретного банка с рынком просто невозможны.
3. Перспективы повышения эффективности работы предприятий банковской сферы
Перспективы развития банков Украины
На сегодня количество банков и их филиалов постоянно растет, как растет и количество их услуг, предоставляемых клиентам. Однако этот прогресс не является достаточным и требует более активных действий. В аналогичном состоянии находится и Интернет-банкинг, система электронных платежей, пластиковых карт и т.п.
Сложная ситуация сложилась с развитием малых форм предпринимательства, для которых государство не только не создает условий существования, но и всячески усугубляет существующие. Что касается ситуации именно в банковском секторе, То на достижение высокого уровня его развития направлен Указ Президента от 14 июля 2000 года "О мерах по укреплению банковской системы Украины и повышению ее роли в процессах экономических преобразований" и положения Комплексной программы развития банковской системы Украины на 2001 - 2003 гг. В этих документах развития конкуренции на рынке банковских услуг уделено значительное внимание. Приоритетными направлениями последнего документа было определено: Банкротство неплатежеспособных банков, усовершенствования реорганизации коммерческих банков, создания условий для увеличения объемов кредитования ими производственной сферы, реорганизация системы надзора за деятельностью банков в Украине, а также органа по вопросам реструктуризации долговых обязательств по соглашениям, Заключенными коммерческими банками, которые были признаны неплатежеспособными. Программа также предусматривает меры по стимулированию притока иностранного капитала в банковской сферы, развития специализированных коммерческих банков и конкуренции на рынке банковских услуг, урегулирование процедур банкротства банков. Завершение процесса согласования норм бухгалтерского учета и отчетности коммерческих банков с международными стандартами.
Финансовая деятельность коммерческих банков постоянно контролируется и регулируется Национальным банком Украины, что способствует повышению их финансового состояния, а следовательно, и конкурентоспособности. В ежедневном режиме НБУ осуществляет мониторинг финансовых показателей всех банков и баланс системы в целом, что позволяет применить меры на денежном рынке. Введена система жесткого контроля за ликвидностью банков и выполнением ими нормативов, что дает возможность своевременно выявлять нарушения и недостатки в деятельности банков. Уже в 2000 г. деятельность правительства активизировалась, стала более взвешенной и продуманной, прекратилась практика использования административных рычагов воздействия для заимствования средств у НБУ и коммерческих банков, предоставление преференций отдельным отраслям и отдельным предприятиям. Такие меры повлекли повышение доверия к власти и банковского сектора и рост вкладов населения в 2000 г. (более чем на 50%), особенно заметно возросли вклады в национальной валюте.
Для решения проблемы недоверия населения к коммерческим банкам и гарантирования вкладов физических лиц был создан в сентябре 1998 года Фонд гарантирования вкладов населения. Уставный капитал его формировался за счет взносов государства т коммерческих банков в размере 1% от уставного фонда. Но, к сожалению, он пока неэффективно решает вопросы, накопившиеся в данной сфере, в том числе и основной вопрос - возможность осуществления выплат в случае банкротства. Ведь важно, чтобы люди были уверены, что при любой ситуации соответствующие выплаты будут им совершены. Однако, хотя за три года своего функционирования создан Фонд уже аккумулировал некоторые средства, их будет явно недостаточно для решения "пиковых" ситуаций (взять хотя бы тот факт, что максимальный размер гарантированного возмещения составляет 500 гривен).
В процессе находится и решение кадровой проблемы - многие банки устраивают курсы повышения квалификации для своих работников. Хотя таких действий, по сути, недостаточно.
В 1990 г. была создана Ассоциация коммерческих банков Украины для защиты коммерческих банков страны, содействие экономическому росту банковской системы Украины, представительств интересов своих членов в органах государственной власти и управления, обеспечения связей с общественностью.
Вообще же, деятельность банковского сектора Украины регулируется многочисленными законами, нормативными актами, указаниями и приказами Национального банка Украины. Это Законы Украины "О банках и банковской деятельности", "О Национальном банке Украины", "О залоге" и многие другие. Кстати, в новой редакции Закона "О банках и банковской деятельности" решается в лучшую сторону и вопрос универсализованости коммерческих банков - банковские лицензии здесь разделены на полные, ограниченные, лицензии на выполнение отдельных операций. Мелкие коммерческие банки могут перейти в разряд кооперативных, требования к которым будут мягче. Уже сейчас банки должны разрабатывать стратегию в связи с предстоящими изменениями нормативной базы и своего статуса.
Таким образом, в банковском секторе сегодня наблюдается тенденция к улучшению многих показателей его деятельности и решения многочисленных проблем, которые этой деятельностью вызваны. Эффективность же, успешность тех или иных изменений зависит от наличия соответствующих условий, в которых эти изменения происходят.
3.2 Пути повышения эффективности работы предприятий банковской сферы
Существует различные методы повышения эффективности работы предприятий банковской сферы. Например, такие как:
Ключевые показатели эффективности (Key Performance Indicators, KPIs);
Методология PCA (Profit Center Accounting)
Методология фондирования и др.
В практике западных компаний применение ключевых показателей эффективности (KPI — key performance indicators) давно стало привычной реальностью. KPI — это показатели, по которым оцениваются результативность и эффективность действий персонала, процессов и функций управления компанией, эффективность конкретной производственной, технологической и другой деятельности. Большинство компаний, которые хотят изменить эффективность своей работы, используют для этих целей систему разнообразных измерителей и показателей. Это позволяет оценивать темпы роста бизнеса и выявлять возможные отклонения от плана.
Зарубежный и отечественный опыт работы с различными системами измерений показывает, что есть три основные трудности для их жизнеспособности:
объем работы, требующийся для регулярного и своевременного сбора данных;
представление данных в удобной и легкопонимаемой форме;
поддержание заинтересованности менеджмента этой системой.
Таким образом, применив компьютерные программы и используя своеобразную "панель инструментов" предприятия, можно регулярно делать "моментальные снимки" и своевременно отслеживать ведущие ключевые показатели эффективности компании. Топ-менеджмент обращает мало внимания на все, что плохо отобрано и неясно изложено. Система ключевых показателей показывает менеджерам то, что действительно важно для бизнеса, а не засыпает их данными.
В какой же момент, и какой банк приходит к тому, что необходимо разработать KPI?
Понимание, что необходимо разработать KPI, связано с уровнем банковского менеджмента в целом, а также с необходимостью переходить от интуитивной оценки деятельности к более точным процессам, к показателям, которые были бы понятны всем менеджерам.
Чаще всего начинают с измерения некоторых показателей, которые дает финансовая служба (прибыль, объем продаж по продуктам, расходы). Но если число операций растет, сложность процессов возрастает, количество контролируемых параметров увеличивается, вся эта "лавина" показателей "вываливается" на менеджмент. Каждый отдел, каждое управление в банке готовят свои отчеты с большим количеством дробных показателей, которые им представляются очень важными. Все это вызывает раздражение, недовольство топ-менеджера.
Такое большое количество показателей в стабильное время, возможно, и неплохо — есть основания для размышлений, проведения анализа корреляций и взаимозависимостей. Но в ситуации, когда необходимо мгновенно реагировать на события, рынок, топ-менеджмент не успевает все это осмыслить и пытается ориентироваться как-то по-другому, не на основе цифр, а интуитивно.
Интуитивный подход при оценке деятельности подразделений свойственен также и небольшим банкам. Поскольку количество персонала невелико и все сотрудники на виду, руководители предпочитают осуществлять оценку и мотивировать специалистов субъективно, "по собственным понятиям". Подсчитывать баллы и тратить время сотрудников на заполнение всяких форм считается нецелесообразным. Хотя давно известно, что управление по результатам и ключевым показателям дает эффект при любом объеме бизнеса.
История вопроса ключевых показателей эффективности берет свое начало в Гарварде. В 1992 году профессор Гарвардской школы бизнеса Р. Каплан и директор научного подразделения аудиторской фирмы KPMG Д. Нортон предложили "ось" балансировки показателей для согласования краткосрочных целей деятельности компании с ее стратегией на долгосрочную перспективу. Для этого они использовали четыре главные составляющие, или четыре "перспективы":
финансовую;
клиентскую — отношения с потребителем;
внутреннюю — организация бизнес-процессов;
перспективу обучения и развития.
Многие компании пытались улучшить эффективность своей работы, снижая издержки, занимаясь качеством, сокращая сроки выполнения заказов, но не выделяли при этом подлинно стратегические ключевые процессы и соответственно ключевые показатели.
Разработанная система KPI помогает менеджерам в решении ряда проблем.
Делегирование ответственности и осуществление контроля по ключевым параметрам, при этом существенно разгружая руководителей самостоятельных подразделений от текучки и заставляя их фокусироваться на главном.
Эффективное бюджетирование: гораздо легче составить бюджет под достижение конкретных измеримых задач, а главное — легче его обосновать на бюджетном комитете.
Улучшение качества персонала, так как система выявляет объективно сильных и слабых, активизирует творчество и инициативу, желание развиваться, чтобы быть не хуже коллег.
Поддержание и повышение собственного статуса и статуса своего подразделения. Особенно это касается обслуживающего и вспомогательного блоков, так как их деятельность всегда была количественно трудноизмерима, а качественные результаты, к сожалению, не всегда показательны.
Переход от реагирования на проблемы ("пока гром не грянет…") к планомерному прогнозированию и установке целевых ориентиров.
Расстановка приоритетов в собственной деятельности и деятельности своих подчиненных.
Польза системы KPI для руководства банка очевидна. Система ключевых показателей эффективности позволяет устанавливать приоритетные задачи, транслируя их по всей вертикали управления — от топ-менеджеров до рядовых сотрудников. Дает возможность мотивировать работников на решение поставленных задач. А также помогает своевременно диагностировать "узкие места" в работе банка.
Методология PCA (Profit Center Accounting) подразумевает выделение в структуре банка центров дохода (profit centers) и центров расходов (cost centers). В свою очередь, центры расходов классифицируются в соответствии с тем, каким образом их затраты переносятся на центры дохода. Например, внутренние кост-центры профит-центра относят все свои затраты только на подразделения этого профит-центра, в соответствии с некоторой базой распределения (например, пропорционально численности сотрудников), а затраты кост-центров поддержки подлежат отнесению на все профит центры в соответствии с используемой методологией. Целью является определение прибыли каждого профит центра, а также областей деятельности (как суммы профитов по направлениям - corporate banking, financial markets, retail banking) путем расчета: "процентые доходы - процентные расходы + непроцентные доходы - непроцентные расходы - свои операционные расходы - распределенные операционные расходы".
Методология фондирования подразумевает выделение в структуре процентных доходов и расходов банка той части, которая связана со стоимостью денег для банка (фондирования) и той части, которую подразделение получает сверх стоимости фондирования (маржа подразделения). Для аккумулирования всех доходов/расходов, связанных с фондированием, выделяется специальное "виртуальное" подразделение - внутренний банк, которое является источником средств для операций, которые производят все остальные подразделения банка.
В соответствии с вышеизложенными методологиями финансовый результат банка складывается из следующих компонентов:
сумма маржинальных доходов/расходов по процентным операциям профит-центров;
сумма непроцентных доходов/расходов по непроцентным операциям профит-центров;
финансовый результат внутреннего банка (нетто-результат фондирования);
сумма операционных расходов профит-центров;
сумма операционных расходов кост-центров, распределенная на профит-центры.
Сочетание этих методологий позволят достаточно детально оценить и повысить эффективность деятельности банка и его подразделений.
Заключение
Благополучное финансовое состояние предприятия – это важное условие его непрерывного и эффективного функционирования в условиях рынка. Для его достижения необходимо обеспечить постоянную платежеспособность субъекта, высокую ликвидность его баланса, финансовую независимость и высокую результативность хозяйствования.
Для этого необходимо изучать многочисленные показатели, характеризующие все стороны деятельности предприятия (производство, его потенциал, организацию, реализацию, финансовые операции, движение денежных потоков и т.п.) для выявления глубинных причин изменения финансового положения. Применение многостороннего комплексного анализа финансового состояния предприятия создает реальные предпосылки для управления отдельными показателями, и соответственно и для усиления их воздействия на улучшение финансового климата.
Устойчивое финансовое положение предприятия зависит, прежде всего, от улучшения таких качественных показателей, как - производительность труда, рентабельность производства, фондоотдача, а также выполнения плана по прибыли. Рациональному размещению средств предприятия способствует правильная организация материально-технического обеспечения производства, оперативная деятельность по ускорению денежного оборота. В то же время финансовые затруднения предприятия, отсутствие средств для своевременных расчетов могут повлиять на стабильность поставок, нарушить ритм материально-технического снабжения. В связи с этим анализ финансового состояния предприятия и анализ других сторон его деятельности должны взаимно дополнять друг друга.
Список использованной литературы
meget.kiev/zakon/zakon-ukraini-o-bankah/
www.bank.gov
А.С.Родионов, холдинг ЛАНИТ. Доклад на конференции Совета Экспертов компании ОТР (январь 2004);
Александр Пятков : Банковское обозрение
Аналитический журнал "Управление в кредитной организации";
Аналіз банківської діяльності: сучасні концепції, методи та моделі Монографія. — К.: КНЕУ, 2002. — 316 с.
Аржевитин С. Проблемы банковской системы Украины в ХХІ столетии // Мир денег. – 2000. - №6. – С. 22-23.
Виктор Шулик "Анализ деятельности БСУ по результатам І кв. 2009 года"
Грудзевич У. Проблеми розвитку комерційних банків на регіональному рівні // Регіональна економіка. – 2001. - №2. – С. 59-66.
Закон Украины от 07.12.2000 г. "О банках и банковской деятельности".
Косов Н.С Основы микроэкономического анализа (Учеб. пособие),2006
Кротюк В. Стратегія і тактика розвитку банківської системи // Вісник НБУ. – 2000. - №10.
Макконнелл Р., Брю Л. Экономикс, Таллинн 1993
Солтис Я. Сучасний стан і основні чинники стабільності банківської системи України // Економічний часопис. – 2001. - №3. – С. 10-11.
Телицька Т. Чи мають банки майбутнє? // Вісник НБУ. К.2000
Шаров О. Проблеми залучення іноземного капіталу до банківського сектора України // Економічний часопис. – 2001. - №3. – С. 25-27.
Экономика предприятия Учебник / Под общ. ред. С. Ф. Покропивного. — Пер. с укр. 2-го перераб. и доп. изд. — К.: КНЭУ, 2002.
Размещено на