Розрахунок виробничої потужності технологічної лінії по випуску продукції
 - коефіцієнт
витрати бетону,
приймаємо 2.
 - вартість
арматури, знаходиться
по формулі:
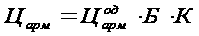
де
 - витрати арматури
в кг/

- коефіцієнт
витрати арматури,
приймаємо 1,05.
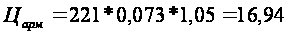 грн./
 - вартість
виготовлення
каркасів, знаходиться
по формулі:
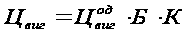
де
 - вартість
виготовлення
каркасів з 1т
арматури.
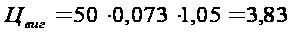 грн./
 - вартість
збирання каркасів,
знаходиться
по формулі:
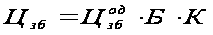
де
 - вартість збирання
1т каркасів.
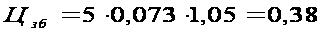 грн./
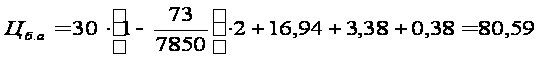 грн./
Вартість змащувальних матеріалів:
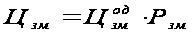
де
 - вартість
змащувальних
матеріалів
.
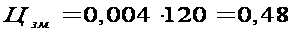 грн./
Вартість зжатого повітря:
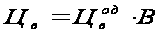
де
 - вартість
зжатого повітря;
В – витрати
зжатого повітря
на 1
залізобетону.
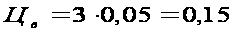 грн./
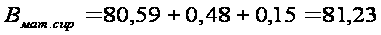 грн./
Паливо:
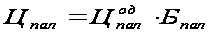
де
 - вартість
1т палива;
Б
– витрати палива
для пропарювання
1
залізобетону.
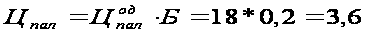 грн./
Енергія:
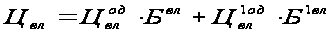
де
 - вартість
1кВт-год електроенергії;
 - вартість
1кВт-год силової
енергії;
 - витрати
енергії в 1кВт-год
на 1
конструкції;
 - витрати
силової енергії
в 1кВт-год на
1
конструкції;
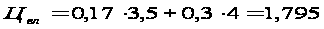 грн./
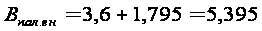 грн./
Загальні матеріальні витрати
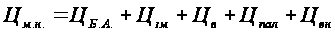
де
 - матеріальні
витрати на
виготовлення
1
залізобетону.
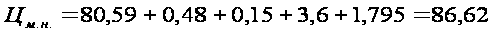 грн./
Витрати на основну заробітну плату робітників:
Робітники – відрядники:
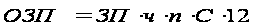
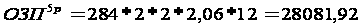 грн..
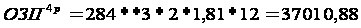 грн..
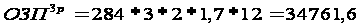 грн..
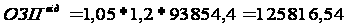 грн..
Робітники – погодинники:
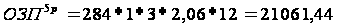 грн..
грн..
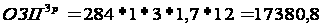 грн..
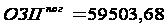 грн..
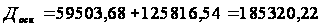 грн.
Витрати на ОЗП при виготовленні одиниці продукції:
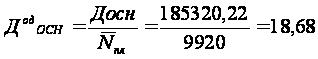 грн./
Витрати на додаткову заробітну плату:
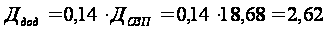 грн..
Відрахування на соціальні потреби:
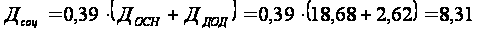 грн..
Витрати на підготовку і освоєння виробництва:
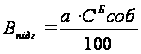
де а – рівень витрат;
Ссоб - собівартість базового року.
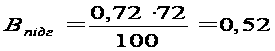 грн./
Витрати на утримання і експлуатацію обладнання
Таб.2.
| Найменування обладнання | Кількість | Балансова вартість, грн | Норма амортизаційних відрахувань% |
Амортизаційні відрахування, грн |
| Мостовий кран вантажопідйомністю до 16,5т | 1 | 20500 | 24% | 4920 |
| Конвеєрний стенд | 1 | 200000 | 24% | 48000 |
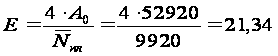 грн./
Визначення загальновиробничих витрат:
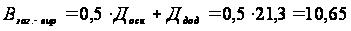 грн./
Визначення інших витрат:
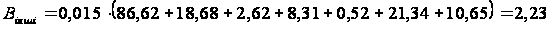 грн./
4.2 Визначення виробничої собівартості
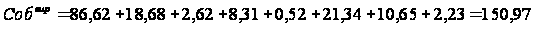 грн./
Визначення адміністративних витрат:
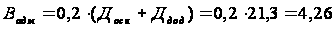 грн./
Позавиробничі витрати (витрати на збут).
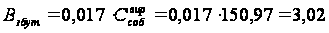
4.3 Визначення повної собівартості
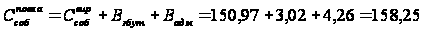 грн./
4.4 Визначення абсолютного відхилення отриманої собівартості від фактичної
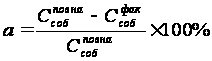
де
 - повна собівартість;
 -
фактична собівартість
продукції.
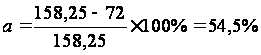
4.5 Порівняння собівартості з аналогами по структурі
Таб.3.
| Найменування калькуляційних статтей | Витрати грн / м | Структура собівартості в % | Структура собівартості (галузева) в % | Відхилення в % |
| 1 | 2 | 3 | 4 | 5 |
| Сировина і матеріали | 81,23 | 51,33 | 74,3 | -22,97 |
| Топливо і енергія | 5,39 | 3,41 | 1,8 | 1,61 |
| ОЗП, ДЗП, соціальне страхування | 29,61 |
18,71 0,00 |
7,7 |
11,01 0,00 |
| Витрати на підготовку і освоєння виробництва | 0,52 | 0,33 | 0,1 | 0,23 |
| Витрати на утримання і експлуатацію обладнання | 21,34 | 13,48 | 8,4 | 5,08 |
| Загальновиробничі витрати | 10,65 | 6,73 | 3 | 3,73 |
| Інші витрати | 2,23 | 1,41 | 0,1 | 1,31 |
| Виробнича собівартість | 150,97 | 95,40 | 99 | -3,60 |
| Загальногосподарські витрати | 4,26 | 2,69 | 3,6 | -0,91 |
| Позавиробничі витрати | 3,02 | 1,91 | 1 | 0,91 |
| Повна собівартість | 158,25 | 100 | 100 |
4.6 Аналіз відхилень собівартості по статтям:
Таб.4
| Найменування статтей | Відхилення в % | Причини відхилення і пропозиції щодо структури |
| 1 | 2 | 3 |
| Сировина і матеріали | -22,97 | Ефективніше використання матеріальних ресурсів |
| Топливо і енергія | 1,61 | Збыльшення цін на електроенергію на рівні держави |
|
ОЗП, ДЗП, соціальне страхування Витрати на підготовку і освоєння виробництва |
11,01 | Треба збільшити робочі місця та продуктивність праці |
| Витрати на підготовку і освоєння виробництва | 0,23 | Більш ефективніше використовувати грошові кошти |
| Витрати на утримання і експлуатацію обладнання | 5,08 | Впровадження нових технорлогій, чи оптимальний підбір обладнання призвів до зменшення витрат |
| Загальновиробничі витрати | 3,73 | Економія грошових коштів |
| Інші витрати | 1,31 | Відхилення незначне |
| Виробнича собівартість | -3,6 | За рахунок більш ефективного використання матеріальних ресурсів |
| Загальногосподарські витрати | -0,91 | Відхилення незначне |
| Позавиробничі витрати | 0,91 | Відхилення незначне |
4.7 Поелементна структура собівартості
Таб.5
| Усього | Сировина і матеріали, покупні матеріали | Паливо і енергія | ЗП і соц.відрахування | Амортизаційні відрахування | Інші |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 100% | 55% | 5% | 26% | 7% | 7% |
| 158,25 | 87,0375 | 7,9125 | 41,145 | 11,0775 | 11,0775 |
4.8 Розрахунок собівартості, яка запланована до випуску з урахуванням резервів виробництва
Економія витрат від зниження витрат по факторам
Таб.6
| Пропозиція |
Фактори, які забезпечують зниження |
|
Д1 – зміни структури і обсягу виробництва |
Збільшення обсягів продукції |
|
Д2 – підвищення технологічного рівня виробництва |
Підвищення коефіцієнту використання потужності, оптимальний підбір обладнання |
| Д3 – підвищення рівня організації праці | Підвищення продуктивності праці |
| Д4 – зниження матеріальних витрат | Режим економії сировини, матеріалів, палива, електроенергії. |
| Д5 – цінові фактори | Інфляційні процеси |
Розрахунок по елементної структури собівартості
Д1 – зміни структури і обсягу виробництва складається в умовно-постійній частині витрат і визначається по формулі:
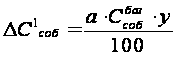
де а – темп зростання валової продукції в плановому році (приймаємо 20%);
 - собівартість
продукції
планового року,
виходячи з
витрат базисного;
у – доля умовно-постійної частини в витратах базисного року.
Розрахунок здійснюється в таблиці 7 при а=20%.
Таб.7
| Найменування показників | Усього тис.грн | У тому чіслі | ||||
| Сировина і матеріали, покупні матеріали | Паливо і енергія | ЗП і соц.відрахування | Амортизаційні відрахування | Інші | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
|
1569,84 | 863,41 | 78,49 | 408,16 | 109,89 | 109,89 |
| У (доля) | 0,29 | 0,3 | 0,2 | 0,3 | 0,5 | |
|
|
90,42 | 51,80 | 3,14 | 24,49 | 10,99 | |


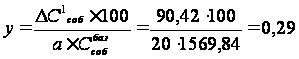
Д2 – економія витрат за рахунок оптимального підбору обладнання внаслідок чого створюються зниження амортизаційних відрахувань
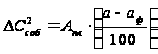
де Апл – плановий обсяг амортизаційних відрахувань.
а – приріст обсягів продукції.
Аф – приріст середньорічної вартості основних виробничих фондів( аф=0 )
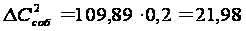 тис.грн.
Д3 – економія витрат за рахунок підвищення продуктивності праці:
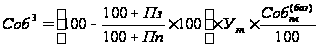
де Пп. – зростання продуктивності праці;
Пз – зростання заробітної плати;
 - питома вага
ОЗП в собівартості.
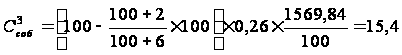 тис.грн.
Д4 – зниження матеріальних витрат
Приймаю в розмірі 10% для сировини і матеріалів.
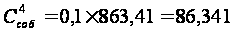 тис.грн.
Д5 – цінові фактори, вплив інфляції.
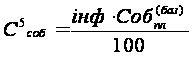
де інф – рівень інфляції (1-2%).
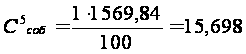 тис.грн.
Розрахунок собівартості яка запланована до випуску
Результати розрахунку занесу у таблицю.
Таб.8.
| Найменування показників | Усього тис.грн | У тому чіслі | ||||
| Сировина і матеріали, покупні матеріали | Паливо і енергія | ЗП і соц.відрахування | Амортизаційні відрахування | Інші | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Б-товарна продукція планового року,м3 |
9920 | |||||
| В- Витрати на одницю товарної продукції | 0,15825 | 0,08123 | 0,00539 | 0,02961 | 0,02134 | 0,02068 |
| Г-Собівартість товарної продукції планового року, виходячі з рівня витрат базисного року | 1569,84 | 863,412 | 78,492 | 408,1584 | 109,8888 | 109,8888 |
| Д1-Зміна обсягів продукції | 90,42 | 51,80 | 3,14 | 24,49 | 0,00 | 10,99 |
| Д2-Підвищення технологічного рівня виробництва | 21,98 | 21,98 | ||||
| Д3-підвищення рівня організації праці за рахунок зростання продуктивності праці | 15,4 | 15,4 | ||||
| Д4-зниження матеріальних витрат | 86,341 | 86,341 | ||||
| Д5-цінові фактори | 15,698 | 8,634 | 0,785 | 4,081 | 1,099 | 1,099 |
| Д-Економія витрат в плановому році по окремим факторам ΣД | 229,840 | 146,780 | 3,925 | 43,971 | 23,077 | 12,088 |
| Е-Собівартість реалізованої продукції в плановому році | 1340 | 716,632 | 74,567 | 364,187 | 86,812 | 97,801 |
| Ж-собівартість одиниці продукції в плановому році | 0,135 | 0,072 | 0,008 | 0,037 | 0,009 | 0,010 |
| Зниження планових витрат до рівня базисного року | -14,641 | |||||
Висновок: В даному розділу розділі я визначив виробничу та повну та собівартість на м3 продукції, що становить: 150,97 грн./м3 та 158,25 грн./м3 відповідно. Визначив внутрішню собівартість реалізації продукції 135 грн./м3. Визначив відхилення внутрішньої одининичної собівартості від визначеної за проектом, яке склало 14,641%.
Розділ 5. Проектування відпускної (продажної) ціни продукції
5.1 Відпускна ціна визначається за наступною формулою:
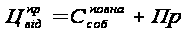
де
 - собівартість
повна, грн./
;
