Бизнес–планирование: теория, методика и практика
СИБИРСКИЙ УНИВЕРСИТЕТ ПОТРЕБИТЕЛЬСКОЙ КООПЕРАЦИИ
ЗАБАЙКАЛЬСКИЙ ИНСТИТУТ ПРЕДПРИНИМАТЕЛЬСТВА
Кафедра экономики
КУРСОВАЯ РАБОТА
Бизнес–планирование: теория, методика и практика
Студентки заочного факультета
Василенко Анастасия Николаевна
Руководитель: к.э.н., доцент
кафедры экономики
Городкова С.А
Чита
2010
Введение
С общеэкономической точки зрения планирование – это механизм, который заменяет цены и рынок.
В рамках рыночной системы главным координатором действий ее участников являются цены. Именно цены определяют выгодное для продавцов и покупателей объемы и способы производства и потребления товаров. Фирма как участник рыночной системы также вынуждена подчиняться ценовому механизму, закону спроса и предложения, поскольку не имеет возможности отменить их действие. Поэтому в окружающем мире рынка фирма – всего лишь клетка большого организма, общая роль которой в основном не осознается ею.
Однако во внутренней среде каждой хозяйственной единицы механизм цен вытеснен сознательными действиями и авторитетными решениями менеджеров. Предприниматель осознано определяет основные направления внутрифирменной деятельности. Следовательно, внутренняя природа фирмы основывается на системе плановых решений.
Таким образом, участники внутрифирменной деятельности теряют свободу действий, характерную для самостоятельных и не зависимых друг от друга субъектов рынка, их поведение оказывается под контролем управляющих предприятием.
Почему планирование как система волевых, сознательно принимаемых решений вытесняет рынок во внутренней деятельности фирмы?
У экономистов есть несколько ответов на этот вопрос.
Ограниченные размеры фирмы позволяют контролировать действия, происходящие внутри ее, и таким образом сводить к минимуму неопределенность рыночной среды и ее негативные последствия.
Применяя планирование, фирма устраняет те издержки, которые она могла бы иметь, если бы действия внутри фирмы совершались на основе купли – продажи. Ведь всякой торговой сделки (трансакции) сопутствуют так называемые трансакционные издержки: затраты на поиски покупателя или продавца, проведение переговоров о предмете сделки, оплата услуг консультантов и т.п. Отменяя отношения купли – продажи, предприятие устраняет дополнительные затраты.
Осуществляя административную функцию, связанную с волевым руководством и принятием решений, предприниматель занимается планированием также в более узком смысле как разновидностью управленческой деятельности.
Планирование является естественной частью менеджмента. Его можно определить как умение предвидеть цели организации, результаты ее деятельности и ресурсы, необходимые для достижения определенных целей.
Внутрифирменное планирование может отличаться по срокам, целям и прочим признакам. Одним из видов планирования является бизнес-планирование.
Особое значение бизнес-планирование приобретает для предприятия, у которого есть проблемы. В данном случае бизнес-план помогает найти источники финансирования затрат, определить пути выхода из кризиса, определить перспективы развития предприятия. Поэтому тема, выбранная для написания курсовой работы, является актуальной.
Цель работы – разработка бизнес-плана для действующей торговой организации.
Задачи работы:
- изучение теоретических основ планирования и бизнес-планирования, в частности;
- анализ основных показателей работы торговой организации и выявление проблем в ее деятельности;
- разработка бизнес-плана по укреплению финансового состояния организации.
Объект исследования – магазин «Мастер салат».
1. Планирование в условиях рыночных отношений
1.1 Сущность и принципы современного планирования
План – это рабочий инструмент достижения поставленной цели субъектом предпринимательства, созданный на основе конъюнктурного прогноза среды хозяйствования и расписанный по исполнителям, времени и средствам.
Приведенное определение плана содержит следующие ключевые слова:
«инструмент» - означает, что план не самоцель, а средство достижения цели. Арсенал средств достижения цели может включать экономические, психологические, коммерческие, организационные, кадровые, технологические и иные действия. Средства достижения цели могут меняться, и в этом заключается смысл понятия «рабочий инструмент», когда в механизме планирования предусматривается постоянная возможность уточнить используемые средства, если это потребуют цель и изменившиеся условия бизнеса. Такой подход означает доминанту адаптации плана над его стабильностью;
«достижения поставленной цели» - определяет удовлетворение личных и коллективных потребностей работников объекта хозяйствования. Цель - как желаемый результат, как центр стремления в плане - должна осуществляться точно к намеченному сроку;
«На основе конъюнктурного прогноза» - означает, что в основе субъективных действий исполнителей плана находится их понимание объективных закономерностей существования хозяйственной среды и ее использование: знание механизма рынка, в том числе по рынку своего товара, и разработка прогноза как предварительной части планирования;
«расписание по исполнителям, времени и средствам» - означает что план действий обязательно должен быть обеспечен ресурсами: временными и пространственными, т.е. должен быть обеспечен по срокам исполнения материальными, трудовыми, финансовыми и интеллектуальными средствами. Без такого обеспечения план превращается в реально достижимое событие.
На основании приведенного определения плана можно дать определение основной цели и основной задачи планирования. Основной целью плана является реализованное событие. Основной задачей планирования является выбор волевых ответственных действий в условиях имеющихся ресурсных ограничений, сбалансированных по исполнителям, времени ресурсам.
Планирование - это процесс экономического обоснования рационального поведения субъекта хозяйствования для достижения своих целей. Планирование представляет собой процесс формирования целей, определение приоритетов, средств м методов достижения. Оно зачастую рассматривается как завершающий этап прогнозирования, в процессе которого принимаются решения на основе выбора тех или иных альтернатив развития.
Планирование имеет как преимущества, так и недостатки.
Преимущества планирования:
Стремление решить задачу рационально и с наименьшими затратами;
Обдуманная подготовка к использованию будущих преимуществ среды хозяйствования;
Улучшение координации действия исполнителей;
Усиление коллективных возможностей приложения сил за счет современных действий заинтересованных лиц;
Более рациональное использование ограниченных ресурсов;
Возможность контроля за событиями и определение проблем в деятельности.
Недостатки планирования:
Невозможность в плане отобразить все многообразие жизненных условий, особенно в сложно организованных системах;
Стабильность принятого решения, что может обернуться убытком при динамичных обстоятельствах бизнеса;
Необходимость ресурсов (времени и средств) для разработки плана.
План нельзя считать панацеей от всех бед. Его применение имеет ряд ограничений, которые обусловлены:
Неопределенностью, многомерностью и стохастичностью среды хозяйствования. Поэтому для исполнения так важны: во- первых, поиск дополнительной достоверной (в том числе новой) информации и, во – вторых, прогноз и определение степени его вероятности;
Несовершенство законодательной базы страны;
Ограничениями по ресурсам;
Проблемами этического свойства, если в обществе не сформированы устои предпринимательской этики и отсутствует культура бизнеса.
Кроме того, возможно искажение роли планирования по следующим принципам:
Авторитарность руководства фирмы;
Субъективизм взглядов исполнителей;
Неточная и не полная информация;
Форс – мажорные обстоятельства;
Отсутствия финансового обеспечения действий исполнителей;
Ошибки в электронных расчетах.
План деятельности должен быть выражен в письменной форме для его лучшего понимания исполнителями. Кроме того. Такой план в дальнейшем легче проконтролировать.
В современной практике внутрифирменного планирования имеются свои особенности. К ним относятся:
Дифференциация функций планирования;
Повышение сложности плана;
Учет требований маркетинга;
Значительный объем элементов перераспределения ресурсов.
Критерием эффективности внутрифирменного планирования выступает степень использования плана в реальной хозяйственной жизни руководства, степень соответствия плана реальным условиям. Поэтому в настоящее время планирование фирмы представляет собой непрерывный процесс, направленный на адаптацию временных решений, относящихся к будущему, с учетом постоянного обновления информация о состоянии дел фирмы и условий ее деятельности.
В рыночной экономике адаптация плана стала основной проблемой планирования. Она зависит от выбора момента принятия планового решения. Затягивание этого момента ради сбора и учета полной информации может привести к замедлению и потере времени. Поэтому необходим выбор времени принятия планового решения, а затем разработка процесса его адаптации с учетом вновь поступающей информации.
Опыт показывает, что во внутрифирменном планировании необходимо как подчинение, так и демократизм. Поэтому, подчиняясь в общих вопросах руководству, каждый специалист на своем участке работы имеет значительные полномочия, позволяющие ему принимать ответственные решения в пределах своей компетенции. Такой подход обеспечивает процессу планирования необходимую инициативу и творчество самодисциплине исполнителей: работник сам проверяет ценность своего решения или приходит к отказу от него.
Чтобы план был действительно полезным, он должен выполнять роль помощника в управлении, но никак не главную роль действующего лица.
Планирование деятельности предприятия основывается на использовании таких принципов, как непрерывность, органическое единство, комплексность, выделение приоритетов, гибкость, оптимальность и экономичность, контроль.
Принцип непрерывности планирования предполагает что:
Процесс планирования на предприятии должен осуществляться постоянно в рамках установленного цикла;
Разработанные планы должны непрерывно приходить на смену друг другу
Второе из условий непрерывности планирования – постоянное следование планов друг за другом - компании, как правило соблюдают. В то же время не редки случаи прерывания процесса планирования: фирмы разрабатывают план в течении определенной части года, утверждают его и прекращают планирование до следующего периода.
Процесс планирования должен быть непрерывным в связи с тем, что:
Неопределенность внешней среды и наличие непредусмотренных изменений делают необходимой постоянную корректировку ожиданий фирмы относительно внешних условий и, соответственно, исправление и уточнение планов;
Изменяются представления фирмы о своих внутренних ценностях и возможностях; если фирма не будет учитывать такие изменения, запланированный и полученный результат может оказаться никому не нужным.
Таким образом, непрерывный процесс планирования позволяет обеспечивать постоянную вовлеченность работников фирмы в плановую деятельность со всем вытекающими из этого выгодами.
Принцип единства предполагает систему взаимосвязанных между собой элементов, имеющих единую направленность развития.
Комплексность планирования обеспечивает взаимную увязку всех показателей и разделов планов и направлений деятельности предприятия.
Выделение приоритетов предполагает необходимость определения в планах главных задач или направлений развития, требующих первоочередного решения и выделения средств, в целях повышения эффективности деятельности предприятия.
Принцип гибкости планирования означает изменение и уточнение планов в процессе их реализации с учетом изменения внешней и внутренней среды функционирования предприятия.
Принцип оптимальности и экономичности предполагает разработку нескольких альтернативных вариантов плана развития предприятия и выбор лучшего варианта с точки зрения экономичности его реализации и получения наиболее высоких результатов.
Принцип контроля позволяет своевременно обнаружить недостатки в работе предприятия, предупредить возможные диспропорции развития, а также выявить резервы повышения эффективности деятельности.
1.2 Система планов организации
Результатом процесса планирования является система планов. План включает основные показатели деятельности, которые должны быть достигнуты к концу планового периода. План – это набор инструкций для менеджеров, описывающих, какую роль каждая часть фирмы должна играть в процессе достижения целей фирмы.
Процесс планирования сложен и разнообразен. Этим определяется комплексный характер системы планов, которую можно разделить на следующие элементы.
Стратегический план фирмы (часто составляется на пять лет вперед) и общественные планы, составленные в продолжение стратегического плана.
Стратегические планы отдельных единиц, входящих в состав фирмы.
Оперативные планы фирмы.
общественные планы текущей деятельности, так называемые «хозяйственные планы» или «планы прибыли», рассчитываются на один год. С помощью планов текущей деятельности товары и услуги производятся и поставляются на рынок;
текущие планы подразделений, в том числе бюджетные, дополняют общефирменные планы текущей деятельности.
Помимо планов результатами процесса планирования являются программы (или планы программы) и проекты.
Стратегический план включает в себя видение и миссию, общие цели, определяющие место фирмы в будущем, выбранные стратегии действий. Составной частью стратегического плана является политика фирмы.
В стратегический план входят глобальные программы фирмы.
Планы действий любой фирмы можно охарактеризовать либо как наступательные, либо как оборонительные. Наступательные планы предполагают развитие фирмы: производство новых товаров и услуг, выход на новые рынки сбыта, завоевание конкурентного превосходства.
Наступательные планы обычно создают крупные, обладающие высоким экономическим потенциалом фирмы.
Средние и мелкие фирмы довольствуются оборонительными планами, нацеленными на удержание своих позиций на рынке и предупреждение банкротства фирмы.
План развития фирмы, является выражением наступательных планов, включает в себя комплекс мероприятий, необходимых для создания новых сфер деятельности фирмы. План развития должен определять пути выхода на новые позиции и уметь давать ответы на следующие вопросы:
Каковы будут условия в будущем, каких товаров и услуг будут ждать потребители от данной фирмы?
Каков должен быть характер внутренних элементов фирмы, необходимый для ее развития ?
Какими новыми видами продукции должна быть дополнена номенклатура предприятия или же какая часть основной продукции должна быть заменена новыми товарами и услугами?
Каковы должны быть методы предупреждения ошибок при вложениях капитал и разработке новой продукции?
Каков должен быть диапазон экономических ресурсов, нужный для производства новых товаров и услуг?
Каковы должны быть организационные способы создания новых производств, будет ли это поглощение в форме скупки других предприятий, слияния с фирмами, производящие лучшие продукты, или создание новых производств собственными силами, путем проведения научных исследований и разработок и осуществления предпринимательских проектов. План развития для отдельной деловой единицы оформляется в виде бизнес – плана.
Вариантом оборонительных планов является ликвидационный план, который включает в себя рекомендации по избавлению от ненужных фирме элементов, которые создают препятствия на пути ее развития. Это могут быть конкретные виды убыточных или низкорентабельных товаров и услуг, неэффективно работающая собственность, отдельные организационные единицы. Характерной для фирмы является разработка программ и проектов. Программы обычно определяют развитие одного из важных аспектов жизни фирмы. Это могут быть программы по совершенствованию технологии, программы организации контроля качества, программы учета запасов и другие. Проекты отличаются от программ тем, что, ориентируясь на определенные аспекты жизнедеятельности и развития фирмы, они имеют установленную стоимость, график выполнения, включают технические и финансовые параметры, то есть отличаются высоким уровнем конкретной проработки. Обычно проекты бывают связанны с созданием и продвижением на рынок новых продуктов и услуг фирмы. В форме проекта обычно составляется бизнес – план.
1.3 Бизнес – план: значение и структура
Бизнес-план как документ наделен специфичными, только ему присущими чертами, но при этом о нем нельзя говорить как о документе со строго заданными параметрами. Четкой регламентации структуры бизнес-плана не существует. Однако есть ряд пунктов, которые являются основополагающими и без которых бизнес-план не может играть поставленной перед ним роли: это разделы, освещающие идеи, цели бизнеса, специфику продукта предприятия, определяющие структуру будущего предприятия, его финансовый проект и перспективы развития, предлагающие конкретную стратегию поведения фирмы в реальных рыночных условиях.
Таким образом, при создании собственного дела предприниматель должен составить бизнес-план с желательным рассмотрением следующих пунктов:
1) общая характеристика организации (резюме);
2) характеристика товаров (услуг);
3) рынок сбыта товаров (услуг);
4) конкуренция на рынках сбыта;
5) план маркетинга;
6) план производства;
7) организационный план;
8) риски в деятельности;
9) финансовый план;
10) приложения.
В соответствии с Методическими рекомендациями Минэкономразвития РФ по реформе предприятий от 1 октября 1997г. № 118 бизнес-план проекта, реализуемого в рамках инвестиционной политики предприятия, должен включать следующие разделы:
- вводная часть;
- обзор состояния отрасли (производства), к которой относится предприятие;
- производственный план реализации проекта;
- план маркетинга и сбыта продукции предприятия;
- организационный план реализации проекта;
- финансовый план реализации проекта;
- оценка экономической эффективности затрат, осуществленных в ходе реализации проекта.
С позиций популярных в России пакетов разработки бизнес-планов COMFAR (UNIDO) и Project Expert (UNIDO, Tacis) основными разделами бизнес-плана являются следующие:
1. Краткое описание.
2. Бизнес и его стратегия
3. Рынок и маркетинговая стратегия (план-маркетинг)
4. Производство и эксплуатация
5. Управление и процесс принятия решений
6. Финансы (финансовый план)
7. Факторы риска
При необходимости большей детализации в бизнес-план включаются приложения. Это документы, иллюстрирующие те или иные положения, исходя из которых производится планирование. Количество и состав приложений определяются в зависимости от поставленной цели, предмета бизнеса и других факторов.
Наиболее распространенные документы, входящие в приложения:
- технические данные о продукции;
- анкеты руководящих работников;
- организационная и другие схемы;
- результаты аудиторских проверок;
- мнения консультантов и экспертов.
На титульном листе бизнес-плана следует указать, что приведенная в данном бизнес-плане информация носит конфиденциальный характер и представляет предпринимательскую тайну.
2. Бизнес – план ООО «Мастер салат»
2.1 Экономическая характеристика финансово хозяйственной деятельности
Адрес предприятия: улица Ползунова 9
тел. 279-58-33
Учредители: Тарасов Гусельникова Е.Г. Акбулатов А.Н.
Назначение бизнес-плана:
Разработка плана создания и функционирования предприятия по обеспечению потребителей салатами
Калькуляция себестоимости
Таблица №1 - Калькуляция себестоимости
| Статьи расхода | Сумма ежемесячно в рублях |
|
Постоянные расходы Арендная плата Погашение банковского кредита Заработная плата работников Отчисления из заработной платы Плата за телефон Расходы на эл. энергию Страховые взносы Амортизационные отчисления: А) Оборудование Б) Здание В) Транспорт |
8000 67000 71000 21868 250 1686 23730 33900 11500 14400 |
|
Переменные расходы Расходы на закупку сырья Выплата Банковского процента Расходы на рекламу Оплата бензина Прочие неучтённые расходы НДС Налог на прибыль |
320000 16000 9000 1500 9000 24085 |
|
Первоначальные выплаты Стоимость оборудования Первоначальный взнос за аренду |
339000 37500 |
Арендная плата
Мы арендуем 200м2, если в год от 500р. 1м2, а в месяц от 40р. 1м2. Арендную плату мы будем оплачивать ежемесячно в размере 8000р.
Отчисления на зарплату:
Пенсионный фонд – 20% от ФЗП
Фонд социального страхования – 3,2% от ФЗП
Фонд обязательного медицинского страхования – 2,8% от ФЗП
Транспортный налог – 1% от ФЗП
Амортизационные отчисления:
Износ оборудования составит 10% от стоимости оборудования
Здание 15% от аренды в год
Транспорт 12% от стоимости транспорта
НДС (13% от налогооблагаемой базы)
Налогооблагаемой базой является прирост стоимости, то есть заработная плата + амортизационные отчисления + чистая прибыль (но т. к. мы рассчитываем на 1 месяц деятельности предприятия, то следует заметить, что чистой прибыли не будет)
Таблица №2-Месячная выручка
| Год | 2005г. | |||
| Квартал | I Квартал | II Квартал | III Квартал | IV Квартал |
| Итого | 1 901 820 руб. | 1 971 450 руб. | 1 902 500 руб. | 1 971 500 руб. |
| Выручка | 7 693 270 руб. | |||
При расчёте месячной выручки умножали всё кол-во салатов на их среднюю цену, наименьшую цену.
Оценка возможных рисков
1. Экономические:
-риск, связанный с экономическими кризисами
2. Коммерческие:
-риск, связанный с реализацией товара
-риск, связанный с перевозкой груза или транспортный риск
-неплатежеспособность заказчика
-риск от потери спроса и заинтересованности в услуге
-риск от банкротства основного поставщика
3. Политические:
-риск, связанный с забастовками (войнами) во время перевозки груза
Источники возникновения рисков:
-недостаточная информация о спросе на данный вид услуг
-недостаточный анализ рынка
-недооценка своих конкурентов
-падение спроса
Риски в предпринимательстве:
1. Имущественный ущерб:
а) страхование
б) тщательный подбор и регулярная профилактическая работа с персоналом
в) противопожарные мероприятия, охрана
2. Коммерческие и финансовые риски:
а) страхование
б) постоянное изучение состояние рынка, конкурентов и законодательства
в) наем на работу квалифицированных менеджеров
3. Длительная болезнь или смерть руководителя или ведущего специалиста
а) забота о своем здоровье и здоровье сотрудников
б) создание резерва управления кадров
4. Травмы, профессиональные заболевания от несчастного случая на производстве:
а) страхование
б) оборудование рабочих мест в соответствии с нормами ТБ и производственной санитарии
в) обязательное проведение инструктажа по ТБ при приеме на работу с фиксацией в специальном журнале
5. Вымогательство:
а) уклонение от сомнительных контактов
б) консультация у юриста и опытных предпринимателей
в) обращение в правоохранительные органы
2.2 Основные разделы бизнес-плана
В данном бизнес-плане содержится описание, анализ и планирование деятельности ООО «Мастер салат» по производству и реализации салатов. Для осуществления данного проекта нами будет взят банковский кредит в размере 800000р. На 12 месяцев. С целью «открытия» нашего производства и дальнейшего развития.
Здание производства будет располагаться на улице Ползунова 9, это оптимальное место для её расположения, так как там расположены: учебные заведения (СИФБД, Политехническое училище), общежитие, Чкаловский завод. Производство будет располагаться в арендованном здании площадью 200м2. В дальнейшем по мере развития производства здание может быть выкуплено.
На поставки сырья для реализации продукции были заключены договора с “Колос” и оптовым рынком “Скороход”
Основной продукцией данного производства будут высококачественные салаты по приемлемым ценам. Если производство окупится за короткие сроки, то планируется открыть при нём кафе.
Таблица №3-Перечень производимых товаров
| № | Наименование товара | Стоимость за 100г в рублях | ||
| 1 | . Свекольный | 10-00 | ||
| 2 | Редечка | 10-50 | ||
| 3 | Овощной | 15-00. | ||
| 4 | капустный | 6-50. | ||
| 5 | Гнездо глухаря | 25-00 | ||
| 6 | соус мир | 8-50 | ||
| 7 | . мясной | 25-00 | ||
| 8 | Новогодний | 25-00 | ||
| 9 | Кальмарчик | 35-50 | ||
| 10 | Осминожек | 35-50. | ||
Для того чтобы данная продукция была предоставлена покупателям нам необходимо сырьё, которое мы получаем благодаря нашим партнёрам: ЗАО “Колос” и оптовому рынку “Скороход”.
Таблица №4-Используемое сырьё
| № | Сырьё | Цена за 1кг. в рублях | |
| 1 | свекла | 16-00 | |
| 2 | Картофель | 25-00 | |
| 3 | Растительное масло | 30-00 | |
| 4 | Капуста | 18-00 | |
| 5 | Соль | 5-00 | |
| 6 | морковь | 16-00 | |
| 7 | Помидоры | 20-00 | |
| 8 | огурцы | 25-00 | |
| 9 | Яйца (10шт.) | 20-00 | |
| 10 | Мясо Говядина | 150-00 | |
| 11 | Кальмары | 40-00 | |
| 12 | горошек | 60-00. | |
| 13 | свинина | 60-00. | |
| 14 | Куриное филе | 70-00. | |
| 15 | колбаса молочная | 60-00. | |
| 16. | сервелат | 60-00. | |
| 17 | лук | 15-00 | |
| 18 | Редька | 15-00 | |
| 20 | майонез | 70-00 | |
| 21 | осьминог | 200-00 | |
| 22 | салат зелёный | 16-00 | |
| 23 | Приправы | 20-00 | |
Расчёт производственной себестоимости
Мы планируем изготавливать в день:
100кг салата «Гнездо глухаря».
–«Редечка» салат100кг.
«овощной» салат 100кг
«Капустный»салат 100кг
«Новогодний»салат 100кг.
Таблица №5-Расчёт стоимости продуктов на 100кг салата.
Гнездо глухаря
| Продуктов на1кг салата в граммах | Стоимость в рублях 1кг. продуктов | Продуктов на 10кг. Салата в килограммах | Стоимость продуктов на 10кг салата в рублях |
| Яйца 200 | 20-00 | 20 | 400-00 |
| Курица 300 | 70-00 | 30 | 2100-00 |
| Картофель 200 | 25-00 | 20 | 500-00 |
| Майонез 250 | 70-00 | 25 | 1750-00 |
| Соль 50 | 5-00 | 5 | 25-00 |
| Итого на 100кг. салата | 4770,5 | ||
Таблица №6-Расчёт стоимости на 100кг салата.
Салата Редечка
| Продуктов на1кг салата в граммах | Стоимость в рублях 1кг. продуктов | Продуктов на 10кг. Салата в килограммах | Стоимость продуктов на 10кг салата в рублях |
| Мясо Говядина 200 | 150-00 | 20 | 3000-00 |
| Редька 450 | 15-00 | 45 | 675-00 |
| Лук 300 | 15-00 | 30 | 450-00 |
| Масло раст 100 | 30-00 | 10 | 300-00 |
| Соль 50 | 5-00 | 5 | 25-00 |
| Итого на 100кг. Салата | 4450-00 | ||
Таблица №7-Расчёт стоимости продуктов на 100кг салата.
Овощной
| Продуктов на1кг салата в граммах | Стоимость в рублях 1кг. продуктов | Продуктов на 10кг. Салата в килограммах | Стоимость продуктов на 10кг салата в рублях |
| Огурцы 300 | 25-00 | 30 | 750-00 |
| Помидоры 350 | 20-00 | 35 | 700-00 |
| Приправы 150 | 20-00 | 15 | 300 |
| Масло раст 150 | 30-00 | 15 | 450 |
| . Соль 50 | 5-00 | 5 | 25-00 |
| Итого на 100кг. Салата | 2225-00 | ||
Таблица №8-Расчёт стоимости продуктов на 100кг салата «Капустный»
| Продуктов на1кг салата в граммах | Стоимость в рублях 1кг. продуктов | Продуктов на 10кг. Салата в килограммах | Стоимость продуктов на 10кг салата в рублях |
| Соль.50 | 5-00 | 5 | 2-50 |
| Морковь 200 | 16-00 | 20 | 32-00 |
| Приправы 100 | 20-00 | 10 | 20-00 |
| Капуста 500 | 18-00 | 50 | 90-00 |
| салат зелёный 250 | 16-00 | 25 | 40-00 |
| Итого на 100кг. Салата | 1840-50 | ||
Таблица №9-Расчёт стоимости продуктов на 100кг салата
Новогодний
| Продуктов на1кг салата в граммах | Стоимость в рублях 1кг. продуктов | Продуктов на 10кг. Салата в килограммах | Стоимость продуктов на 10кг салата в рублях |
| Соль.50 | 5-00 | 5 | 25 |
| Морковь 200 | 16-00 | 20 | 320-00 |
| Приправы 100 | 20-00 | 10 | 200-00 |
| Яйца 500 | 20-00 | 50 | 1000-00 |
| Горошек зелёный 250 | 16-00 | 25 | 400-00 |
| Итого на 100кг. Салата | 1940-50 | ||
Оценка рынка сбыта и уровня конкуренции
На проспекте Дзержинского помимо нашей Фирмы есть ещё две фирмы способных составить нам конкуренцию, это столовая школы №178 ООО« Корейские салаты ». Высчитывать конкурентоспособность мы будем по определённым параметрам.
Таблица №11-Расчёт конкурентоспособности
| Параметры | Весомость параметров | ООО “Мастер салат ” | Пекарня школы №178 | ООО “Корейские салаты” | |||
| P | AP | P | AP | P | AP | ||
| Качество | 0,20 | 0,9 | 0,18 | 0,4 | 0,08 | 0,5 | 0,1 |
| Местонахождение | 0,18 | 0,5 | 0,09 | 0,2 | 0,036 | 0,4 | 0,072 |
| Уровень цен | 0,15 | 0,2 | 0,03 | 0,3 | 0,045 | 0,1 | 0,015 |
| Дизайн | 0,11 | 0,9 | 0,099 | 0,1 | 0,011 | 0,3 | 0,033 |
| Исключительность товара | 0,1 | 1,0 | 0,1 | 0,2 | 0,02 | 0,3 | 0,09 |
| Ассортимент | 0,09 | 0,4 | 0,036 | 0,5 | 0,045 | 0,1 | 0,009 |
| Послепродажное обслуживание | 0,08 | 0,1 | 0,008 | 0,3 | 0,024 | 0,5 | 0,04 |
| Время работы | 0,05 | 0,3 | 0,015 | 0,2 | 0,01 | 0,4 | 0,02 |
| Репутация фирмы, товаров | 0,04 | 0,0 | 0,0 | 0,3 | 0,012 | 0,2 | 0,008 |
| Сумма | 1,00 | 0,4464 | 0,283 | 0,3702 | |||
Из таблицы по расчёту конкурентно способности видно, что наше производство превосходит нынешних конкурентов, поэтому у нас не будет беспокойства по поводу кол-ва клиентов в день и полной продаже товаров.
Реклама
В целях продвижения товара на рынке мы будем проводить широкую рекламную компанию:
Будут даны рекламные объявления для оптовых покупателей в газеты “Из рук в руки” и “Ва-банк”
Планируется разместить небольшой латок в супермаркете “Holyday” с продукцией нашей Фирмы для бесплатной дегустации посетителей
Планируется создать группы из двух-трёх девушек, которые будут распространять буклеты, с информацией о нашей Фирме, а также ручки и значки с логотипом нашей фирмы.
Мы провели анкетирование среди населения, проживающего на Проспекте Дзержинского в возрасте от 15-40 лет, в результате чего были сделаны следующие выводы:
Анкета.
1)Как относитесь к открытию новой Фирмы по производству салатов на вашем жил массиве;
2)Какое ваше отношения к нашему конкуренту «Корейские салаты;
3)Покупаете ли вы у наших; конкурентов салаты
4)Считаете ли вы цены наших конкурентов завышенными.
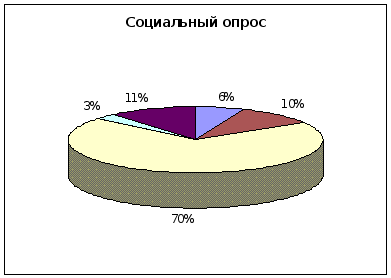
6% спрос будет стабильным
10% отозвались о качестве конкурентов
70% пользуется данным видом услуг
3% цена конкурентов высокая
11% хотели бы иметь данный вид услуг рядом с местом проживания
План маркетинга
Цель маркетинга – проведение услуги на рынок и получение прибыли от ее реализации
При реализации плана маркетинга ООО «Мастер салат» основывается на следующих принципах:
- Принцип «понимания потребителей», основанный на учете потребностей и динамики рыночной коньюктуры (клиенты)
- Принцип «борьбы за потребителей» - этот принцип реализуется воздействием на рынок и потребителя с помощью всех доступных средств (качество услуги, реклама, цена, сервис)
- Принцип «Максимального приспособления» производства к требованием рынка. Данный принцип состоит в том, что вся деятельность предприятия основывается на знании потребительского спроса его изменений в перспективе.
Для выполнения этих целей фирма ООО «Мастер салат» придерживается следующей стратегии маркетинга:
а) интенсификация коммерческих усилий, утверждающая, что услуги найдут, сбыт на рынке, если фирма затратит значительные усилия на сферу сбыта и стимулирование продаж
б) в комплекс мероприятий фирмы ООО «Мастер салат» по маркетингу входят:
- изучение потребителей услуг фирмы и их поведение на рынке
- оценка предлагаемых услуг, перспектив их развития
- анализ используемых форм и каналов сбыта
- оценка используемых фирмой методов ценообразования
- исследование мероприятий по продвижению услуг на рынок
- изучение конкурентов
- выбор наиболее благоприятного сегмента рынка
2. Маркетинговые исследования:
- опрос
Организационный план
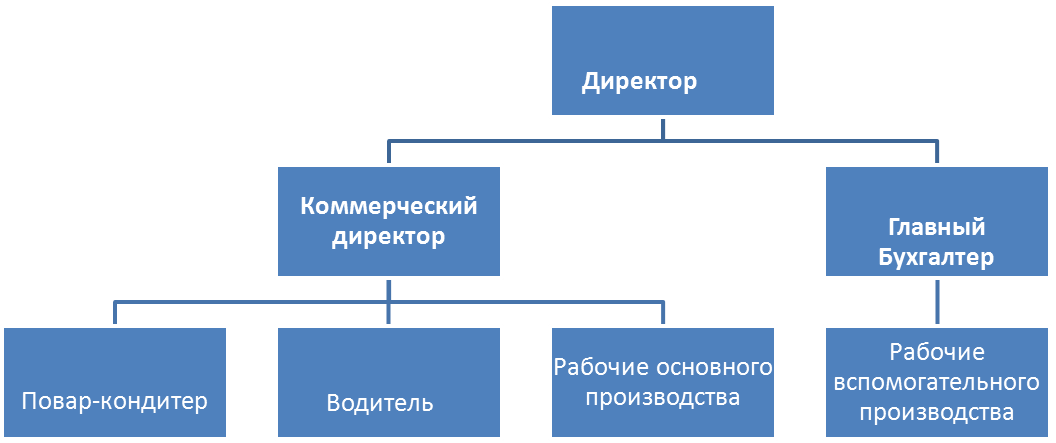
На нашем предприятии работает 20 человек, каждый из них знает своё дело и качественно выполняет поставленные задачи.
Таблица №10-Обязанности работников
| Должность | Количество | Обязанности |
| Директор | 1 | занимается кадрами, заключает договора на поставку хлебобулочных изделий нашего предприятия в учреждения, отвечает за поставку оборудования в случае его износа, технического старения. |
| Коммерческий директор | 1 |
обеспечивает регулярную поставку сырья, выполняет расчёты, связанные с изменением технологии, упаковки. Осуществляет современную замену МБП. |
| Главный Бухгалтер | 1 | ведёт всю финансовую деятельность фирмы (начисление и уплата налогов, распределение прибыли и выдача зарплаты). |
| Повар-кондитер | 1 |
занимается тем, что следит и руководит производством продукции, а также занимается украшением продукции |
| Повара | 7 |
осуществляют деятельность связанную непосредственно с производством салатов, т. е. работу с оборудованием. |
| Охранник | 3 | ответственен за сохранность нашего персонала, оборудования и самого предприятия. |
| Продавец-кассир | 2 |
осуществляет продажу товара покупателям и отвечает за деньги, полученные непосредственно им с продаж нашей продукции. |
| Уборщица | 2 |
занимается уборкой нашего предприятия в конце рабочего дня |
| Водитель | 2 |
доставляет готовую продукцию по учреждениям, с которыми был заключён договор на поставку наших товаров. |
Организационная схема управления
Финансовый план и стратегия финансирования
Таблица №14-Расчёт фонда заработной платы
| Наименование категорий рабочих | За 1 месяц | ||
| Кол-во человек | Выплата 1 человека | Сумма выплаты | |
| Директор | 1 | 10000 | 10000 |
| Коммерческий директор | 1 | 8000 | 8000 |
| Глав. Бухгалтер | 1 | 6000 | 6000 |
| Повар кондитер | 1 | 4000 | 4000 |
| Рабочие основного производства | 7 | 3000 | 21000 |
| Рабочие вспомогательного производства | 8 | 2500 | 20000 |
| Водитель | 1 | 2000 | 2000 |
| Итого: | 20 | 35500 | 71000 |
Таблица №15-Стоимость оборудования
| Наименование оборудования | Цена | Кол-во | Сумма |
| 1. Печь А/8-36 | 15000 | 1 | 15000 |
| 2 Печь АС/9-36 | 18000 | 2 | 36000 |
| 3 Печь ГД/10-18 | 15000 | 2 | 30000 |
| 4.Тестомес А/9-2 | 10000 | 3 | 30000 |
| 5.Машина А/12-9 | 17000 | 1 | 17000 |
| 6.Машина Б/18-78 | 15000 | 1 | 15000 |
| 7. Машина Ж/1-17 | 19000 | 1 | 19000 |
| 8.Машина Д/12-89 | 17000 | 1 | 17000 |
| 9. Компьютер DELL | 30000 | 2 | 60000 |
| 10. Мебель | 100000 | 1 | 100000 |
| Итого: | 166000 | 15 | 339000 |
Оборудование б/у, но проверено и одобрено Сан. мед. инспекцией и работает отлично. В будущем мы планируем закупить оборудование европейского класса
Для осуществления проекта необходимо 800000р. Источником получения этих средств будет коммерческий банк “СибАкадемБанк”, в котором находится наш расчётный счёт. Он предоставит нам кредит в размере 800000р. Под 24% годовых с погашением в течении года равными долями, ежемесячно. В качестве поручителя выступит ООО «Holliday».
Таблица №16-Кредит
| Кредит | 2% ежемесячно, руб. | Погашение кредита, руб. | Итого, руб. | Месяцы |
| 800000 | 16000 | 67000 | 83000 | 1 |
| 733000 | 14600 | 67000 | 81660 | 2 |
| 666000 | 13320 | 67000 | 80320 | 3 |
| 599000 | 11980 | 67000 | 78980 | 4 |
| 532000 | 10640 | 67000 | 77640 | 5 |
| 465000 | 93000 | 67000 | 76300 | 6 |
| 398000 | 7960 | 67000 | 74960 | 7 |
| 331000 | 6620 | 67000 | 73620 | 8 |
| 264000 | 5280 | 67000 | 72280 | 9 |
| 197000 | 2600 | 67000 | 69600 | 10 |
| 130000 | 1260 | 67000 | 68260 | 11 |
| 67000 | 0 | 67000 | 67000 | 12 |
Заключение
Практикум нам дал возможность почувствовать себя на месте руководителя и предпринимателем в одном лице на практике мы научились находить нужную информацию, например, через поиск в Интернете можно узнать какие цены на нужный нам товар. Мы узнали как можно перенести её в Microsoft XL и просчитать например затраты на производство каково либо продукта. А также как из идеи, которая приходит нам на ум о создании, каково либо предприятия мы узнали, как воплотить её в жизнь Пусть наш произведённый проект это виртуально, но даже для этого нам пришлось изрядно потрудиться
При изучении практикума для себя мы сделали выводы:
эта работа помогла нам понять и изучить некоторые программы, с которыми раньше мы и не умели работать.
также мы научились применять законы при выборе технологии создания своего бизнес - планирования.
В общем, работа на практикуме заложила в наш жизненный фундамент большие знания для дальнейшей работы..
Библиографический список
Арутюнова, Г.И. Рыночная экономика / Г.И.Арутюнина. – М.: ТОО фирма-плюс, 2004. – 111 с.
Басовский, Л.Е. Маркетинг / Л.Е.Басовский. – М.: Инфра-М, 2006. – 311 с.
Бенвенисте, Г. Овладение политикой планирования / Г.Бенвенисте. – М.: Прогресс, 2004. – 214 с.
Блэквэлл, Э. Как составить бизнес-план / Э. Блэквеэлл. – М.: Инфра-М, 2006. – 101 с.
Булатова, А.С. Экономика / А.С.Булатова. – М.: Бек, 2006. – 302 с.
Бухалков, М.И. Внутрифирменное планирование / М.И.Бухалков. – М.: Инфра-М, 2006. – 174 с.
Джай, К. Основы коммерческого бюджетирования / К. Джай. — М.: ЗАО Бизнес Микро, 2004. – 247 с.
Маниловский, Р.Г. Бизнес-план / Р.Г.Маниловский. – М.: Финансы и статистика, 2005. – 115 с.
Раицкий, К.А. Экономика предприятия: Учебник для вузов / К.А.Раицкий. – М.: Информационно-внедренческий центр «Маркетинг», 2006. – 693 с.
Приложение А
Мы пользовались программой «Консультант плюс», в котором использовали документы: ФЕДЕРАЛЬНЫЙ ЗАКОН от 08.02.1998 N 14-ФЗ (ред. от 29.12.2004) "ОБ ОБЩЕСТВАХ С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ"
(принят ГД ФС РФ 14.01.1998); ФЕДЕРАЛЬНЫЙ ЗАКОН от 26.12.1995 N 208-ФЗ
(ред. от 31.12.2005)
"ОБ АКЦИОНЕРНЫХ ОБЩЕСТВАХ"
(принят ГД ФС РФ 24.11.1995)
(с изм. и доп., вступающими в силу с 01.03.2006); ФЕДЕРАЛЬНЫЙ ЗАКОН от 03.12.1999 N 208-ФЗ
Для этого в программе «Консультант плюс», входим в раздел законодательства, в этом разделе в полях вводим данную нам информацию с помощью которой мы отыскиваем нужный нам документ и сохраняем их в «своей папке», для дальнейшего изучения.
Список и аннотации законодательных документов
| № п/п | Реквизиты документа | Аннотация |
| 1 |
ФЕДЕРАЛЬНЫЙ ЗАКОН от 08.02.1998 N 14-ФЗ (ред. от Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |