Поддержка малого и среднего бизнеса в Республике Казахстан
4) Мангистауская – июль 99,8 %; август 100,1%; сентябрь 98,9%;
5) Павлодарская – июль 97,6 %; август 97,8%; сентябрь 99%;
6) Южно-Казахстанская – июль 96,9%; август 98,5%; сентябрь – 93,9%;
В региональном разрезе наибольшая доля занятых в СМП в общей численности занятых приходится на гг. Астана – 40,7% и Алматы – 42,9% и Жамбылскую область – 28,1%. Это говорит о высокой концентрации бизнеса и его активности в данных регионах. Доля малого предпринимательства в ВВП страны за 2007 год составила 30,9 %.
2.2 Факторы, влияющие на развитие предпринимательства
Можно выделить ряд факторов, негативно влияющих на развитие предпринимательства.
Одной из наиболее сложных проблем, препятствующих развитию малого предпринимательства, является отсутствие у большей части субъектов достаточных финансовых ресурсов для обеспечения собственных инвестиционных и оборотных потребностей. Банки в силу низкой залогоспособности малого предпринимательства вынуждены переносить стоимость риска на кредиты путем увеличения процентной ставки по займам.
В то же время недостаточный уровень фондовооруженности предприятий малого бизнеса не способствует повышению экономической эффективности сектора малого предпринимательства из-за его низкой производительности труда и сдерживает кредитование малого предпринимательства под залог основных средств.
По этой причине на протяжении ряда лет торгово-посредническая деятельность для предпринимателей остается единственно доступным методом накопления собственных финансовых средств. Доход субъектов малого предпринимательства от реализации товаров, услуг в сфере торговли составляет более 60% от общего объема полученного ими дохода.
Другим фактором, негативно влияющим на развитие малого предпринимательства, является несовершенство существующих или отсутствие четких норм в законодательстве страны, регулирующих деятельность малого предпринимательства, что приводит к увеличению административных барьеров. Недостаточная скоординированность инфраструктуры поддержки малого предпринимательства привела к тому, что при входе на рынок предприниматель несет большие издержки, обусловленные необходимостью налаживания и поддержки отношений со всеми контрагентами во внешней и внутренней среде. Во внешней - это взаимоотношения с государственными органами, финансово-кредитными организациями, поставщиками, потребителями и конкурентами; во внутренней - выбор вида деятельности и организационно-правовой формы; формирование уставного капитала в необходимом размере; подбор кадров и управление персоналом; поиск команды партнеров и знание рынка [7].
Во многих регионах продолжают оставаться нерешенными проблемы квалификации предпринимателей и их обучения. Наблюдается острый дефицит квалифицированных кадров для малого бизнеса в области инженерно-технических и рабочих специальностей. В этой связи наиболее актуальным представляется необходимость углубления экономических, правовых и институционально-структурных реформ путем систематизации работы по поддержке малого предпринимательства на основе опыта предыдущих лет.
В целях дальнейшего развития малого предпринимательства Главой государства определены основные направления поддержки малого бизнеса на ближайшую перспективу, в том числе формирование предпринимательского климата, конкурентной среды, системы общественных институтов, которые будут стимулировать частный сектор к созданию производств с высокой добавленной стоимостью. [9]
Правительство проводит углубленную политику по реформе финансового сектора и комплексному развитию инфраструктуры поддержки малого предпринимательства: расширение сети центров малого бизнеса, бизнес-инкубаторов, консалтинговых, лизинговых и других фирм, создание банков данных специализирующихся на обслуживании малых предприятий.
Также предусматриваются меры по кооперации малого предпринимательства с крупными предприятиями, а также осуществление сегментации крупных малоэффективных производств и создания на их базе малых предприятий.
В целях привлечения предпринимателей в процесс подготовки законодательных и нормативных актов при центральных исполнительных органах созданы Экспертные советы по вопросам поддержки и развития малого и среднего предпринимательства, в состав которых вошли представители общественных объединений предпринимателей.
В целом в настоящее время упрощен порядок регистрации субъектов малого предпринимательства - введены типовые уставы, размер регистрационного сбора уменьшен в 4 раза, упрощена процедура сертификации продукции для субъектов малого предпринимательства, введены льготы по регистрации недвижимости и права на землю, сокращено число контролирующих и инспектирующих государственных органов и платных услуг, осуществляемых ими, проводятся тендеры по передаче субъектам малого предпринимательства, занимающимся производственной деятельностью, неиспользуемых площадей и земель, а также объектов незавершенного строительства, введена система упрощенного бухгалтерского учета для субъектов малого предпринимательства.
В Казахстане произведен независимый мониторинг, в результате которого в законодательной базе Казахстана, касающейся малого и среднего бизнеса, выявлено 156 административных барьеров, 60 из которых ненепреодолимы.
Среди 150 административных барьеров - привлечение иностранной рабочей силы, таможенные процедуры для субъектов малого бизнеса, правила по введению в эксплуатацию объектов недвижимости. В свое время не следовало расширять полномочия контрольно-надзорных органов, которых на сегодня в Казахстане насчитывается 57 (особо активных - более 3-х десятков). Каждый административный барьер для субъекта предпринимательства, не обладающего широкими связями и специальной юридической службой, является коррупционной схемой. На сегодняшний день HДС для казахстанских предприятий составляет 13%, тогда, как в США всего 5%.
Проведенный SWOT- анализ сектора малого бизнеса показывает, что слабые стороны практически не изменились с 1997 года, когда готовилась Стратегия развития Республики Казахстан на период до 2030 года.
- Отсутствие четко выраженных практических мер по проведению политики поддержки малого бизнеса и подготовки кадров.
- Противоречивость законодательных и нормативных актов.
- Проблемы доступа к финансовым источникам (отсутствие стартового капитала, эффективного залогового и страхового механизма).
- Отсутствие эффективного механизма кооперации с крупными предприятиями, условий для развития франчайзинга.
- Отсутствие у начинающих предпринимателей знаний и навыков работы в рыночных условиях, их правовая неосведомленность.
- Бюрократизм, коррупция, вымогательство.
- Слабость и фрагментарность инфраструктуры поддержки малого предпринимательства.
- Жесткая налоговая и таможенная политика, особенно в вопросах администрирования.
- Повышенная чувствительность малого предпринимательства к экономическим изменениям.
- Низкий уровень специализации малого предпринимательства, недостаточный уровень необходимого информационного обеспечения.
Принятые в последнее время усилия со стороны государства по созданию нормативно-правовой базы регулирования малого предпринимательства не решили проблем по созданию благоприятного климата для этого сектора экономики. В действующем законодательстве имеется расхождения в критериях определения субъектов малого бизнеса, что создало проблемы в получении реальных статистических данных, не говоря о стимулировании развития этого сектора экономики.
В стране действуют 11 тысяч актов Правительства, около 3 тысяч приказов, зарегистрированных Министерством юстиции, свыше 25 тысяч нормативных актов, принятых на местном уровне. Немалая часть подзаконных актов противоречат действующим законам, да и в самих законах встречаются несоответствия, что создает большие трудности в повседневной работе. Периодически проводимые акции «Чиновник и предприниматель», хотя и способствовали выявлению и отмене незаконных актов, но так не смогли в корне решить эту проблему.
Сегодняшнее внимание к проблемам малого и среднего бизнеса обусловлено процессами происходящими в обществе.
Если характеризовать современный казахстанский бизнес, то необходимо представлять перед собой пирамиду, где в основании СМП без создания юридического лица – это 455 тысяч индивидуальных предпринимателей и 169 тысяч крестьянских фермерских хозяйств. Второй уровень - 120 тысяч юридических лиц - малых предприятий, третий уровень 11 тыс. средних предприятий и на вершине 2 тыс. крупных предприятий.
Самой главной качественной характеристикой является отраслевая структура МСБ, где наиболее характерными видами экономической деятельности является торговля и сфера услуг. При этом только 4% СМП в сфере строительства, и всего 3% - в сфере промышленности, при этом, если сравнивать экономический и социальный эффекты данных отраслей, он намного выше: 3% промышленных предприятий, обеспечивают 6% занятости и 10% вклада в ВВП. Сельское хозяйство представленное крестьянскими хозяйствами выполняя огромную роль в занятости населения характеризуется самой низкой производительностью т руда занятого насления, в 2007 году выработка на 1 занятого составила 545 тысяч тенге, а в торговле она не достигла миллиона тенге и составила 941 тысячу.
Одной из причин, сложившейся ситуации является постоянное направление основных кредитных ресурсов в данные сферы. Если сравнивать структуру выпуска продукции на 1 января 2008 года и структуру банковского кредитного портфеля на эту же дату, то можно увидеть, что из за перефинансирования торговых операций, складывается недофинансирование промышленности, сельского хозяйства, транспорта и связи. Складывающийся дефицит финансовых ресурсов в данных отраслях не дает возможности диверсифицировать малый бизнес и усилить его роль в экономике государства. Также следует отметить, что по объектам кредитования в ссудном портфеле БВУ наибольшая доля принадлежит кредитам на пополнение оборотных средств. Она превышает долю кредитов на приобретение основных средств более чем три раза.
Глава 3 Государственная и финансово-кредитная инфраструктура поддержки предпринимательства
3.1 Государственная политика в области поддержки предпринимательства
До настоящего времени государственная поддержка малого предпринимательства в Казахстане акцентировалась на предоставлении налоговых преференций и льготного финансирования за счет государственного бюджета и велась не всегда на системных началах.
Сегодня назрела ситуация, когда малое и среднее предпринимательство должно использовать свою гибкость, мобильность, рыночную объективность для ускоренного поиска своего места в инновационной экономике.
Предполагается решение следующих задач:
создание максимально прозрачной законодательной основы для развития малого и среднего предпринимательства;
дебюрократизация экономики и устранение административных барьеров;
сокращение теневого оборота в малом и среднем предпринимательстве;
передача непрофильных государству функций в рыночную среду, в первую очередь, малому и среднему предпринимательству;
создание и обеспечение жизнеспособных инфраструктурных систем на основе кластерно-сетевого подхода;
участие предпринимательства в инновационной экономике.
В целях сокращения административных барьеров и улучшения бизнес климата, постановлением Правительства от 18 марта 2008 года № 259 создана Комиссия по устранению административных барьеров и улучшению бизнес – климата для малого и среднего бизнеса (далее – Комиссия) во главе с Премьер-Министром РК. Основными направлениями работы Комиссии является усовершенствование:
- разрешительной системы, включая лицензирование;
- порядка проведения проверок;
- системы регистрации прав на недвижимое имущество;
- процедур сертификации товаров, работ и услуг.
В состав Комиссии включены представители НЭПК «Союз «Атамекен», Форума предпринимателей, Ассоциации предпринимателей Карагандинской области.
На проведенных в текущем году 6 заседаниях Комиссии рассматривались первоочередные меры по устранению административных барьеров и улучшению бизнес климата для малого и среднего бизнеса; упрощение таможенных процедур; оплата за присоединение дополнительных мощностей и создание благоприятных условий для развития розничного рынка электрической энергии для субъектов малого и среднего бизнеса (далее – МСБ) и ряд других.
По результатам рассмотрения на заседаниях Комиссии приняты 13 постановлений Правительства и ряд внутриведомственных актов.
Все принятые меры положительно отразились на бизнес-климате в республике, что подтверждается изменением места Казахстана в рейтинге Всемирного Банка «Doing Business». Используемые индикаторы необходимо рассматривать как ежегодную оценку проведенных реформ по улучшению бизнес-среды. В связи с изменением методики проведения рейтинга в прошлом году Казахстан занимал 80-е место (при прежнем методе – 71). В настоящее время республика переместилась на 70 место, то есть имеет место улучшение положения на 10 позиций в 2009 году по сравнению с 2008 годом.
Кроме того, во исполнение пункта 4 протокола совещания по вопросу реализации антикризисных мер у заместителя Премьер-Министра Республики Казахстан от 19 сентября 2008 года № 17-5/005-1321 касательно подготовки совместно с заинтересованными госорганами очередного пакета документов по устранению административных барьеров и улучшению бизнес климата для малого и среднего бизнеса, сообщаем следующее.
Министерством финансов Республики Казахстан разработан проект Закона РК «О внесении изменений и дополнений в некоторые законодательные акты по вопросам таможенного дела» (далее – законопроект).
Принятие законопроекта позволит оптимизировать формы государственного контроля в пунктах пропуска, исключить необоснованные задержки транспортных средств, ускорить прохождение процедур осуществляемых государственными органами.
В настоящее время законопроект внесен в Парламент Республики Казахстан постановлением Правительства РК от 29 сентября 2008 года № 896.
Министерством индустрии и торговли Республики Казахстан разработан проект Концепции реформирования системы проверок субъектов частного предпринимательства. Проект Концепции направлен на оптимизацию деятельности контролирующих органов в целях сокращения и упорядочения проверок.
30 сентября 2008 года данный проект Концепции был вынесен на обсуждение и одобрен (протокол от 30.09.08. № 17-68/007-694) на заседании Комиссии по устранению административных барьеров и улучшению бизнес климата для МСБ.
В настоящее время в соответствии с названным протокольным поручением Концепция дорабатывается в Министерстве, после чего будет вынесена на заседание Межведомственной комиссии по вопросам законопроектной деятельности.
Министерством экономики и бюджетного планирования Республики Казахстан разработана Концепция совершенствования разрешительной системы (далее – Концепция).
Целью данной Концепции является совершенствование разрешительной системы, предусматривающей снижение административной нагрузки на бизнес и упрощение разрешительной системы, прежде всего лицензирования, сертификации, аккредитации с учетом лучшего зарубежного опыта, системных мер и предложений, направленных на упорядочение разрешительных процедур, улучшение бизнес климата.
В рамках Концепции будут разработаны предложения по оптимизации перечня регулируемых видов деятельности.
Концепция в настоящее время дорабатывается и будет внесена на следующее заседание Комиссии по устранению административных барьеров и улучшению бизнес климата для МСБ.
Министерством юстиции Республики Казахстан разработан проект Закона РК «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам снижения административных ограничений в Республике Казахстан».
Целью законопроекта является устранение административных барьеров для субъектов частного предпринимательства через сокращение перечня лицензируемых видов деятельности, замены сертификации отдельных видов продукции на декларирование, упрощение порядка государственной регистрации, сокращение сроков проведения проверок и количества запрашиваемых документов.
Законопроектом предусматривается внесение изменений в 30 законодательных актов.
В настоящее время данный законопроект находится на рассмотрении в государственных органах.
В качестве системных мер по дальнейшему развитию малого и среднего бизнеса Правительство предлагает:
Принять меры развития небанковского сектора финансового рынка, в частности, микрокредитных организаций и кредитных товариществ.
Дальнейшее развитие микрокредитных организаций и кредитных товариществ зависит от решения ряда вопросов связанных с налогообложением, коммерческим инвестированием, а также законодательным регулированием деятельности микрокредитных организаций и кредитных товариществ.
Микрокредитные организации и кредитные товарищества во всем мире и в Казахстане более охотно идут в сельскую местность, меньше ориентируются на залоги, то есть работают в той нише, которая не интересна банкам. В нашей стране они законодательно ущемлены как в части источников фондирования, так и в налогообложении по сравнению с банками.
С целью приведения деятельности микрокредитных организаций и кредитных товариществ к международным стандартам, расширения их возможностей, привлечения отечественных и иностранных инвестиций мы совместными усилиями разработали проект поправок в Законы «О микрокредитных организациях» и «О кредитных товариществах» (пункт 51 Плана мероприятий по исполнению Общенационального плана мероприятий по реализации Послания Главы государства народу Казахстана от 6 февраля 2008 года, и пункт 44 Плана законопроектных работ Правительства Республики Казахстан на 2008 год).
Изменения и дополнения в действующие законы вызваны необходимостью современного развития микрофинансовых организаций, некоторые из которых вышли на международный уровень развития и их деятельность ограничена рамками данных законов.
Предметом регулирования законопроекта является упрощение процесса капитализации микрокредитных организаций и кредитных товариществ, расширение их деятельности в части осуществления небанковских операций.
В частности, основные поправки которые мы предлагаем - это разрешить микрокредитным организациям создаваться в форме АО, с правом выпуска простых акций, а кредитным товариществам разрешить принимать срочные взносы.
Ожидается, что данные изменения коренным образом поменяют идеологию микрокредитования, и это будет инновацией в развитии данного финансового сектора.
На настоящий момент Законопроект со всеми заинтересованными государственными органами, одобрен Правительством и готовиться к внесению в Мажилис Парламента.
Кроме того, по итогам учебной поездки в Венгрию группы разработчиков проекта Закона, Правительством начата работа по разработке проекта Концепции дальнейшего развития небанковских кредитных учреждений, с учетом передового опыта.
2. Необходимо предпринять всесторонний анализ эффективности различных институтов финансового посредничества как инструментов обеспечения доступа реального сектора (особенного малого и среднего бизнеса) к рынкам капитала.
3. С учетом результатов сравнительного анализа принять комплекс мер по активизации фондового рынка Казахстана. При этом использовать возможности иностранных (включая Исламский банк развития) и отечественных (в т.ч. институты развития) инвесторов.
Произошедшие изменения в предпринимательской среде, формировавшейся в течение последних десяти лет, ставят на первый план необходимость совершенствования нормативной правовой базы и основ ее государственного регулирования.
В этих целях будет проведена ревизия действующих нормативных правовых актов, регулирующих вопросы предпринимательства, на предмет устранения имеющихся противоречий и приведения их в соответствие с требованиями современного состояния развития экономики.
3.2 Развитие системы финансово-кредитной и инвестиционной поддержки малого предпринимательства
Обеспечение финансово-кредитной и инвестиционной поддержки малого бизнеса будет основано на развитии специализированных институтов и внедрении пошаговой (уровневой) схемы финансово-кредитного обеспечения целевых групп субъектов малого предпринимательства с установлением приемлемых для них условий и процедур кредитования.
Фундаментом указанной схемы должна выступить система микрокредитования предпринимательских инициатив наименее обеспеченных граждан и начинающих предпринимателей, в том числе на селе, осуществляемого как на коммерческой, так и на грантовой основе с упрощением технических процедур оформления кредита.
Решением Правления АО «Қазына» от 24.10.07 г. № 57 АО «Фонд развития предпринимательства «Даму» (далее - Фонд) прекратил осуществление прямой финансовой поддержки (проектное финансирование, финансовый лизинг, гарантирование) субъектам малого предпринимательства.
В настоящее время Фонд является оператором по управлению государственных средств по Программе обусловленного размещения средств в банках второго уровня (далее – БВУ) для последующего кредитования представителей малого и среднего бизнеса (далее – МСБ).
Для реализации Программы семи БВУ, определенным соответствующим решением Государственной комиссии по модернизации экономики при Президенте Республики Казахстан, было выделено 48,8 млрд. тенге.
Таблица 2 - Структура средств, выделенных БВУ, для реализации Программы
| № | Банк | Выделенная сумма, млн. тенге | Доля БВУ |
| 1 | АО Банк ТуранАлем | 12 200 | 25% |
| 2 | АО Казкоммерцбанк | 12 200 | 25% |
| 3 | АО Банк ЦентрКредит | 6 100 | 12,5% |
| 4 | АО Каспийский Банк | 6 100 | 12,5% |
| 5 | АО Альянс Банк | 6 100 | 12,5% |
| 6 | АО Евразийский Банк | 3 050 | 6,3% |
| 7 | АО Цесна Банк | 3 050 | 6,3% |
| ИТОГО | 48 800 | 100% |
За положенный срок полностью освоили выделенные им средства АО Банк ЦентрКредит, АО Каспийский Банк, АО Евразийский Банк и АО ЦеснаБанк. АО Казкоммерцбанк освоило 11 467,5 млн. тенге (94%), АО Банк ТуранАлем – 9 965,9 млн. тенге (81,7%). АО Альянс Банк освоило лишь 38,6% выделенных средств, что составляет 2 353,3 млн. тенге. В соответствии с требованиями кредитного соглашения у БВУ неосвоивших полностью своевременно выделенные им средства остаток неосвоенных сумм были отозваны и перераспределены среди остальных четырех БВУ освоивших своевременно полную сумму выделенных средств.
По состоянию на 01.08.2008 г. совокупный размер средств, освоенных БВУ, с учетом перераспределения составил 49 млрд. тенге. На данную сумму было профинансировано 1 964 проекта, при этом средняя сумма кредита составляет 24,96 млн. тенге, средневзвешенная ставка – 17,7%, а эффективная ставка 20,2%.
В региональном разрезе в рамках Программы наибольшие суммы были освоены в г. Алматы – 10 534 млн. тенге (311 проектов), Карагандинской области – 6 936 млн. тенге (301 проектов) и Восточно-Казахстанской области 4 475 млн. тенге (264 проектов). Наименьшие суммы освоения наблюдаются в Алматинской – 1 180 млн. тенге (54 проекта), Жамбылской – 1 133 млн. тенге (93 проектов) и Атырауской – 1 203 млн. тенге (72 проектов) областях.
Во исполнение поручений Главы государства по реализации антикризисных мер Правительство расширило существующие программы развития малого и среднего бизнеса и сделало их более активными.
По протокольным поручениям 27 и 28 июня текущего года на заседаниях Государственной комиссии по вопросам модернизации экономики и Правительства одобрено кредитование малого и среднего бизнеса по трем схемам:
это 100 млрд. тенге второго транша Стабилизационной программы финансирования проектов малого и среднего бизнеса. Из которых 50 млрд. тенге выделяет АО «Казына» через Фонд «Даму» и 50 млрд. тенге выделяют банки второго уровня. Годовая ставка для конечных заемщиков по данной программе не более 12,5%.
56 млрд. тенге программа софинансирования малого и среднего бизнеса в регионах с участием Фонда «Даму» и местных исполнительных органов по 28 млрд. тенге. Для конечных заемщиков ставка вознаграждения по данной программе не более 14%.
10 млрд. тенге Специальная Программа по финансовой поддержке проектов МСБ «Даму-Колдау» (проекты МСБ в сфере обрабатывающей промышленности, транспортно-логистической и информационно-телекоммуникационных отраслях экономики). Надо отметить, что данная программа финансируется из собственных источников Фонда «Даму». Ставка вознаграждения по данной программе не выше ставки рефинансирования Национального Банка.
По состоянию на 10 октября 2008 года складывается следующая ситуация:
1. 50/50 - второй транш Стабилизационной программы финансирования проектов малого и среднего бизнеса, ФРП «Даму» - БВУ;
На реализацию данной программы АО «Казына» предоставило АО «ФРП «Даму» (далее – Фонд) средства в размере 50 млрд. тенге для последующего кредитования МСБ.
Финансовые средства в сумме 50 млрд. тенге со стороны Фонда освоены, т.е. перечислены в банки второго уровня согласно договорам между Фондом и банками. По условиям программы 50/50, БВУ должны со своей стороны зарезервировать такую же сумму. По состоянию на 10 октября 2008 года прокредитовано 6 проектов на сумму 0,08 млрд. тенге.
Таблица 3 - Кредитование проектов МСБ в разрезе банков, по состоянию на 10 октября 2008
| № | Банк | Размещенная сумма, тенге | Фактически выданная сумма | Кол-во проектов | % освоения |
| 1 | АО "Нурбанк" | 5 000 000 000 | 12 600 000 | 1 | 0,25% |
| 2 | АО "БТА Банк" | 5 000 000 000 | 66 263 958 | 4 | 1,33% |
| 3 | АО "Банк ЦентрКредит" | 2 500 000 000 | 0 | 0 | 0,00% |
| 4 | АО "Каспийский Банк" | 5 000 000 000 | 0 | 0 | 0,00% |
| 5 | АО "Евразийский Банк" | 9 929 090 000 | 4 000 000 | 1 | 0,04% |
| 6 | АО "Астана Финанс" | 5 570 910 000 | 0 | 0 | 0,00% |
| 7 | АО "АТФБанк" | 16 000 000 000 | 0 | 0 | 0,00% |
| 8 | АО "Цеснабанк" | 1 000 000 000 | 0 | 0 | 0,00% |
| ИТОГО | 50 000 000 000 | 82 863 958 | 6 | 0,17% |
Таблица 4 - Кредитование проектов МСБ в региональном разрезе, по состоянию на 10 октября 2008
| № | Область | Кол-во проектов | Фактически выданная сумма | Доля, % |
| 1 | Акмолинская | |||
| 2 | Актюбинская | 2 | 24 358 000 | 29,4% |
| 3 | Алматинская | |||
| 4 | Атырауская | |||
| 5 | ВКО | |||
| 6 | Жамбылская | |||
| 7 | ЗКО | |||
| 8 | Карагандинская | 1 | 7 000 000 | 8,4% |
| 9 | Костанайская | |||
| 10 | Кызылординская | |||
| 11 | Мангистауская | 1 | 34 905 958 | 42,1% |
| 12 | Павлодарская | |||
| 13 | СКО | 1 | 4 000 000 | 4,8% |
| 14 | ЮКО | 1 | 12 600 000 | 15,2% |
| 15 | г. Астана | |||
| 16 | г. Алматы | |||
| ИТОГО: | 6 | 82 863 958 | 100,0% |
2. 28/28 -Программа софинансирования малого и среднего бизнеса в регионах с участием Фонда «Даму» и местных исполнительных органов (МИО);
Правительство свои обязательства перед регионами о выделении 28 млрд. тенге выполнило полностью. Средства на увеличение уставного капитала АО «ФУР «Казына» выделены из резерва Правительства Постановлением № 714 от 29.07.2008г. Эти средства решением Совета директоров АО «ФУР «Казына» от 10 октября 2008 года направлены на финансирование МСБ для регионов через Фонд «Даму».
По состоянию на 10 октября 2008 года на финансовую поддержку малого и среднего бизнеса из местного бюджета на реализацию программы было выделено средств на сумму 15,2 млрд. тенге т.е. не в полном объеме.
Между акиматами и Фондом подписаны договора о выделении средств по программе на сумму 24,7 млрд. тенге (МИО – 13,1 млрд. тенге, Фонд – 11,6 млрд. тенге).
Фактически перечислено средств на счета банков второго уровня 9,8 млрд. тенге (МИО – 5,8 млрд. тенге, Фонд – 4,0 млрд. тенге) из этих 24,7 млрд. тенге. По данной программе БВУ фактически прокредитовано 93 проекта на сумму 1,9 млрд. тенге.
В основном заседания Комиссий по отбору проектов при акиматах и комиссий банков происходят еженедельно по мере накопления проектов, но не реже 1 раз в месяц. В некоторых регионах утверждены графики проведения заседаний по отбору проектов. (Мангистауская область).
Принимаются к рассмотрению практически проекты всех отраслей кроме торгово-посреднической деятельности, часть заявленных проектов планируется реализовывать в сельских районах области.
3. 10 млрд. тенге – специальная программа финансовой поддержки МСБ за счет собственных средств АО «ФРП «Даму».
В целях диверсификации сектора МСБ Фондом разработана Программа прямого финансирования малого и среднего бизнеса «Даму-Колдау» на 2008 2012 годы, которая была утверждена Советом директоров Фонда «Даму» 1 августа 2008 года.
Однако данная Программа на сегодняшний день не работает. Основной проблемой в этом вопросе является запрет Правления АО «ФУР «Казына» от 4 декабря 2007 года № 70 на осуществление Фондом прямого кредитования проектов МСБ.
Вместе с тем, в отношении прямого кредитования МСБ АО «ФРП «Даму», имеется позиция акционера - АО «ФУР «Казына», в соответствии с которой акционер считает нецелесообразным осуществление АО «ФРП «Даму» финансовой поддержки МСБ напрямую, приводя сравнительные преимущества и недостатки прямого кредитования и кредитования посредством обусловленного размещения.
В тоже время АО «ФУР «Казына» сообщает, что Фонд готов приступить к прямому финансированию проектов МСБ отдельных стратегически важных обрабатывающих отраслей, за исключением торговли и услуг, лишь после принятия Правительством стратегического решения по данному вопросу и выделении дополнительных средств из республиканского бюджета. Данный вопрос на настоящий момент пока не решен.
Необходимо отметить, что анализ показателей реализации программ финансирования проектов субъектов малого и среднего бизнеса выявил ряд объективных причин, которые препятствуют их реализации в полной мере.
Так, банки второго уровня, к сожалению, не проявили особой активности в реализации программ.
Из 12 банков, утвержденных Комиссией, отказались от участия 6 банков второго уровня (АО «Казкоммерцбанк», АО «Народный Банк», АО «Нурбанк», АО «АТФ Банк», АО «ЦеснаБанк», АО «Каспийский Банк»).
Оставшиеся 6 БВУ (финансовая организация) участвующих в программе 28/28 по регионам представлены неравномерно. В Акмолинской области 5 банков, Алматинской области 1 банк, в остальных регионах по 2-3 банка. Причем 3 банка (финансовая организация) представлены лишь в одной области (АО «Альянсбанк», АО «Темірбанк», АО «Астана финанс»).
Кроме того, Фондом превышены лимиты кредитования на одного заемщика (БВУ), которые в соответствии с пруденциальными нормативами АФН, не должны превышать 25% от собственного капитала Фонда. Даная ситуация связана с активным участием банков (АО «БТА Банк», АО «Евразийский Банк» и др.) в освоении первого транша (48,8 млрд. тенге), и принимающих участие в освоении второго транша (50/50 млрд. тенге) стабилизационных программ.
Это означает, что задержка происходит не на стадии выделения денег в акиматах, а на более поздних этапах, связанных с БВУ.
Отказы банков связаны с условиями программ. С точки зрения банков одна из проблем - излишняя жесткость изначальных условий программы:
запрет финансирования торгово-посреднических операций;
запрет рефинансирования ранее выданных займов;
запрет кредитования субъектов среднего предпринимательства;
Другая проблема заключается в сложности процедур отбора проектов, текущей отчетности и контроля за их исполнением ввиду использования бюджетных средств.
Третья проблема – это принципиальное несоответствие значительной части проектов реального сектора технологическим требованиям отечественного банковского бизнеса, так как значительная часть проектов носит стартовый характер, планируется к реализации в сельской местности, что увеличивает риски и затраты банков.
В связи с этим, Правительство РК рассматривает ряд мер по улучшению ситуации.
25 августа 2008 года в г. Алматы АО «ФУР «Казына» и Фондом «Даму» было проведено совещание с участием представителей акиматов и банков второго уровня (далее - БВУ), где обсуждались проблемы реализации Программы Фонда по софинансированию проектов малого и среднего бизнеса (далее - МСБ) с местными исполнительными органами. В результате данного совещания были приняты решения по устранению всех препятствии мешающих эффективной реализации вышеназванной Программы.
В частности на сегодняшний день уже внесены изменения в Постановление Правительства № 1039 от 6 ноября 2007 года по включению субъектов среднего бизнеса в категорию претендентов на получение кредитных ресурсов по вышеназванной Программе. Данное Постановление Правительства подписано Главой Правительства 23 августа 2008 года.
Кроме того, внесены изменения в Программу Фонда по софинансированию проектов малого и среднего бизнеса с местными исполнительными органами по разрешению БВУ, участвующим в реализации данной программы рефинансирования ранее выданных займов в пределах до 50% средств выделенных БВУ. Данное изменение внесено в Программу решением Совета директоров Фонда от 10 сентября 2008 года.
Правительство намерено внести изменения в Закон Республики Казахстан «О частном предпринимательстве» (п.5 ст.19) касательно исключения пункта о запрете финансирования торгово-посреднических операций.
Работа по обеспечению субъектов МСБ в регионах доступными кредитными средствами продолжается.
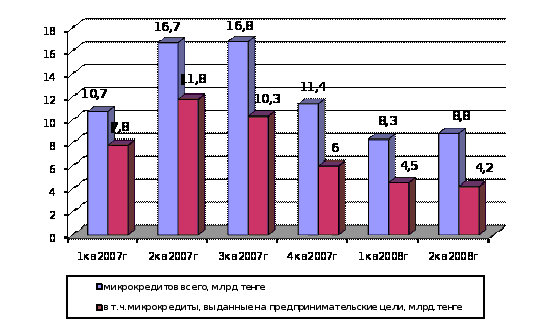
Рисунок 1 – Динамика развития микрокредитных организаций 2007-2008 гг
По данным Агентства Республики Казахстан по статистике количество микрокредитных организаций за второй квартал 2008 года составило 1223 единицы. По сравнению с соответствующим периодом прошлого года количество зарегистрированных МКО увеличилось на 35,1%. Из созданных микрокредитных организаций действующие составляют 1091 единиц, из которых 611 – наиболее активные. 80% или 982 единиц МКО зарегистрированы в городской местности, соответственно 20% или 241 – в сельской.
Распределение субъектов микрокредитного рынка по территории республики неоднородно, при этом наибольшее количество сосредоточено в Южно-Казахстанской области – 254 организации, 176 организаций зарегистрированы в г. Алматы, в Карагандинской области – 102. Наименьшее количество зарегистрировано в Атырауской области – 17 МКО, в Мангистауской области – 29. Данная тенденция обусловлена плотностью населения, уровнем предпринимательской активности и спросом на микрокредиты в регионе.
Как видно из графика, начиная с третьего квартала 2007 года и до 2 квартала 2008 года, произошло снижение объемов выданных кредитов МКО с