Аналіз доцільності виробництва фотосторожа з пульсуючим променем
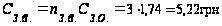
5.1.7 Адміністративні витрати
Ці витрати
відносяться
на собівартість
виробу пропорційно
основній заробітній
платі і на
приладобудівних
підприємствах
вони становлять
( )
100–200%:
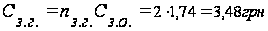
5.1.8 Витрати на збут
Витрати за
цією статтею
визначаються
у відсотках
до виробничої
собівартості
(звичайно,
 ),
 - сума за усіма
наведеними
вище статтями
калькуляції,
являє повну
собівартість
продукції.
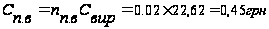 .
Результати виконаних розрахунків зводяться до табл. 10.
Таблиця 10 Калькуляція собівартості виробу
| № | Статті витрат | Сума, грн. |
| 1 | Сировина та матеріали | |
| 2 | Покупні комплектуючі вироби, напівфабрикати, роботи і послуги виробничого характеру сторонніх підприємств та організацій | 10,48 |
| 3 | Основна заробітна плата | 1,74 |
| 4 | Додаткова заробітна плата | 0,6 |
| 5 | Відрахування на соціальне страхування | 0,87 |
| 6 | Загальновиробничі витрати | 5,22 |
| 7 | Адміністративні витрати | 3,48 |
| Виробнича собівартість | 22,62 | |
| 8 | Витрати на збут | 0,45 |
| Повна собіварість | 23,07 |
6. ВИЗНАЧЕННЯ ЦІНИ ВИРОБУ
Серед різних методів ціноутворення на ранніх стадіях проектування досить поширений метод лімітних цін. При цьому визначається верхня і нижня межа ціни.
6.1 Нижня межа ціни
Нижня межа ціни
( )
захищає інтереси
виробника
продукції і
передбачає,
що ціна повинна
покрити витрати
виробника,
пов'язані з
виробництвом
і реалізацією
продукції, і
забезпечити
рівень рентабельності
не нижчий за
той, що має
підприємство
при виробництві
вже освоєної
продукції.
|
|
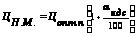
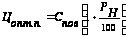
де
 –
оптова ціна
підприємства,
грн.;
 –
повна собівартість
виробу, грн.;
 –
нормативний
рівень рентабельності,
20%;
 –
податок на
додану вартість,
20%.
Таким чином отримуємо:
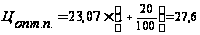 грн.
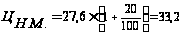 грн.
6.2 Верхня межа ціни
Верхня межа
ціни ( )
захищає інтереси
споживача і
визначається
тією ціною, яку
споживач готовий
сплатити за
продукцію з
кращою споживчою
якістю
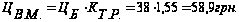
де
 –
ціна базового
виробу, грн.
 ;
КТР – рівень якості нового виробу відносно базового.
6.3 Договірна ціна
Договірна ціна
( )
може бути встановлена
за домовленістю
між виробником
і споживачем
в інтервалі
між нижньою
та верхньою
лімітними
цінами.
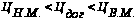
З виразу
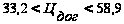 вибираємо

6.4 Визначення мінімального обсягу виробництва продукції
Собівартість річного випуску продукції
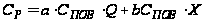
де

 -
повна собівартість
одиниці продукції,
грн.;
 -
умовно-змінні
витрати
=0,7;
 -
умовно-постійні
витрати
=0,3;
Х - виробнича потужність підприємства X=6000 од./рік;
 - річний обсяг
випуску продукції
=5000
од./рік;
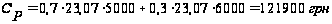
Вартість річного випуску продукції
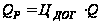
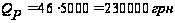
Визначимо
при якому обсязі
продукції ( )
виторг від
реалізації
продукції та
ї собівартість
співпадають
(прибуток дорівнює
0), що відповідає
беззбитковості
виробництва:
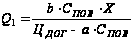
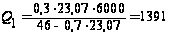 од.
Обсяг продукції, при якому буде досягнуто запланований рівень рентабельності
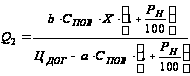
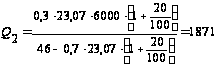 од.
Річний прибуток при досягненні запланованого рівня рентабельності складе:
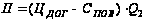
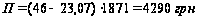
Будуємо графік (рис.3), за допомогою якого визначаємо обсяги виробництва при яких відповідно буде беззбитковість виробництва або досягнуто запланований рівень рентабельності.
7. ВИСНОВКИ
Визначивши для нашого підсилювача низьких частот Кт.р.=1.19 можемо сказати, що він є конкурентноздатним.
Повна собівартість складає 23,07грн.
Нижня межа
ціни -
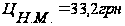
Верхня межа
ціни -
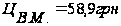
Договірна
ціна -
Обсяг продукції
при якому прибуток
дорівнює 0 -
 од.
Обсяг продукції
при якому буде
досягнуто
запланований
рівень рентабельності
- од.
Собівартість виробу переважно залежить від покупних радіо компонентів. Шляхи зниження собівартості:
вибір уніфікованих, стандартних виробів;
оптимізація електричної, принципової, функціональної схем;
вибір матеріалів;
розробка конструкції придатної до автоматизованого виробництва;
вибір та обґрунтування найбільш досконалих та економічних технологічних процесів і методів організації виробництва.