Анализ точки безубыточного объёма продаж и запаса финансовой устойчивости
УО БГУИР
Кафедра менеджмента
РЕФЕРАТ
На тему:
«Анализ точки безубыточного объёма продаж и запаса финансовой устойчивости (первый и второй вариант)»
МИНСК, 2008
Под уровнем (точкой) безубыточного объёма продаж* понимается объём реализованной продукции, при котором выручка от реализации равна её полной себестоимости. В этой точке, с одной стороны, уже нет убытков, но ещё нет и прибыли, а с другой, она отделяет зону убытков от зоны прибылей и является как бы порогом рентабельности.
Математически положение точки безубыточности (точки критического объёма продаж) или порога рентабельности может быть описано уравнением
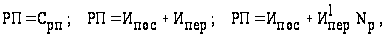
где
 - полная себестоимость
реализованной
продукции,
млн.р./год;
 - количество
реализованных
изделий, шт./год.
Для определения точки безубыточного объёма продаж или порога рентабельности используются графический и аналитический (расчётный) способы.
График (рис. 1.) даёт наглядное представление о взаимосвязи между объёмом продаж, издержками и прибылью. Для его построения использована следующая информация. Предприятие производит продукцию одного наименования. Производственная мощность предприятия рассчитана на 1000 изделий, которые продаются по цене 90 тыс. р. Она в течение отчётного периода (например, месяца) не изменялась. Всё, что производится – реализуется, незавершённого производства и остатков готовой продукции на складах нет.
Следовательно, объём производства продукции равен объёму продаж (выручке), т.е. 90 млн.р. Переменные издержки на одно изделие – 50 тыс.р., а на весь запланированный выпуск продукции – 50 млн.р. Постоянные издержки на весь выпуск – 20 млн.р., полные издержки – 70 млн. р., прибыль от реализации продукции 20 млн.р. (90-70).
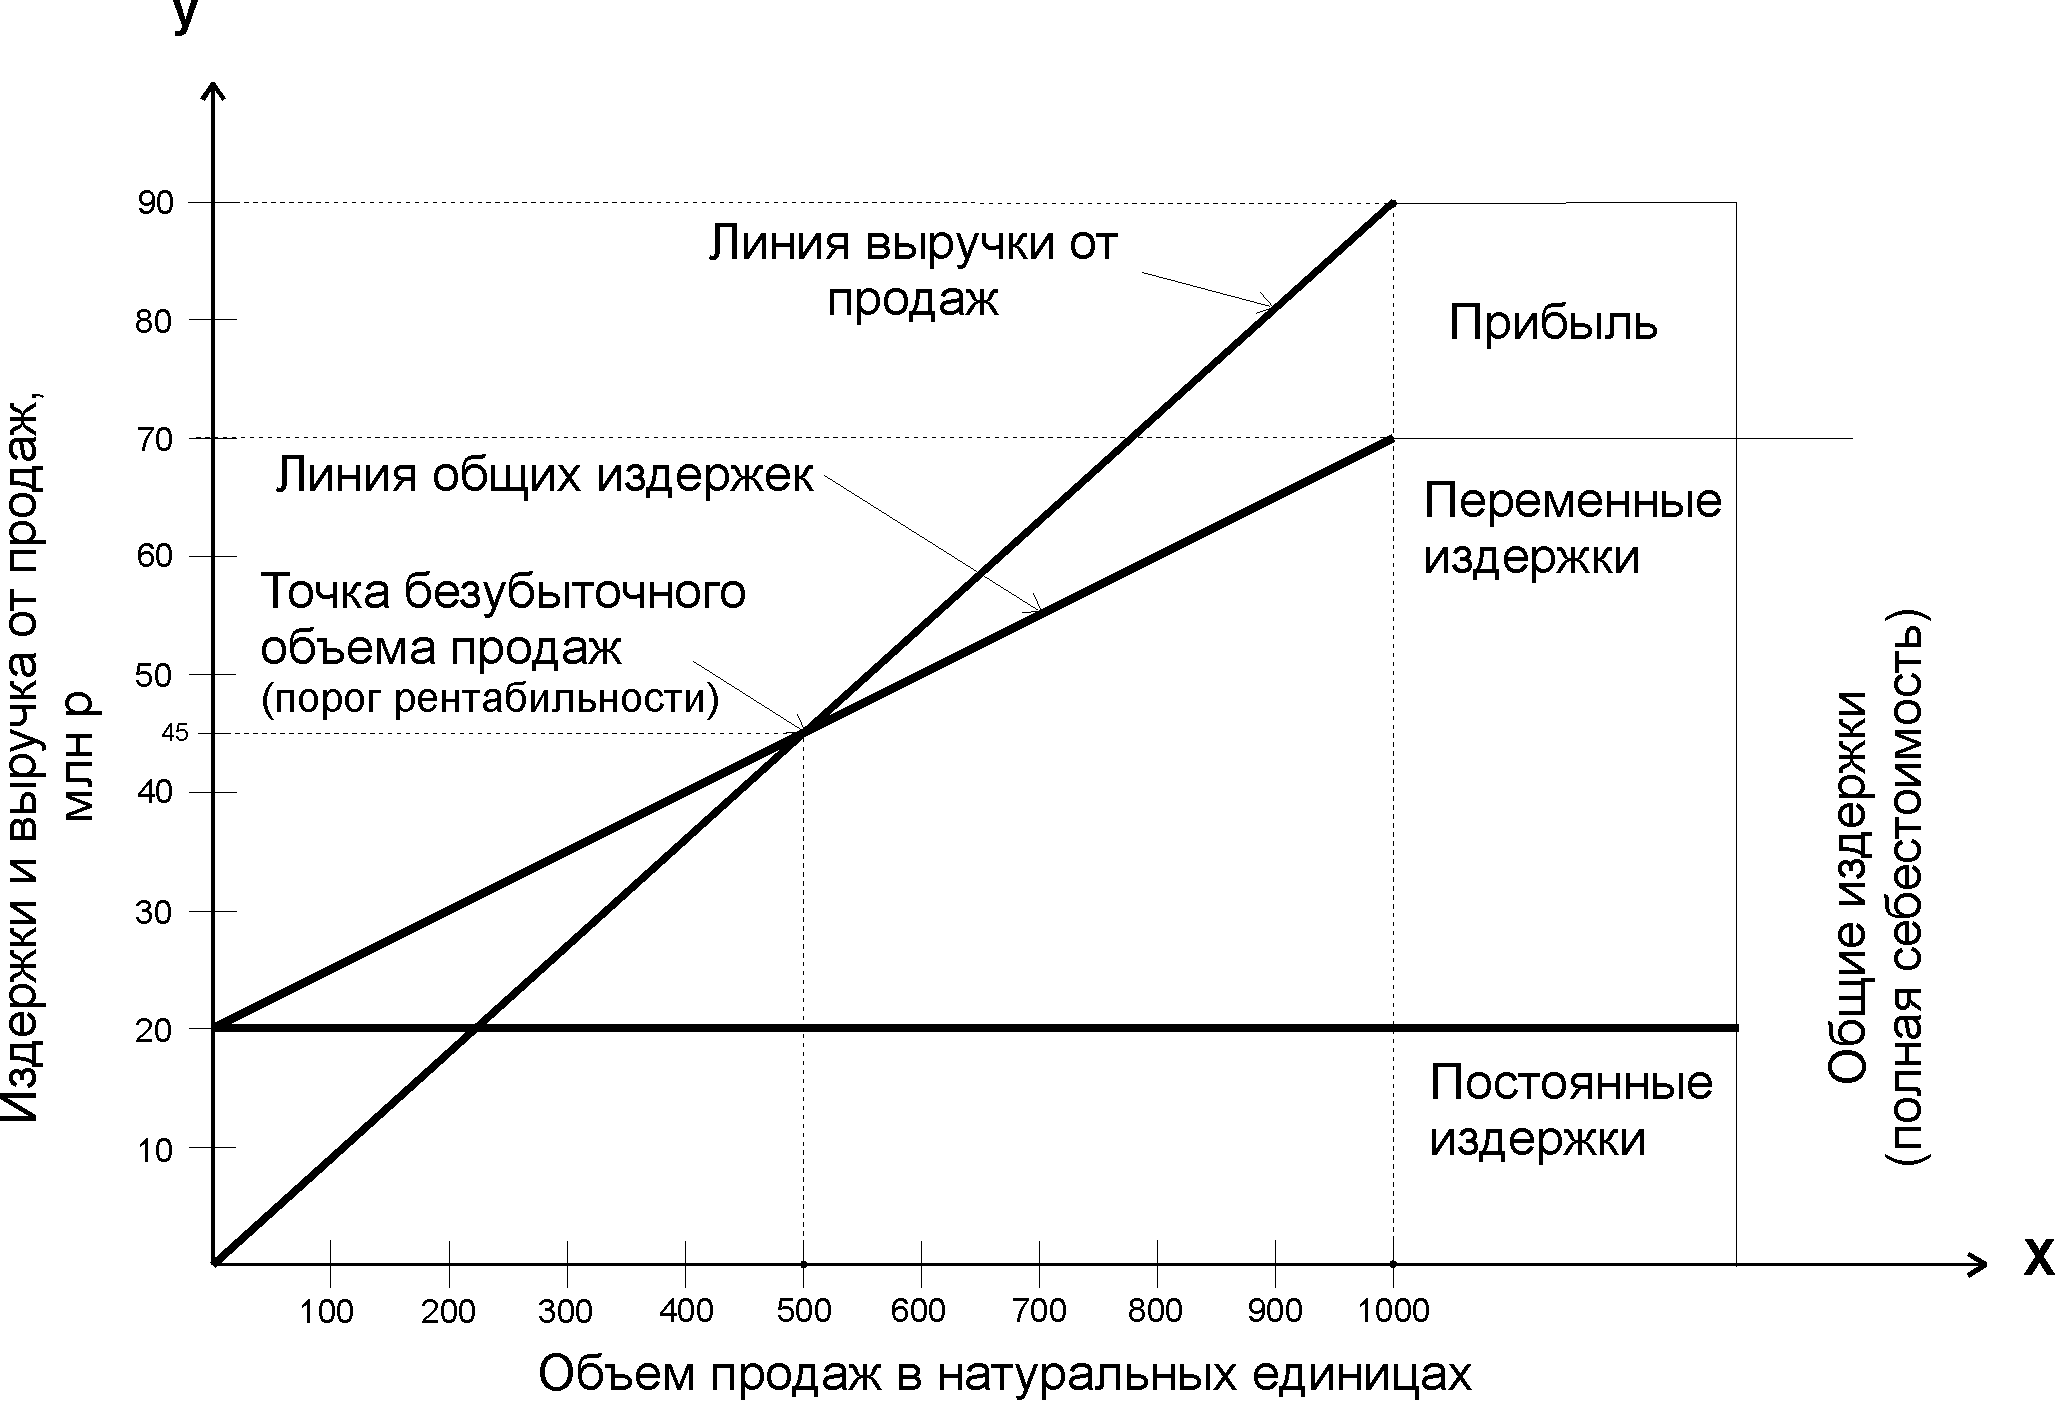
Рис 1 Зависимость между объемом реализации продукции, ее себестоимостью и суммой прибыли
Линия общих издержек строится по двум точкам (0,20;1000,70), линия выручки от продаж – по точкам (0,0;1000,90).
В нашем примере точка безубыточного объёма продаж или порог рентабельности соответствует объёму продаж в количестве 500 изделий. При выпуске изделий менее, чем 500 штук, предприятие терпит убытки – это зона убытков в деятельности предприятия. При выпуске изделий сверх 500 штук, предприятие получает прибыль – зона прибылей простирается от точки безубыточного объёма продаж (500 изделий) до максимально возможного (1000 изделий).
Разность
между фактическим
и безубыточным
объемом продаж
- это зона безопасности
(запас финансовой
устойчивости).
Если предприятие
полностью
использует
свою производственную
мощность, выпустит
и реализует
1000 изделий, то
зона безопасности
(запас финансовой
устойчивости)
составит 50%, при
реализации
700 изделий - 20%
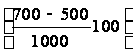 и т.д. Зона безопасности
показывает,
на сколько
процентов
фактический
объем продаж
выше критического,
при котором
рентабельность
равна нулю.
Графический метод определения порога рентабельности нагляден и прост. Однако он не исключает ошибочных результатов, обусловленных отклонениями в масштабе, нарушениями правил построения и т.д. Поэтому его целесообразно дополнять аналитическим (расчетным) способом определения порога рентабельности.
При реализации аналитического приема могут использоваться два способа определения точки безубыточного объема продаж и порога рентабельности:
1) исходя из величины маржинального дохода на одно изделие:
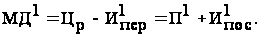
2) исходя из общей суммы маржинального дохода:
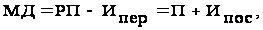
где П 1 и П -прибыль на единицу продукции и общая сумма прибыли, млн.р./шт. и млн.р./год.
При использовании
первого варианта,
модифицируя
формулу безубыточного
объема продаж
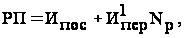 получим:
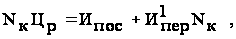
где
 - критический
объем продаж,
при котором
нет ни убытков,
ни прибыли–
безубыточный
объем продаж
или порог
рентабельности,
в натуральном
выражении
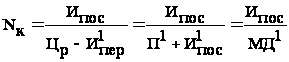 .
В нашем примере
искомый объем
реализации
продукции в
натуральном
выражении (),
независимо
от формулы
расчета, равен
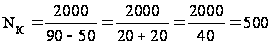 шт.
Алгоритм расчета факторов изменения безубыточного объема продаж в натуральном выражении способом цепных подстановок приведен в табл. 1.
Второй и третий варианты определения искомого объема продаж или порога рентабельности используются в том случае, если предприятие производит не один, а несколько видов продукции.
Для использования второго варианта расчета точки безубыточного объема продаж и порога рентабельности нужно преобразовать график на рис. 1, поменяв местами постоянные и переменные издержки, для того чтобы в соответствии с определением категории маржинального дохода объединить зону прибыли и зону постоянных расходов (рис. 2), и обозначив некоторые точки пересечения буквами.
Таблица 1
Алгоритм изменения безубыточного объема продаж в натуральном выражении
| Фактор | Алгоритм расчёта |
|
Общее изменение безубыточного объема продаж, всего, в том числе за счет изменения: |
Вариант 1
|
| 1.Суммы постоянных издержек |
|
| 2.Цены реализации изделий |
|
| 3.Удельных переменных издержек |
|
|
Общее изменение безубыточного объема продаж, всего, в том числе за счёт изменения: |
Вариант 2
|
| 1.Суммы постоянных издержек |
|
| 2.Маржинального дохода на одно изделие |
|
|
Общее изменение безубыточного объема продаж, всего, в том числе за счёт изменения: |
Вариант 3
|
| 1.Суммы постоянных издержек |
|
|
2.Маржинального дохода на одно изделие, всего, в том числе за счёт изменения: |
|
| 2.1.Средней цены реализации изделий |
|
| 2.2.Удельных переменных издержек |
|
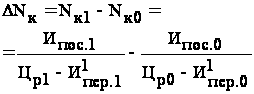
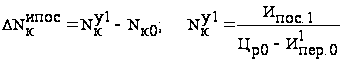
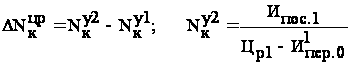
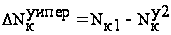
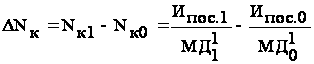
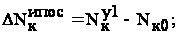
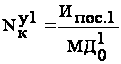
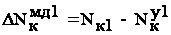
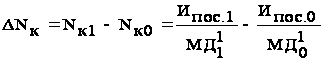
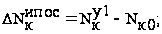
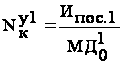
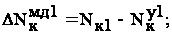
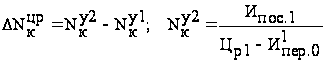
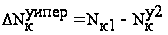
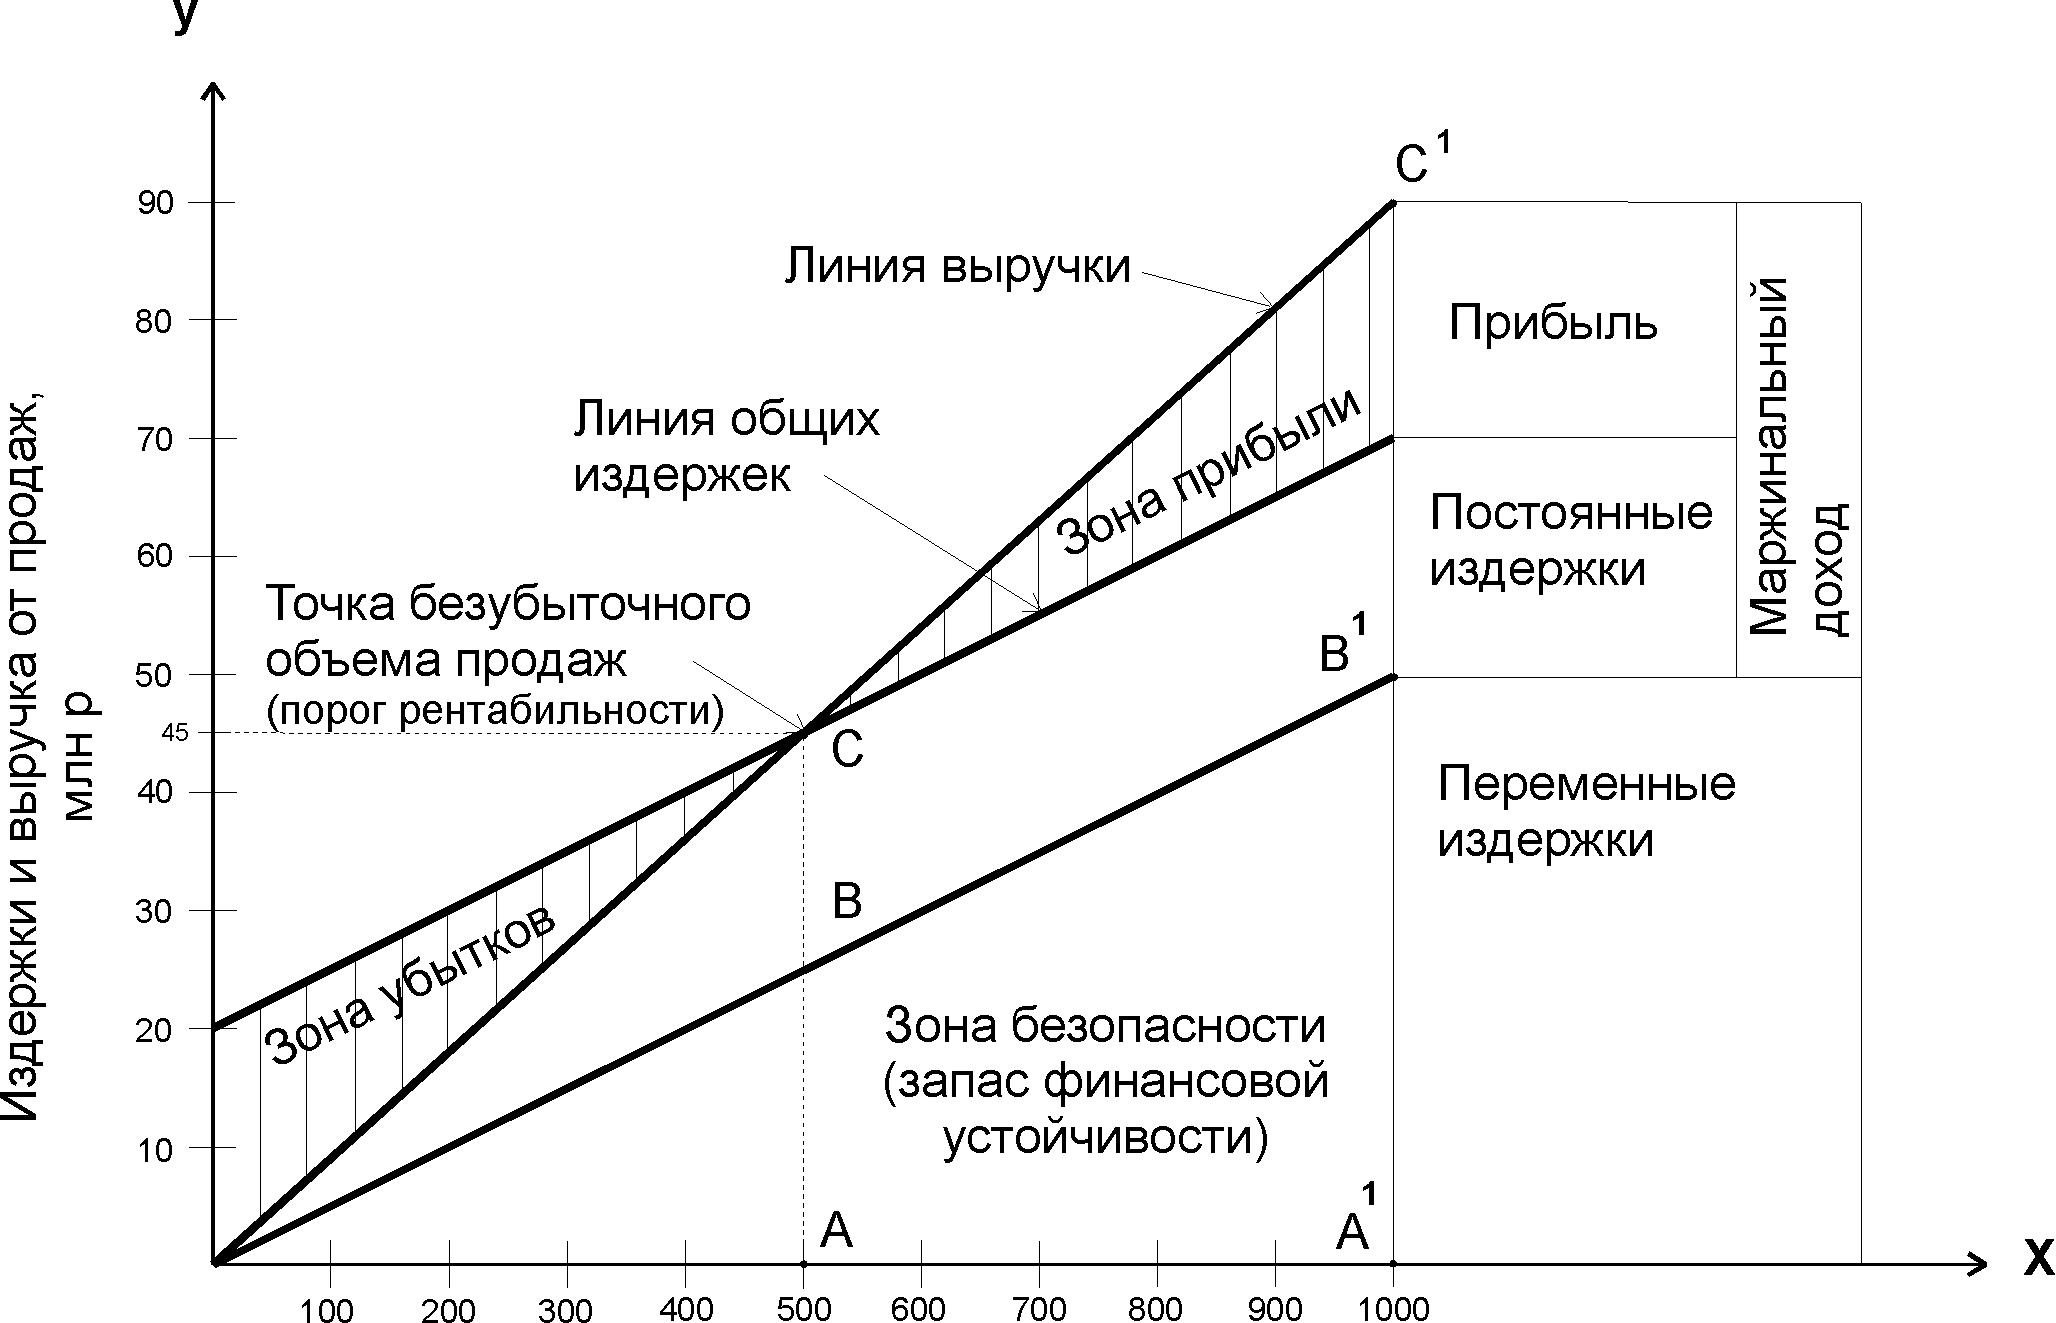
Рис .2. Зависимость между объемом реализации продукции,
ее себестоимостью и суммой прибыли
Из графика
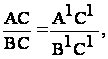 отсюда
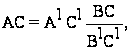
где
 - критический
объем продаж
=
;
 - выручка
от продаж =
 ;
 - общая сумма
маржинального
дохода =
 ;
 - постоянные
издержки =
 .
Отсюда безубыточный объем продаж или критический объем продаж в денежном выражении:
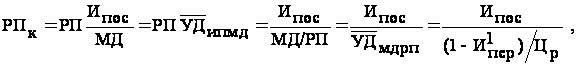
где
 - удельный вес
постоянных
издержек в
общей сумме
маржинального
дохода, в долях;
 - средний
удельный вес
маржинального
дохода в выручке
от реализации
продукции, в
долях.
Если предприятие производит многономенклатурную продукцию, то
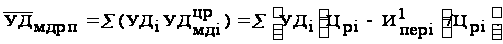
В нашем примере
искомый объем
реализации
в денежном
выражении ( ),
независимо
от формулы
расчета, равен
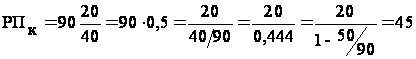 млн. р./год.
Алгоритм расчета влияния факторов на изменение безубыточного объема продаж или порога рентабельности в стоимостном выражении приведен в табл.2. (способы абсолютных разниц и цепных подстановок).
Таблица 2
Алгоритм изменения безубыточного объема продаж или порога рентабельности в стоимостном выражении
| Фактор | Алгоритм расчета |
| 1 |
2 |
|
Изменение безубыточного объема продаж, всего, в том числе за счет изменения: |
Вариант 1
|
| 1.Выручки от продаж, всего |
|
| 2.Суммы постоянных издержек |
|
| 3.Общей суммы маржинального дохода |
|
|
Изменение безубыточного объема продаж, всего, в том числе за счет изменения: |
Вариант 2
|
| 1.Выручки от реализации, всего |
|
| 2.Удельного веса постоянных издержек в общей сумме маржинального дохода |
|
|
Изменение безубыточного объема продаж, всего, в том числе за счет изменения: |
Вариант 3
|
| 1.Суммы постоянных издержек |
|
|
2.Среднего удельного веса общей суммы маржинального дохода в объеме реализации продукции, всего, в том числе за счет изменения: |
|
| 2.1.Удельного веса отдельных изделий |
|
|
2.2.Удельного веса маржинального дохода отдельных изделий в объеме их реализации или цене изделия, всего, в том числе за счет изменения |
|
| 2.2.1.Цены реализации изделий |
|
| 2.2.2.Удельных переменных издержек |
|
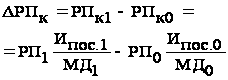
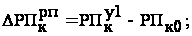
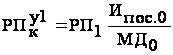
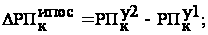
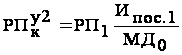
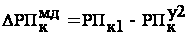
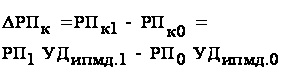
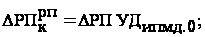
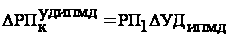
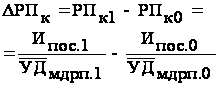
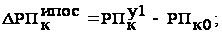
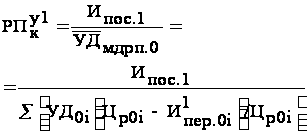
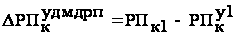
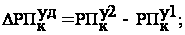
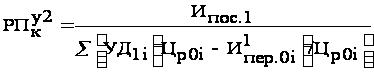
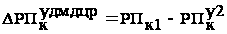
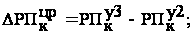
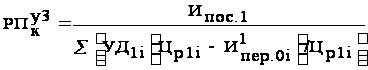
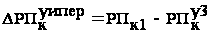
Если в формуле
расчета ( )
безубыточного
объема продаж
в стоимостном
выражении
заменить максимальный
объем реализации
в денежном
выражении ()
на соответствующий
объем реализации
в натуральном
выражении (
 ),
то получим
формулу расчета
безубыточного
объема продаж
в натуральном
выражении:
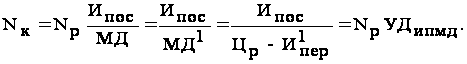
В нашем примере
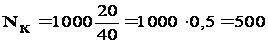 шт.
Для расчета критического объема реализации в процентах может быть использована формула
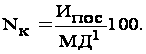
Если ставится
задача определить
плановый объем
реализации
продукции для
заданной суммы
плановой (ожидаемой)
прибыли ( )
, когда известны
постоянные
издержки (
 )
и удельные
переменные
издержки на
одно изделие
(
 ),
формула приобретает
вид
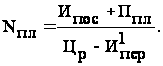
При многономенклатурном производстве рассчитывается объем продаж в стоимостном выражении:
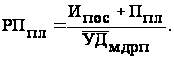
Для определения зоны безопасности или запаса финансовой устойчивости в денежном выражении и в процентах используются следующие формулы:
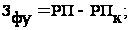
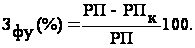
В практике хозяйственной деятельности предприятия анализ безубыточного объема продаж и порога рентабельности может производиться с целью:
установления и количественного измерения факторов, обусловивших отклонение фактического порога рентабельности отчетного периода от базового порога рентабельности;
выбора оптимального соотношения объёма издержек и прибыли на основе количественной оценки воздействия измененных (новых) или прогнозных значений соответствующих факторных показателей на уровне порога рентабельности.
ЛИТЕРАТУРА
Грузинов В.П., Грибов В.Д. Экономика предприятия: Учеб. пособие – М.: Финансы и статистика, 2005. – 208 с.
Сергеев И.В. Экономика предприятия. Учеб. пособие. – М.: Финансы и статистика, 2005. – 304 с.
Экономика предприятия / Под ред. Е.Л.Кантора. – СПб.: Питер, 2006. – 352 с.
Ковалев В.,
Волкова О Анализ
хозяйственной
деятельности
предприятия.
 Издательство:
ТК Велби, 2006.
* В экономической литературе применяются различные названия искомой точки: точка критического объёма продаж, точка безубыточности, точка окупаемости, мёртвая точка, порог рентабельности и др.