Информация об инофирме
В своей курсовой работе я подробно расскажу о финансовой информации: что это такое и как выглядит, и приведу пример обзорной информации об инофирме на примере американской фирмы HUGHES NETWORK SYSTEMS, которая занимается производством, продажей, установкой и монтажом “под ключ” разнообразного телекоммуникационного оборудования: спутниковых сетей типа VSAT, сетей передачи данных Х.25, FRAME RELAY, ATM, а также цифровых сотовых сетей связи в диапазоне частот 800 МГц.
Финансовая информация.
Каналы распространения финансовой информации. В процессе финансирования и кредитования предприятий особое значение имеет информация о реальных результатах деятельности. Финансовая информация необходима для полного и всестороннего анализа состояния активов и пассивов предприятия. В информационную базу финансовой службы предприятия должны быть включены:
Результаты финансовой, хозяйственной, коммерческой, производственной и иных видов деятельности;
Действующая законодательная и нормативная база;
Стратегические целевые установки и планируемые показатели;
Данные о финансовом состоянии предприятий-поставщиков, а также о состоянии рынка соответствующих товаров и услуг и покупательского спроса.
Каналы распространения финансовой информации показаны на рисунке. Можно выделить две категории каналов распространения финансовой информации: внутренние и внешние. К внутренним относится предоставление информации руководству компаний, ее структурных подразделений, филиалов и представительств. К внешним – информирование акционеров, а также государственных финансовых органов, налоговых инспекций, кредитных организаций, страховых компаний, государственных органов статистики, инвестиционных фондов, органов государственной власти и управления, органов местного самоуправления, предприятий-поставщиков. Использование финансовой информации в каждом конкретном случае имеет существенные отличия, т.к. определяется целями ее получения. Внутренние каналы распространения финансовой информации характеризуются установлением обратной связи, обильными информационными потоками, которые могут принимать форму директивных указаний.
Комплексный характер использования информации финансовой службой позволяет ей эффективно управлять финансовыми ресурсами, привлекать альтернативные источники финансирования и кредитования предпринимательской деятельности.
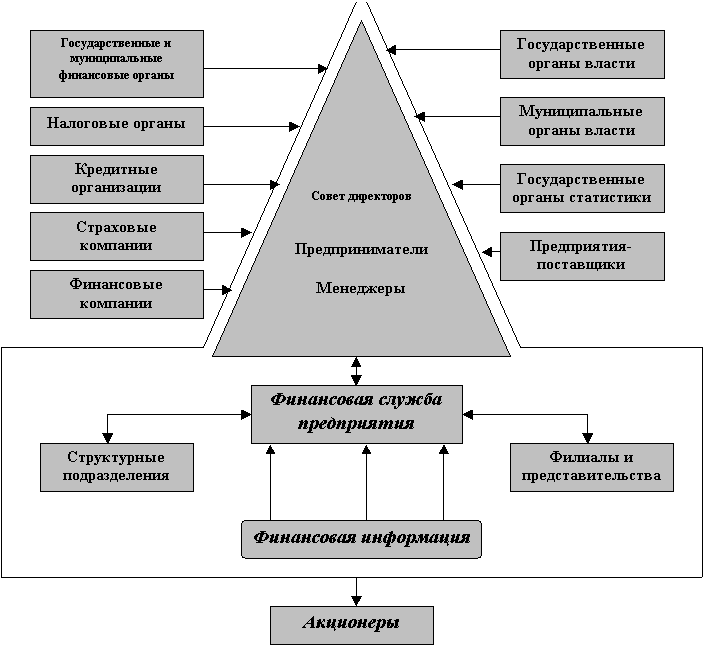
Рис. Схема каналов распространения финансовой информации
Основными источниками финансовой информации служит бухгалтерская отчетность предприятий. В состав бухгалтерской отчетности входят:
Бухгалтерский баланс – форма №1;
Отчет о прибылях и убытках – форма №2;
Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках: отчет о движении капитала – форма №3; отчет о движении денежных средств – форма №4; приложение к бухгалтерскому балансу – форма №5; пояснительная записка;
Специализированные формы отчетности;
Аудиторское заключение.
Бухгалтерский баланс. Рассмотрим содержание бухгалтерской отчетности. Бухгалтерский баланс, представленный в агрегированной форме, имеет следующий вид:
| Статьи баланса | На нач. года | На кон.года |
| 1.Внеоборотные активы. | ||
| Нематериальные активы | ||
| Основные средства | ||
| Незавершенное строительство | ||
| Долгосрочные финансовые вложения | ||
| Прочие внеоборотные активы | ||
| ИТОГО по разделу 1 | ||
| II.Оборотные активы | ||
| Запасы | ||
| НДС по приобретенным ценностям | ||
| Дебиторская задолженность (платежи более чем через год) | ||
| Дебиторская задолженность (платежи в теч. 12 месяцев) | ||
| Краткосрочные финансовые вложения | ||
| Денежные средства | ||
| Прочие оборотные активы | ||
| ИТОГО по разделу II | ||
| III.Убытки | ||
| Непокрытые убытки прошлых лет | ||
| Непокрытые убытки отчетного года | ||
| ИТОГО по разделу III | ||
| БАЛАНС | ||
| IV.Капитал и резервы | ||
| Уставный капитал | ||
| Добавочный капитал | ||
| Резервный капитал | ||
| Фонды накопления | ||
| Фонд социальной сферы | ||
| Целевые финансирования и поступления | ||
| Нераспределенная прибыль прошлых лет | ||
| Нераспределенная прибыль отчетного года | ||
| ИТОГО по разделу IV | ||
| V.Долгосрочные пассивы | ||
| Заемные средства | ||
| Прочие долгосрочные пассивы | ||
| ИТОГО по разделу V | ||
| VI. краткосрочные пассивы | ||
| Заемные средства | ||
| Кредиторская задолженность | ||
| Расчеты по дивидендам | ||
| Доходы будущих периодов | ||
| Фонды потребления | ||
| Резервы предстоящих расходов и платежей | ||
| Прочие краткосрочные пассивы | ||
| ИТОГО по разделу VI | ||
| БАЛАНС |
Бухгалтерский баланс состоит из двух групп статей: активных и пассивных. Активные статьи баланса сосредоточены в разделах с 1 по III. Пассивные статьи баланса содержатся в разделах с IV по VI. Активные статьи баланса включают блок информации о внеоборотных активах (1 раздел) и блок информации об оборотных активах (II раздел). Раздел III – балансирующий, он уменьшает актив на сумму понесенных убытков. Пассивные статьи баланса включат блок информации о собственном и приравненном к нему капитале и резервах (IV раздел) и блок информации о привлеченном и заемном капитале в разрезе срочности обязательств (раздел V и VI).
Для целей финансового анализа составляется агрегированный баланс, в котором отдельные статьи приводятся в укрупненном виде. Агрегирование активных статей осуществляется по принципу их ликвидности. Так, нематериальные активы, основные средства, долгосрочные финансовые вложения и незавершенное строительство представляют собой наименее ликвидные активы, которым в пассиве соответствуют наименее срочные из имеющихся у предприятия обязательств. Это прежде всего собственный капитал, включающий уставный капитал, добавочный капитал и резервный капитал, а также целевые фонды денежных средств и финансовые ресурсы. При недостаточности собственного капитала для покрытия внеоборотных активов используются долгосрочные займы. Наиболее ликвидным оборотным средствам соответствуют краткосрочные пассивы в форме займов и коммерческого кредита.
Рассмотрим, какую финансовую информацию содержат отдельные статьи баланса.
Нематериальные активы могут быть внесены учредителями организации в счет их вкладов в уставный капитал, получены безвозмездно, приобретены организацией в процессе ее деятельности. Данные в балансе приводятся по остаточной стоимости нематериальных активов, кроме объектов жилого фонда и нематериальных активов.
В составе основных средств отражаются данные по основным средствам, как действующим, так и находящимся на консервации или в запасе, по остаточной стоимости.