Формирование и распределение прибыли на предприятии
Таблица 3 - Основные показатели деятельности за 2007-2009 г.г. в тысячах рублей
| Показатели | 2007г | 2008г. | Отклонения (+, -) |
| Выручка от реализации товаров, продукции, работ, услуг | 573445 | 642587 | +69142 |
| Себестоимость реализации | 470725 | 548785 | +78060 |
| Коммерческие расходы | - | - | - |
| Прибыль от реализации | 102720 | 93802 | -8918 |
| Прочие внереализационые доходы и расходы |
1383 (2371) |
1296 (3024) |
-87 |
| Прибыль (убыток) до налогообложения | 101079 | 89669 | -11410 |
| Прибыль (убыток) отчетного года | 76820 | 68141 | - 8679 |
Как видно из данных таблицы, на предприятии наблюдается положительная динамика основных показателей. Выручка от реализации выросла в 2008 на 69142тысяч рублей по сравнению с предыдущим годом. Себестоимость тоже увеличилась на 78060 тысяч рублей в 2008 году по сравнению с 2007 годом.
Прибыль от реализации снизилась: на 8918 тыс. рублей в 2008 году. Что повлияло на снижение чистой прибыли.(-8679)
Немаловажную роль в распределении прибыли играет такой показатель как платежеспособность, предприятию важно иметь денежные средства, с помощью которых сможет обеспечить себе погашение своих обязательств. Величина этих денежных средств напрямую зависит от прибыльности предприятия. Если предприятие платежеспособно и ликвидное о нем можно сразу сказать
Предприятие считается платежеспособным, если соблюдается следующее условие: ОА>КО.
Таблица 5 – Анализ показателей платежеспособности и ликвидности предприятия
| АКТИВЫ | ПАССИВЫ | ||
| А1 |
Быстрореализуемы активы (ДС+КФВ); (с 260+с 250) |
П1 |
Наиболее срочные обязательства (кредиторы) (с620) |
| А2 |
Средне реализуемые активы А(ДЗ) (с230+с240) |
П2 |
Остальные краткосрочные обязательства (с690-с620) |
| А3 |
Медленно реализуемые А (З)+НДС (с210+с220) |
П3 |
Долгосрочные обязательства (с590) |
| А4 |
Трудно реализуемые А (ВОА) (с190) |
П4 |
Постоянные пассивы (с490) |
| Начало года | Конец года | ||||
| А1=13420 | < | П1=88946 | А1=58 | < | П1=118535 |
| А2=47827 | > | П2=88946-88946=0 | А2=200090 | > | П2=134873-118535=16338 |
|
А3=189506+706 =190212 |
> | П3=165 |
А3=135410+767 =88946 |
> | П3=10 |
| А4=42397 | < | П4=205949 | А4=37210 | < | П4=239802 |
УСЛОВИЯ АБСОЛЮТНОЙ ЛИКВИДНОСТИ:
А1>=П1
А2>=П2
А3>=П3
А4<=П4
Вывод: Бухгалтерский баланс предприятия показывает, что условия абсолютной ликвидности не соблюдены, т.к. кредиторская задолженность больше величины денежных средств.
Расчет финансовых коэффициентов, применяемых для оценки ликвидности и платежеспособности предприятия
Таблица 6 - Финансовые коэффициенты, применяемые для оценки Л и П предприятия
| Наименование показателя | Что показывает | Способ расчета |
|
1.К абсолютной (быстрой) Л Кабл |
Какую часть краткосрочных обязательств предприятие может погасить в ближайшее время(на дату составления ББ) |
Кал=А1/(П1+П2) (с260+с250)/с690 |
|
2.К текущей (уточненной) Л Ктл |
Прогнозируемые платежные возможности предприятия в условиях современного проведения расчетов с дебиторами |
Ктл=(А1+А2)/(П1+П2) ((с250+с260)+ (с230+с240)) /с690 |
|
3.К Л при мобилизации средств Клмс |
Степень зависимости платежеспособности предприятия от МПЗ с точки зрения мобилизации ДС для погашения КО |
Клмс=А3/(П1+П2) (с210+с220)/с690 |
|
4.К общей Л Кол |
Достаточность оборотных средств предприятия для покрытия КО. Характеризует также запас Ф прочности вследствие превышения оборотных А над КО. |
Кол=(А1+А2+А3)/(П1+П2) ((с260+с250)+(с230+с240)+ (с210+с220))/с690 |
| 5.К собственной платежеспособности Ксп | Характеризует долю ЧОК в КО, т.е. способность предприятия за счет чистых оборотных А (СОС) К долговые О |
Ксп=ЧОК/КО (П4-А4)/(П1+П2) |
Цель нахождения коэффициентов ликвидности:
Дать оценку финансового состояния предприятия, используя коэффициентный анализ Ликвидности и Прибыльности предприятия
Таблица 7 - Финансовые коэффициенты оценки Л и П предприятия
| Расчет коэффициента | Отклонение | Комментарий | |
| На начало года | На конец года | ||
|
1.13420/88946 =0,15 |
58/(118535+16338) =0,0043 |
-0,15 | Рекомендуемое значение 0,15-0,2 |
| 2. (13420+47827)/ 88946=0,7 | (58+200090)/ (118535+16338)=1,5 | +0,8 | В норме. И имеет тенденцию к увеличению |
|
3. 190212/88946 =2,3 |
88946/(118535+16338)=0,7 | +1,6 | Величина коэффициента характеризует достаточность мобилизации запасов для покрытия краткосрочных обязательств (0,5-0,7) |
| 4. 13420+ 47827+190212/88946=2,8 | 58+200090+88946/(118535+16338)=2,1 | -0,7 | Достаточно ресурсов для покрытия краткосрочных обязательств (1-2)Понижение коэффициента |
| 5. (205949-42397)/ 88946=2,3 | (239802-37210) /(118535+16338)=1,5 | -0,8 | Коэффициент характеризует способность предприятия возместить за счет чистых оборотных активов краткосрочные обязательства |
Вывод: Платежеспособность и ликвидность предприятия характеризуются достаточностью оборотных средств для покрытия краткосрочных обязательств на начало периода и обратным показателем ликвидности к концу отчетного периода.
И наконец, показатели рентабельности. Это одни из наиболее важных показателей при оценке деятельности предприятия, которые отражают степень прибыльности деятельности предприятия.
Показатели рентабельности предназначены для оценки общей эффективности вложения средств в предприятие. Они широко используются для оценки финансово - хозяйственной деятельности предприятиями всех отраслей.
Таблица 10 - Коэффициенты рентабельности.
| Коэффициент | Формула | Расчет | Результат | Вывод |
| 1.Рентабельность реализованной продукции | ||||
| 1.1Рентабельность продукции (Ррп) |
П/С, где П – прибыль от реализации товаров, С – полная себестоимость реализации продукции (товаров) |
642587/548785 | 1,17 | Показывает, сколько прибыли от реализации продукции приходится на один рубль полных затрат |
| 2. Рентабельность производства (Рп) |
БП/(ОС + МПЗ) 140/(120+210)(ср) |
89669/201229 | 0,44 | Отражает величину прибыли, приходящейся на каждый рубль производственных ресурсов |
| 3. Рентабельность активов | ||||
| 3.1 Рентабельность активов (Ра) |
БП/А (ср) 140/300 |
89669/334822,5 | 0,26 | Отражает величину прибыли, приходящейся на каждый рубль совокупных активов |
| 3.2 Рентабельность ВОА (Рвоа) |
БП/ВОА 140/190(ср) |
89669/39803,5 | 2,25 | Отражает величину прибыли, приходящейся на каждый рубль внеоборотных активов |
| 3.3 Рентабельность ОА(Роа) |
БП/ОА(ср) 290(ср) |
89669/295069 | 0,30 | Отражает величину прибыли, приходящейся на каждый рубль оборотных активов |
| 3.4 Рентабельность чистого оборотного капитала (Рчок) |
БП/ЧОК 140/ОА-КО(290-690)(ср) |
89669/18159,5 | 0,48 | Отражает величину чистой прибыли, приходящейся на каждый рубль И (авансированного капитала) |
| 4 Рентабельность собственного капитала (Рск) |
ЧП/СК 190/490(ср) |
68141/222875,5 | 0,30 | Отражает величину чистой прибыли, приходящейся на каждый рубль СК |
Анализ показал, что предприятие имеет высокий потенциал и высокую эффективность работы. Предприятие формирует прибыль и распределяет его так, что в дальнейшем вложенные средства эффективно работают и приносят должный положительный результат.
2.3 Формирование прибыли (Факторный анализ прибыли)
Более полный анализ для рассмотрения данной темы может предоставить анализ прибыли.
Анализ прибыли проводится с целью выявления и оценки достигнутых финансовых результатов, определения факторов, их обусловивших, тенденции развития, резервов дальнейшего увеличения массы прибыли и уровня рентабельности хозяйственной деятельности предприятия.
При условии, что индекс цен в 2008 году составил 1,007.
Таблица 1 - Анализ форм прибыли
| Показатели | 2007 | 2008 | Отклонение | Отчетный год в % к пошлому |
| Товарооборот, руб. | 573445 | 642587 | 69142 | 112,06 |
| Товарооборот в сопоставимых ценах, руб. | 573445 | 638120,2 | 64675,16 | 111,28 |
| Издержки обращения, руб. | 357728 | 467477 | 109749 | 130,68 |
| Уровень издержек | 62,3823 | 72,74922 | 10,36695 | 116,62 |
| Прибыль от продаж, руб. | 102720 | 93802 | -8918 | 91,32 |
| Рентабельность продаж | 17,9 | 14,5 | -3,31523 | 81,49 |
| Прочие доходы, тыс. руб. | 1383 | 1296 | -87 | 93,71 |
| Прочие расходы, тыс.руб. | 2371 | 3024 | 653 | 127,54 |
| Прибыль до налогообложения | 101079 | 89669 | -11410 | 88,71 |
| Чистая прибыль (24%) | 76820 | 68141 | -8679 | 88,70 |
| Рентабельность общая | 13,4 | 10,6 | -2,8 | 79,16 |
Результаты анализа данных таблицы позволяют оценить сложившуюся ситуацию следующим образом, наблюдается рост объема продаж в отчетном периоде по сравнению с прошлым, как в действующих ценах (12,06%), так и в сопоставимых (11,28%). Рост объема товарооборота обеспечен не за счет ценового фактора, а за счет роста продаж в физическом выражении.
Темп прироста товарооборота (12,06%) относительно снижающихся темпов прибыли от реализации товаров (-8,68%), повлияло на снижение уровня рентабельности с 17,91% в 2007 году до 14,59% в 2008 году.
Рекомендуется более подробно проанализировать издержки обращения по статьям, необходимо уменьшить постоянную часть издержек и увеличить переменные издержки обращения. Пересмотреть договорные обязательства, проанализировать поставщиков и при необходимости сменить их. Предприятие производственное, поэтому наблюдаются большие расходы по себестоимости.
Более конкретное представление о количественном влиянии на прибыль показателей, её формирующих, дает факторный анализ прибыли.
Сумма прибыли зависит от объема товарооборота, то есть физической массы реализованных товаров, и фактора цен, среднего уровня валового дохода и издержек обращения, прочих доходов и расходов.
Таблица 2 - Алгоритм расчета влияния факторов на динамику прибыли предприятия
| Факторы | Порядок расчета | Сумма, руб. |
| 1. Изменение общего объема товарооборота в действующих ценах, в том числе за счет: |
|
12385,86 |
| 1.1. ценового фактора |
|
800,14 |
| 1.2. физического объема реализации |
|
11585,13 |
| 2. Изменение уровня издержек обращения |
|
-66616,65 |
| 2. Изменение прочих доходов | (1296-1389) | 93 |
| 3. Совокупное влияние факторов на чистую прибыль предприятия | -54138,39 |
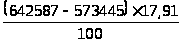
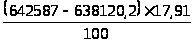
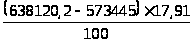
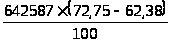
прибыль финансовый факторный
Факторный анализ прибыли, позволяет сделать вывод, о том, что положительное влияние на сумму прибыли от реализации товаров в основном оказало изменение товарооборота и физического объема реализации. Воздействие этих факторов увеличило прибыль на 12385,86 тыс.р. Рост уровня издержек обращения на 16,62% отрицательно повлияло на изменение суммы прибыли. В целом за счет этих факторов сумма прибыли от реализации сократилась на 54138,39 тыс.р.
Влияние на прибыль оказал рост операционных расходов (127,54 ), как в 2007 году (2371 тыс. р), так и в 2008 году (3024 тыс.р.). Снижение прочих доходов на 87 тыс. р., отрицательно складывается на росте прибыли.
Таким образом, совокупное влияние всех перечисленных факторов на величину чистой прибыли привело к её сокращению в отчетном году по сравнению с базисным на 8679тыс. р.
3. Проблемы и рекомендации по совершенствованию системы формирования и распределению прибыли
Руководство предприятия должно четко представлять, за счет каких источников ресурсов организация будет осуществлять свою деятельность, и в какие сферы деятельности будет вкладываться капитал. Забота о финансах является отправным моментом и конечным результатом деятельности любого предприятия.
Переход к рыночным отношениям требует глубоких сдвигов в деятельности предприятия. Необходимо осуществлять крутой поворот в интенсификации производства, переориентировать предприятие на полное и первоочередное использование качественных факторов экономического роста.
В условиях перехода к рыночной экономике очень важны мероприятия научно-технического характера. Важнейшим фактором повышения эффективности производства был и остается научно-технический прогресс (НТП). До последнего времени НТП протекал, по сути, эволюционно (в стране в целом). Недостаточно стимулировалась разработка и внедрение мероприятий по новой технике. В современных условиях формирования рыночных отношений нужны революционные, качественные изменения, переход к принципиально технологиям, перевооружение на основе новейших достижений науки и техники. Коллектив предприятия, его руководители главное внимание уделяют материальному стимулированию труда. Большая часть прибыли после уплаты налогов направляется в фонд потребления. Такое положение ненормально. Очевидно, что предприятию нужно уделять должное внимание развитию производства на перспективу и направлять необходимые средства на новую технику, обновление производства, на освоение и выпуск новой продукции (работ, услуг).
Помимо этого, необходимо создать организационные предпосылки, экономические и социальные мотивации для творческого труда работников. Коренные преобразования в технике и технологии, мобилизация всех, не только технических, но и организационных, экономических и социальных факторов создают предпосылки для значительного повышения производительности труда. Предстоит обеспечить внедрение новейшей техники и технологии, широко применять на производстве прогрессивные формы научной организации труда, совершенствовать его нормирование, добиваться роста культуры производства, укрепления порядка, дисциплины, стабильности трудовых коллективов.
Специалисты по менеджменту полагают, что наиболее эффективным моментом работы организации является продуманное действие его руководителей. Квалифицированное действие руководства дает возможность направить в нужное русло поведение работников, создать необходимую производственную ориентацию и возбудить мотивацию их действий, содействовать эффективной работе. В результате производственная деятельность коллектива приобретает нужную целеустремленность, организованность и продуктивность. Таким образом, успех приходит тогда, когда качественное руководство порождает активное поведение работников, а их взаимодействие проявляется в эффективной производственной деятельности/.
Таким образом, можно сделать вывод, что необходимо направлять денежные средства в:
1) фонд развития материально-технической базы, с целью освоения выпуска новых видов продукции, и снижения;
2) фонд материального поощрения, в который следует отчислять денежные средства в размере не менее 120 тысяч рублей в год, т.к., в управленческой деятельности успех достигается, в основном, умением получать результат за счет усилий подчиненных.
Данные меры в перспективе позволят значительно улучшить конкурентоспособность предприятия за счет использования достижений научно-технического прогресса и увеличения производительности труда.
По своей природе инвестиции делятся на производственные, коммерческие, финансовые, социальные, интеллектуальные и т.д. По целевому назначению их можно подразделить на следующие виды:
а) обновление имеющейся материально-технической базы предприятия;
б) наращивание производственной мощности предприятия;
в) затраты, не связанные с изменением финансовых результатов деятельности (строительство жилья, объектов соцкультбыта, расходы на экологию и т.п.);
г) долгосрочные финансовые вложения в акции других предприятий, корпоративные совместные предприятия, обеспечивающие гарантированные источники доходов или поставок сырья, сбыта продукции и т.д.;
д) нематериальные активы.
Инвестиции имеют большое значение не только для будущего положения предприятия, но и для экономики страны в целом. С их помощью осуществляется расширенное воспроизводство основных средств, как производственного так и не производственного характера, укрепляется материально-техническая база субъекта хозяйствования. Это позволяет предприятиям увеличивать объемы производства продукции, улучшать условия труда и быта работников. От них зависят себестоимость, ассортимент, качество, новизна продукции (работ, услуг), ее конкурентоспособность.
В инвестиционном процессе важен не только экстенсивный метод развития, т.е. количественный рост инвестиций, но и их качественный рост, что особенно важно. Высокий технический состав капитала или наукоемкие высокотехнологические инвестиции как раз отражают их качественные стороны. Количественный рост инвестиций обеспечивается на предприятии мобилизацией средств за счет сокращения непроизводственных расходов.
Таким образом, следует отметить, что на предприятии можно применить следующий механизм совершенствования использования прибыли - создание инвестиционного фонда. Фонд создается путем приобретения физическими или юридическими лицами инвестиционных паев таких фондов - за исключением государственных органов.
В процессе осуществления инвестиционной деятельности предприятие должно самостоятельно определить объем, направления, размеры и эффективности инвестиций и по своему усмотрению привлекают на договорной, преимущественно конкурсной, основе (в том числе через торги подряда) физических и юридических лиц, необходимых ему для реализации инвестиций.
Заключение
В курсовой работе изложены теоретические и практические вопросы, касающиеся анализа распределения и использования прибыли остающейся в распоряжении предприятия на примере ОАО «Уралтубо».
В условиях рыночной экономики каждая организация в результате своей производственной деятельности получает денежный эквивалент, и каждое производство представляет собой процесс производственного потребления предметов и средств труда, а также живого труда. Разницей между этими финансовыми показателями является основа экономического развития организации - прибыль.
В первой части работы рассмотрена экономическая категория «прибыль» ее виды, состав и пути формирования. Изучена прибыль от реализации продукции, товаров, услуг, прибыль от прочей реализации, а также от внереализационных доходов и расходов. Также изучены задачи анализа распределения и использования прибыли, приведены источники информации для анализа.
Вторая часть курсовой работы посвящается анализу распределения и использования прибыли на примере ОАО «Уралтурбо». Дана экономическая характеристика, по данным бухгалтерской отчетности за 2007-2008 год проведен анализ финансово-хозяйственной деятельности. Подробно проанализированы состав, динамика и структура прибыли. Выявлено, что за 2008 год предприятие получило прибыли на 8679 меньше, чем в 2007 году. Такой результат получился за счет некоторого сокращения выручки и резкого увеличения расходов.
При оценке эффективности деятельности предприятия, выявлено, что платежеспособность и ликвидность предприятия характеризуются достаточностью оборотных средств для покрытия краткосрочных обязательств. Достаточную финансовую устойчивость предприятия к концу года. Что характеризуется высокой финансовой независимостью, достаточностью и эффективным использованием потенциала собственных средств и источников финансирования, возможностью обеспечения гибкости в использовании собственных средств, высокой вероятность погашения краткосрочной кредиторской задолженности, используя свои оборотные средства и за счет средств заемных источников. Положительная финансовая устойчивость говорит о высокой платежеспособности предприятия и характеризует предприятия с хорошей стороны.
Анализ выявляет положительные и отрицательные стороны работы предприятия. Дает почву для размышлений и множество идей и способов по устранению нежелательных факторов, которые отрицательно влияют на работу всего предприятия и снижают ее.
Список используемых источников
1. Андронова В.Н., Мизиковский Е.А. Учет и анализ финансовых активов. - М.: Финансы и статистика, 2005. - 215 с.
2. Баканов М.И., Шеремет А. Д. Теория экономического анализа. - М: Финансы и статистика, 2005. - 332 с.
3. Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансы и статистика, 1996. - 520 с.
4. Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия. - М.: ПРИОР-СТРИКС, 2001. - 382 с.
5. Грачев А.В. Анализ и управление финансовой устойчивостью предприятия. Учебно-практическое пособие. - М. ИНФРА-М, 2003. - 208 с.
6. Дробоздина Л.А. Финансы. Денежное обращение. Кредит. - М.: Финансы, 2002. - 479 с.
7. Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. - М.: Центр экономики и маркетинга, 2001. - 354 с.
8. Кондраков Н.П. Бухгалтерский учет, анализ хозяйственной деятельности и аудит. - М.: Перспектива, 2006. - 652 с.
9. Рыбин В.И. Анализ финансово-хозяйственной деятельности предприятий и объединений. - М.: Финансы и статистика, 2002. - 391 с.
10. Савицкая Г.В. Экономический анализ: учебник. - М.: Новое знание, 2006. - 640 с.
11. Соломатина А.Н. Экономика, анализ и планирование на предприятии торговли: Учебник для вузов. – СПб.: Питер,2009.-560с.:ил.
12. Финансы: Учебник для вузов / Под ред. Романовского М.В., Врублевской О.В., Сабанти Б.М. - М.: Юрайт, 2001. - 361 с.
13. Финансовое планирование и контроль: Пер. с англ./ Под. ред. М.А. Поукока и А.Х. Тейлора. - М.: ИНФРА-М,. 2001. - 417 с.
14. Шеремет А.Д., Сайфулин Р. С. Методика финансового анализа. - М.: Инфра-М, 2006. - 320 с.
15. Экономическая стратегия фирмы: Учебное пособие / Под ред. Градова А.П. - СПб.: Специальная литература, 2000. - 428 с.
16. Интернет источники : urtu/index.php?id=35
17. Интернет источники: http//www.finanalis/litra/395/2997.html
18. Интернет источники: http //www.profiz/se/2_2005/971/
19. Интернет источники: business.damotvet/search/2273/index.htm
Приложение А
Коэффициенты, характеризующие ФУ предприятия
| Наименование показателя | Что характеризует | Способ расчета | На начало отчетного периода | На конец отчетного периода | Отклонение | Интерпретация показателя |
| 1. Коэффициент Ф независимости (Кфн) | Долю СК в ВБ |
Кфн = СК/ВБ с490/с700 |
Кфн=205949/295060=0,7 | 239802/374685=0,6 | 0,1 | Укрепление финансовой независимости от внешних факторов (выше, чем 0,5) |
| 2. Коэффициент задолженности (Кз) | Соотношение между заемными и собственными средствами |
Кз = ЗК/СК (с590+с690)/с490 |
Кз=(165+88946)/205949=0,4 | (10+134873)/239802=0,6 | +0,2 | Собственные средства преобладают над заемными. Показатель <0,67 |
| 3. Коэффициент самофинансирования (Ксф) | Соотношение между заемными и собственными средствами |
Ксф = СК/ЗК С490/(с590+с690) |
Ксф=205949/(165+88946)=2,3 | 239802/(10+134873)=1,8 | -0,5 | Возможность покрытия заемные средства собственным капиталом |
| 4. Коэффициент обеспеченности СОС (Ко) | Долю СОС в ОА |
Ко = СОС/ОА (с 490-с190)/с290 |
Ко = (205949-42397)/252663=0,64 | (239802-37210)/337475=0,6 | -0,04 | Возможность у предприятия в проведении независимой финансовой политик |
| 5. Коэффициент маневренности (Км) | Долю СОС в СК |
Км = СОС/СК (с490-с190)/490 |
Км = (205949-42397)/205949=0,79 | (239802-37210)/239802=0,84 | +0,05 | Коэффициент не так близок к границе, «почва для маневра не достаточно устойчива» |
| 6. Коэффициент Ф напряженности (Кфнапр) | Длю заемных средств в ВБ заемщика |
Кфнапр = КЗ/ВБ (с590+с690)/с700 |
Кфнапр = (165+88946)/295060=0,3 |
(10+134873)/374685= 0,35 |
+0,05 | Показатель остается на среднем уровне, характеризует небольшую зависимость от внешних финансовых источников. |
| 7. Коэффициент соотношения мобильных и иммобилизованных А (Кс) | Сколько ОА приходится на каждый рубль ВОА |
Кс = ОА/ВОА С 290/с190 |
Кс=252663/42397=6 | 337475/37210=9 | +3 | Коэффициент показывает сколько оборотных активов приходится на каждый рубль внеоборотных активов |
| 8.Коэффициент имущества производственного назначения (Кипн) | Долю ИПН в А предприятия |
Кипн = (ВОА-З)/А (с190+с210)/с300 |
Кипн = (42397+189506)/(42397+)=0,3 | (37210+135424)/374685=0,5 | -0,2 | Нормальный уровень коэффициента на начало года, при котором не требуется привлечение заемных средств для пополнения имущества. К концу года он идеальный (0,5) |
Размещено на