Характеристика работы предприятия, его функциональная деятельность и особенности управления
Алтайский институт труда и права (филиал)
Академии труда и социальных отношений
Финансово-экономический факультет
Отчет по экономической практике и практике менеджмента:
Характеристика работы предприятия, его функциональная деятельность и особенности управления
Содержание
Введение
1. Характеристика предприятия ООО «ЛИС»
1.1. Общая характеристика предприятия
1.2. Технико-экономическая характеристика предприятия
1.3. Характеристика финансовой и сбытовой деятельности предприятия
1.3.1 Кооперационные связи и сбыт продукции
1.3.2 Организация бухгалтерского учета на предприятии
2. Управление предприятием и регулирование его деятельности
2.1 Механизм управления предприятием
2.2 Инструментарий механизма управления
2.3 Производственный план – основа построения механизма управления
2.4 Планирование хозяйственной деятельности предприятия
3. Характеристика функциональной деятельности предприятия
3.1 Управление персоналом
3.2 Бухгалтерский учет и аудит
Заключение
Список источников информации
Введение
Экономика предприятия – это наука, изучающая и раскрывающая социально-экономический и административно-хозяйственный механизм процесса создания необходимых людям материально-вещественных благ. Изучение экономики предприятия закладывает фундамент важнейшего комплекса практических экономических знаний.
Растущая изменчивость и враждебность жесткой внешней среды означает, что все организации в мире предъявляют все более высокие требования к своим руководителям. Так, в частности, они должны стать более умелыми в обращении с не предсказуемым будущим. Менеджеры должны развить в себе установки, способности и умения, которые позволят им четко и эффективно осуществлять управление в наступающие годы.
В этом и состоит актуальность исследования предприятия с точки зрения экономики и менеджмента.
Объектом исследования является предприятие Общество с ограниченной ответственностью "ЛИС".
Предмет исследования данного отчета – деятельность данной организации.
При написании отчета использовались теоретические, эмпирические и математические методы.
Отчет по экономической практики и практики менеджмента содержит три главы. Первая глава посвящена характеристике выбранного предприятия. Во второй главе представлен анализ управления предприятием и регулирования его деятельности. В третьей главе дана характеристика двух направлений функциональной деятельности предприятия: управление персоналом и бухгалтерский учет и аудит.
1. Характеристика предприятия ООО «ЛИС»
1.1 Общая характеристика предприятия
Полное наименование исследуемого предприятия – Общество с ограниченной ответственностью «ЛИС». Сокращенное наименование фирмы – ООО «ЛИС».
Почтовый адрес предприятия 658852 ул. Гагарина, 209.
Юридический адрес фирмы 658852 ул. Гагарина, 209.
Основной целью деятельности Общества является получение прибыли.
Основными видами (предметом) деятельности Общества являются следующие: коммерческая, посредническая, торговая, закупочная деятельность спорттоварами, создание собственной сети магазинов розничной торговли этими товарами; другие виды деятельности, не запрещенные законодательством РФ. Общество вправе осуществлять также и любые другие виды деятельности, не запрещенные действующим законодательством. Отдельными видами деятельности, перечень вторых определяется законом, Общество может заниматься только на основании специального решения (лицензии).
В соответствии с предметом деятельности Общество имеет право:
- Совершать как в России, так и за ее пределами сделки и иные юридические акты с предприятиями, организациями, учреждениями, обществами, товариществами и отдельными лицами, в том числе купли-продажи, мены, подряда, займа, перевозки, поручения и комиссии, соглашения, совместной деятельности, а также участвовать в торгах, аукционах, конкурсах, предоставлять гарантии.
- Строить, приобретать, отчуждать, брать и сдавать в наем всякого рода движимое и недвижимое имущество.
- Выступать заказчиком или подрядчиком по договорам с предприятиями, организациями, гражданами.
- Формировать временные научные, производственные, творческие коллективы, привлекать специалистов по договорам с оплатой их труда по соглашению сторон.
- Реализовывать свою продукцию, работы, услуги, отходы производства по ценам и тарифам, установленным в соответствии с действующим законодательством, самостоятельно или по соглашению сторон.
- Приобретать в установленном порядке необходимые материалы, сырьё, оборудование, машины, другие материальные ценности в оптовой и розничной торговле, у любых организаций и отдельных граждан, в том числе за наличный расчет.
- Осуществлять в установленном порядке внешнеэкономическую деятельность.
- В установленном порядке выступать учредителем и членом ассоциаций, хозяйственных обществ, коммерческих организаций, совместных предприятий с инофирмами, инновационных и коммерческих банков и т.п.
- Открывать специализированные счета в соответствующих учреждениях банков как в рублях, так и в иностранной валюте. Аккумулировать средства предприятий для организации долевого строительства и др.
- Пользоваться кредитами банков на условиях, определяемых соглашением сторон.
- Осуществлять иную финансово-хозяйственную деятельность, не противоречащую действующему законодательству, а также предмету и целям своей деятельности
- Организовывать (открывать) отделения, филиалы, представительства и т.п. в качестве структурных или обособленных подразделений, создавать предприятия различных организационно-правовых форм.
- Выступать истцом и ответчиком в судах (арбитражном, народном, третейском).
Общество является юридическим лицом по российскому праву: имеет в собственности обособленное имущество и отвечает по своим обязательствам этим имуществом, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Общество в своей деятельности руководствуется Уставом, законодательством Российской Федерации и обязательными для исполнения актами исполнительных органов власти.
1.2 Технико-экономическая характеристика предприятия
Предприятие ООО «Лис» занимается продажей товаров для спорта. Номенклатура продаваемой продукции весьма широкая: это различный инвентарь для занятий горнолыжным спортом, альпинизмом, парашютным спортом и т.д.
Одним из важнейших факторов увеличения объема продаж товаров и роста производительности труда является обеспеченность предприятий основными фондами в необходимом количестве, наиболее правильное их использование.
Рассмотрим обеспеченность основными производственными фондами анализируемое предприятие.
Таблица 1 - Обеспеченность основными производственными фондами
ООО «ЛИС»
| Показатели | 2007 г. | 2008 г. |
| Выручка, тыс. руб. | 51015 | 54510 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 1190 | 1216 |
| Среднегодовая численность работников, чел. | 30 | 28 |
| Фондоотдача, руб. | 42,9 | 44,8 |
| Фондоемкость, коп. | 23,3 | 22,3 |
| Фондовооруженность на 1 человека, тыс. руб. | 39,7 | 43,4 |
Показатель фондоотдачи основных производственных фондов означает, сколько получено выручки 1 рубль основных производственных фондов. Проанализировав эффективность использования основных производственных фондов, можно прийти к выводу, что в 2008 г. на 1 рубль ОПФ приходится 44,8 руб. выручки, что на 1,9 руб.больше, чем в 2007 г. Повышение фондоотдачи объясняется увеличением выручки. Фондоемкость является обратным показателем фондоотдачи. Для продажи единицы товара используется 22,3 коп. основных фондов, что на 1,0 коп. меньше, чем в 2007 году. Фондовооруженность предприятия ООО «Лис» в 2008 году увеличилась на 3,7 пункта относительно 2007 г. Такая тенденция объясняется увеличением среднегодовой стоимости основных производственных фондов и сокращением численности работников предприятия. В 2008 г. на 1 работника анализируемого предприятия приходится 43,4 тыс. руб. стоимости основных производственных фондов.
Достаточная обеспеченность предприятия нужными трудовыми ресурсами, высокий уровень производительности труда имеют большое значение для увеличения объема продукции и повышения эффективности производства, то есть от этого зависит своевременность выполнения всех работ и конечный результат производства - объем, себестоимость, прибыль и рентабельность.
Рассмотрим структуру трудовых ресурсов ООО «ЛИС».
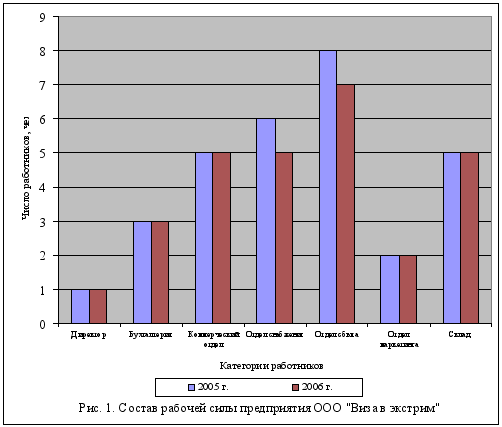
Как видно из таблицы 2 и рис. 1, общее число работников за период 2007-2008 гг. уменьшилось, в 2008 г. произошло сокращение численности на 2 человека за счет уменьшения числа работников, занятых в отделе сбыта и в отделе снабжения. Наибольший удельный вес в структуре рабочей силы предприятия ООО «ЛИС» занимают работники отдела сбыта – 25,0%.
Таблица 2 - Состав и структура рабочей силы предприятия ООО «ЛИС»
| Категории работников | 2007 г. | 2008 г. | ||
| чел. | % к итогу | чел. | % к итогу | |
| Директор | 1 | 3,3 | 1 | 3,5 |
| Бухгалтерия | 3 | 10,0 | 3 | 10,7 |
| Коммерческий отдел | 5 | 16,7 | 5 | 17,9 |
| Отдел снабжения | 6 | 20,0 | 5 | 17,9 |
| Отдел сбыта | 8 | 26,7 | 7 | 25,0 |
| Отдел маркетинга | 2 | 6,6 | 2 | 7,1 |
| Склад | 5 | 16,7 | 5 | 17,9 |
| Всего | 30 | 100,0 | 28 | 100,0 |
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Таблица 3 - Анализ использования годового фонда рабочего времени на предприятии ООО «ЛИС»
| Показатели | 2007 г. | 2008 г. |
| Среднегодовая численность работников, чел. | 30 | 28 |
| Отработано за год, чел.-дней | 5260 | 5046 |
| Отработано 1 работником за год, чел.-дней | 175,3 | 180,2 |
| Максимально возможное рабочее время на 1 работника в году, чел.-дни | 228 | 228 |
| Коэффициент использования годового фонда времени 1 работником | 0,77 | 0,79 |
По данным таблицы можно сделать вывод, что количество отработанных 1 работником чел.-дней в году менялось незначительно: в 2008 г. наблюдается рост этого показателя на 4,9 чел.-дня по сравнению с предыдущим годом. Общее количество чел. - дней снизилось в 2008 г. по сравнению с 2007 г на 214 чел-дней за счет сокращения среднегодовой численности работников. В отчетном году использование годового фонда рабочего времени составило 79%, что на 0,02% выше, чем в предыдущем году. Связано это с ужесточением трудовой дисциплины.
Производительность труда - это плодотворность, эффективность живого труда. Производительность труда определим в следующей таблице.
Таблица 4. - Показатели производительности и трудоемкости труда на предприятии ООО «ЛИС»
| Показатели | 2007 г. | 2008 г. |
| Выручка, тыс. руб. | 51015 | 54510 |
| Среднегодовая численность работников, чел. | 30 | 28 |
| Отработано за год, чел.-дней | 5260 | 5046 |
| Отработано за год, чел.-часов | 36294 | 34313 |
| Отработано 1 работником за год, дней | 175,3 | 180,2 |
| Отработано 1 работником за год, часов | 1209,6 | 1225,4 |
| Продолжительность рабочего дня в среднем за год, час | 6,9 | 6,8 |
| Продано товаров, тыс. руб. на а) 1 среднегодового работника | 1700,5 | 1946,8 |
| б) 1 человеко-день | 9,7 | 10,8 |
| в) 1 человеко-час | 1,4 | 1,6 |
| Трудоемкость, чел. | 0,0006 | 0,0005 |
По данным таблицы можно судить о том, что предприятие снизило численность работников и за счет этого снизилось общее количество отработанных чел.-дней и чел.-часов соответственно. Одним работников в 2008 г. отработано 180,2 дня, что на 4,9 дней больше, чем в предыдущем году. В отчетном году работники отработали каждый в среднем по 1225,4 часа, в то время как в 2007 г. этот показатель составлял 1206,9 часов. Было продано товаров на одного среднегодового работника 1946,8 тыс. руб. Этот показатели выше аналогичных в 2007 г. на 14,5% из-за сокращения численности работников. На 1 человеко-день в 2008 г. было продано спортивных товаров на сумму 10,8 тыс. руб., этот показатель на 1,1 тыс. руб. выше, чем в предыдущем году. На 1 человеко-час в отчетном году было продано товаров для экстремальных видов спорта на сумму 1,6 тыс. руб. Этот показатели производительности труда вырос по сравнению с 2007 г. на 14,9%. Показатель трудоемкости - это обратный показатель производительности труда. Он означает, что в 2008 г. в продаже товаров на сумму 10 млн.. руб. было задействовано 5 человек.
Конечным результатом деятельности любого предприятия является получение либо прибыли, либо убытка.
Для анализа и оценки уровня и динамики показателей прибыли составляется таблица (табл. 5), в которой используются данные бухгалтерской отчетности организации из формы № 2.
Таблица 5 - Финансовые результаты предприятия ООО «ЛИС»
| Показатели | 2007 г. | 2008 г. |
| Выручка (нетто) от реализации продукции (работ, услуг), тыс. руб. | 51015 | 54510 |
| Себестоимость товаров, продукции, работ, услуг, тыс. руб. | 46839 | 49292 |
| Прибыль (+), убыток (-) от реализации, тыс. руб. | 4176 | 5218 |
| Рентабельность продаж, % | 8,9 | 10,6 |
По данным таблицы можно сделать вывод, что выручка от реализации продукции (работ, услуг) за 2007-2008 гг. увеличивалась и в 2008 г. достигла 54510 тыс. руб. Хотя выручка в отчетном году увеличилась на 3495 тыс. руб., прибыль от продаж выросла на меньшую величину - на 1042 тыс. руб. Это связано с увеличением себестоимости продукции на 2453 тыс. руб. Следует отметить, что рентабельность продаж предприятия ООО «ЛИС» увеличилась на 1,7% и составила в 2008 г. 10,6%. Произошло это благодаря повышению прибыли от продаж.
1.3 Характеристика финансовой и сбытовой деятельности предприятия
1.3.1 Кооперационные связи и сбыт продукции
Так как номенклатура товаров, продаваемых фирмой ООО «ЛИС» достаточно широкая, то назвать цены по основным товарам достаточно трудно. Стоимость товаров для экстремальных видов спорта, реализуемых данной фирмой, весьма различна. Например, горные лыжи стоят от 1400 руб. до 8000 руб. за пару. Цена изделий зависит от страны изготовления, от качества, а также от престижности марки.
Основными поставщиками спортивных товаров являются московские фирмы ООО «Все для спорта», ООО «Спортжизнь» и ООО «Экстремал», а также фирма из Санкт-Петербурга ООО «Экстремальный».
Каналы распределения – это путь, по которому товар движется от производителя к потребителю. ООО «ЛИС» применяет только косвенные каналы распределения товара. Косвенные каналы связаны с перемещением товаров сначала от оптовой торговой организации к розничному магазину, а затем от магазина к потребителю. Такой канал привлекает данное предприятие, поскольку позволяет значительно увеличить свои рынки сбыта. При этом Обществу приходиться отказываться от многих сбытовых функций и расходов, соответственно от прибыли и от определенной доли контроля за сбытом. Предприятие активно пользуется услугами посредников, поскольку ему приходиться иметь дело с ограниченным кругом заинтересованных лиц при реализации продукции. На предприятии считают, что эффективность реализации посредниками выше, поскольку они имеют опыт, специализацию.
Уровень канала распределения – это любой посредник, который выполняет ту или иную работу по приближению товара к покупателям. На предприятии применяются в основном одноуровневый канал. Одноуровневый канал предполагает, что продукция будет реализована сначала розничному торговцу, а затем розничный торговец реализует ее потребителю.
В 2008 г. анализируемое предприятие получило выручку от продажи продукции в размере 54510 тыс. руб. Рассмотрим основных наиболее крупных покупателей, обеспечивших предприятию такую сумму выручки.
Таблица 6 - Покупатели продукции ООО «ЛИС»
| Покупатель | Сумма выручки, полученная от покупателя | |
| Тыс. руб. | % к итогу | |
| Сеть магазинов «Спортивный мир» | 14174 | 26,0 |
| Супермаркет «Спортмастер» | 10577 | 19,5 |
| Спорт-шоп «Сотвори себя» | 6621 | 12,1 |
| ООО «Интерспорт» | 3054 | 5,6 |
| Прочие | 20084 | 36,8 |
| Итого | 54510 | 100 |
Как видно из таблицы 1, наибольшая сумма выручки поступила от сети магазинов «Спортивный мир» – 26,0% общей выручки. Достаточно много средств – 10577 тыс. руб. – поступило от супермаркета «Спортмастер». Предприятие имеет долгие годы сотрудничества со спорт-шопом «Сотвори себя» магазином и в 2006 году получило от него 6621 тыс. руб., что составило 12,1% от общей суммы выручки. Остальные покупатели не являются такими крупными и в общей сумме приносят 20084 тыс. руб.
1.3.2 Организация бухгалтерского учета на предприятии
Согласно учетной политике, на предприятии ООО «ЛИС» применяют журнально-ордерную форму учета с применением бухгалтерской, сетевой программы 1-С Бухгалтерия.
Ведение бухгалтерского учета возложено в фирме на бухгалтерию. В состав бухгалтерии входит 3 человека. Начальником бухгалтерии является главный бухгалтер фирмы ООО «ЛИС».
Первоначальная стоимость нематериальных активов погашается линейным способом исходя из норм, начисленных организацией на основе срока их полезного использования.
Амортизацию основных средств начисляют линейным способом.
Материально-производственные запасы ООО «ЛИС» отражают в бухгалтерском учете в оценке по фактической цене приобретения с применением счета 10 "Материалы".
Учет затрат на продажу товаров осуществляют прямым собиранием по дебету сч. 44 "Расходы на продажу".
2. Управление предприятием и регулирование его деятельности
2.1 Механизм управления предприятием
Современное производственное предприятие представляет собой сложный комплекс, динамизм и слаженность работы которого обеспечивается механизмом управления, устанавливающим внутренние и учитывающим деятельность всех звеньев и работников предприятия от рабочего до директора.
Функционирование механизма управления обеспечивается администрацией предприятия ООО «ЛИС», к которой относятся директор, главный бухгалтер, начальники коммерческого отдела, отдела снабжения, отдела сбыта, отдела маркетинга и начальник склада.
Поскольку деятельность анализируемой фирмы направлена на получение и наращивание прибыли, управляющие органы выполняют следующие задачи:
- разработка и обоснование эффективного стратегического курса, целей и направления деятельности предприятия на долговременную перспективу;
- поэтапное разукрупнение и ранжирование стратегического курса и доведение его до уровня текущего и оперативного управления;
- конкретизация общих стратегических и текущих задач предприятия и доведение их до уровня повседневных функций, количественных и качественных оперативных заданий подразделениям и персоналу предприятия;
- набор кадров, их расстановка, распределение обязанностей и регулирование численности и профессионального состава;
- организация исполнения установленных функций и полученных персоналом предприятия заданий;
- организация надежного и постоянного контроля за качеством и своевременностью выполнения заданий и обязанностей каждым работником предприятия;
- оперативное и повседневное регулирование деятельности предприятия и его структурных подразделений; устранение сбоев в работе; устранение причин, нарушающих нормальный режим работы предприятия;
- повышение эффективности деятельности предприятия за счет увеличения объемов сбыта товара.
Принцип - это основное правило, требование, идея управления, их основа.
Принципы управления предприятием ООО «ЛИС» следующие.
Принцип целевой совместимости и сосредоточения заключается в создании связанной целенаправленной системы управления, при которой все ее звенья образуют единый механизм, направленный на решение общей задачи. Принцип непрерывности и надежности означает создание таких организационно-хозяйственных и технических условий, при которых достигается устойчивость и непрерывность заданного режима производственного процесса. Принцип планомерности, пропорциональности и динамизма выражается в том, что система управления должна быть нацелена на решение не только текущих, но и долговременных задач развития предприятия. Система хозяйственного управления связывает во времени действия людей, количество, ассортимент и качество расходуемых ресурсов. Для этого работа и функции каждого работника фирмы «ЛИС» строго разграничиваются, а после этого поэтапно увязываются в единую синхронно действующую систему. Демократический принцип распределения функций управления основан на методах и правилах общественного разделения труда. Принцип научности и обоснованности методов управления исходит из того, что методы, формы и средства управления должны быть научно обоснованы и выверены на практике. Принцип эффективности управления вызван наличием многовариантных путей достижения одной и той же цели. Принцип совместимости личных, коллективных и государственных интересов определяется общественным характером деятельности.
Рассмотрев принципы построения управления и организации коммерческой деятельности ООО «ЛИС», можно прийти к следующим выводам:
1)На предприятии взаимодействует полная согласованность принципов управления коммерческой деятельности;
2) Стратегическое планирование на данном предприятии является одной из основных составляющих коммерческой деятельности ООО «ЛИС»;
3) Данному предприятию нет необходимости развивать принципы тотального управления, в виду достаточной устойчивости предприятия на рынке спортивных товаров и несовместимости направления коммерческой деятельности данного предприятия с основными постулатами тотального управления;
4) ООО «ЛИС» полностью оснащено информационными и автоматизированными ресурсами и постоянно обновляет их.
Теперь необходимо исследовать саму организационную структуру предприятия. ООО «ДИС» занимается торговлей, следовательно организационная структура данного предприятия тяготеет к структуре управления по функциональному признаку, т.е. функциональная организационная структура, изобразим это графически (рис. 2):






Рис. 2.2 - Организационная структура предприятия ООО «ЛИС»
Рассмотрим подробнее функции отделов ООО «ЛИС»
Генеральный директор: действует от имени предприятия, представляет его во всех хозяйственных и государственных учреждениях. Он издает приказы, осуществляет наем и увольнение работников. Также распоряжается имуществом предприятия, заключает договоры со сторонними организациями и т.д.
Бухгалтерия: учитывает поступление и расходование материальных и финансовых ресурсов на предприятии, рабочей силы; готовит отчеты о деятельности предприятия.
Отдел сбыта: непосредственно занимается созданием базы по клиентам, как реальным так и потенциальным, используя при этом информационное обеспечение (реклама, Интернет-связи, коммуникационные связи и др). Менеджеры отдела постоянно ведут работу по поиску и привлечению новых клиентов. На основе полученной информации, по определенным им регионам руководителем отдела, менеджеры обязаны, представить все в графическом выражении, то есть в виде таблиц, графиков, диаграмм. Менеджеры отдела сбыта должны систематически проводить сбор информации в отношении конкретного положения фирмы в определенном им регионе, изменение предпочтений покупателей, рекомендации и предложения по повышению доходности и экономической эффективности работы с данным регионом. Эффективность работы отдела определяется на основе следующих разработанных фирмой критериев: выручка от реализации продукции; задолженность покупателей; увеличение клиентской базы; расширение ассортимента от покупателя; наличие предложений по включению в ассортимент новых позиций.
Отдела снабжения: обеспечение фирмы качественной конкурентоспособной продукцией; максимальное выполнение заявки; поданная заявка в отдел снабжения из отдела сбыта должна быть максимально выполнена; поиск новых поставщиков; сотрудники отдела снабжения в процессе должны заниматься эффективным управлением товарными запасами, данный показатель характеризуется отсутствием неликвида на складе, его динамикой; минимизация издержек по закупу товара; снижение транспортных расходов, переход на более выгодные условия с поставщиком (отсрочка платежа, консигнации).
Отдела маркетинга: проводит рекламную компанию фирмы, т.е. программа продвижения товара на рынок; анализирует: структуру остатков на складе; переоценка товара; эффективности сделок; контроль за бюджетированием.
Коммерческий отдел: непосредственно участвует в деятельности фирмы, координирую работу отдела снабжения, отдела сбыта, и отдела маркетинга. Также коммерческий отдел обязан: заниматься координацией работы отдела сбыта, снабжения и маркетинга, разработкой и внедрением перспективных направлений, генерированием новых идей
Склад: осуществляет доставку продукции потребителям.
Все работники делятся на категории. Они указаны в Общероссийском классификаторе профессий рабочих, должностей служащих и тарифных разрядов, которые были введены в действие на территории России с 1 января 1996 г. Согласно ему различаются: профессии рабочих; должности служащих (руководителей, специалистов и других служащих).
Рабочие — это лица, непосредственно занятые в процессе создания материальных ценностей, а также занятые ремонтом, перемещением грузов, перевозкой пассажиров, оказанием услуг и др., На предприятии ООО «ЛИС» к данной категории относятся водители-экспедиторы.
Руководители – это лица, занимающие должности руководителей предприятий и их структурных подразделений (отделов, секций, служб). К ним относятся, например, директор, начальники отделов.
Специалисты — это работники, занятые инженерно- техническими, экономическими и иными работами, требующими специальных знаний по профессии. К данной категории можно отнести, например, менеджеров отдела сбыта.
Другие служащие включают всех остальных работников, выполняющих подготовительные и оформительские функции.
Генеральный директор ООО «ЛИС» систематически контролирует: степень информированности персонала о его прямых обязанностях, текущих и перспективных задачах; наличие у персонала необходимых им в работе нормативных документов, методик, инструкций, нормативов, текущих сведений для оперативной работы; степень освоения персоналом документов, необходимых им для выполнения работы; возможность персонала быстро получить необходимую информацию; быстроту переработки информации. При выявлении каких-то сбоев в работе предприятия генеральный директор быстро принимает решения для улаживания ситуаций.
2.2 Инструментарий механизма управления
Управленческие и предпринимательские усилия на предприятии концентрируются в точке календарного соизмерения затрат и результатов производства. Управляющие органы исполняют свои функции на основе заданной заранее точной характеристики протекания производственного процесса в пространстве и во времени и контроля фактически полученных результатов. При отклонении от установленных характеристик или от времени их получения принимаются меры к исправлению положения.
Инструментарий приобретает силу управленческого воздействия на основе планирования и контроля за исполнением установленных планом характеристик. Прежде всего это нормы и нормативы расходования материальных и трудовых ресурсов, а также установленные по датам плановые показатели.
Нормирование позволяет предприятиям сбалансировать в перспективном плане потребности и запасы ресурсов.
На предприятии ООО «ЛИС» очень слабо развито нормирование. Лучше всего проводится нормирование трудовых ресурсов.
В фирме для определения заполнения рабочего времени основных категорий персонала, а также определения эффективности работы каждого специалиста, подразделения в целом, для выявления видов работ, выполняемых отдельными сотрудниками подразделений, оптимизации процессов бизнес-администрирования, выявления резервов рабочего времени используется методика «Фотография рабочего дня».
Фотография рабочего дня – самый оптимальный метод нормирования труда для анализируемого предприятия, его применение весьма целесообразно.
Также происходит нормирование материальных ресурсов.
Нормирование степени использования и расхода материальных ресурсов — это определение меры их производственного потребления, включающее в себя подготовку организационно-методического обеспечения, разработку, утверждение и контроль норм расхода ресурсов на производство учетной единицы продукции (работы, услуги) установленной номенклатуры.
Нормы расхода материальных ресурсов дают возможность рассчитать и составить планы и графики материально-технического обеспечения и контролировать расход материалов.
По периоду действия нормы расхода ресурсов разделяются на текущие и перспективные. Текущие нормы расхода определяют среднесуточную установленную величину расхода сырья и материалов; используются в текущем и оперативно-календарном планировании. Перспективные нормы устанавливаются для более ограниченной номенклатуры материальных ресурсов; используются в средне- и долгосрочном планировании.
Норма производственного запаса — это средний в течение планируемого периода запас каждого вида товара. С помощью нормы производственного запаса осуществляется контроль за его фактическими остатками.
Норма сбытового запаса характеризует минимальное количество товара каждого вида, продающейся предприятием, обеспечивающее бесперебойное выполнение договоров поставки.
В фирме ООО «ЛИС» применяется опытный метод нормирования.
Опытный метод — это создание норм на основе наблюдений, замеров, опытов, исследований. Нормы, установленные опытным методом, отражают фактически достигнутый уровень технического оснащения и организации производства, однако не учитывают внедрения передовых методов организации производства, новой