Анализ использования сырьевых ресурсов и пути их улучшения в производстве готовой продукции (на примере ЦОФ "Карагандинская")
Рисунок 1.11 иллюстрирует поверхность зависимости выхода концентрата от процентного содержания угля марки К в исходной шихте (х1) и сернистости(х3) угля марки К. Анализ рисунка позволяют сделать вывод, что для достижения максимального выхода концентрата сернистость угля марки К не должна превышать 0,53 % при содержании угля марки К не более 57,0 %.
Рисунок 1.12 иллюстрирует поверхность зависимости выхода концентрата от процентного содержания угля марки КЖ (x5) и содержания серы в угле марки КЖ (x7). Анализ рисунка позволяет сделать вывод, что для достижения максимального выхода концентрата сернистость угля марки КЖ не должна превышать 0,88 % при содержании содержании угля марки КЖ не более 38 %.
Все данные вышеприведенных исследований сведены в таблицу 1.2
Таблица 1.2 Расчетные значения независимых переменных
|
Зависимость |
Полученные значения параметров (%) |
|||||||||
|
Y |
X |
X |
X1 |
X2 |
X3 |
X4 |
X5 |
X6 |
X7 |
X8 |
|
Y |
X2 |
X6 |
<31.00 |
<26.3003 26.3 |
||||||
|
Y |
X2 |
X5 |
>30.50 |
>42.00 |
||||||
|
Y |
X2 |
X4 |
<28.50 |
<6.60 |
||||||
|
Y |
X2 |
X3 |
<30.80 |
<0.57 |
||||||
|
Y |
X2 |
X1 |
<58.00 |
>30.50 |
||||||
|
Y |
X5 |
X8 |
>42.00 |
<6.60 |
||||||
|
Y |
X2 |
X8 |
<28.50 |
<6.63 |
||||||
|
Y |
X1 |
X6 |
<70.00 |
<27.50 |
||||||
|
Y |
X1 |
X4 |
<56.00 |
<7.15 |
||||||
|
Y |
X1 |
X7 |
<62.00 |
<0.88 |
||||||
|
Y |
X1 |
X3 |
<57.00 |
<0.53 |
||||||
|
Y |
X5 |
X7 |
>38.00 |
<0.88 |
||||||
Сравнивая полученные теоретические значения параметров (X1 –X8) с принимаемыми фактическими значениями которые они могут принимать (см. табл. 1.3), можно заключить, что для максимизации выхода концентрата входящие параметры должны принимать следующие значения:
X1 = 51.00 - 56.00 %;
X2= 26.00 - 32.00 %;
X3= 0.41 - 0.53 %;
X4= 6.50 - 7.20 %;
X5= 4.20 - 4.80 %;
X6= 24.00 - 26.30 %;
X7= 0.71 - 0.88 %;
X8= 6.10 - 6.60 %.
Таблица 1.3 Статистические значения исследуемых параметров
|
Переменные |
Количество значений |
Среднее значение |
Минимальное значение |
Максимальное значение |
Стандартное отклонение |
|
Y |
36 |
56,04 |
42,20 |
60,90 |
4,59 |
|
X1 |
36 |
64,93 |
51,50 |
85,40 |
8,15 |
|
X2 |
36 |
30,86 |
26,20 |
32,20 |
0,97 |
|
X3 |
36 |
0,48 |
0,41 |
0,78 |
0,07 |
|
X4 |
36 |
6,82 |
6,50 |
7,30 |
0,18 |
|
X5 |
36 |
35,06 |
14,60 |
48,50 |
8,15 |
|
X6 |
36 |
26,78 |
24,00 |
30,60 |
1,18 |
|
X7 |
36 |
0,81 |
0,71 |
0,91 |
0,04 |
|
X8 |
36 |
6,40 |
6,10 |
6,90 |
0,17 |
На стадии многомерного статистического анализа проводился отбор существенных факторов изучаемых явлений, построение многофакторных моделей и оценка их адекватности с помощью принятых в регрессионном анализе критериев.
Предварительный анализ построенных по стандартной программе моделей, показал, что наибольшую статистическую значимость исследуемые факторы имеют в моделях вида:
Y= a0+a1x1+a2x2+….+anxn (1.17)
где Y - результирующий фактор;
а0 - свободный член ;
аi , - коэффициенты регрессии ;
хi - исследуемые факторы.
В результате реализации модели была получена теоретическая зависимость выхода концентрата (%) от процентного участия в обогащаемой шихте марок К и КЖ, их качественных характеристик, а также зависимость выхода концентрата и экономических показателей работы ЦОФ за исследуемый период. Статистические оценки полученного уравнения приведены в таблице 1.4.
Таблица 1.4 Статистические оценки модели множественной регрессии зависимости выхода концентрата от качественных характеристик и марочного состава угля
|
Множественная линейная регрессия для Y1 R=0.923016 RI=0.851959 Уточнение RI=0.800713 F (9, 26)=16.626 p<0.00000 Ст. Ошибка: 2.0495 |
||||||
|
N=36 |
Beta |
cт.ошибка Beta |
B |
cт.ошибка В |
Стьюдент t=(26) |
p-уровень |
|
Свободный |
122.734 |
24.5866 |
4.9919 |
0.00003 |
||
|
X1 |
-0.3826 |
0.0888 |
-0.2155 |
0.0500 |
-4.3046 |
0.00021 |
|
X2 |
-0.1095 |
0.0829 |
-.05167 |
0.3913 |
-1.3203 |
0.19821 |
|
X3 |
-0.1083 |
0.0947 |
-7.1023 |
6.2100 |
-1.1436 |
0.26317 |
|
X4 |
-0.0176 |
0.0835 |
-0.4396 |
2.0782 |
-0.2115 |
0.83411 |
|
X6 |
-0.0068 |
0.0852 |
-0.0267 |
0.3314 |
-0.0807 |
0.93622 |
|
X7 |
-0.8071 |
0.0898 |
-8.3107 |
9.2534 |
-0.8981 |
0.37736 |
|
X8 |
-0.1326 |
0.0855 |
-3.3921 |
2.1887 |
-1.5497 |
0.13327 |
где R – коэффициент множественной корреляции;
RI – квадрат коэффициента множественной корреляции;
Уточнение RI - скорректированный коэффициент детерминации определяемый по формуле: 1 – (1- RI)/(n/(n-p))
Ст. ошибка – мера рассеяния наблюдаемых значений относительно регрессионной кривой;
Свободный – значение свободного члена в уравнении регрессии;
t- критерий, используемый для проверки гипотезы о равенстве 0 членов регрессии;
F- критерий значимости уравнения (критерий Фишера);
Р – уровень значимости.
Анализ таблицы позволяет сделать вывод о высоком уровне адекватности полученной модели, коэффициент множественной корреляции R = 0,923016.
В соответствии с расчетом, теоретическая зависимость выхода концентрата от исследуемых факторов имеет вид :
Y = 122.73484 - 0.21553 X1 - 0.51671 Х2 - 7.10231 Х3 - 0.43965Х4 -
– 0.02678 Х5 -8.31077 X7 -3.39213 X8 (1.18)
Значимость уравнения регрессии определяется его предсказательной силой, т.е. надежно прогнозировать средние значения зависимой переменной У по заданным значениям независимых переменных. Для оценки значимости уравнения применяют F-критерий Фишера, который в рассматриваемом уравнении равен F(9,26)= 16.625 , что больше табличного значения(Fтабл=2.88). Это говорит о том, что это уравнение является значимым. В таблице 2.5 приведены парные коэффициенты корреляции.
При анализе корреляционной матрицы видно, что максимальное значение парного коэффициента корреляции г =0.57, т.е. наиболее тесная связь наблюдается между выходом концентрата и количественным участием угля марок К и КЖ в обогащаемой шихте.
Этот вывод подтверждает проверка значимости коэффициентов регрессии по критерию Стьюдента (таблица 1.5). Для коэффициента регрессии при независимой переменной х1 ( участие марки К в шихте, %) t- критерий Стьюдента равен -4.304674, что больше табличного значения (tтабл=2.05), а это значит что нулевая гипотеза отвергается и коэффициент регрессии значим.
Таблица 1.5 Парные коэффициенты корреляции
|
Количество наблюдений N =36 |
||||||||
|
Y |
Y |
X1 |
X2 |
X3 |
X4 |
X5 |
X6 |
X7 |
|
Y |
1.00 |
-0.57 |
0.02 |
-0.10 |
0.15 |
-0.23 |
0.02 |
0.06 |
|
X1 |
-0.57 |
1.00 |
-0.16 |
0.13 |
-0.14 |
0.19 |
-0.34 |
-0.12 |
|
X2 |
0.02 |
-0.16 |
1.00 |
-0.09 |
0.21 |
-0.19 |
0.22 |
-0.14 |
|
X3 |
-0.10 |
0.13 |
-0.09 |
1.00 |
0.23 |
0.07 |
-0.35 |
0.08 |
|
X4 |
0.15 |
-0.14 |
0.21 |
0.23 |
1.00 |
-0.19 |
0.04 |
0.10 |
|
X5 |
-0.23 |
0.19 |
-0.19 |
0.07 |
-0.19 |
1.00 |
-0.14 |
0.28 |
|
X6 |
0.02 |
-0.34 |
0.22 |
-0.35 |
0.04 |
-0.14 |
1.00 |
0.01 |
|
X7 |
0.06 |
-0.12 |
-0.14 |
0.08 |
0.10 |
0.28 |
0.01 |
1.00 |
На рисунке 1.13 и 1.14 показано поле корреляции выхода концентрата (Y ) в зависимости от процентного участия угля марки К и КЖ в обогащаемой шихте. Определена теоретическая линия регрессии. О тесноте связи свидетельствует достаточно высокий коэффициент парной корреляции. Распределение функции и аргумента приближается к распределению по нормальному закону. На рисунках 1.15 и 1.16 представлены частоты распределения значений параметров X2 и X6 с наложенной плотностью нормального распределения. Данные графики свидетельствуют о нормальности распределения исследуемых значений. На рисунках 1.17 и 1.18 представлено распределение остатков при построении теоретической зависимости Y=f(X2) и Y=f(X6). Данные рисунков показывают о нормальном характере распределения остатков, что свидетельствует о корректности полученных моделей.
Также, используя полученное уравнение регрессии, был найден теоретически максимально возможный выход концентрата (Y) при заданных условиях. Варьируя содержанием угля марки К (х1) в исходной шихте с шагом 0.2 % , при этом остальные независимые переменные, входящие в уравнение были приняты постоянными величинами, равными средним значениям исследуемых факторов, был получен теоретически максимально возможный выход концентрата, равный 65.07 %. Данные расчеты были произведены с помощью программы EXCEL.
Таким образом, в результате реализации модели была найдена теоретическая зависимость выхода концентрата от количественного и качественного состава исходной шихты для обогащения на ЦОФ "Карагандинская". В результате анализа было установлено, что наибольшее влияние на выход концентрата оказывает процентное соотношение марок угля в исходной шихте, максимальный выход концентрата достигается при коэффициенте марочного состава для угля марки К равном 0.55, для угля марки КЖ соответственно 0.45.
Определенные оптимальные параметры по результатам многомерного корреляционного анализа (X1-X8), позволяют получить минимально возможный выход концентрата равный 59.63% (при среднем выходе концентрата 56,04%). Теоретически максимально возможный выход концентрата может достигать 65.07%. Рациональное соотношение марок и определенное в результате исследования влияние показателей качества исходной шихты на выход продуктов обогащения дают, в свою очередь, возможность значительно рационализировать календарное планирование.
1.4 Основные методы определения себестоимости материальных ресурсов
Стоимость продукта, выраженная в денежной форме, представляет собой его цену. Денежное выражение издержек производства — есть себестоимость продукта, а денежное выражение прибавочного продукта представляет собой чистый доход [30].
Стоимость и ее главную часть — издержки производства — нельзя отождествлять с конкретными формами их выражения — ценой и себестоимостью. Между издержками производства и себестоимостью имеются следующие различия:
- себестоимость включает затраты вещественных элементов по ценам, которые отклоняются от стоимости. Поскольку цены не совпадают со стоимостью, постольку и себестоимость не совпадает с издержками производства;
- себестоимость включает затраты по заработной плате, которые не совпадают со стоимостью продукта, созданного необходимым трудом, поскольку часть необходимого продукта выступает в форме оплаты по труду, а часть — в форме общественных фондов потребления;
- себестоимость отражает затраты живого и овеществленного труда на производство продукта, в то время как стоимость продукта определяется количеством абстрактного труда, необходимым для его воспроизводства.
Себестоимость единицы продукции горных предприятий является одним из основных показателей их работы. В общем виде она определяется путем деления всех затрат предприятия, связанных с производством и реализацией продукции, на объем произведенной продукции.
В себестоимость включаются затраты овеществленного (прошлого) труда (амортизация основных фондов, стоимость материалов, электроэнергии, топлива и других материальных ресурсов ) и расходы на оплату труда работников предприятия (отчисления от заработной платы в соцстрах и прочие денежные расходы ).
Себестоимость играет большую роль в осуществлении полного хозрасчета на горном предприятии, поскольку этот показатель представляет все затраты хозрасчетного подразделения.
При помощи показателя себестоимости предприятия и вышестоящие организации осуществляют текущий и итоговый контроль за рациональным расходованием фонда заработной платы и материальных ресурсов. Себестоимость продукции является основной частью цены. Это означает, что уровень и динамика цен на продукцию горной промышленности при прочих равных условиях определяются уровнем и динамикой себестоимости. Различают участковую (цеховую), производственную, полную себестоимость.
При определении полной себестоимости из сметы затрат на производство должны быть исключены расходы, связанные с услугами, оказываемыми предприятием капитальному строительству, капитальному ремонту, прочим хозяйствам, а также с услугами на сторону.
Кроме понятий производственной и полной себестоимости существуют понятия производственной себестоимости товарной добычи угля, полной себестоимости товарной продукции и затрат на один рубль товарной продукции.
Производственная себестоимость товарной добычи угля определяется путем исключения из общих затрат на добычу топлива стоимости собственной добычи угля, расходуемого на производственно-технические нужды предприятия.
Полная себестоимость товарной продукции определяется путем добавления к производственной себестоимости товарной добычи суммы внепроизводственных расходов и себестоимости различных услуг, оказываемых предприятием на сторону.
Во всех отраслях горной промышленности применяют две взаимодополняющие друг друга классификации затрат: поэлементную и калькуляционную. Исключение составляет угольная промышленность, где затраты учитываются и планируются только по элементам.
При поэлементной классификации затраты на производство продукции рассматриваются по следующим семи элементам: материалы, топливо, электроэнергия, амортизация, заработная плата, начисления на заработную плату, прочие денежные расходы.
Классификация по элементам затрат позволяет определить затраты живого и овеществленного труда, их соотношение в общих расходах, что очень важно для правильного планирования показателей труда, воспроизводства основных и оборотных фондов и др.
При калькуляционной классификации элементы себестоимости распределяются по нескольким статьям. Одни из статей носят название простых, так как в них, как правило, учитываются расходы по одному элементу (заработная плата производственных рабочих), другие — комплексных, так как по ним учитываются затраты по нескольким элементам (расходы по содержанию и эксплуатации оборудования, общерудничные расходы).
Наименование статей затрат отражает основные направления расходов предприятия и позволяет осуществлять контроль за использованием средств по конкретным целевым объектам.
Большое практическое значение имеет структура себестоимости по отдельным процессам. Она дает наиболее полное представление о размещении затрат на горном предприятии как по элементам, так и по звеньям производственного процесса. Анализируя такую структуру себестоимости, можно по каждому производственному звену установить затраты живого и овеществленного труда, определить соотношение между этими затратами по смежным процессам, найти наиболее емкое звено с точки зрения общих расходов и основных их составляющих. Вместе с тем получить такую структуру себестоимости в настоящее время трудно из-за отсутствия соответствующего учета затрат на действующих предприятиях. Поэтому для проведения анализа структуры себестоимости по отдельным процессам необходима организация учета затрат по специально разработанным методикам.
Сложность составления такой методики состоит в трудности четкого отнесения определенных затрат к тому или иному процессу.
При калькулировании и анализе себестоимости продукции принято различать следующие группы затрат:
- по роли в процессе производства затраты делятся на основные и накладные;
- по методу распределения — на прямые и косвенные;
- по отношению к размеру производства — на условно переменные или пропорциональные и условно постоянные или непропорциональные.
К основным затратам относятся расходы, непосредственно связанные с получением или обработкой полезного ископаемого (заработная плата рабочих по добыче, амортизация, амортизация основных фондов и др.).
К накладным затратам относятся затраты, связанные с управлением и обслуживанием производства.
Прямые затраты — это такие расходы, которые могут быть отнесены непосредственно на готовую продукцию (расход взрывчатых материалов в очистном забое, заработная плата проходческой бригады рабочих и др.). Расходы, которые непосредственно на себестоимость отнести затруднительно, называются косвенными (управленческие расходы на обогатительных фабриках).
В зависимости от характера изменения затрат в связи с динамикой объема производства различаются пропорциональные и непропорциональные расходы.
Пропорциональные — это такие затраты, которые увеличиваются прямо пропорционально с ростом объема производства (расход крепежных, взрывчатых, смазочных материалов и т. д.). Непропорциональные затраты не зависят прямо пропорционально от объема производства (затраты на освещение, отопление, амортизация части зданий).
План себестоимости на горном предприятии представляет собой совокупность сметы затрат на производство, сметы общешахтных расходов, калькуляции себестоимости 1 т угля (руды) и себестоимости товарной продукции [31].
Не включаются в план себестоимости следующие затраты:
- расходы непромышленных хозяйств предприятия, продукция которых входит в состав реализуемой продукции;
- убытки жилищно-коммунального хозяйства;
- расходы, связанные с обслуживанием бытовых нужд трудящихся предприятия;
- расходы на содержание культурных учреждений и проведение культурных мероприятий;
- затраты по капитальному ремонту объектов основных фондов и на проведение строительно-монтажных работ;
- непроизводительные расходы (штрафы, пени, неустойки).
Основой для составления плана себестоимости служит: план по производству, план по труду и заработной плате, план материально-технического снабжения.
Материалы. Элемент себестоимости «Материалы» включает в себя затраты по всем видам основных и вспомогательных материалов, необходимых для нормального функционирования процесса на горном предприятии.
Расчет потребного количества материалов производится на основе установленных плановых объемов работ и норм расхода материалов. Для определения нужного количества материалов используются паспорта крепления горных выработок, паспорта буровзрывных работ, а также схемы горных работ, на которые нанесена расстановка оборудования, размечены кабельные, вентиляционные и водопроводные сети. При расчетах учитывают повторное использование возможно большего количества материалов.
Топливо. Потребность в топливе на производственно-технические нужды определяется по каждому потребителю. Вначале определяют потребность в тепле, а затем, исходя из теплоты сгорания данного вида топлива, — в количестве.
Электроэнергия. Затраты на электроэнергию определяют по двух-ставочному тарифу: основная плата — за установленную мощность, трансформаторов и высоковольтных двигателей, дополнительная — за потребленную электроэнергию, учтенную счетчиком. В себестоимости учитывается стоимость электроэнергии, получаемой со стороны для технических целей и освещения промышленных зданий и сооружений (кроме освещения зданий жилищно-коммунального и культурно-просветительного назначений, числящихся на балансе предприятия). Здесь же учитывают затраты на содержание линий электропередач, кроме расходов по содержанию понизительных подстанций и понизительных электрических сетей.
Заработная плата. В элемент себестоимости «Заработная плата» входят следующие затраты: прямая заработная плата, премии, выплачиваемые рабочим за выполнение плановых показателей, доплаты за руководство бригадами и за работу в ночное время, доплаты до среднего заработка рабочим, переведенным на нижеоплачиваемые работы (по состоянию здоровья, резерв на оплату отпусков и единовременное вознаграждение за выслугу лет и т.д.
Затраты по этому элементу определяют путем исключения из утвержденного предприятию общего планового фонда заработной платы (с учетом стоимости бесплатного отпуска топлива рабочим и служащим) — фонда заработной платы персонала непромышленной группы, а также фонда заработной платы, расходуемого на оказание услуг капитальному строительству, капитальному ремонту и другим организациям. Резерв единовременного вознаграждения за выслугу лет, а также резерв на оплату отпусков трудящимся рассчитывают с учетом выплат премий из фонда материального поощрения.
Премии, выплаченные из фонда материального поощрения за счет прибыли, в данный элемент себестоимости не входят.
Амортизация. По элементу себестоимости «Амортизация» планируются амортизационные отчисления только по основным производственным фондам в соответствии с нормами амортизации. Расчет амортизационных отчислений производится раздельно: для реновации и для проведения капитальных ремонтов.
Начисления на заработную плату. По данному элементу планируются отчисления на социальное страхование в установленном размере от фонда заработной платы с учетом премий и единовременных пособий, выплачиваемых трудящимся из фонда материального поощрения.
Прочие денежные расходы. По этому элементу учитывают довольно широкий круг затрат горного предприятия. В пределах сметы планируют командировочные расходы, подъемные, канцелярские, почтовые, телефонные и телеграфные расходы. Здесь учитывают затраты, связанные с испытанием канатов, оплату анализов воздуха, угля, воды, услуги погрузочно-транспортного управления, расходы по наладочным работам. Кроме того, к прочим денежным расходам относятся:
- расходы по натур.выдачам;
- услуги центральных электромеханических мастерских и ремонтных заводов;
- услуги автомобильного и другого транспорта;
- содержание горноспасательных частей, вооруженной вахтерской и пожарной охраны;
- расходы по подготовке кадров;
- регресные иски;
- расходы по геологоразведочным, топографическим и маркшейдерским работам;
- стоимость покупной воды;
- различные сборы и отчисления;
- содержание столовых;
- затраты на медицинские и санитарные мероприятия и.т.д..
Внепроизводственные расходы. Сумма затрат по этому элементу устанавливается комбинатом по следующим статьям:
- транспортные расходы по вывозке угля до станции отправления;
- расходы по содержанию комбината;
- отчисления на научно-исследовательские работы;
- отчисления в фонд премирования рабочих и инженерно-технических работников за создание и внедрение новой техники;
Величина и темпы изменения себестоимости единицы продукции на промышленном предприятии зависит от изменения материально-технических и социально-экономических условий конкретного производства.
Среди всех факторов (причин) производства, обусловливающих уровень и темпы изменения себестоимости единицы продукции, важнейшее значение принадлежит факторам — техника, техническая оснащенность производства, т. е. уровень развития техники и степень ее использования.
Не комплексная механизация производства, не равнопрочность и ненадежность узлов и деталей машин и оборудования обусловливают низкую степень использования производственных мощностей и фондов горных предприятий и, как следствие, слишком большие затраты на единицу продукции.
Существенное влияние оказывают также уровень организации горных работ, квалификация и опытность рабочих и руководящих работников.
Калькуляция себестоимости продукции ЦОФ “Карагандинская” сведена в таблицу 1.6
Цена является важнейшим фактором, определяющим финансовые результаты деятельности организации. Рассмотрим механизм ее формирования по составу включаемых затрат [32].
Себестоимость продукции включает:
S = M + A + U (1.19)
где М - материалы;
А — амортизация;
U - оплата труда.
Оптовая цена получается путем добавления к себестоимости Р – прибыли:
С = S + Р (1.20)
Обозначим через K авансированный капитал (суммы актива по балансу).
Тогда рентабельность по отношению к авансированному капиталу находится из выражения:
Rк=P/K (1.21)
Отпускная цена предприятия Z, получается путем добавления к С — оптовой цене предприятия НДС и других косвенных налогов, суммарную величину которых обозначим через H
Z = C + H (1.22)
За пределами предприятия-производителя формируются отпускные цены посредников, оптовых и розничных торговых организаций, включающих соответственно снабженческо-сбытовую надбавку посредников, оптовую надбавку оптовых торговых организаций и розничную торговую надбавку. Величина торговых надбавок регулируется местными органами администрации. В рыночной экономике используются две системы цен: регулируемые и свободные (договорные или равновесные). Регулируемые цены в основном применяются в отраслях с естественной монополией и в некоторых других. Переход к свободному ценообразованию в условиях казахстанской экономики сопровождается значительными инфляционными явлениями, которые необходимо учитывать при планировании, анализе и оценке финансовых результатов деятельности организаций.
Инфляция представляет собой процесс снижения покупательной способности денег в результате роста цен.
Небольшая инфляция считается допустимой и даже полезной, потому что способствует росту активности владельцев денег, побуждая вкладывать их в прибыльные мероприятия, поскольку деньги, находящиеся без движения, теряют в цене.
Однако высокая инфляция отрицательно влияет на весь воспроизводственный процесс и является основным дестабилизирующим фактором развития производства и устойчивости финансового положения предприятий.
Инфляция обесценивает все доходы и поступления предприятия. Малейшая отсрочка платежей ведет к тому, что предприятие получает лишь часть причитающегося дохода [32].
Инфляция ведет к неоправданному росту потребности предприятия в оборотных средствах, потому что затраты предприятия на сырье и материалы, заработную плату, амортизацию и прочие элементы, учитываемые в себестоимости продукции по ценам предыдущего периода, не возмещают суммы реальных расходов предприятия в текущем периоде. Инфляция искажает реальную стоимость капитала предприятия, его активов и обязательств.
Стремясь сохранить реальный уровень оплаты труда, предприятия увеличивают фонды потребления в ущерб фондам накопления и развития. Однако выдвижение на первый план тактических задач управления наносит вред стратегическим целям и интересам предприятия, ведет к развитию феномена «затухания» инвестиционной активности предприятий. Высокая инфляция затрудняет процесс не только расширенного, , но и простого воспроизводства капитала предприятия. Производство свертывается, предприятия оказываются на грани выживания. Основные средства предприятий (здания, сооружения, машины и оборудование), а также производственные запасы (сырье и материалы, малоценные предметы и т.п.) приобретались в предшествующие периоды, когда покупательная способность денег была выше. Перенос стоимости этих активов на готовый продукт (амортизация и текущие затраты на производство) осуществляется в текущем периоде, т.е. запаздывает во времени, и, таким образом, в заведомо заниженной стоимости. Чем продолжительней период операционного цикла (длительность производственного цикла), тем ниже перенесенная стоимость, тем «худее» источник накоплений предприятия на финансирование развития производства (инвестиций) за счет амортизации. Наряду с этим текущие затраты и амортизация основных средств, исчисленные в оценке по более высокой покупательной способности, для определения финансовых результатов вычитаются из поступлений (выручки от реализации) за текущий период, оцениваемых по более низкой покупательной способности денег. Результатом этого является завышение финансовых результатов деятельности, увеличение налогооблагаемой прибыли, и следовательно, увеличение уплачиваемых налогов и, опять же, уменьшение источников финансирования развития производства.
Чтобы снизить воздействие инфляции на финансовые результаты деятельности предприятия, необходимо своевременно контролировать уровень рентабельности, закладываемой в расчетную цену изделия.
Общая формула рентабельности продаж равна
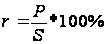 (1.23)
где r — рентабельность продаж, %;
P- прибыль от реализации продукции (работ, услуг), тыс. тенге;
S — затраты на производство реализованной продукции (работ услуг), тыс. тенге.
Чтобы оценить величину рентабельности, закладываемую в цену изделия, необходимо исходную формулу преобразовать. Выручка от реализации продукции N может быть разложена по элементам стоимости
N = S + P (1.24)
или
N = M + U + A + P
где M — затраты сырья, материалов, покупных изделий и полуфабрикатов;
U — расходы на оплату труда с начислениями на социальные нужды;
A — амортизация основных средств;
P — прибыль от реализации.
Реальная величина притока чистых денежных средств на предприятии меньше общей выручки от продаж на величину налога на добавленную стоимость, налога на прибыль, суммы уплаченных экономических санкций и других платежей, уплачиваемых из прибыли, остающейся в распоряжении предприятия. Поэтому чистая выручка (доход) предприятия составит величину N
N = M + (1 – НДС) (U + A) + (1 – НДС - НП)Р – Ш (1.25)
где НДС - ставка НДС;
НП — ставка налога на прибыль;
Ш— штрафы и прочие выплаты, относимые на прибыль, остающуюся в распоряжении предприятия,
Можно предположить, что материальные затраты и расходы на оплату труда растут в равной пропорции с коэффициентом Kz
Kz=(1+i)t (1.26)
где i- % инфляции за месяц;
t — число месяцев.
Тогда минимальная прибыль, которую необходимо заложить для простого воспроизводства, определяется из равенства
N = (1+i)t (M+U) (1.27)
и составит
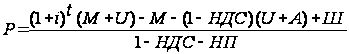 (1.28)
Сделав необходимые преобразования в числителе формулы, можно записать окончательную формулу для расчетной рентабельности
Р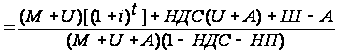 (1.29)
где все условные обозначения соответствуют принятым ранее.
Если предположить, что Ш = 0 и что амортизационные начисления намного меньше, чем затраты на материалы и оплату труда, формула упрощается:
Р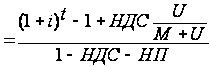 (1.30)
Из нее видно, что при ставке НДС 20%, при ставке налога на прибыль 35 % (НП =0,35) действие инфляции усиливается в 2,22 раза —(1/0.45)=2,22 [32].
Чем выше ставки налога, тем сильнее действие инфляции, поэтому государство, собирая высокие налоги, инициирует инфляцию.
При отсутствии инфляции (i= 0) длительность производственного цикла (значение t) не влияет на уровень рентабельности и последняя полностью определяется структурой затрат на производство. Если производство материалоемкое, то уровень рентабельности понижается. Если; же производство трудоемкое, то уровень рентабельности для простого воспроизводства при существующих ставках стремится к своей максимальной величине.
Наличие инфляции требует корректировки всех расчетов с учетом первого слагаемого в числителе формулы, т.е. на величину (1 + i)t - 1.
В таблице 1.7 приводятся результаты расчета уровня рентабельности для различных сочетаний трудоемкости, материалоемкости, процента инфляции и длительности производственного цикла [32].
В связи с тем, что отпускная цена продукции на ЦОФ Карагандинская является коммерческой тайной, был применен метод расчета цены по минимальному значению рентабельности в современных условиях.
Таблица 1.7 Влияние на рентабельность изменений в уровне материальных и трудовых затрат при малых значениях амортизационных начислений (i =0; НДС = 0,20; НП = 0,35).
|
Удельный вес материальных затрат |
0.1 |
0.2 |
0.3 |
0.4 |
0.5 |
0.6 |
0.7 |
0.8 |
0.9 |
|
Удельный вес трудовых затрат |
0.9 |
0.8 |
0.7 |
0.6 |
0.5 |
0.4 |
0.3 |
0.2 |
0.1 |
|
Рентабельность в % |
49.3 |
43.8 |
38.4 |
32.9 |
27.4 |
21.9 |
16.4 |
10.9 |
5.5 |
Для расчета рентабельности приняты следующие условия: i=0 (т.к. определяется минимальный уровень рентабельности без учета инфляции), НДС = 0.2 и НП=0.3. Кроме того, на основании таблицы 2.6 был определен удельный вес трудовых затрат – 0.3 и соответственно удельный вес материальных затрат – 0.7.
Подставляя исходные данные из таблицы 2.6 в формулу (2.30*) получим значение рентабельности 0.12 (12%).
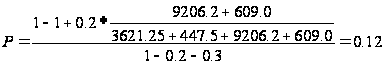
В дальнейших расчетах, учитывая незначительную инфляцию в настоящее время, можно принять уровень рентабельности равный 15%. На основании таблицы 1.2 , определено среднее значение выхода концентрата равное 56.04 %. В случае использования полученного уравнения регрессии максимально возможный выход концентрата составляет 65.07%. Т.е. в этом случае можно дополнительно получить 9.03% выхода концентрата. Отсюда следует, что прибыль предприятия будет зависеть от количества переработанного сырья. Как известно, максимальная производительность ЦОФ «Карагандинская» составляет 3200 тыс. т рядового угля, однако в настоящее время фабрика работает не на полную мощность. Тогда для расчета экономической эффективности были взяты следующие параметры:
себестоимость на одну тонну переработки – 213.8 тенге;
рентабельность производства 15%;
мощность фабрики от 500 до 3500 тыс. т.
выход концентрата составляет 65.07% против 56.04%
Используя программу Excel были сделаны необходимые расчеты, результаты которых сведены в таблицу 1.9. И на основании этих данных построена зависимость прибыли ЦОФ “Карагандинская” от выхода концентрата, которая показана на рис. 1.8.
В результате расчетов была определена себестоимость на 1 т переработки на ЦОФ “Карагандинская”, равная 213.8 тенге; минимальный уровень рентабельности на ЦОФ “Карагандинская” должен быть не менее 12 %; дополнительная прибыль от увеличения выхода концентрата, при рентабельности в 15 %, может составить от 575.65 до 9266.94 тыс. тенге в зависимости от количества перерабатываемого угля фабрикой.
2 Анализ использования сырьевых ресурсов и пути их улучшения в производстве готовой продукции (на примере ЦОФ “Карагандинская“)
2.1 Состояние и анализ показателей отработки пластов и поставки углей на ЦОФ “ Карагандинская “
Решение проблемы повышения качества угольной продукции связывают с изучением характера и степени влияния горно-геологических и горнотехнических факторов на формирование основных показателей качества угольной продукции и разработкой комплекса мероприятий, направленных на нейтрализацию их негативного влияния. Одной из важнейших частей всей системы управления качеством угольной продукции в процессе ее производства и потребления, можно назвать определение порядка и направления развития горных работ на шахтах [1]. Эта подсистема предусматривает глубокий и всесторонний анализ закономерностей формирования качества продукции и конечных результатов ее реализации. Основными процессами, формирующими этот показатель, являются очистные работы, работы по проведению и ремонту горных выработок, транспортированию горной массы.
Разнообразнейшая специфика горно-геологических условий залегания пластов не только в пределах шахтного поля, но и на каком-то его участке определяет схему вскрытия и подготовки, топологию сети горных выработок, а тектоника и раскрой шахтопластов, применяемые типы механизированных комплексов, схемы доставки полезного ископаемого и т.д. Все это определяет для каждой шахты присущую только ей инфраструктуру.
Отсюда вытекают и специфические черты воспроизводства очистного фронта угледобывающего предприятия:
• непрерывность процесса воспроизводства;
• значительное влияние на эффективность процесса воспроизводства горно-геологических условий разрабатываемых пластов и, как следствие, неравномерность протекания их во времени;
• на своевременность подготовки очистной линии оказывает влияние пространственно-планировочное расположение забоев. Изменение пространственного взаиморасположения очистных и подготовительных забоев приводит к изменению конфигурации сети горных выработок и, правило, временных параметров отработки и подготовки, определяющих качество восстановления очистной линии;
• для поддержания очистного фронта на уровне, обеспечивающем плановое задание предприятия, необходимо постоянно воспроизводить определенную совокупность подготовительных выработок, а также сопутствующие подготовке монтажные работы и работы по предварительной дегазации пластов;
• необходимость научного обоснования соответствия сроков отработки и подготовки комплексно-механизированного забоя при переходе из отработанного выемочного столба во вновь подготовленный;
• учет пропускной способности и возможности отдельных звеньев шахты по условиям транспорта, вентиляции, нормативов золы и серы при подготовке нового выемочного столба;
• линия очистного фронта считается подготовленной после окончания всех сопутствующих проведению выработок работ, а также монтажа выемочно-доставочно-транспортного оборудования, расположенного в участковых выемочных выработках и, при необходимости, осуществления предварительной дегазации пласта;
• сложность шахты и ее подсистем характеризуется их способностью к развитию во времени и пространстве, что ведет к изменению горно-геологических, горнотехнических и экономических условий ее функционирования;
• постоянное развитие элементов воспроизводства требует согласованности и сбалансированности всего процесса во времени в течение этого периода. Эффективность воспроизводства очистного фронта прежде всего зависит от научной обоснованности и качества планирования этого процесса;
• развитие элементов воспроизводства во времени требует увязки в единый комплекс выбор технологических схем и параметров очистных и подготовительных работ, транспортно-технологических схем доставки и монтажа механизированного комплекса, а также схем предварительной дегазации.
Процесс воспроизводства очистного фронта следует рассматривать по его основным технологическим стадиям:
• разработка календарных планов развития горных работ в проектах новых горизонтов и шахт;
• привязка и корректировка календарного плана к конкретным условиям в годовой программе развития шахты;
• в оперативное управление в процессе реализации скорректированного календарного плана при воспроизводстве очистного фронта на угледобывающих предприятиях.
Календарные планы развития горных работ являются важнейшим разделом годовой программы действующих предприятий. При их разработке учитывается группирование пластов, их раскрой на столбы, очередность отработки и т.д. Однако недостаточность, недостоверность исходных данных на момент их составления и отсутствие связи с обогатительной фабрикой приводит к значительным погрешностям при их реализации .
Существующая постановка задач календарного планирования в проектах, как правило,