Аналіз та удосконалення системи оцінки ефективності виробничої діяльності інструментального цеха оснастки допоміжного виробництва підприємства по виробництву меблів ЗАТ "Новий Стиль Україна" (м. Харків)
Рис.2.3. Планова структура витрат інструментального цеху допоміжного виробництва ЗАТ “Новий стиль Україна” у 2006 році
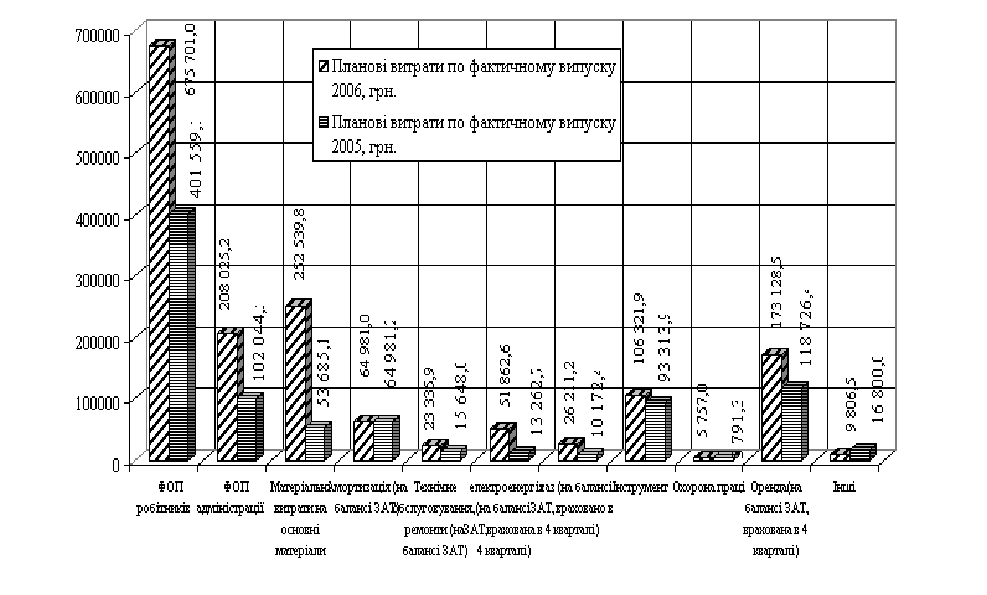
Рис.2.4.
Порівняльні
обсяги планових
статей витрат
інструментального
цеху допоміжного
виробництва
ЗАТ “Новий стиль Україна” у 2005 та 2006 роках
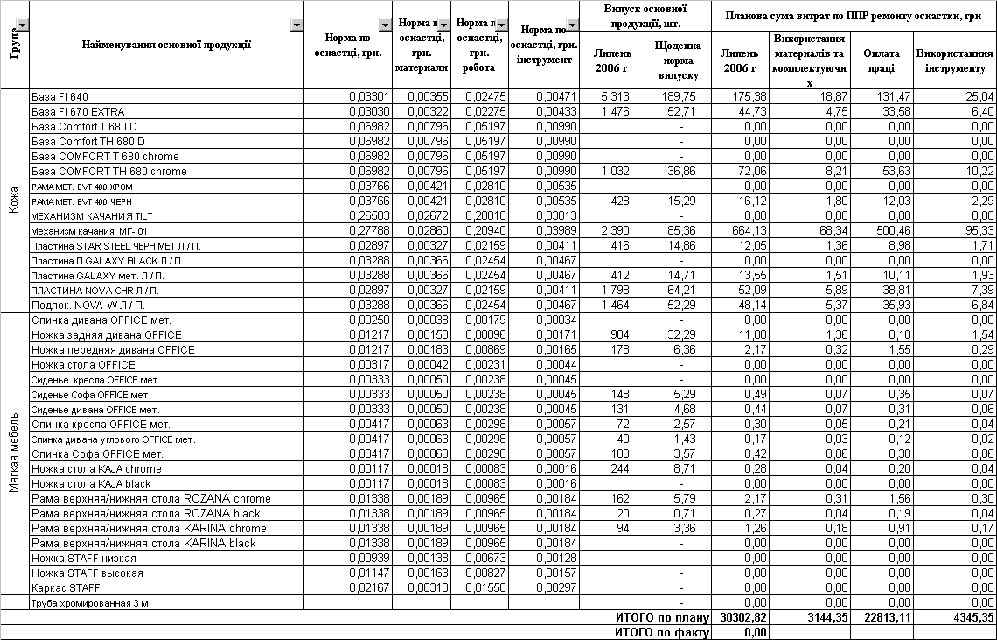
Таблиця 2.8
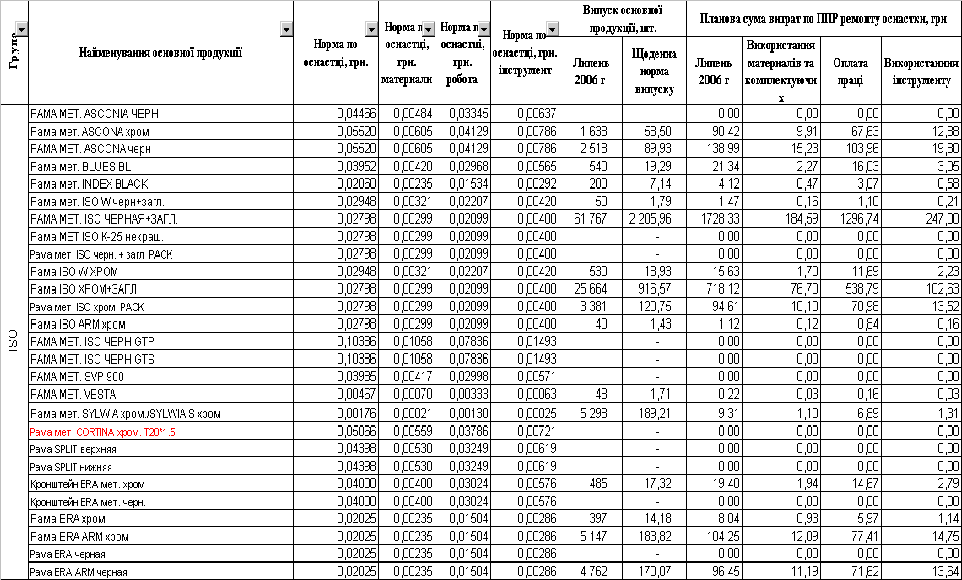
Показники
формування
заказу на
попереджувально
ремонтні роботи
інструментального
цеху ЗАТ “Новий
Стиль” по підприманню
працездатності
інструмента
та оснастки
в основних
цехах за липень
2006 року
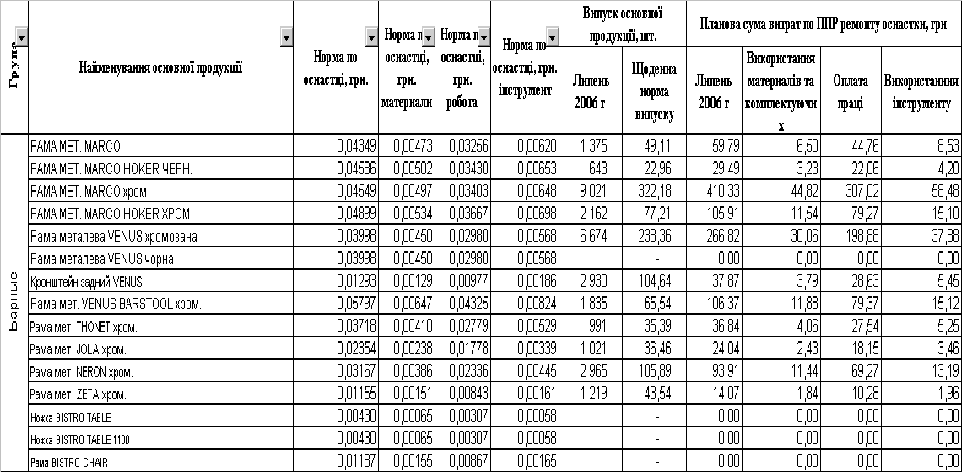
Продовження
табл. 2.8
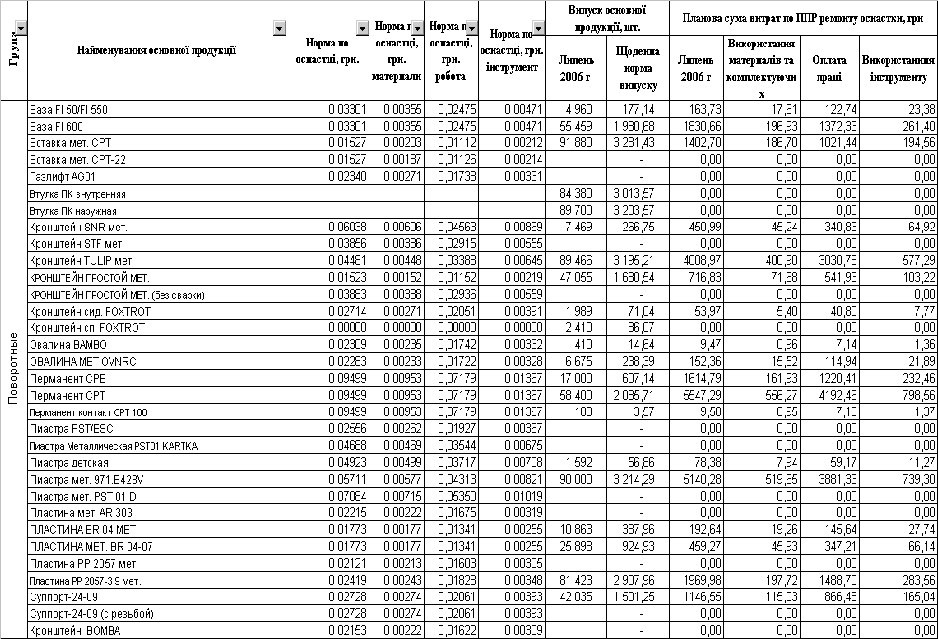
Продовження
табл. 2.8
Продовження
табл. 2.8
Таблиця 2.9
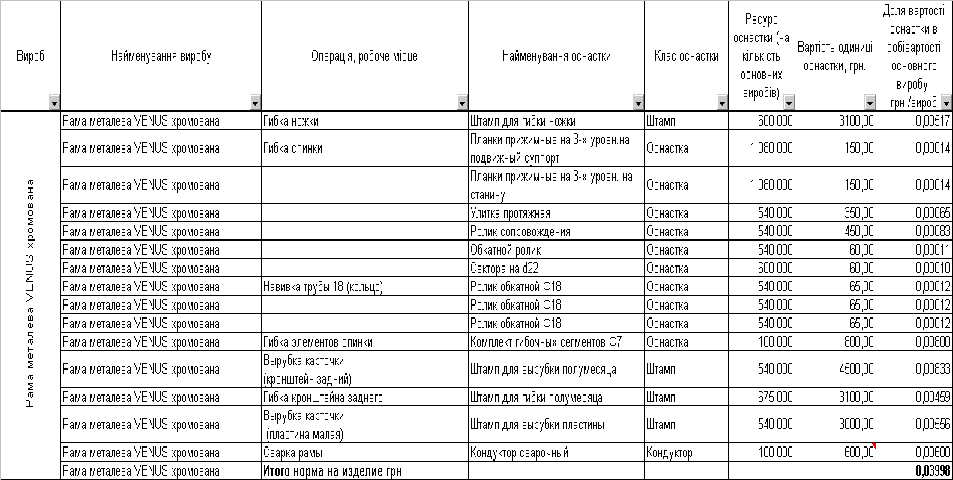
Формування
переліку необхідної
оснастки для
виготовлення
“Рама металева
VENUS хромована”
крісла керівника
та основні
вартісні показники
врахування
оснастки в
вартості основного
виробу ЗАТ
“Новий СтильУкраїна”
Таблиця 2.10
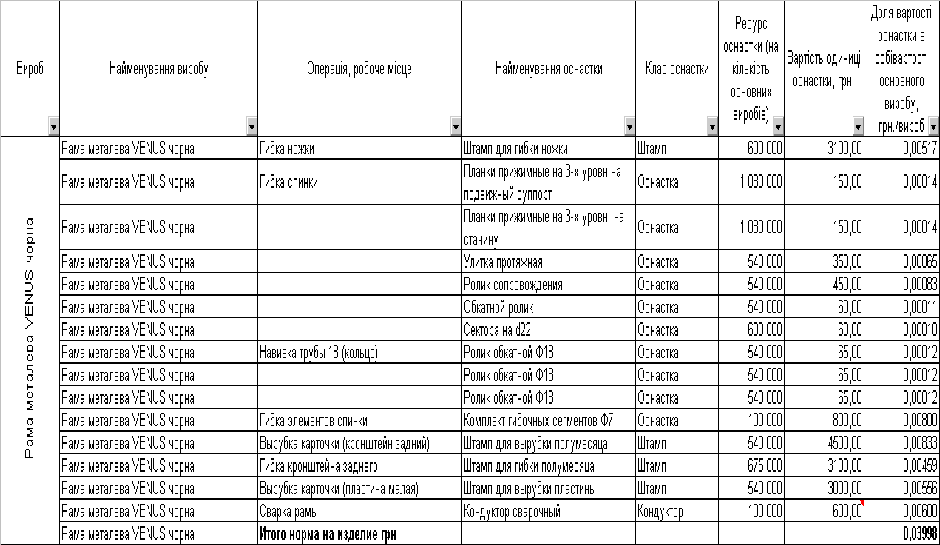
Формування
переліку необхідної
оснастки для
виготовлення
“Рама металева
VENUS чорна” крісла
керівника та
основні вартісні
показники
врахування
оснастки в
вартості основного
виробу ЗАТ
“Новий СтильУкраїна”
Таблиця 2.11
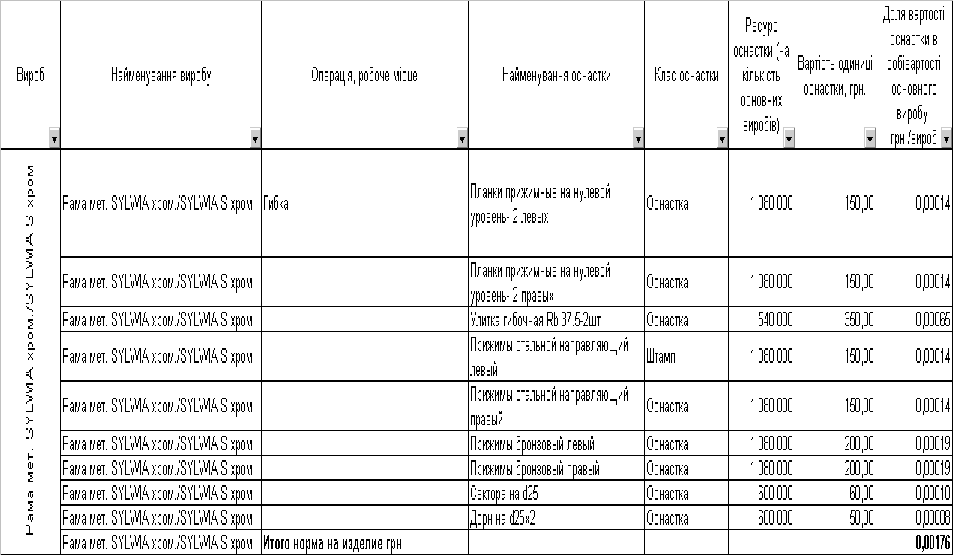
Формування
переліку необхідної
оснастки для
виготовлення
“Рама металева
SYLWIA хром” крісла
керівника та
основні вартісні
показники
врахування
оснастки в
вартості основного
виробу ЗАТ
“Новий СтильУкраїна”
Таблиця 2.12
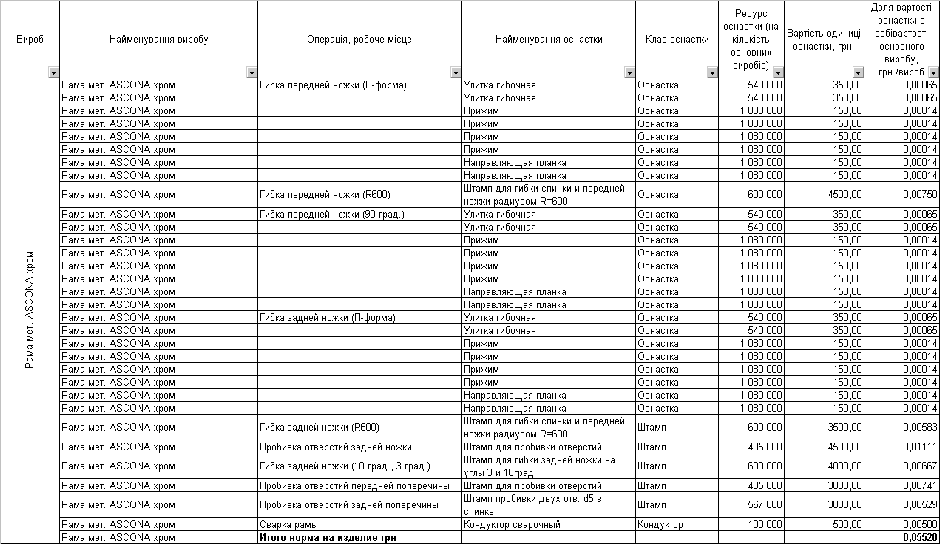
Формування
переліку необхідної
оснастки для
виготовлення
“Рама металева
ASCONA” крісла керівника
та основні
вартісні показники
врахування
оснастки в
вартості основного
виробу ЗАТ
“Новий СтильУкраїна”
Таблиця 2.13
Формування переліку необхідної оснастки для виготовлення “Рама BLUES,INDEX BL” крісла керівника та основні вартісні показники врахування оснастки в вартості основного виробу ЗАТ “Новий СтильУкраїна”
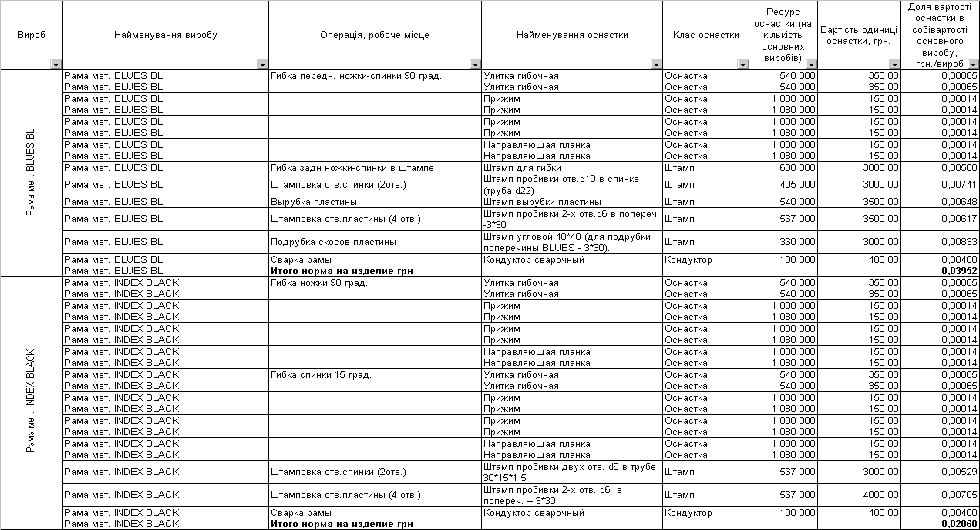
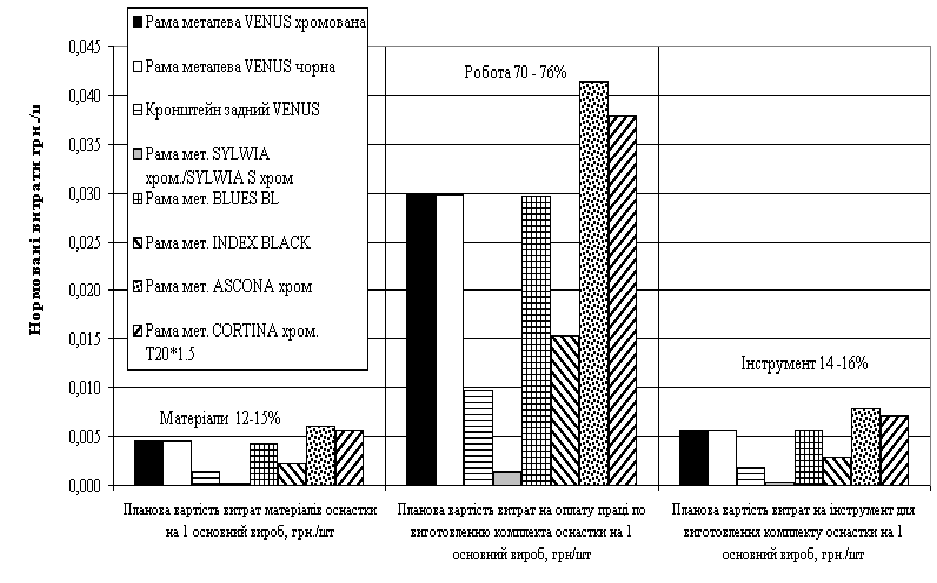
Рис.2.5.
Нормування
витрат при
виготовленні
комплектів
оснастки для
вироблення
основної продукції
на
ЗАТ “Новий Стиль – Україна”
2.3 Аналіз ефективності діяльності інструментального цеху оснастки допоміжного виробництва ЗАТ “Новий стиль Україна”
Аналіз ефективності діяльності інструментального цеху оснастки допоміжного виробництва ЗАТ “Новий стиль – Україна” проведемо по даним аналізу причин та суттєвості відхилень фактичних показників витрат від спланованого бюджету витрат цеху у 2005 році. При цьому враховується, що бюджет витрат за 2005 рік скорегований по фактичному обсягу запланованих робіт інструментального цеху (виготовлення нової оснастки та інструменту, а також ремонт та відновлення експлуатуємої оснастки та інструменту для основного виробництва).
В табл.2.14 – 2.44 та на рис.2.6 – 2.20 наведений помісячний аналіз рівня фактичних та плановобюджетних витрат і інструментальному цеху на протязі 2005 року. При цьому таблиці розбиті на 1е та 2е півріччя 2005 року, оскільки за результатами аналізу рівня та причин суттєвих відхилень фактичних показників від плановобюджетних за 1е півріччя, було прийняте рішення про корегування бюджетного плану витрат для інструментального цеху на друге півріччя 2005 року.
Окрім цього, за результатами аналізу 1го півріччя 2005 року була виявлена відсутність окремого обліку витрат інструментального цеху по статтям бюджетування витрат:
оренда приміщення та обладнання (необхідно зробити розподіл договорів оренди по підприємству);
облік фактично використаної електроенергії для роботи цеху ( необхідне встановлення окремих пристроїв обліку);
облік фактично використаного газу для отоплення цеху ( необхідне встановлення окремих пристроїв обліку);
відсутність окремого обліку амортизації основних засобів цеху (необхідно зробити розподіл основних засобів по підприємству та окремий облік);
Аналіз бюджетного кошторису фактичних та планових витрат по інструментальному цеху також виявив ряд необлікованих операцій при побудові схеми бюджетування, а саме:
відсутній бюджет планових норм витрат на допоміжні матеріали, які застосовуються в інструментальному цеху для виконання робіт;
відсутній бюджет планових норм витрат на технічне обслуговування та ремонти власного обладнання інструментального цеху для підтримки його працездатності;
відсутній бюджет планових норм витрат на технічне обслуговування та ремонти обладнання в цехах основного виробництва, яке виконується робітниками інструментального допоміжного цеху для підтримки працездатності обладнання основних цехів;
відсутній бюджет витрат на транспортні операції по закупці основних матеріалів виробництва в допоміжному інструментальному цеху, які є специфічними і не використовуються в основному виробництві;
відсутній бюджет витрат на утримання цехового та міжцехового транспорту та витрат на його експлуатацію і ремонт.
Станом на кінець 2005 року всі ці види витрат включалися до загального бюджету витрат ЗАТ “Новий стиль – Україна” за зведеними статтями “Витрати на утримання допоміжного виробництва (за фактом)”, тому бюджетний план в нижченаведених таблицях аналізу (табл.2.14 –2.44) аналізується з певними умовностями.
Так, наприклад, при відсутності пристроїв обліку є плановий рівень витрат на використання електроенергіїї та газу, а фактичний рівень враховується як “нульовий”, тобто виникає “псевдоекономія” по деяким статтям бюджету витрат цеху.
Таблиця 2.14
Відхилення фактичних витрат від помісячного нормативного бюджету по інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль Україна” у 2005 році (програмний комплекс “ФормСтиль”)
| № п/п | Найменування статті | Відхилення в грн. по місяцях(+ перевищення бюджету) | |||||
| Січень | Лютий | Березень | Квітень | Травень | Червень | ||
| 1 | Фонд оплати праці, у тому числі: | 7 358,66 | 7 785,50 | 12 367,98 | 6 582,16 | 6 648,69 | 8 316,13 |
| 1.1. | витрати на оплату праці основних виробничих і допоміжних робітників з податками на фонд оплати праці. | 7 309,91 | 7 770,70 | 11 430,39 | 2 652,74 | 6 498,21 | 10 510,03 |
| 1.2. | витрати на оплату праці адміністрації з податками на фонд оплати праці. | 48,75 | 14,81 | 937,60 | 3 929,42 | 150,48 | 2 193,90 |
| 2 | Матеріальні витрати, у тому числі: | 4 344,66 | 13 141,95 | 9 468,26 | 8 625,75 | 2 059,29 | 4 191,52 |
| 2.1. | витрати основних матеріалів | 4 344,66 | 13 141,95 | 9 468,26 | 8 625,75 | 2 059,29 | 4 191,52 |
| 2.2. | витрати допоміжних матеріалів | ||||||
| 2.3. | інші прямі витрати | ||||||
| 3 | Амортизація | ||||||
| 4 | Транспортні витрати по закупівлі основних матеріалів | ||||||
| 5 | Технічне обслуговування, ремонти | 677,08 | 1 517,73 | 935,08 | 2 742,98 | 696,76 | 1 603,36 |
| 6 | Енергія, у тому числі: | 3 443,91 | 2 736,84 | 2 450,70 | 1 971,16 | 1 126,42 | 1 090,08 |
| 6.1. | електроенергія | 1 126,42 | 1 017,41 | 1 126,42 | 1 090,08 | 1 126,42 | 1 090,08 |
| 6.2. | газ, вугілля | 2 317,49 | 1 719,43 | 1 324,28 | 881,07 |
|
|
| 7 | Інструмент | 2 407,91 | 4 668,29 | 1 926,23 | 1 668,20 | 1 926,55 | 5 930,25 |
| 8 | Охорона праці | 190,98 | 315,94 | 421,12 | 258,94 | 106,04 | 1 437,81 |
| 9 | Транспортні витрати | ||||||
| 10 | Оренда | 13 481,51 | 13 481,51 | 13 481,51 | 13 481,51 | 13 481,51 | 13 481,51 |
| 11 | Інші | 891,20 | 734,53 | 5 322,60 | 4 713,13 | 2 049,52 | 1 857,38 |
|
РАЗОМ |
7 606,88 |
1 058,33 |
8 786,44 |
201,76 |
6 825,72 |
10 017,13 |
|
Продовження табл. 2.14
| № п/п | Найменування статті | Месяц |
Разом За рік |
|||||
| Липень | Серпень | Вересень | Жовтень | Листопад | Грудень | |||
| 1 | Фонд оплати праці, у тому числі: | 4 894,97 | 2 759,33 | 5 631,46 | 2 960,81 | 5 439,12 | 11 937,00 |
71 418,90 |
| 1.1. | витрати на оплату праці основних виробничих і допоміжних робітників з податками на фонд оплати праці. | 5 472,31 | 3 758,52 | 5 535,89 | 59,70 | 2 323,49 | 7 274,05 |
59 404,76 |
| 1.2. | витрати на оплату праці адміністрації з податками на фонд оплати праці. | 577,34 | 999,19 | 95,58 | 3 020,51 | 3 115,63 | 4 662,95 |
12 014,14 |
| 2 | Матеріальні витрати, у тому числі: | 6 303,37 | 6 716,46 | 3 778,64 | 486,44 | 1 698,72 | 1 108,40 |
60 950,58 |
| 2.1. | витрати основних матеріалів | 6 303,37 | 6 716,46 | 3 778,64 | 486,44 | 1 698,72 | 1 108,40 |
60 950,58 |
| 2.2. | витрати допоміжних матеріалів | |||||||
| 2.3. | інші прямі витрати | |||||||
| 3 | Амортизація | |||||||
| 4 | Транспортні витрати по закупівлі основних матеріалів | |||||||
| 5 | Технічне обслуговування, ремонти | 1 333,18 | 1 325,38 | 967,63 | 744,73 | 1 618,63 | 1 485,43 |
15 647,98 |
| 6 | Енергія, у тому числі: | 1 126,42 | 1 126,42 | 590,04 | 502,30 | 699,62 | 811,58 |
12 468,41 |
| 6.1. | електроенергія | 1 126,42 | 1 126,42 | 590,04 | 678,95 | 937,68 | 1 190,64 |
5 432,37 |
| 6.2. | газ, вугілля |
|
|
|
176,65 | 238,06 | 379,06 |
7 036,04 |
| 7 | Інструмент | 3 288,43 | 4 960,77 | 517,54 | 2 874,99 | 888,60 | 1 167,90 |
15 638,73 |
| 8 | Охорона праці | 268,44 | 268,44 | 266,94 | 250,69 | 64,94 | 222,82 |
355,28 |
| 9 | Транспортні витрати | |||||||
| 10 | Оренда | 13 481,51 | 3 852,56 | 5 092,01 | 5 554,55 | 5 330,12 | 7 544,27 |
66 997,07 |
| 11 | Інші | 812,59 | 2 151,22 | 1 726,36 | 606,20 | 480,49 | 914,72 |
14 446,14 |
|
РАЗОМ |
7 487,05 |
17 720,11 |
4 838,55 |
5 267,01 |
12 853,10 |
19 439,83 |
35 708,15 |
|
Таблиця 2.15
Деталізація відхилень по витратам на оплату праці основних та допоміжних працівників (з податками на ФОП) в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 30740,97 | 38050,88 | 7309,91 | 23,78% | 3% |
| Лютий | 32 486,95 | 40257,65 | 7770,70 | 23,92% | 3% |
| Березень | 30 794,47 | 42224,86 | 11430,39 | 37,12% | 3% |
| Квітень | 28 544,75 | 31197,49 | 2652,74 | 9,29% | 3% |
| Травень | 25 492,54 | 31990,75 | 6498,21 | 25,49% | 3% |
| Червень | 24 715,10 | 35225,13 | 10510,03 | 42,52% | 3% |
| РАЗОМ | 172774,79 | 218946,76 | 46171,97 | 26,72% | 3% |
Таблиця 2.16
Аналіз причин відхилень фактичних витрат від бюджету на оплату праці основних та допоміжних працівників інструментального цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення ФОП, грн |
| 1) Відхилення в зв'язку з виробництвом нового оснащення (відсутність нормативів планування трудовитрат при виготовленні нових видів оснастки) | 64722,1 |
| Січень | 11273,4 |
| Лютий | 10184,3 |
| Березень | 12342,9 |
| Квітень | 14791,2 |
| Травень | 6966,7 |
| Червень | 9163,6 |
| 2) Помилка при віднесенні витрат у факт (неправильне рознесення договорників по ділянках) | 6746,48 |
| Січень | 2119,19 |
| Лютий | 1620,41 |
| Березень | 2563,25 |
| Квітень | 901,47 |
| Травень | 279,00 |
| Червень | 178,84 |
| 3) Відхилення в зв'язку з непрямою залежністю ФОП по ремонту оснащення і кількістю випущеної продукції | 11803,68 |
| Січень | 1844,32 |
| Лютий | 793,16 |
| Березень | 1650,74 |
| Квітень | 11236,99 |
| Травень | 747,51 |
| Червень | 1167,55 |
| РАЗОМ | 46171,97 |
| Висновки для бюджетування: | |
| 1) Врахувати помилку формування фактичних витрат у майбутніх періодах | |
|
2) Враховувати корегування витрат на ФОП при виробництві нового недоцільно. |
Таблиця 2.17
Деталізація відхилень по витратам на оплату праці адміністрації (з податками на ФОП) в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 6843,46 | 6892,21 | 48,75 | 1% | 3% |
| Лютий | 6843,46 | 6858,27 | 14,81 | 0% | 3% |
| Березень | 6843,46 | 7781,06 | 937,60 | 14% | 3% |
| Квітень | 6843,46 | 10772,88 | 3929,42 | 57% | 3% |
| Травень | 6843,46 | 6993,94 | 150,48 | 2% | 3% |
| Червень | 6843,46 | 4649,56 | 2193,90 | 32% | 3% |
| РАЗОМ | 41060,77 | 43947,92 | 2887,15 | 7% | 3% |
Таблиця 2.18
Аналіз причин відхилень фактичних витрат від бюджету на оплату праці адміністрації інструментального цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення ФОП, грн |
| 1) Оплата згідно смєт | 1362,2 |
| Січень | 278 |
| Лютий | 278 |
| Березень | 278 |
| Квітень | 250,2 |
| Травень | 278 |
| Червень | 0 |
| 2) Помилка при віднесенні витрат у факт (неправильне рознесення договорників по ділянках) | 1555,99 |
| РАЗОМ | 2918,19 |
| Висновки для бюджетування: | |
| 2) Враховувати корегування витрат на ФОП недоцільно. |
Таблиця 2.19
Деталізація відхилень по витратам на основні матеріали в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 2 857,03 | 7201,69 | 4344,66 | 152% | 0% |
| Лютий | 3 011,48 | 16153,43 | 13141,95 | 436% | 0% |
| Березень | 2 873,99 | 12342,25 | 9468,26 | 329% | 0% |
| Квітень | 2 654,79 | 11280,54 | 8625,75 | 325% | 0% |
| Травень | 2 376,69 | 4435,98 | 2059,29 | 87% | 0% |
| Червень | 2 311,02 | 6502,54 | 4191,52 | 181% | 0% |
| РАЗОМ | 16 085,00 | 57916,43 | 41831,43 | 260% | 0% |
Таблиця 2.20
Аналіз причин відхилень фактичних витрат від бюджету на основні матеріали інструментального цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення в зв'язку з виготовленням нового оснащення за період | 14 618,62 |
| 2) Відхилення, викликане непрямою залежністю між випущеною продукцією і витратою матеріалів на проведення ремонтів | 27 212,80 |
| РАЗОМ | 41 831,43 |
| Висновки для бюджетування: | |
| 1) Враховувати відхилення за рахунок виробництва нового недоцільно (немає основи для планування) | |
| 2) Необхідно переглянути методику розподілу витрат по ремонтах існуючого оснащення |
Таблиця 2.21
Деталізація відхилень по витратам на технічне обслуговування та ремонти в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 677,08 | 0,00 | 677,08 | 100% | 3% |
| Лютий | 1 517,73 | 0,00 | 1517,73 | 100% | 3% |
| Березень | 935,08 | 0,00 | 935,08 | 100% | 3% |
| Квітень | 2 742,98 | 0,00 | 2742,98 | 100% | 3% |
| Травень | 696,76 | 0,00 | 696,76 | 100% | 3% |
| Червень | 1 603,36 | 0,00 | 1603,36 | 100% | 3% |
| РАЗОМ | 8 172,99 | 0,00 | 8 172,99 | 100% | 3% |
Таблиця 2.22
Аналіз причин відхилень фактичних витрат від бюджету на технічне обслуговування та ремонти в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення в зв'язку з тим, що витрати на ремонт та технічне обслуговування враховуються консолідовано бухгалтерією в бюджеті ЗАТ “Новий стильУкраїна” | 8 172,99 |
| РАЗОМ | 8 172,99 |
|
Висновки для бюджетування: |
|
| 1) Бухгалтерії вести відособлений облік по інструментальному цеху і показувати витрати по даній статті у факті бюджету "ФормаСтиль" |
Таблиця 2.23
Деталізація відхилень по витратам на електроенергію в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 1126,42 | 0,00 | 1126,42 | 100% | 3% |
| Лютий | 1017,41 | 0,00 | 1017,41 | 100% | 3% |
| Березень | 1126,42 | 0,00 | 1126,42 | 100% | 3% |
| Квітень | 1090,08 | 0,00 | 1090,08 | 100% | 3% |
| Травень | 1126,42 | 0,00 | 1126,42 | 100% | 3% |
| Червень | 1090,08 | 0,00 | 1090,08 | 100% | 3% |
| РАЗОМ | 6576,84 | 0,00 | 6576,84 | 100% | 3% |
Таблиця 2.24
Аналіз причин відхилень фактичних витрат від бюджету на електроенергію в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення в зв'язку з тим, що витрати на електроенергію враховуються консолідовано бухгалтерією в бюджеті ЗАТ “Новий стильУкраїна” | 6 576,84 |
| РАЗОМ | 6 576,84 |
| Висновки для бюджетування: | |
| 1) Бухгалтерії вести відособлений облік по інструментальному цеху і показувати витрати по даній статті у факті бюджету "ФормаСтиль" |
Таблиця 2.25
Деталізація відхилень по витратам на газ для опалення в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 2317,49 | 0,00 | 2317,49 | 0% | 3% |
| Лютий | 1719,43 | 0,00 | 1719,43 | 0% | 3% |
| Березень | 1324,28 | 0,00 | 1324,28 | 0% | 3% |
| Квітень | 881,07 | 0,00 | 881,07 | 100% | 3% |
| Травень | 0,00 | 0,00 | 0,00 | 100% | 3% |
| Червень | 0,00 | 0,00 | 0,00 | 100% | 3% |
| РАЗОМ | 6242,27 | 0,00 | 6242,27 | 100% | 3% |
Таблиця 2.26
Аналіз причин відхилень фактичних витрат від бюджету на газ для опалення в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення в зв'язку з тим, що витрати на газ враховуються консолідовано бухгалтерією в бюджеті ЗАТ “Новий стильУкраїна” | 6 242,27 |
| РАЗОМ | 6 242,27 |
| Висновки для бюджетування: | |
| 1) Бухгалтерії вести відособлений облік по інструментальному цеху і показувати витрати по даній статті у факті бюджету "ФормаСтиль" |
Таблиця 2.27
Деталізація відхилень по витратам на інструмент в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 8288,66 | 5880,75 | 2407,91 | 29,05% | 3% |
| Лютий | 8512,75 | 3844,46 | 4668,29 | 54,84% | 3% |
| Березень | 8295,52 | 6369,29 | 1926,23 | 23,22% | 3% |
| Квітень | 8006,89 | 6338,69 | 1668,20 | 20,83% | 3% |
| Травень | 7609,72 | 9536,27 | 1926,55 | 25,32% | 3% |
| Червень | 7515,45 | 1585,20 | 5930,25 | 78,91% | 3% |
| РАЗОМ | 48228,99 | 33554,66 | 14674,33 | 30,43% | 3% |
Таблиця 2.28
Аналіз причин відхилень фактичних витрат від бюджету на інструмент в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення ,викликане непрямою залежністю кількості випущеної продукції й інструмента | 1542,12 |
| 2) Відхилення по допоміжному інструменту | 20394,52 |
| 3) Відхилення, у зв'язку з неправильним віднесенням витрат на стропи(травень) і замок навісний (січень, березень), що повинні враховуватися в статті інші | 757,7 |
| 4) Відхилення в зв'язку з віднесенням витрат на гібочне оснащення для верстатів А38, stat R70, stat210(травень) | 3410,37 |
| РАЗОМ |
14684,33 |
|
Висновки для бюджетування: |
|
| 1) Необхідно проаналізувати списання витрат на інструмент за рік.За підсумками можливе перенормування | |
| 2) Витрати на стропи і замки начіпні повинні враховуватися у відповідній статті. | |
| 3) Витрати на гібочне оснащення повинні враховуватися у відповідній статті бюджету ЗАТ “Новий стиль” |
Таблиця 2.29
Деталізація відхилень по витратам на охорону праці в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 315,94 | 124,96 | 190,98 | 60% | 3% |
| Лютий | 315,94 | 0,00 | 315,94 | 100% | 3% |
| Березень | 315,94 | 737,06 | 421,12 | 133% | 3% |
| Квітень | 315,94 | 57,00 | 258,94 | 82% | 3% |
| Травень | 315,94 | 209,90 | 106,04 | 34% | 3% |
| Червень | 315,94 | 1 753,75 | 1437,81 | 455% | 3% |
| РАЗОМ | 1 895,66 | 2 882,67 | 987,01 | 52% | 3% |
Таблиця 2.30
Аналіз причин відхилень фактичних витрат від бюджету на охорону праці в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Відхилення в зв'язку зі списанням витрат на пожежну безпеку, запланованих у бюджеті ЗАТ “Новий стиль” | 1422,75 |
| 2) Економія по списанню спецодягу | 435,74 |
| РАЗОМ | 987,01 |
| Висновки для бюджетування: | |
| 1) Запланувати в бюджеті цеху витрати по пожежній безпеці |
Таблиця 2.31
Деталізація відхилень по витратам на оренду в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| Лютий | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| Березень | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| Квітень | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| Травень | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| Червень | 13 481,51 | 0,00 | 13481,51 | 100% | 0% |
| РАЗОМ | 80 889,08 | 0,00 | 80 889,08 | 100% | 0% |
Таблиця 2.32
Аналіз причин відхилень фактичних витрат від бюджету на оренду в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Оренда враховується у бюджеті ЗАТ “Новий стиль” | 80889,0 |
| РАЗОМ |
80889,0 |
|
Висновки для бюджетування: |
|
| 1) Бухгалтерії вести відособлений облік по інструментальному цеху і показувати витрати по даній статті у факті бюджету "ФормаСтиль" |
Таблиця 2.33
Деталізація відхилень по витратам на статтю “Інші” в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 1 півріччя 2005 року (1 корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Січень | 2 800,00 | 3 691,20 | 891,20 | 32% | 3% |
| Лютий | 2 800,00 | 3 534,53 | 734,53 | 26% | 3% |
| Березень | 2 800,00 | 8 122,60 | 5322,60 | 190% | 3% |
| Квітень | 2 800,00 | 7 513,13 | 4713,13 | 168% | 3% |
| Травень | 2 800,00 | 750,48 | 2049,52 | 73% | 3% |
| Червень | 2 800,00 | 942,62 | 1857,38 | 66% | 3% |
| РАЗОМ | 16 800,00 | 24 554,56 | 7 754,56 | 46% | 3% |
Таблиця 2.34
Аналіз причин відхилень фактичних витрат від бюджету на статтю “Інші” в інструментальному цеху допоміжного виробництва ЗАТ “Новий стильУкраїна” за 1 півріччя 2005 року
| Причини відхилення: | Сума відхилення , грн |
| 1) Ріст за рахунок незапланованих витрат (усі витрати заплановані в бюджеті ЗАТ “Новий стиль”) | 2342,30 |
| 2) Відхилення по ПП Алешин | 5 412,26 |
| РАЗОМ |
7754,56 |
|
Висновки для бюджетування: |
|
| 1) Бухгалтерії вести відособлений облік по інструментальному цеху і показувати витрати по даній статті у факті бюджету "ФормаСтиль" | |
| 2) Враховувати відхилення по ПП Алешину недоцільно |
Таблиця 2.35
Деталізація відхилень по витратам на оплату праці основних та допоміжних працівників (з податками на ФОП) в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Липень | 32 092,14 | 37 564,45 | 5472,31 | 17,05% | 3% |
| Серпень | 34 739,68 | 38 498,2 | 3758,52 | 10,82% | 3% |
| Вересень | 45 153,40 | 39 617,51 | 5535,89 | 12,26% | 3% |
| Жовтень | 41436,96 | 41 377,26 | 59,70 | 0,14% | 3% |
| Листопад | 38 945,63 | 41 269,12 | 2323,49 | 5,97% | 3% |
| Грудень | 36 416,49 | 43 690,54 | 7274,05 | 19,97% | 3% |
| РАЗОМ | 228 784,29 | 242 017,08 | 13232,79 | 5,78% | 3% |
Таблиця 2.36
Деталізація відхилень по витратам на оплату праці адміністрації (з податками на ФОП) в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Липень | 9 650,07 | 9072,73 | 577,34 | 5,98% | 3% |
| Серпень | 10 528,62 | 9529,43 | 999,19 | 9,49% | 3% |
| Вересень | 10 528,62 | 10433,04 | 95,58 | 0,91% | 3% |
| Жовтень | 10 092,13 | 13112,64 | 3020,51 | 29,93% | 3% |
| Листопад | 10 092,13 | 13207,76 | 3115,63 | 30,87% | 3% |
| Грудень | 10 092,13 | 14755,08 | 4662,95 | 46,20% | 3% |
| РАЗОМ | 60983,69 | 70110,68 | 9126,99 | 14,97% | 3% |
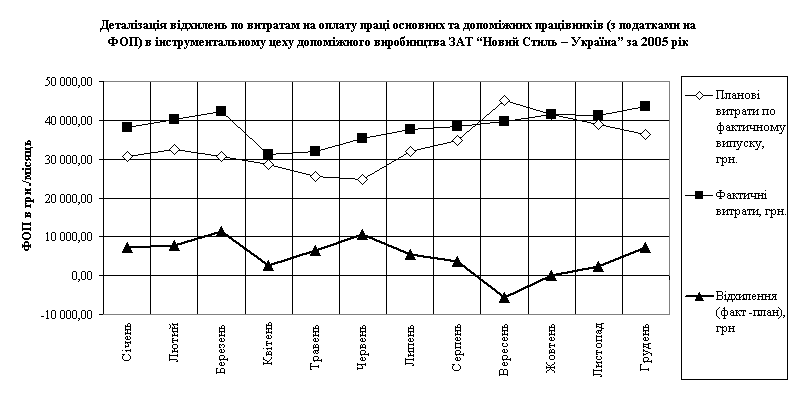
Рис.2.6. Аналіз якості бюджетного планування фонду оплати праці основ них та допоміжних працівників в інструментальному цеху допоміжного виробництва ЗАТ “Новий СтильУкраїна” у 2005 році (абсолютні показ ники)
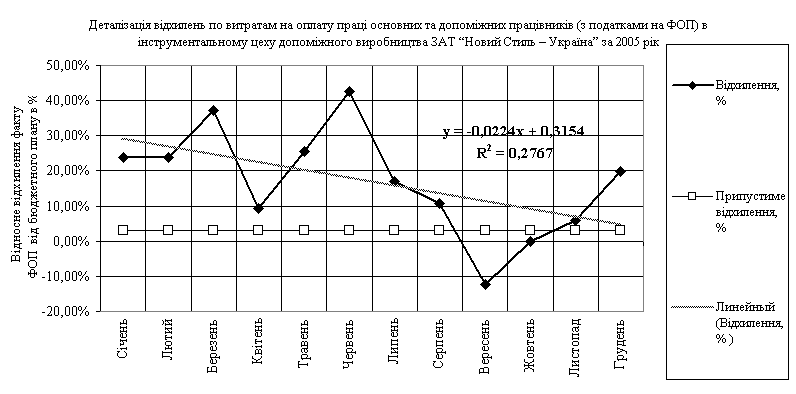
Рис.2.7. Аналіз якості бюджетного планування фонду оплати праці основ них та допоміжних працівників в інструментальному цеху допоміжного виробництва ЗАТ “Новий СтильУкраїна” у 2005 році (відносні показни ки відхилень факту від плану)
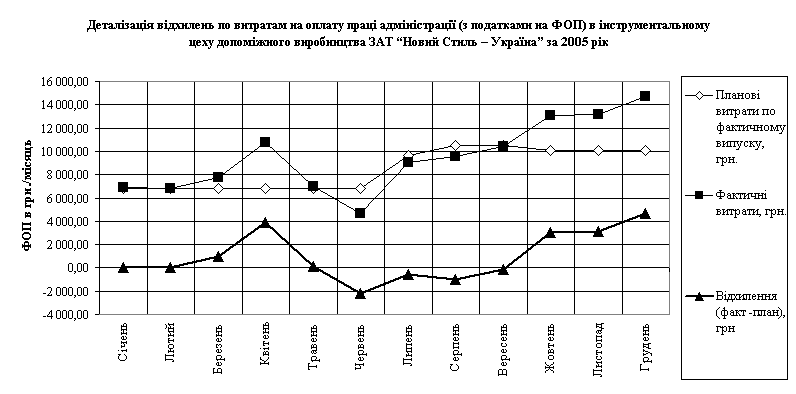 Рис.2.8.
Аналіз якості
бюджетного
планування
ФОП адміністрації
в інструментальному
цеху допоміжного
виробництва
ЗАТ “Новий
СтильУкраїна”
у 2005 році (абсолютні
показники)
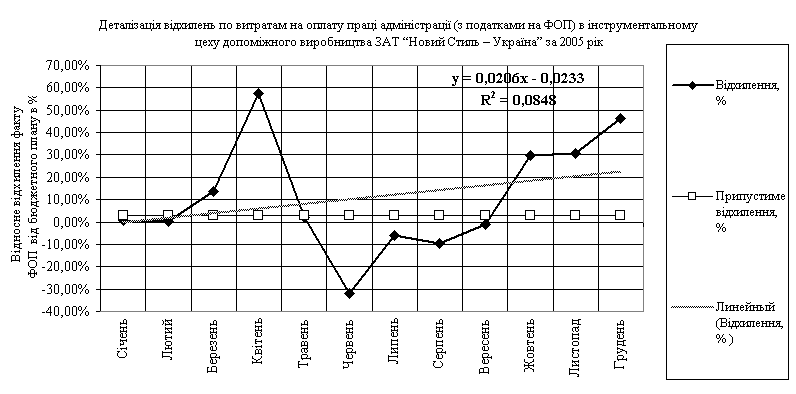
Рис.2.9. Аналіз якості бюджетного планування фонду оплати праці адміністрації в інструментальному цеху допоміжного виробництва ЗАТ “Новий СтильУкраїна” у 2005 році (відносні показники відхилень факту від плану)
Таблиця 2.37
Деталізація відхилень по витратам на основні матеріали в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. | Фактичні витрати, грн. | Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Липень | 3 381,77 | 9685,14 | 6303,37 | 186,39% | 0% |
| Серпень | 3 315,03 | 10031,49 | 6716,46 | 202,61% | 0% |
| Вересень | 9 126,18 | 12904,82 | 3778,64 | 41,40% | 0% |
| Жовтень | 6 538,47 | 6052,03 | 486,44 | 7,44% | 0% |
| Листопад | 6 314,83 | 8013,55 | 1698,72 | 26,90% | 0% |
| Грудень | 8 923,78 | 10032,18 | 1108,40 | 12,42% | 0% |
| РАЗОМ | 37 600,06 | 56 719,21 | 19 119,15 | 50,85% | 0% |
Таблиця 2.38
Деталізація відхилень по витратам на технічне обслуговування та ремонти в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. |
Фактичні витрати, грн. (*) |
Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Липень | 1 333,18 | 0,00 | 1 333,18 | 100% | 3% |
| Серпень | 1 325,38 | 0,00 | 1 325,38 | 100% | 3% |
| Вересень | 967,63 | 0,00 | 967,63 | 100% | 3% |
| Жовтень | 744,73 | 0,00 | 744,73 | 100% | 3% |
| Листопад | 1 618,63 | 0,00 | 1 618,63 | 100% | 3% |
| Грудень | 1 485,43 | 0,00 | 1 485,43 | 100% | 3% |
| РАЗОМ | 3 848,80 | 0,00 | 3 848,80 | 100% | 3% |
(*) – у другому півріччі 2005 року витрати продовжували враховуватися у загальному бюджеті ЗАТ “Новий Стиль Україна”
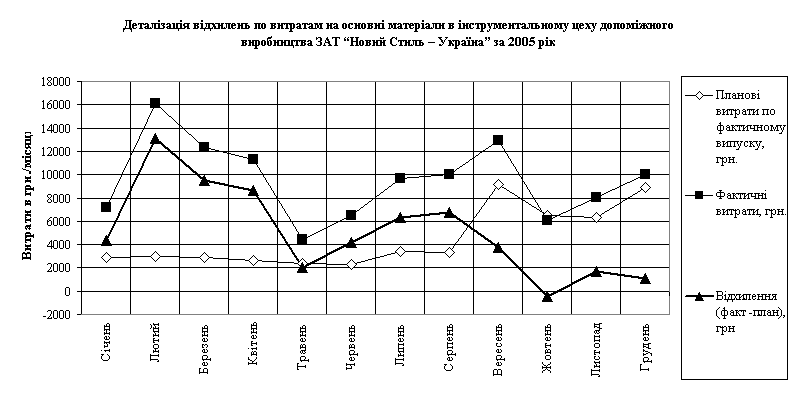
Рис.2.10. Аналіз якості бюджетного планування витрат на основні матеРіали в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль Україна” у 2005 році (абсолютні показники)
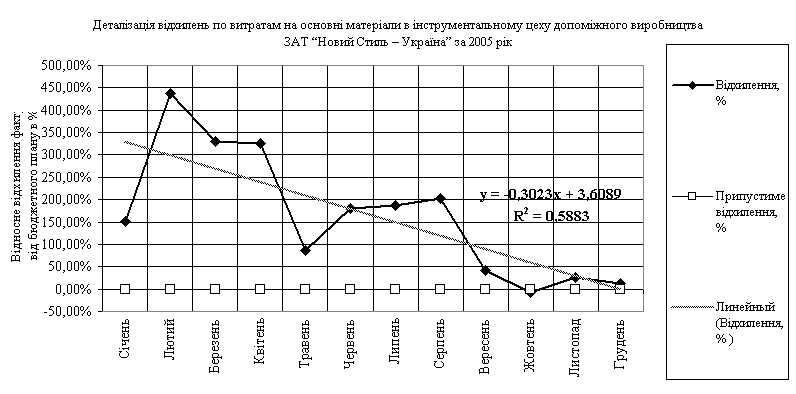
Рис.2.11. Аналіз якості бюджетного планування витрат на основні матеріали в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль Україна” у 2005 році (відносні показники відхилень факту від плану)
Таблиця 2.39
Деталізація відхилень по витратам на електроенергію в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)
| Період | Планові витрати по фактичному випуску, грн. |
Фактичні витрати, грн. (*) |
Відхилення (факт план), грн | Відхилення, % | Припустиме відхилення, % |
| Липень | 1 126,42 | 0,00 | 1 126,42 | 100,00% | 3% |
| Серпень | 1 126,42 | 0,00 | 1 126,42 | 100,00% | 3% |
| Вересень | 1 090,08 | 1 680,12 | 590,04 | 54,13% | 3% |
| Жовтень | 1 126,42 | 1 805,37 | 678,95 | 60,28% | 3% |
| Листопад | 1 090,08 | 2 027,76 | 937,68 | 86,02% | 3% |
| Грудень | 1 126,42 | 2 317,06 | 1 190,64 | 105,70% | 3% |
| РАЗОМ | 6 685,84 | 7 830,31 | 1 144,47 | 17,12% | 3% |
(*) – у другому півріччі 2005 року (липень, серпень) витрати продовжували враховуватися у загальному бюджеті ЗАТ “Новий Стиль Україна”
Таблиця 2.40
Деталізація відхилень по витратам на газ для опалення в інструментальному цеху допоміжного виробництва ЗАТ “Новий Стиль – Україна” за 2 півріччя 2005 року (після корегування бюджету цеху у 2005 році)