Методика факторного анализа
В структуре пассивов наблюдается позитивная динамика – организации удалось погасить долгосрочные займы и кредиты в размере 100 т.р.
Одновременно с этим произошёл скачкообразный рост краткосрочной кредиторской задолженности на 112 т.р., или на 7,06%, очевидно использованной организацией на производство продукции на вновь приобретенных основных средствах
Общая доля кредиторской задолженности в общей структуре пассивов в ~ 70%, что является очень тревожным фактором и настораживает потенциальных инвесторов.
1.2 Показатели ликвидности и платежеспособности
Анализ финансового и экономического положения предприятия начинается с построения аналитического баланса, очищенного от регулирующих статей.
Составим такой баланс:
БУХГАЛТЕРСКИЙ БАЛАНС НА 31.12.2009
| ВАРИАНТ | 4 вариант | ||
| Актив | Код стр. | На начало года | На конец года |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Основные средства | 120 | 115 | 150 |
| ИТОГО по разделу I | 190 | 115 | 150 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210+220 | 2167 | 2350 |
| в том числе: сырье, материалы и другие аналогичные ценности | 211 | 8 | 5 |
| затраты в незавершенном производстве (издержках обращения) | 213 | 787 | 1000 |
| готовая продукция и товары | 214 | 1000 | 965 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 8 | 11 |
| в том числе: покупатели и заказчики | 8 | 11 | |
| Денежные средства | 260 | 15 | 21 |
| Прочие оборотные активы | 270 | 2 | 1 |
| ИТОГО по разделу II | 290 | 2192 | 2383 |
| БАЛАНС (сумма строк 190 + 290) | 300 | 2307 | 2533 |
| III. КАПИТАЛЫ И РЕЗЕРВЫ | |||
| ИТОГО по разделу III | 490+640 | 620 | 714 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | 100 | 0 |
| ИТОГО по разделу IV | 590 | 100 | 0 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 0 | 120 |
| Кредиторская задолженность | 620 | 1587 | 1699 |
| в том числе:поставщики и подрядчики | 1500 | 1624 | |
| задолженность перед персоналом организации | 36 | 20 | |
| задолженность перед гос. внеб. фондами | 1 | 1 | |
| задолженность по налогам и сборам | 12 | 13 | |
| прочие кредиторы | 38 | 41 | |
| ИТОГО по разделу V | 690 | 1587 | 1819 |
| БАЛАНС (сумма строк 490 + 590 + 690) | 700 | 2307 | 2533 |
Расчет показателей ликвидности и платежеспособности
| Показатель | Способ расчета | На начало года | На конец года |
| Наиболее ликвидные активы | А1= с.260+250 | 15 | 21 |
| Быстро реализуемые активы | А2 = с.240+270 | 10 | 12 |
| Медленно реализуемые активы | А3 = с.210+220+230 | 2167 | 2350 |
| Труднореализуемые активы | А4 = с.190 | 115 | 150 |
| Наиболее срочные пассивы | П1= с.620 | 1587 | 1699 |
| Краткосрочные пассивы | П2 = с.610+630+660 | 0 | 120 |
| Постоянные пассивы | П3 = с.490 | 620 | 714 |
Финансовые коэффициенты платежеспособности
| Показатель | Способ расчета | Рекомендуемый критерий | На начало года | На конец года |
| 1.Общий показатель платежеспособности |
К1= |
>= 1 | 0,38 | 0,37 |
| 2.Коэффициент абсолютной ликвидности |
К2 = |
>= 0,1-0,7 | 0,0094 | 0,011 |
| 3. Коэффициент текущей ликвидности |
К3 = |
1,5 оптимальное 2,0-3,5 | 1,38 | 1,40 |
| 4. Коэффициент маневренности функционального капитала |
К4= |
желательно уменьшение значения | 3,58 | 4,17 |
| 5. Коэффициент обеспеченности собственными средствами |
К5 =
|
>=0,1 чем больше, тем лучше | 0,23 | 0,24 |
| 6. Коэффициент срочной ликвидности |
К6 =
|
>=0,8 чем больше, тем лучше | 0,014 | 0,017 |
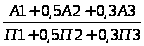
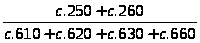
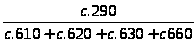
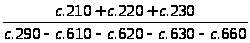

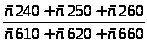
Проведем краткий анализ полученных коэффициентов:
С помощью коэффициента К1 осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надежного партнера из множества потенциальных. Так, учитывая его значения и отрицательную динамику (снижение на 0,1 ед.) организация не представляется надежным партнером.
Коэффициент К2 показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств и краткосрочных ценных бумаг. В конце отчетного периода указанный коэффициент подрос на 0,0016 единиц и составил 0,011 ед., то есть организация может оплатить лишь 1,1% своих краткосрочных обязательств в ближнесрочной перспективе.
Коэффициент К3 позволяет установить, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Это главный показатель платежеспособности. Наша организация по данному показателю ниже рекомендуемых критериев, однако уверенно движется в нужном направлении, показав в течение года рост показателя на 0,2 единицы.
Коэффициент К4 показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности. В нашем случае значение коэффициента повысилось на 0,58 единиц, следовательно, маневренность капитала демонстрирует отрицательную динамику.
Коэффициент К5 характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости. Тенденция у организации положительная, коэффициент повысился на 0,1 единицу.
Коэффициент К6 показывает на сколько возможно будет погасить текущие обязательства наиболее ликвидными активами при нулевой стоимости ТМЗ, если положение станет действительно критическим, В конце отчетного периода указанный коэффициент увеличился на 0,0016 единиц и составил 0,017, то есть в случае острой необходимости организация может оплатить лишь 1,7% своих краткосрочных обязательств.
Коэффициент покрытия:
денежные средства и краткосрочные финансовые вложения (стр. 250,260 разд. II) + краткосрочная дебиторская задолженность
Кп = (стр. 240 разд. II) + запасы с учетом НДС (стр. 210,220 разд.II) краткосрочные обязательства (стр. 610,620,630,660,670 разд.VI)
На начало года составил: 1,38 ед.
На конец года составил: 1,31 ед.
Коэффициент покрытия показывает способность компании погашать текущие (краткосрочные) обязательства за счёт только оборотных активов. Чем значение коэффициента больше (1,5-2,0 оптимум), тем лучше платежеспособность предприятия. Этот показатель учитывает, что не все активы можно реализовать в срочном порядке. В данном случае существует высокий финансовый риск, связанный с невозможностью организации стабильно оплачивать текущие счета.
факторный анализ регрессионный рентабельность
1.3 Показатели финансовой устойчивости
Сводная таблица показателей финансовой устойчивости
| № п/п | Показатель | Значение показателя | Рекомендуемый критерий | На нач. года | На кон. года |
| 1. | Коэффициент соотношения заемных и собственных средств |
К 1=
|
<1 | 2,72 | 2,55 |
| 2 | Коэффициент автономии |
К2=
|
>0,5 | 0,27 | 0,28 |
| 3 | Коэффициент маневренности |
К3= |
0,2-0,5 | 0,81 | 0,79 |
| 4 | Доля собственных источников финансирования текущих активов |
К4=
|
↑ | 0,28 | 0,30 |
| 5 | Коэффициент обеспеченности МПЗ собственными источниками финансирования |
К5= |
0,6 до 0,8 | 0,23 | 0,24 |
| 6. | Прогноз банкротства |
|
>0 | 0,26 | 0,22 |
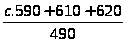


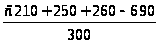
Проведем краткий анализ полученных коэффициентов:
Коэффициент K1 определяет зависимость предприятия от внешних заимствований. Чем больше значение этого показателя, тем выше степень риска акционеров и кредиторов. В организации этот коэффициент составляет 2,55 на конец года. За отчетный период коэффициент удалось уменьшить на 0,17 единиц, таким образом, организация несколько увеличила свою ликвидность.
Коэффициент K2 характеризует долю собственности владельцев предприятия в общей сумме пассивов. Чем выше значение коэффициента, тем финансово более устойчиво предприятие. Как следует из увеличения коэффициента на 0,1 за отчетный период, организация увеличила долю собственного капитала в общей сумме пассивов.
Коэффициент K3 показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, в наиболее маневренную часть активов. За текущий период коэффициент снизился на 0,2, что легко объяснимо приобретением организацией основных средств.
Коэффициент K4 показывает, какая часть оборотных активов образована за счет собственного капитала. За отчетный период организация улучшила данный показатель на 0,2 единицы.
Коэффициент K5 показывает, какая часть материальных оборотных активов финансируется за счет собственного капитала. Несмотря на положительную динамику за отчетный период на 0,1 единицу, организация еще очень далека от возможности обеспечивать свои запасы за счет собственного капитала.
Коэффициент K6 показывает долю чистых оборотных активов в стоимости всех средств предприятия. За отчетный период коэффициент понизился на 0,04 единицы, что не является критичным.
Система показателей оценки имущественного положения организации
| Наименование показателя | Способ расчета | Значения показателя | Изменение % | |
| На начало периода % | На конец периода % | |||
| 1.Сумма хозяйственных средств, находящихся в распоряжении организации, тыс.руб. | Ф 1: с.300 -с.252 - с.244 | 2307,00 | 2533,00 | 226,00 |
| 2. Доля основных средств в активах, % | Ф 1: с.120. / с.300 | 4,98 | 5,92 | 0,94 |
| 3. Коэффициент износа основных средств, % | Износ/ с. 190 | 224,35 | 205,33 | -19,01 |
Сумма хозяйственных средств, находящихся на балансе предприятия - показатель, дающий обобщенную стоимостную оценку величины предприятия как единого целого. За отчетный период данный показатель увеличился на 226 т.р.
Доля основных средств в активах – это машины, оборудование и транспортные средства, т.е. активы, непосредственно задействованные в производственно-технологическом процессе. За отчетный период показатель возрос на 0,94%.
Коэффициент износа основных средств характеризует степень изношенности основных средств. В связи с вводом в эксплуатацию в отчетном периоде новых основных средств, коэффициент уменьшился на 19,01%.
1.4 Показатели оборачиваемости
Коэффициенты деловой активности
| Показатели | Способ расчета | Значение показателя | Изменение | |
| На начало года | На конец года | |||
| Общие показатели оборачиваемости | ||||
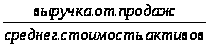
| Коэффициент общей оборачиваемости |
К1 = |
1,10 | 1,51 | 0,41 |
| Коэффициент оборачиваемости оборотных средств |
К2 =
|
1,16 | 1,61 | 0,44 |
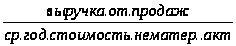
| Коэффициент отдачи нематериальных активов |
К3 =
|
- | - | - |
| Фондоотдача |
К4 =
|
22,12 | 25,50 | 3,38 |
| Показатели управления активами | ||||
| Оборачиваемость денежных средств |
К5 = |
2,12 | 1,98 | -0,15 |
| Срок погашения дебиторской задолженности |
К6 =
|
1,13 | 1,04 | -0,10 |
| Коэффициент оборачиваемости кредиторской задолженности |
К7 =
|
1,60 | 2,25 | 0,65 |
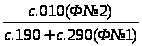 К=
 К=
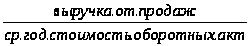
 К=
 К=
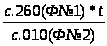 К=
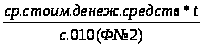
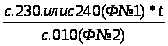 К=
 К=
Проведем краткий анализ полученных коэффициентов:
Коэффициент К1 показывает эффективность использования имущества, отражает скорость оборота (в количестве оборотов за период всего капитала организации). Так, указанный коэффициент организации удалось увеличить на 0,41, таким образом имущество предприятия в целом стало оборачивается за год 1,5 раза.
Коэффициент К2 показывает сколько оборотов совершили оборотные средства за рассматриваемый период. Так, скорость оборота удалось повысить на 0,44, таким образом оборотные средства в целом стали оборачивается за год 1,61 раза.
Коэффициент К4 характеризует уровень эффективности использования производственных основных фондов. В течение отчетного периода организация увеличила искомый показатель на 3,38 р., таким образом каждый рубль стоимости основных средств стал приносить 25,5 р. выручки.
Коэффициент К5 показывает скорость оборота денежных средств за отчетный период. За текущий период скорость оборота уменьшилась на 0,15 и стала составлять 2,0 раза в год. Уменьшение скорости это положительный факт в деятельности организации.
Коэффициент К6 показывает средний срок погашения дебиторской задолженности (характеризует средний срок оплаты счетов-фактур заказчиками) в днях. Уменьшение коэффициента на 0,1 является положительным фактором в деятельности организации.
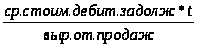
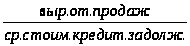
Коэффициент К7 показывает сколько раз за период (за год) оборачивается кредиторская задолженность. Увеличение коэффициента на 0,65 за год является положительным фактором, так как чем выше коэффициент оборачиваемости кредиторской задолженности, тем быстрее компания рассчитывается со своими поставщиками.
Анализ прибыли
| Доходы и расходы по обычным видам деятельности | На конец года | На начало года | Изменения |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов) | 3825 | 2544 | 1281 |
| Себестоимость проданных товаров, продукции, работ, услуг | 3062 | 2035 | 1027 |
| валовая прибыль | 763 | 509 | 254 |
| коммерческие расходы | 493 | 427 | 66 |
| управленческие расходы | 0 | ||
| прибыль(убыток) от продаж | 270 | 82 | 188 |
| проценты к получению | |||
| проценты к уплате | 14 | 11 | 3 |
| доходы от участия в других организациях | |||
| Прочие доходы | 1 | 1 | 0 |
| Прочие расходы | 29 | 25 | 4 |
| Прибыль до налогообложения | 228 | 47 | 181 |
| Налог на прибыль | |||
| Чистая прибыль | 228 | 47 | 181 |
В качестве экспресс-анализа можно сказать, что коммерческие расходы увеличились на 66 т.р., а выручка за отчетный период увеличилась на 1281 т.р., что косвенно свидетельствует о том, что затраты на маркетинг и рекламу полностью оправдали себя – последовал ожидаемый рост продаж.
1.5 Показатели рентабельности производства
Показатели рентабельности предприятия
| Показатели | Способ расчета | Значение показателя, % | Изменение, % | |
| На начало года | На конец года | |||
| Рентабельность продаж |
|
3,22 | 7,06 | 3,84 |
| Чистая рентабельность |
|
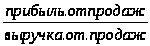
1,85 | 5,96 | 4,11 |
| Рентабельность собственного капитала |
|
7,58 | 31,93 | 24,35 |
| Затратоотдача |
|
3,33 | 7,59 | 4,26 |
| Коэффициент устойчивого экономического роста |
R5= |
7,58 | 31,93 | 24,35 |
 R1
=
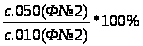
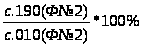
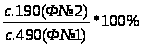
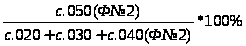
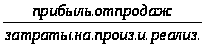
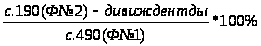
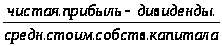
Проведем краткий анализ полученных коэффициентов:
Коэффициент R1 характеризует эффективность производственной и коммерческой деятельности - сколько прибыли имеет предприятие с рубля продаж. Так, организация за отчетный период увеличила данный показатель на 0,0384 р.
Коэффициент R2 показывает, сколько чистой прибыли приходится на единицу выручки. Так, организация за отчетный период увеличила данный показатель на 0,0411 р.
Коэффициент R3 показывает эффективность использования собственного капитала, позволяет установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования. Г.А. - курсовая тема интереснейшая, но время, время... Так, данный показатель за отчетный период увеличился на 0,2435 р., что показывает эффективное использование организацией собственного капитала.
Коэффициент R4 позволяет оценить долю прибыли от продаж на один рубль затрат на производство. К концу отчетного периода показатель возрос на 0,0426 р. и составил 0,0759 р.
Коэффициент R5 характеризует устойчивость и перспективу экономического развития предприятия. Так, данный показатель за отчетный период увеличился на 0,2435 р., что характеризует устойчивое экономическое развитие организации.
Оценка уровня финансовых показателей и кривая ФПО
| Наименование показателя | Высокий уровень (А) | Средний уровень (В) | Низкий уровень (С) | Для исследуемой организации | Высокий уровень ФПО (А) | Средний уровень ФПО (В) | Низкий уровень ФПО (С) | |
| Значение показателя | Оценка уровня | |||||||
| 1. Коэффициент финансовой независимости ( автономии) | > 0,5 | 0,3 - 0,5 | < 0,3 | 0,28 | С |
|
||
| 2. Коэффициент текущей ликвидности | > 2,0 | 1,0 - 2,0 | < 1,0 | 1,40 | В |
|
||
| 3. Коэффициент срочной ликвидности | > 0,8 | 0,4 - 0,8 | < 0,4 | 0,017 | С |
|
||
| 4. Коэффициент абсолютной ликвидности | > 0,2 | 0,1 - 0,2 | < 0,1 | 0,011 | С |
|
||
| 5. Рентабельность всех активов | > 0,1 | 0,05- 0,1 | < 0,05 | 0,059 | В |
|
||
| 6. Рентабельность собственного капитала | > 0,15 | 0,1- 0,15 | < 0,1 | 0,32 | А |
|
||
| 7. Эффективность использования активов для производства товара = выручка/ валюта баланса | > 1,6 | 1,0 - 1,6 | < 1,0 | 1,51 | В |
|
||
| 8. Доля заемных средств в общей сумме источников = с.(590+610+620)/с.700 | < 0,5 | 0,7 - 0,5 | > 0,7 | 0,718 | С |
|
||
| 9. Доля свободных от обязательств активов, находящихся в мобильной форме = (стр.214+240+250+260)/300 | > 0,26 | 0,1- 0,26 | < 0,1 | 0,393 | А |
|
||
| 10. Доля накопленного капитала (465+470)/700 | > 0,1 | 0,05- 0,1 | < 0,05 | 0,183 | А | |||


1.6 Показатели рентабельности производства на основе регрессионных моделей
| Модель | На начало года | На конец года |
| 1. Модели Альтмана | ||
| Двухфакторная модель | ||
| Х1 | 1,292 | 1,289 |
| Х2 | 4,515 | 3,703 |
| Z | -1,514 | -1,557 |
| Вероятность банкротства | меньше 50% | меньше 50% |
| Пятифакторная модель | ||
| Х1 | 0,215 | 0,211 |
| Х2 | 0,020 | 0,090 |
| Х3 | 0,020 | 0,090 |
| Х4 | 0,285 | 0,370 |
| Х5 | 1,103 | 1,510 |
| Z | 1,626 | 2,407 |
| Вероятность банкротства | От 30% до 50% | |
| 2. Модель Таффлера | ||
| X1 | 0,048 | 0,146 |
| X2 | 1,013 | 1,083 |
| X3 | 0,735 | 0,730 |
| X4 | 1,103 | 1,510 |
| Z2 | 0,466 | 0,591 |
| Вероятность банкротства | Хорошие долгоср. перспективы | |
| 3. Модель Фулмера | ||
| Х1 | 0,127 | 0,184 |
| Х2 | 1,103 | 1,510 |
| Х3 | 0,092 | 0,333 |
| Х4 | 0,026 | 0,123 |
| Х5 | 0,043 | 0,000 |
| Х6 | 0,735 | 0,730 |
| Х7 | 1,802 | 1,848 |
| Х8 | 1,220 | 1,289 |
| Х9 | 0,722 | 1,238 |
| H | 2,613 | 3,710 |
| Вероятность банкротства | низкая | |
| 4. Модель Спрингейта | ||
| Х1 | 0,950 | 0,941 |
| Х2 | 0,020 | 0,090 |
| Х3 | 0,028 | 0,123 |
| Х4 | 1,103 | 1,510 |
| Z3 | 1,501 | 1,931 |
| Вероятность банкротства | низкая | |
| 5. Модель прогноза риска банкротства ИГЭА | ||
| Х1 | 0,262 | 0,223 |
| Х2 | 0,092 | 0,333 |
| Х3 | 1,103 | 1,510 |
| Х4 | 0,019 | 0,063 |
| Z4 | 2,361 | 2,321 |
| Вероятность банкротства | до 10% | до 10% |
1.7 Заключение
Вероятность банкротства предприятия – это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими основными показателями одновременно. Так, на основании полученных в специализированной программе результатов (подавляющее большинство оценочных коэффициентов возросло за год) можно сделать вывод о невысокой вероятности банкротства организации в ближайшее время.
В наибольшей степени на снижение вероятности банкротства повлияло увеличение валюты баланса, текущих активов, выручки от реализации.
Кратко оценивая общее состояние организации, можно отметить ,что коэффициенты ликвидности на конец отчетного периода лежат в зоне риска и в случае требования кредиторов о немедленном погашении задолженности организация не сможет покрыть свои обязательства. В совокупности учитывая данный фактор и иные показатели, структура баланса предприятия признается неудовлетворительной. Доля собственности владельцев предприятия в валюте баланса относится к низкому уровню, а материальные запасы и затраты не покрыты собственными источниками и нуждаются в привлечении заемных средств, о чем свидетельствует соответствующие коэффициенты.
Автор данной курсовой работы видит для предприятия два пути:
1. Запуск процедуры банкротства. Во всем мире давно и практически всеми признано, что банкротство – обязательный атрибут рыночных отношений, несущий в себе оздоровительное начало и позволяющий осуществлять структурные изменения и перераспределение капитала от нерентабельных производств и не умеющих правильно распорядиться своим имуществом собственников в более эффективные сферы экономики, к более подготовленным к работе в условиях жесткой конкуренции людям.
Так, в пользу данного пути прямо указывают коэффициенты платежеспособности, ~70% зависимость деятельности организации от внешних источников, невысокая чистая прибыль. Очевидно, что деятельность организация относится к мелкому бизнесу, чрезвычайно чувствительному к рыночной конъюнктуре, требованиям кредиторов, изменению законодательства и практически не имеющего «компенсаторной подушки» собственных средств. Погасив все обязательства, собственник можно начать бизнес рантье с аналогичными доходы и минимумом расходов.
2. Дальнейшее развитие организации в случае, налаженных отношений с поставщиками с прицелом на долгосрочное сотрудничество. В пользу данного пути указывает данные «Отчета о прибылях и убытках» – организация находится на подъеме, закрыла долгосрочные обязательства, увеличила долю оборотных активов и основных средств, растет ее капитализация. Так, для более эффективного развития необходимо предпринять следующие шаги:
- снижение издержек производства путем реинжиниринга бизнес-процессов. Предприятие получит внутренний эффект снижения величины запасов и затрат, повышение рентабельности реализации продукции;
- анализ и устранение причин роста незавершенного производства;
- повышение коэффициентов ликвидности, путем преобразования незавершенного производства в готовую продукцию с последующей продажей;
- анализ использования основных средств, продажа ненужного имущества;
- совершенствование снабженческо-сбытовой политики организации;
- реструктуризация кредиторской задолженности, составление графиков ее погашения.
- заключение с крупной фирмой или предприятиями-кредиторами договора о регулярных поставках продукции организации по фиксированным ценам в счет задолженности. При этом обеспечивается возможность планирования производства и снижение коммерческих расходов;
- возможность участия в "кластерах развития", то есть в группах предприятий, работающих совместно в целях создания конкурентоспособной продукции.
Список использованных источников
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 2-е изд., перераб. и доп. – Мн.: ИП «Экоперспектива», 1998. – 498с.
Ермолович Л.Л., Сивчик Л.Г., Толкач Г.В., Щитникова И.В. Анализ хозяйственной деятельности предприятия: Учеб. пособие / под ред. Л.Л. Ермолович – Мн.: Интерпрессервис; Экоперспектива, 2001. - 576 с.
3. Ковалев В.В. Введение в финансовый менеджмент. М.: Финансы и статистика, 1999.
Размещено на