Расчет и анализ статистических показателей
Критерий Фишера сравнивается с его теоретическим значением; в нашем случае Fтеор=5,79
Таким образом, расчетное значение критерия Фишера больше теоретического, значит коэффициент корреляции достоверен.
Раздел 2. Ряды динамики
2.1 Рассчитать показатели ряда динамики
а) абсолютные приросты: цепные, базисные;
б) коэффициенты роста (снижения) - цепные и базисные;
в) темпы роста и прироста: цепные и базисные;
г) абсолютное значение одного процента прироста;
д) средние уровни динамического ряда;
е) средние абсолютные приросты;
ж) средние темпы роста и прироста.
Результаты расчетов оформить в виде таблицы.
Построить графики уровней ряда динамики, темпов роста и прироста (цепные показатели - столбиковыми или полосовыми диаграммами), произвести аналитическое выравнивание показателей ряда динамики.
Построить по результатам выравнивания прогноз. Рассчитать доверительные интервалы.
Построить прогноз на графике.
Поиск недостающих данных ряда динамики осуществляется по одной из формул, в зависимости от вида ряда:


где
 - уровень динамического
ряда в i-м
году;
 - уровень динамического
ряда в (i-1)
- м году;
 - средний коэффициент
роста;
 - число уровней
ряда в данном
периоде;
 - уровень динамического
ряда 2003 года;
 - уровень динамического
ряда 2000 года
Представим в таблице 2.1 данные о возрастном составе населения в% к общей численности
Таблица 2.1 Возрастной состав населения в% к общей численности
| Регион | 1990 | 1995 | 2001 | 2002 | 2003 | 2004 | 2005 |
| УрФО | 16,6 | 12,8 | 16,0 | 14,7 | 14,3 | 13,1 |
Найдем недостающие ряды динамики (период с 1991 года по 1994 включительно), для этого определим средний коэффициент роста:
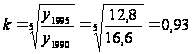
2.2 Рассчитаем недостающие ряды динамики
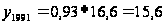 ,
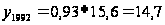
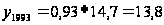 ,
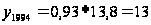
Аналогично найдем недостающие ряды динамики с 1996 по 2000 год.
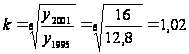
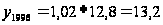
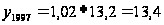
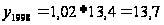
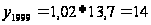
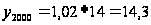
а) Абсолютный прирост уровней рассчитывается как разность между двумя уровнями ряда. Он показывает, на сколько в абсолютном выражении уровень текущего периода больше или меньше уровня какого-либо предшествующего периода, и, следовательно, может иметь знак "+" (при увеличении уровней) или "-" (при уменьшении уровней). Вычитая из каждого уровня предыдущий, получаем абсолютные изменения уровней ряда за отдельные периоды как цепные; вычитая из каждого уровня начальный, получаем накопленные итоги прироста (изменения) показателя с начала изучаемого периода, т.е. абсолютные изменения рассчитываются как базисные.
Абсолютные приросты (цепной и базисный):
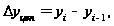
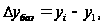
где
 - цепной абсолютный
прирост;
 - базисный абсолютный
прирост;
- уровень показателя
в i-м периоде;
- уровень показателя
в предыдущем,
(i-1) - м периоде;
 - уровень показателя
в базисном
периоде.
б) Выраженные в коэффициентах темпы роста показывают, во сколько раз уровень данного периода больше уровня базы сравнения или какую часть его составляет.
Коэффициенты роста (снижения) и прироста (цепной и базисный):


где
 - цепной коэффициент
роста;
 - базисный
коэффициент
роста.
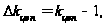
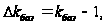
где
 - цепной коэффициент
прироста;
 - базисный
коэффициент
прироста.
в) Темп роста (изменения) - относительный показатель, рассчитываемый как отношение двух уровней ряда. В зависимости от базы сравнения, темпы роста могут быть как цепные, когда каждый уровень сопоставляется с уровнем одного какого-либо периода, так и базисные, когда все уровни сопоставляются с уровнем периода, принятым за базу, он рассчитывается по формуле:
Темпы роста (цепной и базисный):
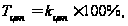
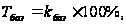
где
 - цепной темп
роста;
 - базисный темп
роста.
Темп прироста - относительный показатель, показывающий, на сколько процентов данный уровень больше (или меньше) другого, принимаемого за базу. Его можно рассчитать по формуле:
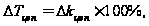
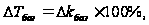
где
 - цепной темп
прироста;
 - базисный темп
прироста.
г) Абсолютное значение 1% прироста - отношение абсолютного прироста уровня к темпу прироста (за соответствующий период) - рассчитывается следующим образом:

где
 - абсолютное
значение одного
процента прироста.
Рассчитаем представленные показатели для уровня 1991 года.
Абсолютные приросты:
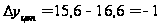
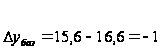
Коэффициенты роста:
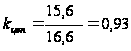
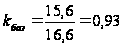
Коэффициент прироста:
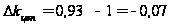 ,
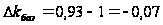
Темп роста:
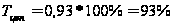
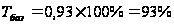
Темп прироста:
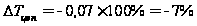
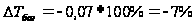
Абсолютное значение - 7% прироста:
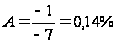
Расчет показателей по остальным уровням производится аналогично. Результаты расчетов представим в таблице 2.1
Таблица 2.1
Показатели ряда динамики
| Года | у | ∆у | К | ∆К | Т% | ∆Т | А,% | |||||
| Цеп. | Баз. | Цеп. | Баз | Цеп | Баз. | Цеп. | Баз. | Цеп. | Баз. | |||
| 1990 | 16,6 | |||||||||||
| 1991 | 15,6 | -1 | -1 | 0,93975 | 0,9397 | -0,0602 | -0,0602 | 93,975 | 93,975 | -6,0241 | -6,0241 | 0,166 |
| 1992 | 14,7 | -0,9 | -1,9 | 0,94230 | 0,8855 | -0,0576 | -0,1144 | 94,230 | 88,554 | -5,7692 | -11,445 | 0,156 |
| 1993 | 13,8 | -0,9 | -2,8 | 0,93877 | 0,8313 | -0,0612 | -0,1686 | 93,877 | 83,132 | -6,1224 | -16,867 | 0,147 |
| 1994 | 13 | -0,8 | -3,6 | 0,94202 | 0,7831 | -0,0579 | -0,2168 | 94, 202 | 78,313 | -5,7971 | -21,686 | 0,138 |
| 1995 | 12,8 | -0,2 | -3,8 | 0,98461 | 0,7710 | -0,0153 | -0,2289 | 98,461 | 77,108 | -1,5384 | -22,891 | 0,13 |
| 1996 | 13,2 | 0,4 | -3,4 | 1,03125 | 0,7951 | 0,0312 | -0, 2048 | 103,12 | 79,518 | 3,125 | -20,481 | 0,128 |
| 1997 | 13,4 | 0,2 | -3,2 | 1,01515 | 0,8072 | 0,0151 | -0, 1927 | 101,51 | 80,722 | 1,5151 | -19,277 | 0,132 |
| 1998 | 13,7 | 0,3 | -2,9 | 1,02238 | 0,8253 | 0,0223 | -0,1747 | 102,23 | 82,530 | 2,2388 | -17,469 | 0,134 |
| 1999 | 14 | 0,3 | -2,6 | 1,02189 | 0,8433 | 0,0218 | -0,1566 | 102,18 | 84,337 | 2,1897 | -15,662 | 0,137 |
| 2000 | 14,3 | 0,3 | -2,3 | 1,02142 | 0,8614 | 0,0214 | -0,1385 | 102,14 | 86,144 | 2,1428 | -13,855 | 0,14 |
| 2001 | 16 | 1,7 | -0,6 | 1,11888 | 0,9638 | 0,1188 | -0,0361 | 111,88 | 96,385 | 11,888 | -3,6144 | 0,143 |
| 2002 | 14,7 | -1,3 | -1,9 | 0,91875 | 0,8855 | -0,0812 | -0,1144 | 91,875 | 88,554 | -8,125 | -11,445 | 0,16 |
| 2003 | 14,3 | -0,4 | -2,3 | 0,97278 | 0,8614 | -0,0272 | -0,1385 | 97,278 | 86,144 | -2,7210 | -13,855 | 0,147 |
|
2004 |
13,1 |
-2,2 |
-3,4 |
0,91608 | 0,7891 | -0,0839 | -0,2108 | 91,608 | 78,915 | -8,3916 | -21,084 | 0,262 |
Из данных таблицы следует, что абсолютный прирост в 2001 году достиг по сравнению со следующими годами значение равное 1,7 затем начался спад. Коэффициент роста в 1993 году был минимальным, а максимальный составил 1,1 в 2001г.
Вычислим средние показатели ряда динамики:
а) средние уровни;
б) средние абсолютные приросты;
в) средние темпы роста и прироста.
а) Обобщенной характеристикой динамического ряда может служить средний уровень. В интервальном ряду средний уровень рассчитывается как средняя арифметическая простая из уровней ряда:

где
 - средний уровень
ряда;
 - уровни ряда;
- число уровней.
Средний абсолютный прирост:
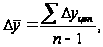
где
 - средний абсолютный
прирост;
- абсолютный
прирост цепной;
-
число уровней.
Средние коэффициенты роста и прироста:
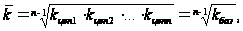

где
 - средний коэффициент
роста;
- цепные коэффициенты
роста;
- базисный
коэффициент
роста в последнем
периоде;
 - средний коэффициент
прироста.
Наиболее часто средний темп роста рассчитывается как средняя геометрическая из цепных темпов роста.
Средние темпы роста и прироста:

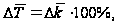
где
 - средний темп
роста;
 - средний темп
прироста.
Рассчитаем данные показатели относительно нашей задачи.
Средний уровень ряда
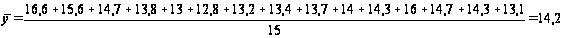
Средний абсолютный прирост:
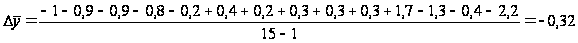
Средние коэффициенты роста и прироста:
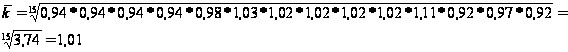
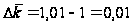
Средние темпы роста и прироста:
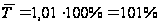
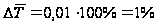
2.3 Построить графики уровней ряда, темпов роста, темпов прироста
Условные обозначения:
х - год;
у -уровни ряда.
Рисунок 2.1 Уровни ряда
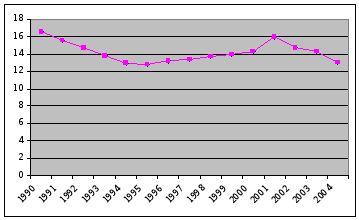
На графике наглядно показано изменение уровней ряда, подъем и спад.
Рисунок 2.2 Темпы роста
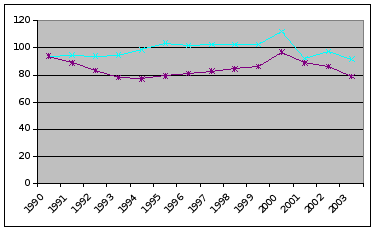
Условные обозначения:
х - год;
у - коэффициенты темпов роста;
1 - темп роста цепной;
2 - темп роста базисный.
Рисунок 2.3 Темп прироста
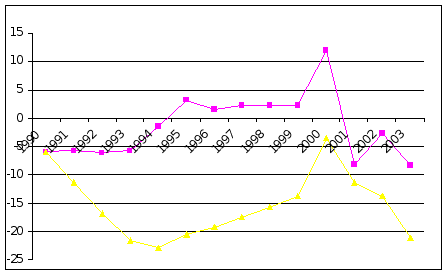
Условные обозначения:
х - год;
у - значения прироста
1 - темп прироста цепной;
2 - темп прироста базисный.
На графике наглядно показаны приросты основных фондов, цепных и базисных. Причем видно, что после подъема темпы прироста начали быстро снижаться.
Произведем аналитическое выравнивание показателей ряда динамики.
Аналитическое выравнивание применяется для выявления тенденции. Выбор линии для аналитического выравнивания производится на основе построения графика или предварительных расчетов. Выберем показательную прямую:

где t - период времени.
Для выравнивания ряда динамики используется система уравнений, построенная по методу наименьших квадратов:
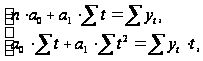
где
 - уровни эмпирического
ряда;
 - коэффициенты;
- количество
уровней ряда;
 - порядковый
номер периода
или момента
времени.
Для упрощения
решения системы
отсчет времени
ведется от
середины ряда,
тогда
 и система принимает
вид:
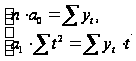
Откуда:


Определим с помощью этого метода параметры показательной прямой. Расчеты поместим в таблицу 2.2
Таблица 2.2
Расчет параметров показательной прямой
| Года | у | t | t2 | yt |
| 1990 | 16,6 | -8 | 64 | -132 |
| 1991 | 15,6 | -7 | 49 | -117,6 |
| 1992 | 14,7 | -6 | 36 | -102,6 |
| 1993 | 13,8 | -5 | 25 | -87 |
| 1994 | 13 | -4 | 16 | -70,8 |
| 1995 | 12,8 | -3 | 9 | -54 |
| 1996 | 13,2 | -2 | 4 | -36 |
| 1997 | 13,4 | -1 | 1 | -18 |
| 1998 | 13,7 | 1 | 1 | 18,1 |
| 1999 | 14 | 2 | 4 | 36,2 |
| 2000 | 14,3 | 3 | 9 | 54,3 |
| 2001 | 16 | 4 | 16 | 72,4 |
| 2002 | 14,7 | 5 | 25 | 90 |
| 2003 | 14,3 | 6 | 36 | 107,4 |
| 2004 | 13,1 | 7 | 49 | 125,3 |
| 2005 | 8 | 64 | 144 | |
| Итого | 213,2 | 0 | 408 | 29,7 |
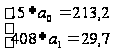
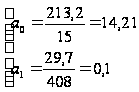
Отсюда искомое уравнение тренда:
уt = 14,21+0,1t
2.4 Построить по результатам выравнивания прогноз. Рассчитать доверительные интервалы
Прежде всего, вычислим "точечный прогноз", рассчитываемый на основе полученного уравнения тренда:
уt = 17,73+0,1*16
уt = 19,33
Рассчитаем прогноз на основе доверительных интервалов. Доверительный интервал определяется по формуле:

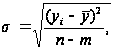
где
 - отклонение
от прогнозных
значений;
- коэффициент
доверия (t=2);
 - среднее квадратическое
отклонение;
- уровни эмпирического
ряда;
- средняя эмпирического
ряда;
- число периодов;
 - число параметров
уравнения (для
прямой m=2).
Найдем среднее квадратическое отклонение, для этого проведем вспомогательные расчеты, результаты отразим в таблице 2.3
Вспомогательные расчеты для определения доверительного интервала:
| Года |
|
yt
- |
(yt
- |
|
1990 1991 1992 1993 1994 1995 1996 1997 1998 1999 2000 2001 2002 2003 2004 2005 |
16,6 15,6 14,7 13,8 13 12,8 13,2 13,4 13,7 14 14,3 16 14,7 14,3 13,1 2,4 1,4 0,5 -0,4 -1,2 -1,4 -1 -0,8 -0,5 -0,2 0,1 1,8 0,5 0,1 -1,1 5,76 1,96 0,25 0,16 1,44 1,96 1 0,64 0,25 0,04 0,01 3,24 0,25 0,01 1,21 |
||
| Итого | 213,2 | 18,18 |

Найдем среднее квадратическое отклонение по рассчитанным данным:
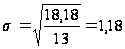
Таким образом, можно рассчитать доверительный интервал. Примем t=2.
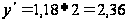
Интервальный прогноз учитывает отклонение эмпирических точек от теоретических.
Теперь рассчитаем среднюю ошибку:

где
 - среднее значение
остатка;
 - остаток i-ого
периода;
- число периодов.
Найдем теоретические
значения уровней
ряда (аналогично
нахождению
значения "точечного
прогноза").
Рассчитаем
разность
теоретического
значения уровня
ряда и средней
арифметической
простой эмпирического
ряда, для нахождения
среднего
квадратического
отклонения
(средняя арифметическая
равна а0). Результаты
поместим в
таблице 2.4
Для определения среднего остатка построим вспомогательную таблицу:
Таблица 2.4 Расчет среднего остатка для средней ошибки
| Года |
|
yt | d=y - yt |
|
1990 1991 1992 1993 1994 1995 1996 1997 1998 1999 2000 2001 2002 2003 |
16,5 16,8 17,1 17,4 17,7 18,0 18,0 18,0 18,1 18,1 18,1 18,1 18,0 17,9 |
16,9 17,0 17,1 17,2 17,3 17,4 17,5 17,6 17,8 17,9 18,0 18,1 18,2 18,3 |
-0,4 0,2 0 0,2 0,4 0,6 0,5 0,4 0,3 0,2 0,1 0 0,2 0,4 |
|
2004 2005 |
17,9 18,0 |
18,4 18,5 |
-0,5 0,5 |
| Итого | 283,7 | 283,2 | 4,9 |
Рассчитаем нулевое среднее.
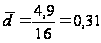
Нулевое среднее относительно приближено к нулю, значит, выбранная линия не содержит систематической ошибки, модель адекватна.
2.5 Построим прогноз на графике
Рисунок 2.4 прогноз возрастного состава населения к общей численности
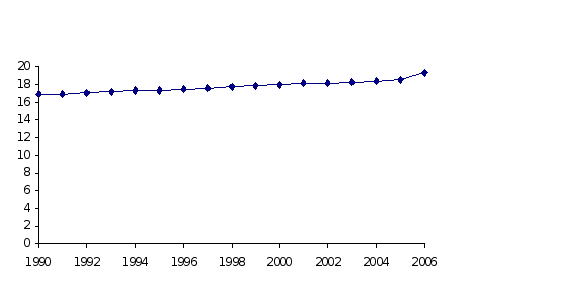
Условные обозначения:
х - год;
у -уровни теоретического ряда.
На рисунке 2.4 графически изображен прогноз возрастного состава населения к общей численности на 2006 год, интервальный прогноз.
Раздел 3. Индексы
Таблица 3.1
Курсы валют с