Себестоимость продукции и пути её снижения
Из данных таблицы видно, что наблюдается снижение ОПФ, причем почти по всем видам. Исключение составляют передаточные устройства(рост 0,173977512 %) , машины и оборудование – 0,249190131%, измерительные приборы и устройства - 0,001580662%, транспортные средства - 0,035426215% и производственный и хозяйственный инвентарь - 0,00042581%. Динамика ОПФ не дает полной характеристики их использования для этого необходимо рассмотреть показатели воспроизводства, а также показатели фондовооружённости и фондоотдачи.
Фондовооруженность – это среднегодовая стоимость основных производственных фондов на 1 среднегодового работника.
Экономическая эффективность использования основных производственных фондов характеризуется системой показателей, основные из которых – фондоотдача и фондоемкость. Показатель фондоотдачи отражает эффективность использования овеществленного в основных производственных фондах труда и характеризует количество продукции, приходящейся на 1 руб. стоимости основных фондов.
Показателем, обратным фондоотдаче, является фондоемкость, показывающая, какая часть стоимости основных производственных фондов приходится на 1 руб. выполненного объема работ.
Таблица 2.5
Показатели воспроизводства основных производственных фондов.
| Показатель | 2003 г. | 2004 г. | Отклонения | |
| +/- | % | |||
| Коэффициент поступления всех основных фондов, % | 0,2 | 0,1 | 0,1 | 27,7 |
| Коэффициент выбытия всех основных фондов, % | 0,5 | 0,7 | -0,2 | 130,3 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 254695 | 254235 | 460 | 99,8 |
| Стоимость товарной продукции, тыс. руб. | 44997 | 55491 | -10494 | 123,3 |
| Фондовооруженность, руб./чел. | 738246 | 841838 | -103592 | 114,1 |
| Фондоотдача, руб. | 0,2 | 0,2 | -0,04 | 122,2 |
Из данных таблицы 2.5. следует, что на предприятии в последние годы не производится перевооружение производства, о чем свидетельствует резкое уменьшение коэффициента поступления ОПФ на 0,604 % по сравнению с 2002 годом. При этом происходит рост коэффициента выбытия на 0,47 %. Причем данная тенденция касается и производственных ОФ.
Что касается показателей эффективности использования фондов, то здесь наблюдается обратная тенденция. Так, фондоотдача в 2004 году возросла в 1,22 раза по сравнению с 2003 годом.
По полученным результатам можно сделать вывод о том, что предприятие работает эффективно. Показатель фондоотдачи растет, а фондоемкости снижается. Причем происходит это изменение за счет роста объемов производства.
Степень использования оборотных средств можно определить, используя показатели их оборачиваемости: материалоемкость и материалоотдачу.
Для 2003г.:
Мем = МЗ/ТП=25736/44997=0,5719
Мотд = ТП/МЗ=44997/25736=1,748
Для 2004г.:
Мем=0,5852
Мотд=1,709
Таблица 2.6
Эффективность использования оборотных средств.
| Показатель | 2003г. | 2004г. | Отклонение | |
| +/- | % | |||
| Материальные затраты, тыс. руб. | 25736 | 32472 | -6736 | 0,8 |
| Объём товарной продукции, тыс. руб. | 44997 | 55491 | -10494 | 0,8 |
| Мем | 0,6 | 0,6 | -0,01 | 1 |
| Мотд | 1,7 | 1,7 | 0,04 | 1 |
Из данных таблицы 2.6 следует, что материальные затраты в период с 2003г. По 2004г. Возросли на 0,8% и стали составлять 32472 тыс. руб. Объем товарной продукцииза этот же период так же возрос на 0,8%. С увеличением объема выпускаемой продукции , увеличиваются и затраты. Две эти величины изменяются прямо пропорционально друг другу. В следствии чего материалоемкость и материалоотдача остаются на прежнем уровне. Изменения в 1% не являются существенными.
Поскольку наблюдается заметный рост стоимости товарной продукции и материальных затрат, а материалоемкость и материалоотдача остаются на прежнем уровне, можно сделать вывод о том, что стоимость товарной продукции и материальных затрат увеличиваются прямо пропорционально.
Результаты хозяйственной деятельности
Результаты хозяйственной деятельности таковы: стоимость товарной продукции и стоимость реализованной продукции не совпадают. То есть предприятие не получило прибыли от реализации продукции. Итак, в 2004 году относительно 2003г. стоимость товарной продукции возросла на 23,32% и стала составлять 55491 тыс. руб., а стоимость реализованной продукции возросла на 23,88% и стала составлять 60082 тыс. руб.Парралельно с товарной продукцией возросли и затраты на основное производство, которые в 2004 году составили 67321тыс. руб.
Таблица 2.7
Результаты хозяйственной деятельности
| 2003г | 2004г | Отклонения | ||
| ± | % | |||
| Стоимость товарной продукции, тыс. руб. | 44997 | 55491 | 10494 | 23,3 |
| Стоимость реализованной продукции, тыс. руб. | 48501 | 60085 | 11584 | 23,9 |
| Затраты на основное производство, тыс. руб. | 45699 | 67321 | 21652 | 47,3 |
| Прибыль от реализации, тыс. руб. | 2802 | -7236 | -10038 | 158,2 |
| Балансовая прибыль, тыс. руб. | -1399 | -9712 | 8313 | 594,2 |
| Чистая прибыль, тыс. руб. | -1225 | -7519 | 6294 | 513,8 |
| Произведено затрат на 1 руб. стоимости товарной продукции, руб. | 1,02 | 1,21 | -0,19 | 18,6 |
Таким образом, работа предприятия в целом не является эффективной. Наблюдается рост масштабов работы, но при этом также наблюдается резкий рост убыточности производства в целом более чем в 6 раз. Предприятие работает не получает прибыли в 2004 году даже от продажи продукции. Для улучшения деятельности необходимо обратить пристальное внимание на снижение себестоимости производимой продукции.
3. Себестоимость производства продукции ОАО «Северный коммунар»
3.1 Состав и структура затрат по экономическим элементам
Одним из направлений проведения экономической анализа деятельности какого-любого хозяйствующего субъекта является оценка целесообразности и оправданности произведенных переменных и постоянных затрат на производство и реализацию продукции, а также на выполнение определенных работ (например, строительно-монтажных и др.) и оказание услуг (например, транспортных). Затраты – потребленные ресурсы или уплаченные денежные средства за товары и услуги, которые непосредственно относятся к производству конечного продукта.
К наиболее важным вопросам методологии учета затрат относится вопрос выбора оптимального обоснованного варианта группировки расходов, по экономическим элементам и калькуляционным статьям.
На ОАО «Северный Коммунар» применяемся следующая группировка затрат:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных средств;
прочие затраты.
Материальные затраты отражают стоимость приобретаемого со стороны сырья и материалов; стоимость покупных комплектующих изделий и полуфабрикатов; стоимость работ и услуг производственного характера, выплачиваемых сторонним организациям; стоимость природного сырья; стоимость приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии, отопления зданий, транспортные работы; стоимость покупной энергии всех видов, расходуемой на технологические, энергетические, двигательные и прочие нужды.
Затраты на оплату труда отражают затраты на оплату труда основного производственного персонала предприятия, включая премии рабочим и служащим за производственные результаты, стимулирующие и компенсирующие выплаты.
Отчисления на социальные нужды.
Амортизация основных средств отражает сумму амортизационных отчислений на полное восстановление основных средств.
Прочие затраты – это налоги, сборы, отчисления во внебюджетные фонды, платежи по кредитам в пределах ставок, затраты на командировки, по подготовке и переподготовке кадров, плата за аренду, износ по нематериальным активам, ремонтный фонд, платежи по обязательному страхованию имущества и т.д.
Рассмотрим динамику и структуру затрат за 2002-2004 гг. на конкретном примере таблица 3.1.
Таблица 3.1
Затраты на производство продукции по экономическим элементам.
| Элементы затрат | Сумма затрат, тыс.руб. | Отклонения | ||||
| 2003г. | 2004г. | |||||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
+/- | % | |
| 1 . Материалы | 25736 | 46,5 | 32472 | 51,6 | 6736 | 5,1 |
| 2. Заработная плата | 15668 | 28,3 | 17197 | 27,3 | 1529 | 1 |
| 3. Отчисления на социальные нужды | 5909 | 10,7 | 6556 | 10,4 | 647 | 0,3 |
| 4. Амортизация ОС | 3964 | 7,2 | 3974 | 6,3 | 10 | 0,9 |
| 5. Прочие расходы | 4094 | 7,4 | 2773 | 4,4 | 1321 | 3 |
| Итого | 55371 | 100 | 62972 | 100 | 7601 | 0 |
Затраты в 2004г. увеличились на 13% по сравнению с 2003г. И стали составлять 62972 тыс. руб.Но это не говорит о неэффективности предприятия, т.к. объёмы производства тоже возросли.
Следовательно данные затраты были перенесены на стоимость реализуемой продукции.
Затраты на материалы возросли на 6736 тыс. руб. в 2004 г. , хотя доля их в общем объёме затрат увеличилась лишь на 5,1%.Затраты на заработную плату увеличились на 1529 тыс. руб., хотя их доля уменьшилась на 1% и стала составлять 27,3%. Отчисления на социальные нужды поднялись на 647тыс. руб. Амортизация не потерпела существенных изменений: она возросла на 10 тыс. руб.,а её доля в общем количестве затрат увеличилась на 0,9%.Возросли прочие расходы: по сравнению с 2003 г., в 2004г. Они повысились на 1321 тыс. руб.
Таблица 3.2
Состав и структура материальных затрат.
| Элементы затрат |
2003г. |
2004г. |
Отклонения | |||
| Тыс. руб. | % | Тыс. руб. | % | +/- | % | |
| 1 .Сырье и материалы | 5122 | 19,9 | 9354 | 28,8 | 4232 | 82,6 |
| 2.Плата за использованное сырье | 27 | 0,1 | 26 | 0,1 | 1 | 3,7 |
| З.Покупные комплектующие изделия, полуфабрикаты | 8857 | 34,4 | 9150 | 28,2 | 293 | 3,3 |
| 4.Работы и услуги производственного характера, выполненные сторонними организациями | 956 | 3,7 | 1309 | 4,0 | 353 | 36,9 |
| 5. Топливо | 6147 | 23,9 | 7463 | 23,0 | 1316 | 21,4 |
| 6. Энергия | 4035 | 15,7 | 4388 | 13,5 | 353 | 8,7 |
| 7. Вода | 592 | 2,3 | 782 | 2,4 | 190 | 32,1 |
В состав прочих затрат входят разнообразные и многочисленные расходы. Их доля в составе затрат за истекшее десятилетие сильно возрасла во всех секторах экономики и превысила долю заработной платы. Прочие расходы по элементам затрат рассмотрены в таблице 3..3.
Таблица 3.3
Состав и структура прочих затрат
| Элементы затрат | 2003г. | 2004г. | Отклонения. | |||
| Тыс. руб. | % | Тыс. руб. | % | +/- | % | |
| 1 .арендная плата | 2 | 0,1 | 2773 | 0,8 | 2771 | 0,7 |
| 2. обязательные страховые платежи | 45 | 1,1 | 22 | 2,2 | 23 | 1,1 |
| 3 .представительские расходы | 10 | 0,2 | 67 | 0,8 | 57 | 0,6 |
| 4 .добровольные страховые платежи | 21 | 0,5 | 23 | 0,1 | 2 | 0,4 |
| 5. суточные и подъемные | 28 | 0,7 | 4 | 0,9 | 24 | 0,2 |
| 6. налоги, включаемые в себестоимость продукции | 1132 | 27,7 | 25 | 48,4 | 1107 | 20,7 |
|
7. оплата услуг сторонних организаций: |
2856 | 69,8 | 1341 | 46,6 | 1515 | 23,2 |
| Прочие затраты: | 4094 | 100 | 1291 | 100 | 2803 | 0 |
Из данных таблицы 3.2. и 3.3 следует что в 2004 году произошел рост материальных затрат при снижении прочих. В целом в рост материальных затрат произошел за счет резкого увеличения затрат на материалы на 2902 тыс. руб., в структуре затрат увеличение составило 5,83 % и топливо на 2251 тыс. руб. (на 4,42 %) по сравнению с 2002 годом. Все остальные затраты увеличились незначительно, а целый ряд затрат сократился. В частности произошло сокращение затрат на комплектующие и полуфабрикат на 867 тыс. руб. (на 7,4 %), энергию на 311 тыс. руб. (на 3,23 %).
Снижение прочих затрат произошло за счет сокращения оплаты услуг сторонних организации на 2251 тыс. руб. из них на 1600 тыс. руб. снизились затраты по управлению производством за счет привлечения сторонних организаций, что говорит об увеличении в составе руководителей количества высококлассных специалистов.
3.2Затраты по статьям калькуляции.
Группировка затрат по экономическим элементам не позволяет вести учет по отдельным подразделениям и видам продукции, для этого нужен учет по статьям калькуляции.
Калькуляция – это исчисление себестоимости единицы продукции или услуг по статьям расходов. В отличие от элементов сметы затрат, статьи калькуляции себестоимости объединяют затраты с учетом их конкретного целевого назначения и места образования.
Существует типовая номенклатура затрат по статьям калькуляции, однако министерства и ведомства могут вносить в нее изменения в зависимости от отраслевых особенностей.
Типовая номенклатура включает следующие статьи:
1. Сырье и материалы.
2. Возвратные отходы (вычитаются).
3. Покупные изделия, полуфабрикаты и услуги производственного характера сторонних предприятий и организаций.
4. Топливо и энергия на технологические цели.
5. Заработная плата производственных рабочих.
6. Отчисления на социальные нужды.
7. Расходы на подготовку и освоение производства.
8. Общепроизводственные расходы.
9. Общехозяйственные расходы.
10. Потери от брака.
11. Прочие производственные расходы.
12. Коммерческие расходы.
Итог первых 9 статей образует цеховую себестоимость, итог 11 статей – производственную себестоимость, итог всех 12 статей – полную себестоимость.
Цеховая себестоимость представляет собой затраты производственного подразделения предприятия на производство продукции.
Производственная себестоимость помимо затрат цехов включает общие по предприятию затраты.
Полная себестоимость включает затраты и на производство и на реализацию продукции.
Общепроизводственные расходы – это расходы на обслуживание и управление производством. В их состав входят расходы на содержание и эксплуатацию оборудования и цеховые расходы.
Общехозяйственные расходы – это расходы, связанные с управлением предприятием в целом: административно-управленческие, общехозяйственные, налоги, обязательные платежи и т.д.
В состав коммерческих расходов включают расходы на тару и упаковку, расходы на транспортировку, затраты на рекламу, прочие расходы по сбыту.
Статьи затрат, входящие в состав калькуляции подразделяют на простые и комплексные. Простые состоят из одного экономического элемента (заработная плата). Комплексные статьи включают несколько элементов затрат и могут быть разложены на простые составляющие (общепроизводственные, общехозяйственные расходы…).
Таблица 3.4
Состав затрат на производство продукции по статьям калькуляции
| Калькуляционные статьи | Тыс. руб. | % | Отклонения / тыс.руб. | |||
| 2003г. | 2004г. | 2003г | 2004г. | +/- | % | |
|
1. Сырье и материалы |
8659,1 | 11394,8 | 16,4 | 18,1 | 2735,7 | 1,8 |
| 2.Комплектующие изделия и полуфабрикаты | 6784,7 | 8026,2 | 12,8 | 12,8 | 1241,5 | 0,1 |
|
3. Топливо |
320,3 |
881,9 |
0,6 | 1,4 | 561,5 | 0,8 |
|
4. Основная заработная плата |
1980,6 | 2728,2 | 3,7 | 4,3 | 747,6 | 0,6 |
|
5. Премия |
1023,6 | 1407,3 | 1,9 | 2,2 | 383,7 | 0,3 |
|
6. Заработная плата дополнительная |
946,3 | 756,2 | 1,8 | 1,2 | 190 | 0,6 |
|
7. Отчисления на социальные нужды |
1590,3 | 1837,6 | 3 | 2,9 | 247,3 | 0,1 |
|
8. Расходы общепроизводственные |
13259 | 21271,2 | 25 | 33,8 | 8012,2 | 8,8 |
|
9.Расходы общехозяйственные |
8778,4 | 12811,3 | 16,6 | 20,4 | 4032,9 | 3,8 |
|
10. Потери от брака |
371,2 | 240,5 | 0,7 | 0,4 | 130,7 | 0,3 |
|
11. Расходы транспортные |
1173 | 676,9 | 2,2 | 1,1 | 496 | 1,1 |
|
12.У слуги |
42 | 259,8 | 0,1 | 0,4 | 217,8 | 0,3 |
|
13. Себестоимость производственная |
44928,5 | 62292 | 84,8 | 99,1 | 17363,48 | 14,3 |
|
14.Расходы внепроизводственные |
8038,5 | 586,7 | 15,2 | 0,9 | 7451,8 | 14,3 |
|
15.Себестоимоть полная |
52967 | 62878,7 | 100 | 100 | 9911,7 | 0 |
Из данных таблицы 3.4. следует, что в структуре затрат произошел сдвиг в сторону увеличения удельного веса сырья и материалов на 3,21 %, основной заработной платы – 0,11 %, общепроизводственных расходов – 2,14 % и снижения затрат на комплектующие и полуфабрикат – 3,39 %, общехозяйственных расходов – 1,71 %. В целом рассматривая структуру затрат хочется отметить что она не является оптимальной для промышленного предприятия, слишком велика доля общепроизводственных и общехозяйственных затрат. Можно с уверенностью утверждать что сокращение данных затрат приведет к снижению производственной себестоимости продукции и увеличению эффективности производства.
Расходы на содержание и эксплуатацию оборудования определяются различными методами: пропорционально основной заработной плате основных производственных рабочих, путем прямого перерасчета, пропорционально коэффициентно–машино-часам.
Таблица 3.5
Расходы на содержание и эксплуатацию оборудования.
| Статьи затрат | 2003г. | 2004г. | Отклонения | |||
| Тыс.руб | % | Тыс.руб. | % | +/- | % | |
| Амортизация оборудования | 845 | 28,7 | 783 | 14,6 | 62 | 14,1 |
| Содержание оборудования | 1456,3 | 49,5 | 3256,2 | 60,9 | 1799,9 | 11,4 |
| Ремонт оборудования | 554 | 18,8 | 1211 | 22,6 | 657 | 3,8 |
| Внутризаводское перемещение грузов | 87 | 3 | 98 | 1,8 | 11 | 1,1 |
| Итого | 2942,3 | 100 | 5348,2 | 100 | -2405,9 | 0 |
Исходя из данных таблицы 3.5 видим, что расходы на амортизацию оборудования уменьшились на 62 тыс.руб. Расходы на содержание оборудования и ремонт оборудования увеличились более чем в 2 раза и стали составлять 3256,2 тыс. руб. и 1211 тыс. руб. соответственно.
Цеховые и общезаводские расходы устанавливаются по смете затрат и путем отнесения затрат на единицу продукции. В цеховые расходы входят заработная плата аппарата управления цеха, амортизация, затраты на содержание и текущий ремонт зданий, сооружений, инвентаря общественного назначения, на рационализацию и изобретательство, охрану труда и т. д.
Между отдельными изделиями цеховые расходы распределяются, как правило, пропорционально сумме основной заработной платы производственных рабочих и пасходов на содержание и эксплуатацию оборудования.
Таблица 3.6.
Состав цеховых расходов.
|
|
Тыс.руб. | % | Тыс.руб. | % |
1. Зарплата цехового персонала (ИТР и рабочих) и работников аппарата управления 1163 |
Тыс.руб. % Тыс.руб. % +/- % |
||||
| 1. Зарплата цехового персонала (ИТР и рабочих) и работников аппарата управления |
11,8 1347 |
11,8 |
8,9 -184 2,9 2. Амортизация зданий |
8,9 | -184 | 2,9 | ||||
|
1. Зарплата цехового персонала (ИТР и рабочих) и работников аппарата управления 1163 11,8 1347 8,9 -184 2,9 2. Амортизация зданий 3393 |
34,3 | 22,3 | 7 | 12 | ||||||
|
34,3 3386 22,3 7 12 3. Содержание зданий 3251,1 |
32,9 | 35,8 | -2180,1 | 2,9 | ||||||
|
32,9 5431,2 35,8 -2180,1 2,9 4. Ремонт зданий 1391, |
14,1 | 28,1 | -2872,1 | 14,1 | ||||||
|
14,1 4263,1 28,1 -2872,1 14,1 5. Охрана труда 35,6 |
0,4 | 0,3 | -5,5 | 0,1 | ||||||
|
0,4 41,1 0,3 -5,5 0,1 б.Прочие 661 |
6,7 | 4,7 | -59,6 | 1,9 | ||||||
|
6,7 720,6 4,7 -59,6 1,9 ИТОГО 9894,7 |
100 | 100 |
100 15189,9 100 -5295,3 0 |
Из таблицы 3.6 видно, что зарплата цехового персонала с 2003г. По 2004г. возросла на 184 тыс. руб. и стала составлять 1347 тыс.руб., но её процентное соотношение ко всем цеховым расходам уменьшилось на 2,9%. Весомо увеличились затраты на содержание зданий и ремонт зданий(на 2180,1 тыс. руб. и 2872,1 тыс. руб. соответственно).
Так же следует отметить рост расходов по сравнению с 2003 годом на содержание и ремонт зданий (на 2872.05 тыс. руб.) вместе с ростом заработной платы цехового персонала (на 23 %), при этом нужно помнить, что численность работников данного звена была уменьшена на 25 % в текущем году.
Рассмотрим более подробно себестоимость наиболее убыточных видов продукции.
Таблица 3.7.
Cебестоимость ТЦУ-2-1 по статьям затрат.
| Показатель | 2003г. | 2004г. | Отклонения | |||
|
Т.р. |
% |
Т.р. |
% |
Т. р. | % | |
|
Сырье и материалы |
188,9 | 21,9 | 143,6 | 12,6 | 45,3 | 9,3 |
| Топливо | 2,8 | 0,3 | 8,9 | 0,8 | 6,2 | 0,5 |
| Полуфабрикаты комплектующие | 191,5 | 22,2 | 170,1 | 15 | 21,4 | 7,3 |
| Заработная плата | 25,5 | 2,9 | 36,8 | 3,2 | 11,3 | 0,3 |
| Премии | 15,6 | 1,8 | 28,5 | 2,5 | 12,9 | 0,7 |
| Дополнительная зарплата | 6,1 | 0,7 | 9,7 | 0,9 | 3,5 | 0,1 |
| ЕСН | 17,9 | 2,1 | 28,9 | 2,5 | 11 | 0,5 |
| Общепроизводственные расходы | 222,4 | 25,8 | 415,9 | 36,6 | 193,5 | 10,8 |
| Общехозяйственные расходы | 152,4 | 17,7 | 278,9 | 24,5 | 126,5 | 6,9 |
| Потери от брака | - | - | 2 | 0,2 | - | - |
| ТЗР | 29,8 | 3,5 | 2,2 | 0,2 | 7,6 | 3,3 |
| Производственная себестоимость | 852,9 | 98,9 | 1125,7 | 99 | 272,8 | 0,1 |
| Внепроизводственные расходы | 9,3 | 1,1 | 10,9 | 1 | 1,6 | 0,1 |
| Полная себестоимость | 862,2 | 100 | 1136,7 | 100 | 274,5 | 0 |
Из таблицы 3.7 видно, что себестоимость ТЦУ-2-1 в 2004г. На 274,5 тыс.руб. больше, чем в 2003 году. Повышение себестоимости произошло из-за увеличения затрат на общепроизводственные, общехозяйственные нужды и роста других затрат на производство этого вида продукции. В результате в 2004г. Себестоимость ТЦУ-2-1 составила 1136,7 тыс. руб.
3.3 Себестоимость единицы продукции и произведено затрат на рубль. Стоимость тов. продукции. Пути совершенствования
Таблица 3.8.
Себестоимость единицы продукции.
| Оборудование | 2003г. | 2004г. | Отклонения | |||
| Т.р. | % | Т.р. | % | +/- | % | |
| 1 . 2Р75-1 А | 0 | 0,0 | 875236,8 | 35,9 | 875236,8 | 35,9 |
| 2. ТЦУ-2-1 | 896005,4 | 76,2 | 1136713,7 | 46,7 | 240708,3 | 29,6 |
| 3. ПФЛ 1,5- 1А01 | 186269,6 | 15,8 | 188703,2 | 7,7 | 2433,6 | 8,1 |
| 4. ТЦП | 0 | 0,0 | 86264,3 | 3,5 | 86264,3 | 3,5 |
| 5. ОС-2 | 92858 | 7,9 | 149243,7 | 6,1 | 56385,8 | 1,8 |
| 6. Сковородник | 8,5 | 0,0 | 15,1 | 0,0 | 6,6 | 0,0 |
| 7. МТ 1/2 | 148,4 | 0,0 | 153,6 | 0,0 | 5,2 | 0,0 |
| Итого | 1175289,9 | 100,0 | 2436330,4 | 100,0 | 1261040,5 | 0,0 |
Из данных таблицы 3.8 видим, что себестоимость ТЦУ-2-1, ПФЛ 1,5- 1А01, ОС-2 сильно возросла, а 2Р75-1 А и ТЦП в 2003г. не производились, но тем не менее в 2004г. Они заняли 36% и 6% от общей массы себестоимости продукции.
Таблица 3.9
Цена единицы продукции.
| Оборудование | 2003г. | 2004г. | Отклонения. | |||
| Т.р. | % | Т.р. | % | +/- | % | |
| 1 . 2Р75-1 А | 0,0 | 0,0 | 2057300,0 | 55,0 | -2057300,0 | -55,0 |
| 2. ТЦУ-2-1 | 724000 | 64,7 | 905000,0 | 24,2 | -181000,0 | 40,5 |
| 3. ПФЛ 1,5- 1А01 | 244650,0 | 21,9 | 305800,0 | 8,2 | -61150,0 | 13,7 |
| 4. ТЦП | 0,0 | 0,0 | 287600,0 | 7,7 | -287600,0 | -7,7 |
| 5. ОС-2 | 150100 | 13,4 | 187622,0 | 5,0 | -37522,0 | 8,4 |
| 6. Сковородник | 12,0 | 0,0 | 11,7 | 0,0 | 0,3 | 0,0 |
| 7. МТ 1/2 | 153,4 | 0,0 | 177,0 | 0,0 | -23,6 | 0,0 |
| Итого | 1118915,4 | 100,0 | 3743510,7 | 100,0 | -2624595,3 | 0,0 |
Из данных таблиц 3,6 и 3,7следует, что реализация большинства видов продукции является убыточной. Так, например убыток от реализации единицы торцевой установка ТЦУ-2-1 в 2004 году составил 231713,73 руб., а тележки ОС-2 38378,28 руб. Наиболее прибыльным является производство Рамы лесопильной 2Р75-1 А 1182063,19 руб. При этом следует отметить очень низкий спрос на все виды продукции предприятия.
Таблица 3.10.
Себестоимость ОС-2 по статьям затрат.
|
Показатель |
2003г. |
2004г. |
Отклонения | |||
|
Т.р. |
% |
Т.р. |
% |
+/- | % | |
|
Сырье и материалы |
9,38 |
10,1 |
12,7 |
8,51 |
3,32 | 1,59 |
|
Топливо |
0,22 |
0,24 |
0,07 |
0,05 |
0,15 | 0,19 |
|
Полуфабрикаты комплектующие |
1,44 |
1,55 |
33,2 |
22,25 |
31,76 | 20,7 |
|
Заработная плата |
2,06 |
2,22 |
4,87 |
3,26 |
2,81 | 1,04 |
|
Премии |
2,94 |
3,16 |
5,73 |
3,84 |
2,79 | 0,68 |
|
Дополнительная зарплата |
2,90 |
3,12 |
1,24 |
0,83 |
1,66 | 2,29 |
|
ЕСН |
2,73 |
2,94 |
4,05 |
2,71 |
1,32 | 0,23 |
|
Общепроизводственные расходы |
41,1 |
44,24 |
51,9 |
34,79 |
10,8 | 9,45 |
|
Общехозяйственные расходы |
28,2 |
30,36 |
32,3 |
21,65 |
4,1 | 8,71 |
|
Потери от брака |
- |
- |
- |
- |
- | - |
|
ТЗР |
1,22 |
1,31 |
- |
- |
- | - |
|
Производственная себестоимость |
92,1 |
99,1 |
146 |
97,9 |
53,9 | 1,2 |
|
Внепроизводственные расходы |
0,76 |
0,8 |
3,2 |
2,1 |
2,44 | 1,3 |
|
Полная себестоимость |
92,9 |
100 |
149,2 |
100 |
56,3 | 0 |
Рассматривая данные таблиц 3.6, 3.7 и 3,8 можно с уверенностью утверждать что как и в целом по предприятию так и по данным конкретным видам продукции рост себестоимости произошел за счет увеличения общепроизводственных и общехозяйственных расходов.
Vmin= ПЗ/(У-Пер) (10.)
Для того чтобы производство изделия ОС-2 было прибыльным необходимо обеспечить минимальный его выпуск в количестве 276 шт. (34669,24/(187,6-61,8)
К наиболее важным источникам снижения затрат относят:
- уменьшение затрат на материалы, топливо, энергию;
- повышение производительности труда;
- улучшение использования времени оборудования;
- сокращение затрат на обслуживание и управление производством, а также внутрипроизводственных затрат.
Внедрение более производительного оборудования обеспечивает экономию заработной платы (живой труд) при увеличении амортизационных отчислений (прошлого труда) таким образом, что общая сумма труда заключающаяся в товаре, уменьшается.
Расчет экономии при внедрении более производительного оборудования можно осуществить по формуле:
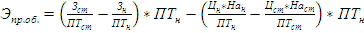 ,
(11.)
где Зст и Зн – заработная плата рабочего-станочника за год старая и новая соответственно, руб.;
ПТст и ПТн – производительность труда старая и новая соответственно, шт./год;
Цст и Цн – первоначальная стоимость старого и нового оборудования соответственно, руб.;
Наст и Нан – норма амортизации старого и нового оборудования соответственно.
Произведем конкретный расчет, предложив предприятию приобрести новый сварочный аппарат ПДГ-402 РИКОН в замен устаревшего ПДГ-250 РИКОН. Технические характеристики нового сварочного аппарата такие как мощность: 400 А у нового, 250 А у старого; возможность использования сварочной проволоки большего диапазона диаметра (0,8-1,6 мм. у нового, 0,8-1,0 мм. у старого) позволят увеличить производительность труда в 1,5 раза, при этом необходимо учесть, что увеличение производительности повлечет увеличение заработной платы на 20%.
 (12.)
Кроме этого если рассмотреть структуру расходов на содержание и эксплуатацию и общецеховых расходов, то сразу можно отметить рост расходов на содержание оборудование на 657 тыс. руб. по сравнению с 2003 годом. Данное увеличение характеризует отрицательно работу предприятия, так как говорит об очень большой изношенности оборудования и необходимости его замены.
Поэтому для снижения производственной себестоимости продукции можно предложить целый ряд конкретных мероприятий:
1. Сокращение численности руководящего персонала;
2. Анализ неэффективно используемых площадей административных зданий и сдача их в аренду, что позволит часть расходов по их содержанию покрыто арендной платой;
3. Привлечение кредитов банков для проведения перевооружения производства, что позволит увеличить производительность труда и как следствие объемы выпуска продукции;
4. Проведение маркетинговых исследований с целью изменения номенклатуры выпускаемой продукции.
Выводы и предложения
По результатам проведённой работы можно сделать следующие выводы.
На предприятии наблюдается рост производства продукции. При этом в течение двух лет произошло и изменение в структуре производимой продукции. Происходит снижение численности персонала. Происходит сокращение численности основных рабочих, но при этом происходит рост выработки на 126,9 руб./ч. и снижение трудоемкости производства.Поэтому сокращение численности не характеризует предприятие отрицательно.
Поскольку наблюдается заметный рост стоимости товарной продукции и материальных затрат, а материалоемкость и материалоотдача остаются на прежнем уровне, можно сделать вывод о том, что стоимость товарной продукции и материальных затрат увеличиваются прямо пропорционально.
Результаты хозяйственной деятельности таковы: стоимость товарной продукции и стоимость реализованной продукции не совпадают. То есть предприятие не получило прибыли от реализации продукции. Итак, в 2004 году относительно 2003г. стоимость товарной продукции возросла на 23,32% и стала составлять 55491 тыс. руб., а стоимость реализованной продукции возросла на 23,88% и стала составлять 60082 тыс. руб.Парралельно с товарной продукцией возросли и затраты на основное производство, которые в 2004 году составили 67321тыс. руб.
Таким образом, работа предприятия в целом не является эффективной. Наблюдается рост масштабов работы, но при этом также наблюдается резкий рост убыточности производства в целом более чем в 6 раз. Предприятие работает не получает прибыли в 2004 году даже от продажи продукции. Для улучшения деятельности необходимо обратить пристальное внимание на снижение себестоимости производимой продукции.
Поэтому для снижения производственной себестоимости продукции можно предложить целый ряд конкретных мероприятий:
1. Сокращение численности руководящего персонала;
2. Анализ неэффективно используемых площадей административных зданий и сдача их в аренду, что позволит часть расходов по их содержанию покрыто арендной платой;
3. Привлечение кредитов банков для проведения перевооружения производства, что позволит увеличить производительность труда и как следствие объемы выпуска продукции;
4. Проведение маркетинговых исследований с целью изменения номенклатуры выпускаемой продукции.
Список используемых источников
1.Зайцев, Н.Л. Экономика промышленного предприятия: учебник для вузов/ Н.Л. Зайцев. – М.: ИНФРА, 2002.- 211с.
2.Экономика предприятия: учебник для вузов /под ред. Н.А. Сафронова – М.: Юристъ, 1998. – 584с.
3. Зайцев, Н.Л. Экономика промышленного предприятия: учебник для вузов/ Н.Л. Зайцев. – М.: ИНФРА, 2002.-218с.
4.Скляренко В.К., Прудников В.М. Экономика предприятия: учебник. – М.:ИНФРА-М, 2007. – 528 с.
5. Зайцев, Н.Л. Экономика промышленного предприятия: учебник для вузов/ Н.Л. Зайцев. – М.: ИНФРА, 2002.-231с.