Анализ финансовых результатов торговой организации
R = R1 - Ro = 0,016.
Пстр = (R0пер-R0) ВР1пер = (10 570/132 342 - 0,061) 132 342 = 0
Прп общ = Пвр - Пz + Пр + Пстр = 2 673 - 2 485 - 2 200 = - 2 012 тыс. руб.
Все результаты расчетов сводятся в аналитическую таблицу.
Таблица 3.3
Результаты расчетов причин изменения прибыли от продаж
| Факторы | Влияние факторов | ||
| Абсолютная величина | В% к Прп | В% к базисному периоду | |
| 1. Выручка от реализации продукции | 2 673 | 33,8 | 2,07 |
| 2. Z | -2 485 | -31,5 | -2,05 |
| 3. р | -2 200 | -27,9 | 98,3 |
| 4. Структурных сдвигов | 0 | 0 | 0 |
| Итого изменений | -2 012 | -25,5 | -25,5 |
Прибыль от реализации продукции уменьшилась на 2 012 тыс. руб. (25,5%). Изменение прибыли произошло за счет увеличения выручки от реализации на 2 673 тыс. руб. (33,8%) и себестоимости на 2 485 (31,5) и снижения цены на 2 200 тыс. руб. (27,9%).
Прибыль до налогообложения в Ф №2 можно рассчитать по следующей формуле:
Пдо = ВР - Zпол + Доп - Роп + Двн - Рвн.
То есть на прибыль до налогообложения влияют следующие факторы: выручка от реализации продукции; полная себестоимость реализованной продукции; сумма операционных доходов; сумма операционных расходов; сумма внереализационных доходов; сумма внереализационных расходов.
Их влияние на прибыль до налогообложения нужно изучить во время проведения анализа. Анализ прибыли до налогообложения начинают с изучения динамики и структуры прибыли до налогообложения, при этом сравнивают отчетные данные с данными базисного периода, как по общей величине прибыли до налогообложения, так и по отдельным составляющим ее элементам. Для этого строятся таблицы 3.4 и 3.5
Таблица 3.4
Анализ динамики прибыли до налогообложения
| Показатели | Базисный период | Отчетный период | Изменение | |
| В тыс. руб. | В% к базисному периоду | |||
| 1. Прп, тыс. руб. | 2 850 | 1 518 | -1 332 | -46,7 |
| 2. Доп | 18721 | 5060 | -13 661 | -73,0 |
| 3. Роп | 20918 | 5608 | -15 310 | -73,2 |
| 4. Двн | 364 | 514 | 150 | 41,2 |
| 5. Рвн | 1784 | 809 | -975 | -54,7 |
| 6. Пдо | -767 | 675 | 1 442 | 188,0 |
Прибыль до налогообложения увеличилась на 188%. Данное изменение произошло в основном за счет снижения операционных расходов и внереализационных расходов.
Таблица 3.5
Анализ структуры прибыли до налогообложения
| Показатели | Предыдущий период | Отчетный период | Изменение | |||
| Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | Тыс. руб. | Уд. вес,% | |
| 1. Прп, тыс. руб. | 2 850 | 371,6 | 1 518 | 224,9 | -1 332 | -146,7 |
| 2. Доп | 18 721 | 2 440,8 | 5 060 | 749,6 | -13 661 | -1 691,2 |
| 3. Роп | 20 918 | 2 727,2 | 5 608 | 830,8 | -15 310 | -1 896,4 |
| 4. Двн | 364 | 47,5 | 514 | 76,1 | 150 | 28,7 |
| 5. Рвн | 1 784 | 232,6 | 809 | 119,9 | -975 | -112,7 |
| 6. Пдо | -767 | 100,0 | 675 | 100,0 | 1 442 | -3 818,4 |
Из данных представленных в таблице видно, что наибольшее влияние на изменение прибыли до налогообложения оказало изменение доходов от операционной деятельности и уменьшение расходов по операционной деятельности.
На чистую прибыль влияют следующие факторы:
изменение выручки от реализации продукции;
полная себестоимость реализованной продукции;
сумма операционных доходов;
сумма операционных расходов;
сумма внереализационных доходов;
сумма внереализационных расходов; сумма налога на прибыль.
Чтобы определить количественное влияние каждого фактора, необходимо произвести ряд дополнительных расчетов.
Таблица 3.6
Анализ доходности предприятия
| Показатели | Базисный период | Отчетный период | Абсолютное изменение | Относительное изменение,% | ||
| тыс. руб. | в% к ВР | тыс. руб. | в% к ВР | |||
| 1. ВРрп | 129 271 | 100 | 130 142 | 100 | 871 | 0,0 |
| 2. Zпол | 121 374 | 93,9 | 124 257 | 95,5 | 2 883 | 1,6 |
| 3. Прп | 7 897 | 6,1 | 5 885 | 4,5 | -2 012 | -1,6 |
| 4. Доп | 18 721 | 14,5 | 5 060 | 3,9 | -13 661 | -10,6 |
| 5. Роп | 20 918 | 16,2 | 5 608 | 4,3 | -15 310 | -11,9 |
| 6. Двн | 364 | 0,3 | 514 | 0,4 | 150 | 0,1 |
| 7. Рвн | 1 784 | 1,4 | 809 | 0,6 | -975 | -0,8 |
| 8. Пдо | -767 | -0,6 | 675 | 0,5 | 1 442 | 1,1 |
| 9. Налог на прибыль | 422 | 0,3 | 583 | 0,4 | 161 | 0,1 |
| 10. ЧП | -1 218 | -0,9 | 92 | 0,1 | 1 310 | 1,0 |
| 11. Уровень R,% | -1,0 | - | 0,1 | - | 1,1 | - |
Из данных, приведенных в таблице видно, что чистая прибыль предприятия увеличилась на 1 310 тыс. руб. Далее определяется количественное влияние каждого фактора на изменение чистой прибыли:
1) DЧПвр = (dПрпBPo ґ DВР) / 100% = (6,1 ґ 871) / 100 = 53,2 тыс. руб.,
Следовательно, за счет изменения выручки от реализации чистая прибыль увеличилась на 53,2 тыс. руб.
2) DЧПz = (Ddzвр ґ ВР1) /100% = (1,6 ґ 130 142) / 100 = 2 065,2,
следовательно, чистая прибыль снизилась на 2 065,2 тыс. руб. за счет
Проверка:
DЧППрп = DЧПвр - DЧПz = 53,2 - 2 065,2 = - 2 012 тыс. руб.
Таким образом, за счет снижения прибыли от реализации продукции, чистая прибыль снизилась на 2 012 тыс. руб.
3) DЧППоп = Доп1 - Доп0 = - 13 661 тыс. руб.,
в результате снижения доходов от операционной деятельности чистая прибыль уменьшилась на 13 661 тыс. руб.
4) DЧПРоп = Роп0 - Роп1 = 15 310 тыс. руб.,
в связи с уменьшением расходов организации от операционной деятельности чистая прибыль увеличилась на 15 310 тыс. руб.
5) DЧППвн = Двн1 - Двн0 = 150 тыс. руб.,
в результате увеличения внереализационных доходов чистая прибыль выросла на 39 550 тыс. руб.
6) DЧПРвн = Рвн0 - Рвн1 = 975 тыс. руб.,
в результате увеличения внереализационных расходов чистая прибыль организации снизилась на 975 тыс. руб.
Проверка:
DЧПБП= DЧППрп + DЧПДоп - DЧПРоп + DЧПДвн - DЧПРвн + DЧПРупр =
= - 2 012 - 13 661 + 15 310 + 150 + 975 + 680 = 1 442 тыс. руб.,
следовательно за счет увеличения прибыли до налогообложения чистая прибыль ООО "Приамурские ведомости" увеличилась на 1 442 тыс. руб.
7) DЧППвн = НП1 - НП0 = 161 тыс. руб.
в результате увеличения суммы налога на прибыль чистая прибыль уменьшилась на 161 тыс. руб.
Проверка:
DЧПобщ= DЧППдо - DЧПНП = 1 442 - 161 = 1 281 тыс. руб.,
Из приведенных выше расчетов, можно сделать вывод о том, что под влиянием различных факторов, чистая прибыль организации увеличилась на 1 281 тыс. руб., но с учетом изменения суммы отложенных налоговых обязательств на 29 тыс. руб., сумма изменения чистой прибыли составит 1 310 тыс. руб.
В заключение рассчитаем сумму дополнительно полученной прибыли из-за увеличения уровня рентабельности предприятия:
Пдоп. получ. = DR ґ Z1/100 = 1,1 ґ 124 257/100 = 1 310 тыс. руб.
За счет увеличения рентабельности, сумма дополнительно полученной прибыли составила 1 310 тыс. руб.
3.3 Анализ рентабельности деятельности предприятия
Анализ динамики показателей рентабельности осуществляется методом горизонтального анализа. При этом необходимо рассчитать следующие показатели:
1) Рентабельность общая.
2) Рентабельность основной деятельности.
3) Рентабельность реализации.
4) Рентабельность собственного капитала
5) Рентабельность имущества (активов)
6) Рентабельность инвестиций.
7) Рентабельность текущих активов.
8) Рентабельность основных средств.
Рентабельность активной части основных средств
Расчет и анализ всех показателей рентабельности осуществляется в аналитической таблице.
Таблица 3.7
Расчет динамики показателей рентабельности
| Показатели | Базисный период | Отчетный период | Изменение, +/- |
| 1. Выручка от реализации продукции | 129 271 | 130 142 | 871 |
| 2. Балансовая прибыль | -767 | 675 | 1 442 |
| 3. Прибыль от реализации продукции | 2 850 | 1 518 | -1 332 |
| 4. Чистая прибыль | -1 218 | 92 | 1 310 |
| 5. Полная себестоимость реализованной продукции | 121 374 | 124 257 | 2 883 |
| 6. Валюта баланса (стоимость имущества предприятия) | 108 479 | 91 034 | -17 445 |
| 7. Собственный капитал | 35 434 | 35 996 | 562 |
| 8. Долгосрочные кредиты и займы | 8 203 | 8 216 | 13 |
| 9. Краткосрочные обязательства | 64 842 | 46 822 | -18 020 |
| 10. Стоимость оборотных средств | 58 756 | 44 209 | -14 547 |
| 11. Стоимость основных средств | 49 702 | 45 736 | -3 966 |
| 12. Стоимость активной части основных средств | 27 746 | 21 984 | -5 762 |
| 13. Общая рентабельность | 2,3 | 1,2 | -1,1 |
| 14. Рентабельность основной деятельности | 2,6 | 1,7 | -0,9 |
| 15. Рентабельность имущества | -0,7 | 0,7 | 1,4 |
| 16. Рентабельность инвестиций | -2,8 | 0,2 | 3,0 |
| 17. Рентабельность текущих активов | -2,1 | 0,2 | 2,3 |
| 18. Рентабельность основных средств | 5,7 | 3,3 | -2,4 |
| 19. Рентабельность активной части основных средств | 10,3 | 6,9 | -3,4 |
| 20. Рентабельность собственного капитала | -3,4 | 0,3 | 3,7 |
| 21. Рентабельность реализации | 2,2 | 1,2 | -1,0 |
Показатели общей рентабельности, рентабельности основной деятельности, основных средств и реализации уменьшились. Наблюдается увеличение рентабельности имущества, инвестиций, текущих активов, собственного капитала.
На изменение Rобщ влияют следующие факторы: себестоимость реализованной продукции Z, средняя оптовая цена Р, структурные сдвиги в ассортименте реализуемой продукции.
Представим формулу Rобщ в виде индексной модели:
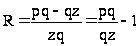 ,
где
pq - валовой доход,
qz - себестоимость.
Для выявления влияния каждого фактора необходимо рассчитать несколько уровней общей рентабельности:
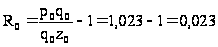
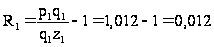
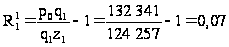
фактическая рентабельность, пересчитанная в базисные цены;
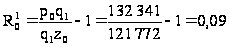 .
базовая рентабельность, пересчитанная на фактический объем и ассортимент выпускаемой продукции.
Выявление количественного влияния факторов:
1. Для того, чтобы определить влияние изменения цены на изменение Rобщ необходимо - из рентабельности отчетного периода вычесть фактическую рентабельность, пересчитанную в цены базисного периода:
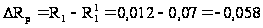
Следовательно, за счет изменения цены общая рентабельность снизилась на 0,058.
2. Для того, чтобы определить влияние изменения с/стоимости на изменение Rобщ необходимо - из фактической рентабельности, пересчитанной в цены базисного периода вычесть базовую рентабельность, пересчитанную на фактический объем и ассортимент выпускаемой продукции:
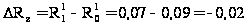 ,
В связи с влиянием изменения себестоимости единицы продукции в отчетном году, рентабельность уменьшилась на 0,02.
3. Для того, чтобы определить влияние изменения ассортимента на изменение Rобщ необходимо - из фактической рентабельности, пересчитанной на фактический объем и ассортимент выпускаемой продукции вычесть базовую рентабельность:
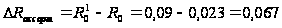 .
Под влиянием ассортимента продукции рентабельность уменьшилась на 0,067.
В процессе проведения анализа необходимо определить изменение рентабельности по сравнению с базисным периодом и влияния факторов на это изменение. Для определения влияния факторов используется следующая факторная модель рентабельности имущества.
Rимущ = У ґ Ф0 ґ Rреал,
где
коэффициент оборачиваемости имущества, реально находящегося в обороте предприятия.

доля имущества, реально находящегося в обороте предприятия, к общей их величине.

рентабельность реализации.
 .
Следовательно:
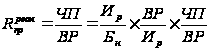 .
Рассмотрев данную факторную модель, можно сделать вывод, что изменение рентабельности имущества может произойти по следующим причинам:
1. если изменятся условия формирования капитала;
2. если изменится оборачиваемость активов предприятия,
3. если изменится рентабельность реализации.
Для того, чтобы определить величину имущества, реально находящегося в обороте предприятия, необходимо из общей величины имущества предприятия исключить следующие статьи:
1) Долгосрочная дебиторская задолженность.
2) Краткосрочная дебиторская задолженность
3) Незавершенные капитальные вложения.
Факторный анализ рентабельности имущества осуществляется методом цепных подстановок. Для того, чтобы перейти к факторному анализу, необходимо сделать ряд дополнительных расчетов, которые приводятся в аналитической таблице 3.8.
Таблица 3.8
Дополнительная информация
| Показатель | Базовый | Отчетный | Отклонение |
| Чистая прибыль (ЧП) | -1 218 | 92 | 1 310 |
| Стоимость имущества предприятия | 108 479 | 91 034 | -17 445 |
| Рентабельность имущества | 0 | 0,1 | 0,1 |
|
Стоимость имущества, реально находящегося в обороте предприятия |
78 098 | 54 421 | -23 677 |
| Объем реализованной продукции | 129 271 | 54 421 | -74 850 |
| Удельный вес имущества | 0,72 | 0,60 | -0,12 |
| Ресурсоотдача | 1,66 | 1,00 | -0,66 |
| Рентабельность продукции | 0 | 0,2 | 0,2 |
Предприятие в базовом периоде не имело прибыли, следовательно, его рентабельность была равна 0, таким образом не целесообразен факторный анализ рентабельности имущества. Ее значение в отчетном году обусловлено появлением прибыли.
Заключение
Эффективность финансово-хозяйственной деятельности предприятия любой формы собственности в условиях рыночной экономики оценивается ее результативностью. Конечным финансовым результатом деятельности любого предприятия, комплексно характеризующим эффективность его работы, является прибыль. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Одной из серьезных проблем для экономического анализа является выбор общего индекса цен, использование которого в процессе корректировки бухгалтерской отчетности должно снизить возможные инфляционные искажения отчетной информации о результатах финансово-хозяйственной деятельности организации.
В данной курсовой работе были использованы все представленные методики анализа финансовых результатов, т.к в работе был произведен анализ различных показателей прибыли и ее динамики (методика Савицкой), расчет показателей был произведен за два периода времени - базовый и отчетный (методика Подольского).
Прибыль от реализации продукции уменьшилась на 2 012 тыс. руб. (25,5%). Изменение прибыли произошло за счет увеличения выручки от реализации на 2 673 тыс. руб. (33,8%) и себестоимости на 2 485 (31,5) и снижения цены на 2 200 тыс. руб. (27,9%). Прибыль до налогообложения увеличилась на 188%. Данное изменение произошло в основном за счет снижения операционных расходов и внереализационных расходов. Чистая прибыль предприятия увеличилась на 1 310 тыс. руб. Показатели общей рентабельности, рентабельности основной деятельности, основных средств и реализации уменьшились. Наблюдается увеличение рентабельности имущества, инвестиций, текущих активов, собственного капитала.
Список использованной литературы
Баканов М.И. Анализ хозяйственной деятельности в торговле / М.И. Баканов. - М.: Экономика, 2004. - 310 с.
Брагин Л.А. Экономика торгового предприятия: Торговое дело / Л.А. Брагин. - М.: ИНФРА-М, 2004. - 314 с.
Гиляровский Л.Т. Комплексный экономический анализ хозяйственной деятельности / Л.Т. Гиляровский. - М.: ВЕЛБИ, 2006. - 360 с.
Гребнев А.И. Экономика торгового предприятия / А.И. Гребнев. - М.: ИНФРА-М, 2002. - 345 с.
Греховодова М.Н. Экономика торгового предприятия / М.Н. Греховодова. - Ростов н/Д: Феникс, 2001. - 192 с.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия / О.В. Грищенко. - Таганрог: Изд-во ТРТУ, 2000. - 112 с.
Кравченко Л.И. Анализ хозяйственной деятельности в торговле / Л.И. Кравченко. - М.: Новое знание, 2004. - 544 с.
Лебедева С.Н. Экономика торгового предприятия / С.Н. Лебедева. - М.: Юристъ, 2003. - 240 с.
Любушин Н.П. Анализ финансово-экономической деятельности предприятия: учеб. пособие / Н.П. Любушин. - М.: ЮНИТИ-ДАНА, 2003. - 471 с.
Пястолов С.М. Анализ финансово-хозяйственной деятельности предприятия / С.М. Пястолов. - М.: Мастерство, 2001. - 336 с.
Романова Л.Е. Анализ хозяйственной деятельности / Л.Е. Романова. - М.: Юрайт-Издат, 2003. - 220 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. - М.: ИНФРА-М, 2003. - 400 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. - М.: ИНФРА-М, 2003. - 256 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. - Мн.: Новое знание, 2002. - 704 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия / Г.В. Савицкая. - М.: ИНФРА-М, 2005. - 425 с.
Чернышева Ю.Г. Анализ финансово-хозяйственной деятельности / Ю.Г. Чернышева. - Ростов н/Д: Феникс, 2005. - 284 с.
Чечевицына Л.А. Анализ финансово-хозяйственной деятельности / Л.А. Чечевицына. - М.: Дашков и Ко, 2005. - 365 с.
Щиборщ К.В. Анализ хозяйственной деятельности предприятий России / К.В. Щиборщ. - М.: ДИС, 2003. - 320 с.
Журавлев В.В. Анализ хозяйственно-финансовой деятельности предприятий / В.В. Журавлев, Н.Т. Савруков. - СПб.: Политехника, 2001. - 127 с.
Валевич Р.П. Экономика торгового предприятия / Р.П. Валевич, Г.А. Давыдова. - Минск: Высшая школа, 2002. - 199 с.
Шеремет А.Д. Методика финансового анализа / А.Д. Шеремет, Р.С. Сайфулин. - М.: ИНФРА-М, 2000. - 208 с.
Крылов Э.И. Анализ финансовых результатов, рентабельности и себестоимости продукции / Э.И. Крылов, В.М. Власова, И.В. Журавкова. - М.: ФиС, 2005. - 720 с.
Маркарьян Э.А. Экономический анализ хозяйственной деятельности / Э.А. Маркарьян, С.Э. Маркарьян, Г.П. Герасименко. - М.: Феникс, 2005. - 560 с.
Анализ и диагностика финансово - хозяйственной деятельности предприятия / под ред.В.И. Титова. - М.: Дашков и К0, 2005. - 349 с.
Теория анализа хозяйственной деятельности / под ред.В. В. Осмоловского. - Мн.: Новое знание, 2004. - 384 с.
Приложения
Приложение 1
Бухгалтерский баланс на 31 Декабря 2005 г.
| АКТИВ | Код показателя | На начало отчетного года | На конец отчетного периода | |
| 1 | 2 | 3 | 4 | |
|
I. Внеоборотные активы |
|
|
|
|
| Нематериальные активы | 110 | 11 | 1037 | |
| Основные средства | 120 | 49702 | 45736 | |
| Незавершенное строительство | 130 | - | - | |
| Доходные вложения в материальные ценности | 135 | - | - | |
| Долгосрочные финансовые вложения | 140 | 10 | 10 | |
| Отложенные налоговые активы | 145 | - | - | |
| Прочие внеоборотные активы | 150 | - | 42 | |
|
|
Итого по разделу I |
190 |
49723 |
46825 |
|
II. Оборотные активы |
|
|
|
|
| Запасы | 210 | 9802 | 3296 | |
|
|
в том числе: |
|
|
|
|
|
сырье, материалы и другие аналогичные ценности | 211 | 1825 | 1313 |
|
|
животные на выращивании и откорме | 212 | - | - |
|
|
затраты в незавершенном производстве | 213 | 1044 | 967 |
|
|
готовая продукция и товары для перепродажи | 214 | 450 | 738 |
|
|
товары отгруженные | 215 | - | - |
|
|
расходы будущих периодов | 216 | 6297 | 92 |
|
|
прочие запасы и затраты | 217 | 186 | 186 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 3556 | 3420 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 13452 | 7360 | |
|
|
в том числе: |
|
|
|
|
|
покупатели и заказчики | 231 | 5133 | - |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 16929 | 29253 | |
|
|
в том числе: |
|
|
|
|
|
покупатели и заказчики | 241 | 15049 | 28493 |
| Краткосрочные финансовые вложения | 250 | 12393 | 11 | |
| Денежные средства | 260 | 2569 | 810 | |
| Прочие оборотные активы | 270 | 55 | 59 | |
|
|
Итого по разделу II |
290 |
58756 |
44209 |
|
БАЛАНС |
300 |
108479 |
91034 |
|
|
ПАССИВ |
Код строки |
На начало отчетного года |
На конец отчетного периода |
||
| 1 | 2 | 3 | 4 | ||
|
III. Капитал и резервы |
|
|
|
||
| Уставный капитал | 410 | - | 42513 | ||
| Собственные акции, выкупленные у акционеров | 411 | - | - | ||
| Добавочный капитал | 420 | 53288 | 11231 | ||
| Резервный капитал | 430 | - | - | ||
|
|
в том числе: |
|
|
|
|
|
|
резервные фонды, образованные в соответствии с законодательством | 431 | - | - | |
|
|
резервы, образованные в соответствии с учредительными документами | 432 | - | - | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | -17854 | -17748 | ||
|
|
Итого по разделу III |
490 |
35434 |
35996 |
|
|
IV. Долгосрочные обязательства |
|
|
|
||
| Займы и кредиты | 510 | - | - | ||
| Отложенные налоговые обязательства | 515 | - | - | ||
| Прочие долгосрочные обязательства | 520 | 8203 | 8216 | ||
|
|
Итого по разделу IV |
590 |
8203 |
8216 |
|
|
V. Краткосрочные обязательства |
|
|
|
||
| Займы и кредиты | 610 | 13876 | 1608 | ||
| Кредиторская задолженность | 620 | 47130 | 40250 | ||
|
|
в том числе: |
|
|
|
|
|
|
поставщики и подрядчики | 621 | 21595 | 20997 | |
|
|
задолженность перед персоналом организации | 622 | 273 | 104 | |
|
|
задолженность перед государственными внебюджетными фондами | 623 | 120 | 83 | |
|
|
задолженность по налогам и сборам | 624 | 2751 | 2422 | |
|
|
прочие кредиторы | 625 | 22391 | 16644 | |
| Задолженность участникам (учредителям) по выплате доходов | 630 | - | - | ||
| Доходы будущих периодов | 640 | - | - | ||
| Резервы предстоящих расходов | 650 | 1102 | - | ||
| Прочие краткосрочные обязательства | 660 | 2734 | 4964 | ||
|
|
Итого по разделу V |
690 |
64842 |
46822 |
|
|
|
БАЛАНС |
700 |
108479 |
91034 |
|
|
СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ |
|
|
|
||
| Арендованные основные средства | 910 | - | - | ||
|
|
в том числе по лизингу | 911 | - | - | |
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | - | - | ||
| Товары, принятые на комиссию | 930 | - | - | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | - | - | ||
| Обеспечения обязательств и платежей полученные | 950 | - | - | ||
| Обеспечения обязательств и платежей выданные | 960 | - | - | ||
| Износ жилищного фонда | 970 | - | - | ||
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | - | - | ||
| Нематериальные активы, полученные в пользование | 990 | - | - | ||
Приложение 2
Отчет о прибылях и убытках за период с 1 Января по 31 Декабря 2004 г.
| Показатель | За отчетный период |
За аналогичный период предыдущего года |
||
| наименование | код | |||
| 1 | 2 | 3 | 4 | |
|
|
Доходы и расходы по обычным видам деятельности |
|
|
|
|
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 130142 | 129271 |
|
|
Себестоимость проданных товаров, продукции, работ, услуг | 020 | -124257 | -121374 |
|
|
Валовая прибыль | 029 | 5885 | 7897 |
|
|
Коммерческие расходы | 030 | - | - |
|
|
Управленческие расходы | 040 | -4367 | -5047 |
|
|
Прибыль (убыток) от продаж | 050 | 1518 | 2850 |
|
|
Прочие доходы и расходы |
|
|
|
|
|
Проценты к получению | 060 | - | 91 |
|
|
Проценты к уплате | 070 | -148 | -832 |
|
|
Доходы от участия в других организациях | 080 | - | - |
|
|
Прочие операционные доходы | 090 | 5060 | 18630 |
|
|
Прочие операционные расходы | 100 | -5460 | -20086 |
|
|
Внереализационные доходы | 120 | 514 | 364 |
|
|
Внереализационные расходы | 130 | -809 | -1784 |
|
|
|
135 | - | - |
|
|
|
136 | - | - |
|
|
Прибыль (убыток) до налогообложения |
140 | 675 | -767 |
|
|
Отложенные налоговые активы | 141 | - | - |
|
|
Отложенные налоговые обязательства | 142 | - | -29 |
|
|
Текущий налог на прибыль | 150 | -583 | -422 |
|
|
|
180 | - | - |
|
|
Чистая прибыль (убыток) отчетного периода |
190 | 92 | -1218 |