Уравнения линейной регрессии, коэффициент регрессии
Нижняя граница: 0,761-0,254=0,507
Верхняя граница: 0,761+0,254=1,015
а1: (0,507 1,015),
следовательно,
коэффициент
регрессии а1
значим, так как
в эти границы
не попадает
0.
5. Вычислить коэффициент детерминации, проверить значимость уравнения регрессии с помощью F-критерия Фишера (α=0,05), найти среднюю относительную ошибку аппроксимации. Сделать вывод о качестве модели.
Для нахождения коэффициента детерминации найдём коэффициент парной корреляции:
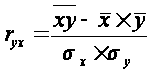
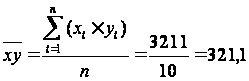
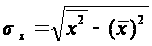
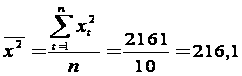
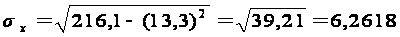
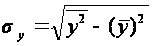
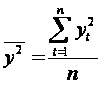
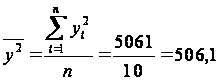
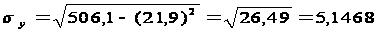
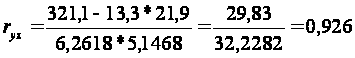
Проверяем
значимость
 по
критерию Стьюдента:
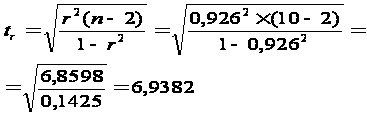
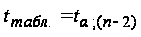
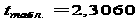
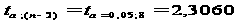
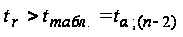 ,
следовательно,
 значим.
=0,926,
то есть связь
между переменными
y и x очень
тесная (то есть
близко к 1) и прямая
(так как больше
0).
Находим коэффициент детерминации:
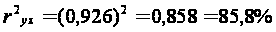 ,
то есть 85,8% - изменение
объёма выпуска
продукции
(зависимой
переменной
«y») происходит
под влиянием
объёма капиталовложений
(фактора «х»,
включённого
в модель).
Значимость уравнения регрессии по критерию Фишера:
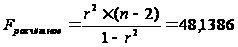
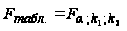
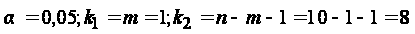
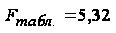
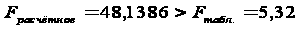 ,
следовательно,
уравнение
регрессии
значимо, модель
адекватна.
Средняя относительная ошибка аппроксимации:
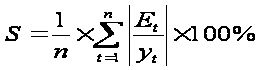
|
x |
y |
|
|
|
| 17 | 26 | 24,718 | 1,282 | 0,0493 |
| 22 | 27 | 28,523 | -1,523 | 0,0564 |
| 10 | 22 | 19,391 | 2,609 | 0,1186 |
| 7 | 19 | 17,108 | 1,892 | 0,0996 |
| 12 | 21 | 20,913 | 0,087 | 0,0041 |
| 21 | 26 | 27,762 | -1,762 | 0,0678 |
| 14 | 20 | 22,435 | -2,435 | 0,1218 |
| 7 | 15 | 17,108 | -2,108 | 0,1405 |
| 20 | 30 | 27,001 | 2,999 | 0,1000 |
| 3 | 13 | 14,064 | -1,064 | 0,0818 |
|
133 |
219 |
* |
-0,023 |
0,7332 |


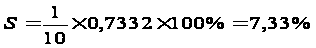
Так как
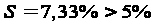 ,
значит модель
не достаточно
точная.
F-критерий
намного больше
табличного
значения, коэффициент
детерминации
 очень близок
к 1, а относительная
ошибка аппроксимации
составляет
7,33%. На основании
рассчитанных
критериев можно
сделать вывод
о хорошем качестве
модели.
6. Осуществить прогнозирование среднего значения показателя Y при уровне значимости α=0,1, если прогнозное значение фактора X составляет 80% от его максимального значения.
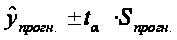
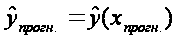
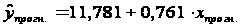
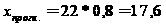 -
прогноз факторного
признака (объема
капиталовложений).
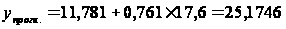 - точечный
прогноз.
(17,6; 25,2) – точка должна лежать на графике модели.
Интервальный прогноз:
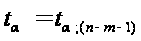

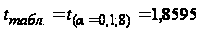
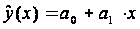
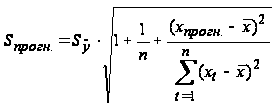
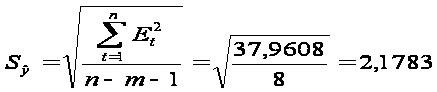
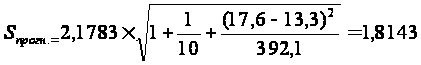
25,2 1,86
 1,81
25,23,37
Нижняя граница: 25,2-3,37=21,83
Верхняя граница: 25,2+3,37=28,57
То есть при
уровне значимости
 =0,1,
если прогнозное
значение фактора
«Х» составит
80% от его максимального
значения или
17,6, точечный
прогноз среднего
значения «Y»
по линейной
модели составит
25,2. Доверительный
интервал:
21,8328,57.
7. Представить графически фактические и модельные значения Y точки прогноза рис. 3.
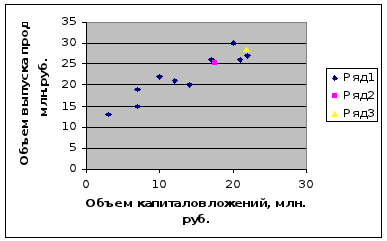
Рис. 3
8. Составить уравнения нелинейной регрессии:
Гиперболической;
Степенной;
Показательной.
Привести графики построенных уравнений регрессии.
9. Для указанных моделей найти коэффициенты детерминации, коэффициенты эластичности и средние относительные ошибки аппроксимации. Сравнить модели по этим характеристикам и сделать вывод.
Уравнение степенной модели парной регрессии:
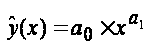
Для построения этой модели необходимо произвести линеаризацию переменных. Для этого произведём логарифмирование обеих частей уравнения:
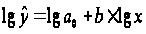
Обозначим
 ,
 ,
 .
Тогда уравнение
примет вид
 -
линейное уравнение
регрессии.
Рассчитаем его параметры (см. приложение).
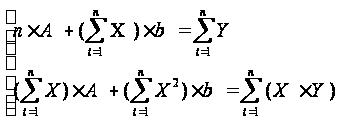
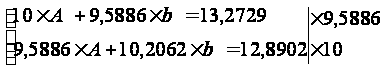
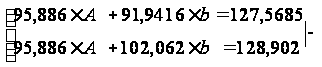
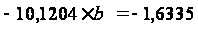
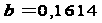
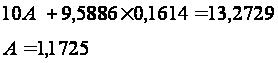
Получим уравнение степенной модели регрессии:
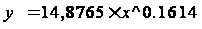
Построим график (рис. 4):
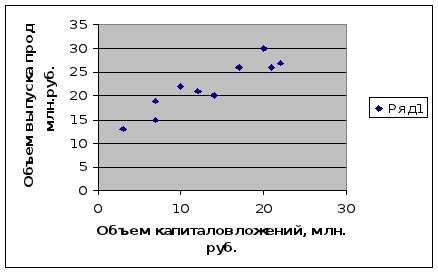
Рис. 4
Определим коэффициент корреляции:
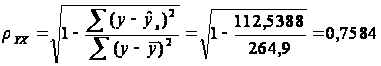
Связь между показателем y и фактором x можно считать достаточно тесной.
Коэффициент детерминации:
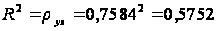
Вариация результата Y (объёма выпуска продукции) на 57,5% объясняется вариацией фактора X (объёмом капиталовложений).
Средняя относительная ошибка аппроксимации:
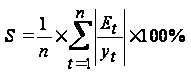
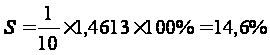
В среднем
расчётные
значения
 для степенной
модели отличаются
от фактических
значений на
14,6%.
Коэффициент эластичности для степенной модели регрессии:
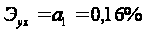 ,
значит, если
фактор X
(объём капиталовложений)
увеличить на
1%, то значение
зависимой
переменной
Y
(объём выпуска
продукции)
увеличится
в среднем на
0,16%.
Уравнение показательной модели парной регрессии:
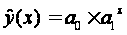
Для построения этой модели необходимо произвести линеаризацию переменных. Для этого осуществим логарифмирование обеих частей уравнения:
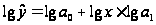
Обозначим
,
 ,
 .
Тогда уравнение
примет вид
 -
линейное уравнение
регрессии.
Рассчитаем его параметры.
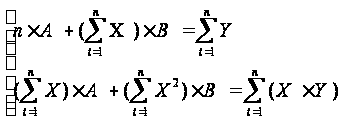
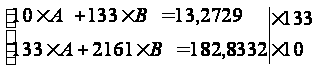
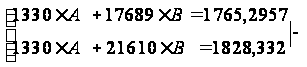
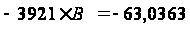
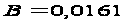
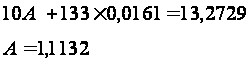
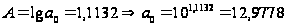
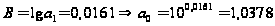
Перейдём к исходным переменным x и y.
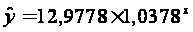
Построим график (рис. 5):
Рис. 5
Определим индекс корреляции:
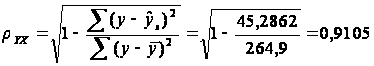
Связь между показателем y и фактором x можно считать достаточно тесной.
Коэффициент детерминации:
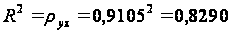
Вариация результата Y (объёма выпуска продукции) на 82,9% объясняется вариацией фактора X (объёмом капиталовложений).
Средняя относительная ошибка аппроксимации:
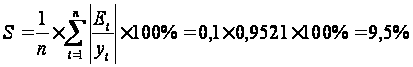
В среднем
расчётные
значения
для степенной
модели отличаются
от фактических
значений на
9,5%.
Коэффициент эластичности для показательной модели регрессии:
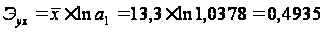 ,
значит, если
фактор X
(объём капиталовложений)
увеличить на
1%, то значение
зависимой
переменной
Y
(объём выпуска
продукции)
увеличится
в среднем на
0,49%.
Уравнение гиперболической модели парной регрессии:
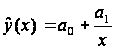
Произведём
линеаризацию
модели путём
замены
 .
В результате получим линейное уравнение:
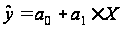
Рассчитаем его параметры.
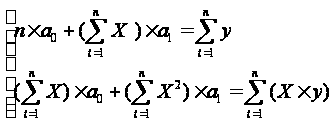
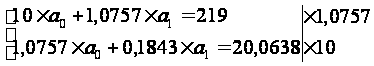
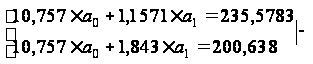
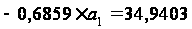
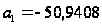
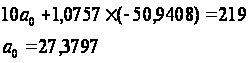
Получим следующее уравнение гиперболической модели:
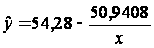
Построим график (рис. 6):
Рис. 6
Определим индекс корреляции:
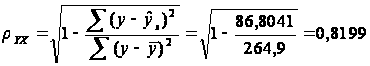
Связь между показателем y и фактором x можно достаточно тесной.
Коэффициент детерминации:
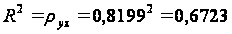
Вариация результата Y (объёма выпуска продукции) на 67,2% объясняется вариацией фактора X (объёмом капиталовложений).
Средняя относительная ошибка аппроксимации:
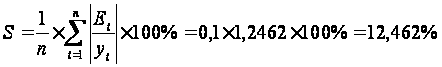
В среднем
расчётные
значения
для степенной
модели отличаются
от фактических
значений на
12,46%.
Коэффициент эластичности для гиперболической модели регрессии:
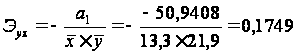 %,
значит, если
фактор X
(объём капиталовложений)
увеличить на
1%, то значение
зависимой
переменной
Y
(объём выпуска
продукции)
увеличится
в среднем на
0,18%.
Сравним модели по коэффициенту детерминации, коэффициенту эластичности и средней относительной ошибке аппроксимации:
| Модель парной регрессии | Критерий | ||
|
|
|
|
|
| Степенная | 0,575 | 14,6% | 0,16% |
| Показательная | 0,829 | 9,5% | 0,49% |
| Гиперболическая | 0,672 | 12,5% | 0,18% |


Самое хорошее
качество имеет
показательная
модель. Коэффициент
детерминации
наиболее близок
к 1 (вариация
объёма капиталовложений
на 82,9% объясняет
вариацию объёма
выпуска продукции),
наименьшая
средняя относительная
ошибка аппроксимации
S=9,5% и среднее
значение коэффициента
эластичности

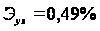 .
Размещено на