Бизнес-план промышленного предприятия
|
Период разработки |
Объем пр. - ва штук |
Полная себист ед продукции тыс руб. |
Объем *Себист млн. руб. |
Цена за единицу тыс руб. |
Выручка Объема * Цену млн. руб. |
Прибыль ( Цена - Себист ) * Объем млн. руб. |
|
1996 |
4 * 400 =1600 |
373.3 |
597.280 |
475 |
760 |
162.72 |
|
4 * 600 = 2400 |
369.6 |
887.040 |
469.5 |
1 126 .6 |
239.76 |
|
|
4 * 800 = 3200 |
366.8 |
1 173.760 |
465.8 |
1 490.6 |
316.8 |
|
|
Итого |
7200 |
369.9 |
3 377.2 |
Расчет новой себестоимости проводился по формуле С нов = С стар [ j Aст/Анов + ( 1- j ) ] где А - объем производства j - Доля условно - постоянных затрат ( 3 % )Цена за единицу = Полная себестоимость + Прибыль ( 20 % от полной себестоимости ) + Налог на прибыль ( 35 % от прибыли ) = 373.3 + 75 + 26.25 = 475 тыс рублей
7.3 Счет прибылей /убытков на 1996 год
Таблица 11
|
№ п п |
Показатели |
Прибыль млн. руб. |
Убытки млн. руб. |
Обоснование |
|
1 |
Выручка |
3377.2 |
табл. 10 |
|
|
2 |
Балансовая прибыль в том числе |
719.28 |
табл. 10 |
|
|
2 1 |
Прибыль от реализации |
719.28 |
табл. 10 |
|
|
2 2 |
Прибыль от продажи имущества |
- |
||
|
2 3 |
Прибыль от реализации товаров нар потребления |
- |
||
|
2 4 |
Прибыль от внереализ операций |
- |
||
|
3 |
Чистая прибыль |
467.53 |
Прибыль - Налог на прибыль |
|
|
4 |
Налогооблагаемая прибыль |
719.28 |
Равна балансовой прибыли |
|
|
Итого прибыли |
3377.2 |
|||
|
5 |
Себестоимость годовой продукции в том числе |
2663.2 |
табл. 10 |
|
|
5 1 |
Себестоимость переработки |
1028.2 |
табл. 8 |
|
|
5 2 |
Материальные затраты |
1548 |
табл. 8 |
|
|
6 |
Выплачено дивидендов |
- |
||
|
7 |
Налог на прибыль |
251.8 |
35 % от 4 |
|
|
Итого убытков |
2915 |
|||
|
Сальдо |
462.2 |
Прибыль - Убытки |
7.4 Баланс доходов / расходов по чистой прибыли
Таблица 12
|
№ п п |
Показатели |
Доход млн. руб. |
Расход млн. руб. |
|
1 |
Чистая прибыль |
467.53 |
|
|
2 |
Санкции / штрафы |
- |
|
|
3 |
Отчисления в резерв |
200 |
|
|
4 |
Фонд развития пр. - ва |
100 |
|
|
5 |
Фонд соц. культуры и жил стр - ва |
- |
|
|
6 |
Долевой фонд |
- |
|
|
7 |
Нераспред прибыль |
167.53 |
|
|
Итого |
467.53 |
467.53 |
График достижения безубыточности
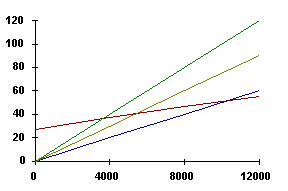
При цене 475 тыс рублей безубыточность достигается при пр. - ве 5700 штук дисков
7.5 Расчет коэффициентов финансовой оценки
Рентабельность продукции = Прибыль реализации / Полная себестоимость = 719.28 / 2663.3 = 0.27 Рентабельность изделия = Прибыль реализации / Себестоимость переработки = 719.28 / 1028 = 0.7 Рентабельность продаж = Балансовая прибыль / Выручка = 719.28 / 3377.2 =0.21 Норма прибыли = Чистая прибыль / Инвестиции = 467.53 / 2663 = 0.18
7.6 Расчет срока окупаемости
Расчет коэффициентов дисконтирования по годам по формуле Предположим банковский процент = 10 % тогда
К1 года = 1 / (1 + 0.1 ) = 0.91 К2 года = 1 / ( 1 + 0.1 ) * ( 1 + 0.1 ) = 0.826 К3года = 1 / ( 1+ 0.1 ) * ( 1+ 0.1 ) * ( 1 + 0.1 ) = 0.751Дисконтные доходы 1 год = Чистая прибыль * К1года = 467.53 * 0.91 = 425.5 млн. руб.
Дисконтные доходы 2 год = Чистая прибыль * К2года = 1 496 * 0.826 = 1 236 млн. руб.
Дисконтные доходы 3 год = Чистая прибыль * К3года = 1 944 * 0.751 =1 460 млн. руб.
Необходимо инвестиций 2 663.2 млн. руб. Доходы за 2 года =1236 + 425.5 =1661.2 млн. руб. Остаток инвестиций 2 663.2 - 1 661.2 = 1002 млн. руб. 1002 / 1460 = 0.68 3-го года Следовательно срок окупаемости проекта 2 года 7 месяцев
8. Литература
1 Бизнес - план ( методические материалы ) Москва 1995 Финансы и статистика
2 Буров Морошкин Новиков Бизнес - план методика составления Москва Ципкк
3 Российский экономический журнал №4 1994