Безналичный платежный оборот в Российской Федерации
Платежи производятся с согласия (акцепта) владельца счета, однако в отдельных случаях допускается безакцептное списание средств со счета плательщика. Такое списание используется как форма расчетов между сторонами по договору и в случаях, предусмотренных по закону. На безакцептное списание средств право предоставляется поставщику при расчетах за отпускаемую электротепловую энергию, услуги водоснабжения (за исключением жилищно-коммунальных, бюджетных организаций и населения), за почтовые, телеграфные и телефонные услуги, оказываемые предприятиями связи.
Условие о расчетах в форме безакцептного списания средств со счета может быть включено в договор и в иных случаях.
Широко используется право безакцептного списания средств со счета заемщика при заключении кредитных договоров для возврата ссуд, срок которых истек. Если безакцептное списание по закону не обязательно, то право включения в договор условия на безакцептное списание средств принадлежит плательщику. Предоставляя своему контрагенту право списывать в таком порядке средства со своего счета, плательщик осуществляет свои правомочия по распоряжению собственным счетом и хранящимися на нем средствами.
Предоставление права получателю средств на безакцептное списание со счета ставит плательщика в крайне невыгодное положение. Нечестный взыскатель имеет возможность списывать суммы со счета и при отсутствии соответствующих оснований. Кроме того, на стадии исполнения договора могут возникнуть обстоятельства, которые в обычной ситуации дают право плательщику отказаться от оплаты требования (поставки товаров, непредусмотренных договором, а так же некачественных товаров и т.д.), но приостановить списание средств по требованию на безакцептное списание невозможно.
Важнейший принцип организации безналичных расчетов - контроль всех участников за правильностью совершения расчетов, соблюдением положений о порядке их проведения.
Имеются определенные особенности в проведении контроля со стороны предприятий и банков. В частности, банки, выступая посредниками между продавцами и покупателями, налоговыми органами, населением, бюджетными и внебюджетными фондами, контролируют соблюдение установленных правил расчетов. Руководствуясь интересами клиентов, банки нередко (особенно на Западе) осуществляют комплекс услуг по управлению денежной наличностью: составление кассовых смет, инкассация чеков и счетов дебиторов, тщательный контроль за движением средств и размещение на рынке свободных ресурсов.
Все больше получает развитие финансовый менеджмент клиента как система управления его денежными потоками, позволяющая обеспечивать оптимальные финансовые решения для банков - сбалансирование ликвидности и диверсификацию вложений для клиента - финансовое обеспечение коммерческой деятельности и инвестирования высвобождающихся средств.
Безналичные расчеты должны быть бесперебойны, своевременны, надежны, безопасны, экономичны. От соблюдения этих требований, с одной стороны, напрямую зависят обеспечение нормального кругооборота товаров и денег в народном хозяйстве, рентабельность и ликвидность хозяйствующих субъектов, устойчивость функционирования межбанковских денежных рынков и рынков ценных бумаг, эффективность денежно-кредитного регулирования экономики. Расширение сферы применения безналичных расчетов, вытеснение ими расчетов наличными деньгами сокращают трансакционные издержки (расходы на осуществление меновых операций), создают условия для более точного прогнозирования налично-денежного оборота, а также определение эмиссии и изъятия наличных денег из обращения.
Центральный банк играет основополагающую роль в обеспечении бесперебойного функционирования платежной системы.
Являясь «банком банков», где открываются счета всех участников платежной системы, а так же органом надзора за банками, центральный банк является единственным учреждением, способным выполнять координирующие функции в платежной системе. Осуществляя межбанковские расчеты, банки сталкиваются с выбором: держать счета в других кредитных организациях или в учреждениях центрального банка.
Но только платежи через счета, находящиеся в центральном банке, обеспечивают окончательность платежа и устраняют финансовые риски. Типичным является участие центрального банка в развитии технической инфраструктуры и операционных стандартов.
Банк России играет активную роль в платежной системе Российской Федерации.
Через расчетные подразделения Банка России происходят следующие межбанковские расчеты:
расчеты с применением авизо;
расчеты в пределах одного учреждения Банка России;
внутрирегиональные электронные расчеты;
межрегиональные электронные расчеты;
расчеты между учреждениями Банка России, обслуживаемыми одним региональным центром информатизации (система нетто расчетов).
За организацию и эффективное функционирование этих систем ответственен Банк России. Все многообразие функций Банка России в платежной системе можно классифицировать следующим образом:
непосредственное участие в платежной системе и осуществление платежей по поручению своих клиентов;
обеспечение ликвидности платежной системы путем предоставления кредитов;
участие в урегулировании платежей путем надзора за кредитными организациями;
осуществление технического совершенствования платежной системы;
формирование нормативной базы расчетов и разработка операционных стандартов.
Банк России является общим банком-корреспондентом для всех участников расчетов: кредитных организаций, расчетных палат, клиринговых центров, головных банков, осуществляющих расчеты с филиалами по локальной сети.
Все межбанковские обязательства “окончательно” погашаются с помощью остатков средств на корреспондентском счете в Банке России. Термин «окончательный расчет» предполагает, что произведено безотзывное и окончательное урегулирование обязательств, так как Банк России не может оказаться неплатежеспособным и неликвидным.
РКЦ осуществляют непосредственное расчетное обслуживание:
кредитных организаций;
бюджетных организаций и учреждений;
счетов казначейства;
бюджетов субъектов Российской Федерации;
местных бюджетов;
государственных внебюджетных фондов;
Таким образом, роль Банка России как участника платежной системы очень велика. Для бесперебойного функционирования платежной системы, обеспечения ее ликвидности он выдает кредиты на завершение расчетов.
Банк России предоставляет:
ломбардные кредиты;
однодневные расчетные кредиты (овернайт);
внутридневные кредиты;
другие кредиты, обеспечивающие ликвидность банков.
Конечно, каждый банк должен самостоятельно обеспечивать бесперебойность платежей, для чего он должен иметь денежные средства на корреспондентском счете в подразделении Банка России. Кроме этого, банки хранят на текущих счетах в Банке России обязательные минимальные резервы, которые также используются для обеспечения необходимого уровня их ликвидности.
Однако то обстоятельство, что центральные банки большинства стран обладают полномочиями регулятивного характера и могут осуществлять рефинансирование кредитных учреждений, является чрезвычайно удобным для них при осуществлении межбанковских расчетов и существенно снижает риски в платежной системе.
Эффективно работающая платежная система, в свою очередь, играет ключевую роль в обеспечении стабильности денежно-кредитной системы - за что также ответственен центральный банк.
Являясь кредитором последней инстанции, центральный банк одновременно влияет на спрос и предложение на денежном рынке путем манипуляции процентной ставкой. Именно она в рыночной экономике является основным инструментом денежно-кредитной политики.
Изменения уровня обязательных резервов также используются для влияния на баланс между спросом и предложением на денежные ресурсы.
Отсюда видно тесное переплетение функций центрального банка по реализации принятой денежно-кредитной политики и обеспечению стабильности платежной системы.
Нередко сбои в расчетах вызываются не проблемами ликвидности, а временными финансовыми трудностями у одного из кредитных учреждений. Невыполнение обязательств конкретным кредитным учреждением может вызвать временный отказ его контрагентов от каких-либо переводов средств в его пользу, чтобы снизить свой риск. Такое положение означает частичную или полную парализацию платежной системы, которая зависит от числа контрагентов банка и объемов, проводимых им операций, то есть на лицо системный риск.
В данной ситуации велика роль надзорных органов центрального банка, которые располагают достаточным набором средств и механизмов для предупреждения, ограничения и смягчения финансовых затруднений отдельных кредитных учреждений.
Для регулирования платежной системы необходимо тесное взаимодействие тех, кто осуществляет организацию платежей, с органами надзора и инспектирования.
Для центральных банков также важным является проведение надзора за деятельностью частных расчетно-клиринговых палат, которым они выдают лицензию, и по закону обязаны осуществлять за ними контроль.
Конкретные формы надзора могут касаться учредительных документов, правил функционирования палат, анализа годового отчета, их финансового состояния и др.
Осуществляя надзор за функционированием банковской системы в целом и за участниками расчетов, Банк России может оперативно принимать меры по стабилизации финансового положения участников рынка платежных услуг, осуществлять санацию того или иного проблемного банка с целью недопущения разрыва звеньев расчетной цепи.
Поскольку в перспективе предусмотрено создание Банком России системы валовых расчетов в режиме реального времени, то это потребует новых технологических решений, а Банк России, пользуясь поддержкой государства, имеет возможность обеспечить платежную систему мощными средствами телекоммуникации, стать катализатором автоматизации расчетов.
Растет взаимосвязь национальных платежных систем с международными и это обстоятельство требует от регулирующего органа обеспечения более высокой надежности устранения угрозы сбоев в работе и доведения до требуемого международными стандартами уровня безопасности.
Таким образом, определение стратегии развития платежной системы страны является функцией Банка России, именно ему предстоит сформировать национальную систему электронных платежей.
Он также занимает приоритетное положение в формировании нормативной базы расчетов. Действующие нормативные акты разработаны самим Банком России или другими регулирующими органами при его участии.
Практически все правила, начиная с порядка открытия счетов, оформления платежных документов, совершения всех видов платежей, предусмотрены в соответствующих нормативных актах Банка России.
Система межбанковских расчетов базируется на осуществлении платежей через корреспондентские счета. В подразделениях расчетной сети Банка России открывают корреспондентские счета все участники платежной системы, т.е. все кредитные организации, клиринговые центры, расчетные палаты.
Кроме корреспондентских счетов для кредитных организаций и иных клиентов, в учреждениях Банка России открываются расчетные, бюджетные и другие счета. В соответствии с перечнем, определенным Банком России, при открытии счетов клиенты должны предоставить документы, свидетельствующие:
о наличии учредительных документов и лицензий;
о регистрации во всех государственных органах, которым по закону следует уплачивать обязательные платежи или представлять необходимую информацию.
Для того чтобы счетом могли распоряжаться только лица, имеющие на это юридическое право, необходимо представить образцы их подписей. Платежные документы должны быть оформлены в соответствии с требованиями Банка России с учетом возможности их автоматической обработки и наличия полной информации для точного совершения платежа.
Поскольку в расчетах участвует несколько банков, которые заинтересованы в задержке средств на их счетах, то для своевременного исполнения платежа Банк России устанавливает общие правила по срокам обработки документов и исполнению платежа.
Каждый участник межбанковских расчетов имеет банковский идентификационный код (БИК), что позволяет автоматически обрабатывать платежные документы и в последующем перейти к системе расчетов в режиме реального времени.
В выпущенном справочнике БИК Российской Федерации дается систематизированный перечень участников межбанковских расчетов (МБР) с указанием их реквизитов, признаков классификации и кодовых обозначений. Он содержит информацию об учреждениях Банка России, а также кредитных организациях (филиалах), корреспондентские счета (субсчета), которые открыты в подразделениях расчетной сети Банка России, а также все операционные стандарты, коды.
1.2. Организация и структура платежной системы
Платежные системы можно классифицировать по следующим критериям.
По иерархии, или степени подчинения различают централизованные системы, где каждая группа участников нижнего уровня устанавливает взаимоотношения с одним участником более высокого ранга, а последние подчиняются единому центру, и децентрализованные, где связи между участниками могут устанавливаться независимо от всех остальных. Классический пример децентрализации сеть прямых корреспондентских отношений между банками без участия центрального банка и клиринговых палат.
По условиям приема участников существуют системы с разными требованиями и одинаковым доступом всех участников. Так, в расчетно-кассовых центрах Банка России всем банкам открываются корреспондентские счета на равных условиях. В некоторых системах принимаются только крупные, хорошо зарекомендовавшие себя банки, в этих банках открывают корреспондентские счета более мелкие банки. Таким примером являются не государственные клиринговые палаты.
По способу резервирования средств в одних случаях платежные операции производятся только после предварительного депонирования средств участниками на отдельных счетах, а в других этого не требуется, то есть расчеты начинаются с нуля. В основном все системы межбанковских расчетов работают при условии наличия определенных кредитовых остатков на корреспондентских счетах.
По способам осуществления окончательного расчета системы расчетов на валовой основе (брутто) – расчеты по межбанковским платежам осуществляется индивидуально по зачислению и снятию средств со счета.
Системы расчетов на чистой основе (нетто) позволяет произвести взаимозачеты (клиринг) между участниками. Клиринг включает в себя операции по взаимозачету поручений и выведение чистого сальдо. Применение взаимозачета обязательств сокращает потребность в средствах и упрощает процесс обмена платежами. Такие взаимозачеты могут производиться между двумя или несколькими участниками системы.
Степень риска неплатежей при отсутствии расчетов на валовой основе ниже, чем при клиринге, так как при исчерпании кредитового остатка операции могут быть прекращены. Поэтому системы, в которых используются валовые расчеты, являются более приемлемые для перевода крупностоимостных платежей.
По размерам сумм и срочности платежей различают суммы, где все платежи производятся на равных условиях независимо от суммы и срока. Такой порядок сложился в российских платежных системах. Однако опыт многих стран показывает, что существует специальные системы перевода крупных и срочных платежей по межбанковским сделкам. Такие системы работают с использованием развитой национальной сети телекоммуникаций, они особо защищены и, как правило, управляются центральными банками. Эти системы могут работать без предоставления кредитов в течение рабочего дня или же с предоставлением дневных кредитов.
Мелкие платежи осуществляются с помощью других систем, в рассчитанных на проведение большого количества низкостоимостных платежей.
По возможности предоставления кредита одни системы межбанковских расчетов предусматривают прекращение расчетных операций при недостаточности средств на счетах участников. В других системах возможно предоставление кредита на разные, но все-таки короткие сроки, что позволяет обеспечить бесперебойное функционирование системы.
В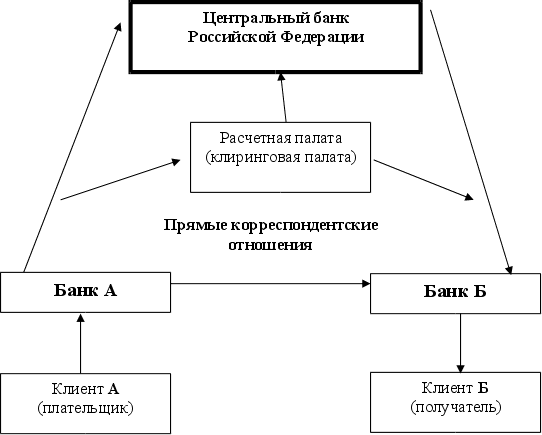 настоящее время
в Российской
Федерации не
существует
единой налаженной
сети межбанковских
расчетов, а
действуют
параллельно
несколько
различных
систем проведения
платежей:
Взаимодействие участников расчетов
прямые корреспондентские отношения между кредитными организациями;
расчеты осуществляемые филиалами кредитных организаций;
расчеты через подразделения расчетной сети Банка России
а) расчеты с применением авизо
б) внутрирегиональный зачет (клиринг) между кредитными организациями, обслуживаемыми одним региональным центром информатизации;
в) внутрирегиональные и межрегиональные электронные платежи;
Расчеты через независимые (негосударственные) клиринговые палаты;
Межрегиональные расчеты по государственным ценным бумагам.
Несмотря на различие банковских расчетов, все участники тесно взаимосвязаны с Центральным банком Российской Федерации.
Существование нескольких систем межбанковских расчетов свидетельствует о том, что каждая из них несовершенна, обладает определенными недостатками. Это затрудняет контроль за движением денежных потоков.
В то же время наличие альтернативных вариантов дает возможность выбора. Но какова бы ни была система, её цель неизменна – возможность перевести средства со счета в одном банке на счет в другом банке быстро, без потерь и недорого.
Несмотря на различия, любая платежная система предполагает три этапа осуществления платежа:
начало платежа, то есть поручение плательщика обслуживающему банку о переводе средств;
передача и обмен бухгалтерскими документами и информацией;
собственно расчет (то есть перевод средств) от банка – плательщика банку получателю.
1.3. Общие основы организации безналичных расчетов.
Банк может выполнять банковские операции, лишь сформировав уставной капитал и создав материальную базу. Но собственных средств недостаточно банку для необходимого уровня прибыли от своей деятельности. Банк должен организовать работу по привлечению дополнительных средств.
Безналичные расчеты требуют хранения безналичных денежных средств на счетах в банках и являются основной системой расчетов юридических лиц. Банк получает дополнительные средства для проведения своих активных операций, и извлечение прибыли, так как всегда имеется на его счетах какой-либо остаток средств. И получает комиссионное и дополнительное вознаграждение за предоставленные услуги при выполнении этих операций.
Жизнеспособность рыночной экономики определяется состоянием системы безналичных расчетов.
Расчеты, которые осуществляются посредством перечисления по счетам в кредитных учреждениях (со счета плательщика на счет получателя) и путем зачета взаимных требований, называются безналичными расчетами.
Безналичные расчеты должны осуществляться таким образом, чтобы платежи совершались в максимально короткие сроки. В процессе совершения безналичных расчетов возникают отношения. Которые позволяют контролировать стороны при заключении каких-либо договоров, предупреждать платежи, а банку – проверять правила расчетов в интересах участников и законности расчетных операций.
Расчетно-денежная документация и банковские счета предприятий или клиентов составляют основу системы безналичных расчетов. Расчетные счета, открываемые клиентами в банке, являются основным счетом предприятия. Так же средства, которые находятся в личной собственности граждан, могут совершать безналичный оборот. Безналичные перечисления делаются со счетов организаций и предприятий, которые выплачивают денежные доходы гражданам, на счетах в банках, где хранятся сбережения или в оплату расходов. Оплата расходов населения безналичным путем может производиться и со счетов по вкладам в банках. При этом замена денежных знаков безналичными перечислениями улучшает денежный оборот, поскольку сокращается количество наличных денег в обращении. Но наибольшей эффективности достигается, когда доходы населения, принявшие безналичную форму, используются без применения наличных денег, то есть путем перечисления по счетам.
Гражданский кодекс Российской Федерации является основным документом, регламентирующим безналичные расчеты в России.
В процессе осуществления безналичных расчетов важное значение имеют способы их организации, к которым относится следующее:
банк может осуществлять списание средств со счетов клиента только по распоряжению владельца счета;
клиент может самостоятельно выбрать формы расчетов и закрепить их в договорах между плательщиком и получателем;
расчеты могут производиться через РКЦ ЦБ РФ, либо через клиринговые центры, или через корреспондентские счета банков, открываемые друг у друга на основе межбанковских соглашений;
взаимные претензии по расчетам между плательщиком и получателем средств разрешаются сторонами в установленном порядке без участия банка;
очередность платежей со счета определяется клиентом по своему усмотрению, если иное не предусмотрено законодательством;
предусмотрена ответственность банков (РКЦ) за допущенные нарушения при выполнении расчетных операций.
1.4. Принципы безналичных расчетов
Безналичный платежный оборот в стране организуется на основе определенных принципов.
Принципы организации расчетов – основополагающие начала их проведения. Соблюдение принципов в совокупности позволяет обеспечить соответствие расчетов предъявляемым требованиям: своевременности, надежности, эффективности.
Первый принцип – правовой режим осуществления расчетов и платежей – обусловлен ролью платежной системы как основного элемента любого современного общества. Все гражданские правоотношения подразделяются на вещные и обязательственные. Рыночный оборот по существу представляет собой совокупность различных обязательственных отношений, связанных с исполнением определенных обязанностей конкретным должником в пользу кредитора. Выполнение обязательств предприятиями, частными лицами, государством обеспечивается благодаря платежной системе. В литературе высказана позиция, что безналичные расчеты – это не движение денежных средств, а движение денежных обязательств. При этом объем требований клиента к банку отражается на его расчетном (текущем) счете. На корреспондентских счетах банков отражаются уже суммы требований к банкам – корреспондентам, основным из которых является Банк России. Сложность и важность расчетных взаимоотношений предопределяет необходимость установления единообразия посредством регулирования. Базой последнего служит комплекс законов и подзаконных актов (указов Президента, постановлений правительства), а также нормативных актов тех государственных органов, которым поручено выполнять функцию регулирования расчетов. Развитие международных расчетов в связи с либерализацией внешнеэкономической деятельности обусловливает необходимость использования соответствующих конвенций и нормативных актов.
В связи с этим следует отметить, что в начале ХХ века немецкий экономист Г. Кнапп рассматривал деньги только как платежное средство (других функций он не признавал), причем как продукт государственной власти и права. “Сущность денег, - отмечал он, - заключается не в материале знаков, а в правовых нормах, регулирующих их употребление”.
К главным законодательным источникам регулирования расчетов относятся: Гражданский кодекс РФ; Гражданский процессуальный кодекс РСФСР; Арбитражный процессуальный кодекс РФ.
Главный регулирующий орган платежной системы – Центральный банк Российской Федерации (Банк России). Согласно вышеуказанному закону о нем среди трех его основных задач, изложенных в начале закона, значится обеспечение эффективного и бесперебойного функционирования системы расчетов. На Банк России возложены:
установление правил, сроков и стандартов осуществления расчетов и применяемых при этом документов;
координация, регулирование и лицензирование организации расчетных, в том числе клиринговых, систем.
Организация расчетов в той или иной стране во многом обусловлена и сложившимися традициями, деловыми обыкновениями и банковскими обычаями в использовании различных элементов платежной системы на основе постоянного и единообразного их применения. Так, в США, Канаде, Великобритании, Франции предпочтение отдается дебетовым переводам, в Германии, Нидерландах, Швеции, Бельгии, Японии – кредитовым переводам. В России до революции было широко развито вексельное обращение. В связи с массовостью расчетных операций условия многих из них унифицируются. Банком России установлены единые требования к оформлению расчетных документов и утверждены стандарты этих документов.
К середине 90-х гг. сложившаяся нормативная база, регулирующая платежно-расчетные отношения, имела недостатки. По мнению правоведов, основные из них:
существенное отставание нормотворчества от динамики развития денежного рынка;
недостаточно активное обновление правовых норм (в том числе в связи с применением новых банковских и информационных технологий) и замедленное введение современных категорий.
Последствия нормативно-правового вакуума следующие:
либо увеличение объема договорной документации, её крайняя усложненность, включение положений, которые должны устанавливаться законом, вплоть до понятийного аппарата;
либо (что происходит в подавляющем большинстве случаев) отсутствие необходимых договорных условий и соответственно неизбежное ущемление интересов экономически более слабой стороны.
Таким образом, неопределенность правовых условий порождает правовой риск.
Второй принцип – осуществление расчетов по банковским счетам. Наличие последних как у получателя, так и плательщика – необходимая предпосылка расчетов. Для расчетного обслуживания между банком и клиентом заключается договор банковского счета – самостоятельный двусторонний, (участники имеют как права, так и обязанности) гражданско-правовой договор. Юридическое оформление и функционирование счетов предприятий в банке предопределяется действующим порядком создания предприятий, их правовым статусом.
Согласно Федеральному закону “О банках и банковской деятельности” в договоре должны быть указаны процентные ставки по кредитам и вкладам (депозитам), стоимость банковских услуг и сроки их выполнения, в том числе сроки обработки платежных документов, имущественная ответственность сторон за нарушение договора, включая ответственность за нарушение обязательств по срокам осуществления платежей, а также порядок его расторжения и другие существенные условия договора. Клиенты вправе открывать необходимое им количество расчетных, депозитных и иных счетов в любой валюте в банках с их согласия, если иное не установлено федеральным законом.
Банки и другие кредитные учреждения для проведения расчетов между собой открывают корреспондентские счета – друг у друга (заключается договор корреспондентского счета) и в обязательном порядке – в учреждениях Банка России (договор на расчетное обслуживание банка).
Третий принцип – поддержание ликвидности на уровне, обеспечивающем бесперебойное осуществление платежей. Соблюдение этого принципа – залог четкого безусловного выполнения обязательств. Все плательщики (предприятия, банки и т.п.) должны планировать поступления, списания средств со счетов, предусмотрительно изыскивать недостающие ресурсы (путем получения кредита или продажи активов) с целью своевременного выполнения долговых обязательств.
Четвертый принцип – наличие акцепта (согласия) плательщика на платеж. Данный принцип реализуется путем применения:
либо соответствующего платежного инструмента (чека, простого векселя, платежного поручения), свидетельствующего о распоряжении владельца на списание средств;
либо специального акцепта документов, выписанных получателями средств (платежных требований-поручений, платежных требований, переводных векселей).
Вместе с тем законодательством предусмотрены случаи бесспорного (без согласия плательщиков) списания средств: недоимок по налогам и другим обязательным платежам – на основании исполнительных листов, выданных судами, некоторых штрафов по распоряжениям взыскателей и др., а также безакцептного списания за тепловую и электрическую энергию, коммунальные и другие услуги.
Пятый принцип – срочность платежа – вытекает из самой сути рыночной экономики, неотъемлемым условием которой является своевременное и полное выполнение платежных обязательств. Значение этого принципа заключается в том, что непрерывно расходуемые средства на производство товаров, оказание услуг должны возмещаться за счет платежей покупателей в сроки, предусмотренные заключенными договорами. Сбои в соблюдении сроков платежей ведут к нарушению кругооборота средств и в конечном счете к платежному кризису.
Обязательными реквизитами представляемых в банк платежных поручений служат срок и очередность платежа. Принцип срочности относится не только ко времени (периоду) оплаты счетов за товары и услуги, но и к составной части этого периода – времени выполнения банками услуг по проведению расчетных операций. В новой форме бухгалтерского баланса предприятия, введенной с отчета за первое полугодие 1996 г., дебиторская задолженность в активах и кредиты банков, займы в пассивах показываются с подразделением на долгосрочные (свыше одного года) и краткосрочные (до одного года).
В современных условиях платежного кризиса этот принцип фактически не выдерживается. Проблема соблюдения рассматриваемого принципа может быть решена путем преодоления платежного кризиса и развития всех остальных принципов, особенно излагаемых далее.
Шестой принцип – контроль всех участников за правильностью совершения расчетов, соблюдением установленных положений о порядке их проведения – подразделяется на предварительный, текущий и последующий. Так, акционерные общества открытого типа, банки и другие кредитные организации, страховые организации, биржи, инвестиционные и иные фонды, создающиеся за счет частных, общественных и государственных средств (взносов), обязаны публиковать годовую бухгалтерскую отчетность не позднее 1 июня года, следующего за отчетным.
Имеются определенные особенности в проведении контроля со стороны предприятий и банков. В частности, банки, выступая посредниками между продавцами и покупателями, налоговыми органами, населением, бюджетом, внебюджетными органами, контролируют соблюдение ими установленных правил расчетов. Руководствуясь интересами обслуживаемых клиентов, особенно необходимостью поддержания устойчивой кредитоспособности фирм, банки нередко, особенно на Западе, принимают на себя весь контроль за проведением расчетов. В частности, они осуществляют комплекс услуг по управлению денежной наличностью: составление кассовых смет, инкассацию чеков и счетов дебиторов, тщательный контроль за движением средств и размещение на рынке свободных ресурсов.
В международной практике именно обслуживание счетов клиентов и комиссии за дополнительные услуги приносят банку львиную долю доходов. Многие российские банки переходят к подобной системе работы, налаживая близкие отношения с клиентами. Все больше получает развитие финансовый менеджмент клиента как система управления денежными потоками клиентов, позволяющая обеспечивать оптимальные финансовые решения как для банков – сбалансирование ликвидности и диверсификацию вложений, так и для клиента – финансовое обеспечение коммерческой деятельности и инвестирование высвобождающихся средств.
Специфический характер носит контроль банков за проведением расчетов между ними самими.
Однако, как показывает практика, контроль участников рыночных отношений за выполнением договорных обязательств в силу неразвитости финансового менеджмента на предприятиях должным образом не налажен. Не отрегулирован механизм и правового контроля со стороны государства за соблюдением правил игры предприятиями различной формы собственности. Эти причины, в свою очередь, стали одними из главных в образовании платежного кризиса. Отсюда ослаблено применение всех остальных принципов расчетов.
С принципом взаимного контроля участников расчетов тесно связан седьмой принцип – их имущественной ответственности за несоблюдение договорных условий. Суть этого принципа заключается в том, что нарушения договорных обязательств в части расчетов влекут применение гражданско-правовой ответственности в форме возмещения убытков, уплаты неустойки (штрафа, пени), а также иных мер ответственности. Надлежащий контроль позволяет предотвратить неисполнение обязательств как своих, так и контрагентов, а если они не выполнены последними, - практически полностью возместить причиненные убытки и тем самым ослабить негативные последствия. Возможности для этого значительно расширились благодаря совершенствованию законодательства, значительно дополнившего прежние (до перехода к рынку) меры воздействия за невыполнение денежных обязательств.
В связи с внедрением рыночных основ в экономику России, пожалуй, не в одной сфере экономических отношений, за исключением налоговой, не было принято столько законов и подзаконных актов, как в области расчетных взаимоотношений. Основное место среди них занимают акты по усилению имущественной ответственности за нарушение обязательств при осуществлении расчетов.
Дальнейшее развитие получило правовое регулирование процесса изыскания недоимок по налогам: отнесение к числу первоочередных платежей; установление пени за просрочку платежа 0,7% суммы за каждый день просрочки; принятия порядка бессрочного взыскания недоимки по платежам в бюджет в виде обращения на суммы, причитающиеся от его дебиторов, а также имущество недоимщиков и др.
Взаимные претензии между плательщиком и получателем средств рассматривается обеими сторонами без участий банковских учреждений. Спорный вопрос решается в суде третейском суде и арбитраже. Претензии к банку связанные с выполнением расчетно-кассовых операций, направляется клиентами в письменной форме в обслуживающий их банк. Последний ведет переписку по этим претензиям с другими банками, и, при необходимости с участием РКЦ.
В городе Нижневартовске за 2002 год, анализируя таблицу 1 (приложение 14) «Сведения о динамике кассовых оборотов учреждений Банка России и кредитных организаций», можно заметить, что возрос наличный денежный оборот на 35%.
Приход увеличился на 42 %,особенно большой рост произошел по статье «поступление от реализации недвижимости», он составил 1300%.
Расход за 2002 год возрос на 18%, значительное увеличение расходов произошло по статье «выдачи на выплату дохода, погашение и покупку по государственным и другим ценным бумагам», в 5,2 раза
Из Таблицы 2 (Приложение 15) «Информация о состоянии платежной системы Нижневартовска» видно, что всего участников 15, в том числе имеют корреспондентский счет в РКЦ-5.
Из Таблицы 3(Приложение 16)» Всего проведено платежей в Нижневартовском регионе за 2002 год», видим, что в данной кредитной организацией через расчетную сеть Банка Росии осуществляется только 9,32%, через частные платежные системы осуществляется 38,45% всех платежей, наибольший удельный вес составляют платежи внутри одного подразделения кредитной организации-46,3%.
Из таблицы 4 (приложение 17) »Сведения о клиентской сети кредитных организаций(филиалов) г. Нижневартовска на 01.01.2003 года», видим, что всего открыто счетов клиентам 1867295,из них 1854713- счета, открытые клиентам -физическим лицам.
Глядя на диаграмму «Структура клиентской сети ( по количеству счетов, открытых физическим лицам) на 1 января 2003 года» , можно сказать, что по количеству открытых счетов лидирует Сбербанк 86,7%, затем НГАБ «Ермак-6,1%,затем Нижневартовский филиал ЗСКБ-5,8%.
Исходя из таблицы 8 (приложение 18)