Обоснование возможности использования зарубежных методов планирования на белорусских предприятиях (на примере ЗАО "Атлант")
В своей деятельности органы управления руководствуются действующим законодательством Республики Беларусь, уставом ЗАО «Атлант», коллективным договором ЗАО «Атлант», нормами и правилами предприятия, правилами внутреннего трудового распорядка; стандартами, действующими внутренними нормативно-техническими документами, руководящими, организационно-распорядительными документами ЗАО «Атлант».
Структура системы управления представлена в виде целевых подсистем: управление выполнением плана производства и поставок продукции, управление качеством продукции и ресурсами, управление развитием производства и капитальным строительством, управление ресурсами, управление охраной окружающей среды, управление социальным развитием трудового коллектива.
Функциональные подсистемы включают управление технической подготовкой производства; оперативное управление основным производством, управление сбытом продукции, управление трудом и заработной платой, управление материально-техническим снабжением, управление кадрами, управление финансами, учет и отчетность, управление техническим контролем, управление надежностью и гарантийным обслуживанием.
Линейные подсистемы: управление прессово-сварочным цехом, управление цехом пластмасс, управление механосборочным цехом, управление цехом гарантийного ремонта и запасных частей, управление инструментальным цехом, управление ремонтно-механическим цехом, управление энергосиловым цехом, управление транспортным цехом, управление ремонтно-строительным цехом, управление опытно-экспериментальным цехом, управление цехом специального технологического оборудования.
Обеспечивающие подсистемы: информационное обеспечение системы управления (СУ), управление стандартизацией СУ, техническое обеспечение СУ, нормативное обеспечение СУ, правовое обеспечение СУ, механизация и автоматизация инженерно-управленческих процессов, делопроизводство, метрологическое обеспечение СУ, управление охраной труда.
В основу построения организационной структуры управления ЗАО «Атлант» были положены следующие принципы: обеспечения оптимальной управляемости производственной системы, минимальное количество ступеней и звеньев управления, повышение степени централизации линейного и функционального управления, научно-обоснованного разделения и кооперации труда в аппарате управления предприятием, обуславливающие устойчивые связи между линейными руководителями и функциональными специалистами как внутри подразделений, так и между ними.
Организационная структура управления предприятием постоянно меняется с целью поиска наиболее эффективного взаимодействия служб и подразделений завода. Для этого специально был создан отдел организации управления предприятием, подчинённый непосредственно директору. В основном изменения в структуре касаются службы маркетинга, организации обеспечения информацией подразделений предприятия, упорядочения социальной сферы, управления службами сбыта и сервиса, совершенствования технического развития, а также перегруппировкой непосредственно производственных подразделений (из планово-диспетчерского отдела выделен отдел внешней кооперации и технического сопровождения, а из механосборочного цеха – цех подсборки и теплоизоляции).
В Приложении А приведена организационная структура МЗХ ЗАО «Атлант». Как видно, генеральному директору подчиняются главный инженер и семь заместителей директора по функциям. Также в непосредственном подчинении генерального директора находится ряд подразделений, осуществляющих специфические функции: юридический отдел, отдел информационных технологий, служба безопасности и охраны и др.
Система оперативного управления представлена восемью службами:
техническая служба, в функции которой входит модернизация и анализ надежности работы оборудования, организация технадзора, обеспечение предприятия всеми видами энергоресурсов, разработка и внедрение ноу-хау в технологии, внедрение оснастки, разработка и создание новых материалов, разработка конструкции и дизайна холодильников и т. д.;
экономическая служба, которая определяет порядок ценообразования на продукцию, контролирует и согласовывает цены на ТМЦ, разрабатывает прогнозы социально-экономического развития на год, штатное расписание предприятия, начисляет работникам заработную плату и премии, разрабатывает график работы предприятия, занимается вопросами, связанными с обязательствами Общества, учетом имущества, хозяйственных операций, ТМЦ и денежных средств и др.;
производственная служба, в ведении которой сосредоточены все вопросы основного производства: управление цехами основного производства МЗХ и производства ЗБТ, координация их работы, разработка годовых, квартальных и месячных планов производства продукции и т. д.;
служба управления качеством осуществляет организацию и контроль за выполнением мероприятий по качеству, контроль надежности техпроцессов, анализ дефектов и отклонений, рационализацию, обеспечение послепродажного и сервисного обслуживания;
служба маркетинга и сбыта курирует вопросы о заключении договоров на поставку продукции, осуществляет анализ данных об отказах от продукции, количестве поставляемой продукции по номенклатуре, разрабатывает прогнозы развития спроса на продукцию на внутреннем и внешнем рынках, проводит маркетинговые исследования и др.;
служба снабжения и перевозок, которая занимается определением потребности в материально-технических ресурсах, подготавливает и заключает договора на поставку ресурсов, осуществляет распределение материально-технических ресурсов между подразделениями предприятия, следит за их рациональным использованием, выполняет все транспортные услуги предприятия;
служба капитального строительства занимается планированием капитальных работ, обеспечением источников их финансирования и контролем работ, проводимых ремонтно-строительным цехом;
служба персонала и социального развития осуществляет подбор, расстановку и воспитание кадров, разрабатывает планы подготовки и повышения квалификации рабочих, специалистов, служащих, руководителей, занимается социальными сторонами жизни предприятия: обеспечением жильем в общежитии и предоставлением услуг детских дошкольных учреждений и др.
Производственная структура МЗХ представлена производственно-диспетчерским отделом и четырьмя цехами основного производства:
цех обработки металлов (№ 01) занимается производством металлических корпусных деталей холодильников;
цех пластмасс (№ 02) выпускает детали из полимерных материалов для основного производства;
цех подсборки и теплоизоляции (№ 03) осуществляет сборку шкафа холодильника и заливает теплоизоляцию;
механосборочный цех (№ 04) занимается окончательной сборкой: оснащением холодильник механикой, электрикой, автоматикой.
Можно сделать вывод, что организационная структура была преобразована и усовершенствована таким образом, чтобы максимально упростить и упорядочить систему производства, подчиненность персонала, передачу информации внутри завода, а также были устранены ненужные отделы, что высвободило определенный процент «свободных» денежных средств, которые можно направить на развитие предприятия.
2.3 Анализ производственно-хозяйственной деятельности МЗХ ЗАО «Атлант»
2.3.1 Анализ объема производства продукции
Основной продукцией, выпускаемой МЗХ ЗАО «Атлант», являются холодильники и морозильники. Ежегодно на протяжении пяти лет с конвейера МЗХ ЗАО «Атлант» сходит более одного миллиона холодильников и морозильников.
На МЗХ в настоящее время выпускаются бытовые холодильники и морозильники, разные по объему (от 30 до 400 л), функциональным возможностям (однокамерные и двухкамерные, с верхним и нижним расположением морозильной камеры, с одним и двумя компрессорами, с электронным блоком управления и индикации). Также с точки зрения потребительских свойств холодильники и морозильники можно подразделить на следующие классы: премиум, комфорт и эконом, что позволяет представлять продукцию на рынке во всех ценовых нишах.
Особенностями вновь разработанных и запущенных в серию моделей холодильников являются применение двух компрессоров, использование системы озонобезопасной заливки двери и шкафа, новый наружный и внутренний дизайн, изготовление деталей из металлопласта и прозрачного полистирола. При разработке новых моделей бытовых холодильников и морозильников «Атлант» совершенствуются конструкции изделий, улучшается их энергоэффективность.
Создание холодильников, которые соответствуют бытовой технике самого высокого уровня, стало возможным благодаря организованному на ЗАО «Атлант» производству высокоэффективных компрессоров. Их использование позволяет заметно снизить расход электроэнергии холодильниками и морозильниками, поэтому, значительная часть компрессоров ЗАО «Атлант» идет на экспорт. В последнее время на предприятии разработаны модели компрессоров для холодильников на широко используемом во всем мире хладагенте изобутан.
На ЗАО «Атлант» также изготавливают оборудование для переработки пластмасс (термопластавтоматы, сушильные агрегаты, загрузочные и дозирующие устройства), конвейерное оборудование (цепные и роликовые конвейеры, подъемники для транспортно-складских и сборочных систем), а также оборудование для предприятий по производству изделий из фарфора.
На МЗХ в настоящее время выпускается основная продукция 17 типов с разным объемом камер, ниже приведены восемь типов холодильников и морозильников:
Однокамерные холодильники с низкотемпературным отделением (НТО) вертикального типа, предназначенные для кратковременного хранения и замораживания охлажденных продуктов в домашних условиях. Модели: МХ-365, МХ-367. C улучшенной теплоизоляцией и запененными испарителями – модели: МХ-2822, МХ-2823.
Однокамерные морозильники вертикального типа, предназначенные для замораживания и длительного хранения замороженных продуктов в домашних условиях. Модели: ММ-183,ММ-184 (ММ-164).
Двухкамерные холодильники с нижним расположением морозильной камеры (МК) вертикального типа, объединяющие эксплуатационные характеристики как первого, так и второго типа аппаратов. Модели 800 серии: МХМ-1800, МХМ-1801, МХМ-1802, МХМ-1803, МХМ-1804, МХМ-1805,МХМ-1807, МХМ-1809, МХМ-1816, МХМ-1817, МХМ-1818, МХМ-1833, МХМ-1834. Модели 700 серии: МХМ-1700, МХМ-1701, МХМ-1702, МХМ-1703, МХМ-1704, МХМ-1705,МХМ-1707, МХМ-1709, МХМ-1716, МХМ-1717, МХМ-1718, МХМ-1733, МХМ-1734. Модели 600 серии: МХМ-1600, МХМ-1602, МХМ-1603, МХМ- 1607, МХМ-1609, МХМ-1616.
Двухкамерные холодильники с верхним расположением морозильной камеры вертикального типа, объединяющие эксплуатационные характеристики, как первого, так и второго типов аппаратов. Модели: МХМ-268, МХМ-2706, МХМ-2712. C улучшенной теплоизоляцией и запененными испарителями – модели: МХМ-2808, МХМ-2835, МХМ-2826, МХМ-2819.
Однокамерные холодильники без низкотемпературного отделения (НТО) вертикального типа, предназначенные для кратковременного хранения охлажденных продуктов в домашних условиях. Модели: МХ-5811,МХ-5810.
Торговые холодильники вертикального типа, предназначенные для кратковременного хранения и охлаждения продуктов в торговой сети. Модели: ШВУ-0,4, ШВ-0,4, ШВ-0,44, ШК-0,32, ШК-0,33, ШВ-0,24, ШВ-0,29.
Термоэлектрический холодильник МХТЭ-30, предназначенный для кратковременного хранения и охлаждения продуктов в гостиницах и т.д.
Двухкамерные холодильники с нижним расположением морозильной камеры (МК) вертикального типа нового наружного дизайна («волна»). Модели: МХМ-1841, МХМ-1741, МХМ-1847, МХМ-1747, МХМ-1842, МХМ-1742, МХМ-1844, МХМ-1744, МХМ-1848, МХМ-1748, МХМ-1846, МХМ-1745, МХМ-1843, МХМ-1743 [8].
В последнее время МЗХ стал известен как производитель промышленного оборудования. Завод имеет успешный опыт в создании автоматизированных и механизированных транспортно-складских, сборочных систем, которые можно использовать для любого производства. В короткие сроки согласно требованиям заказчика на предприятии изготавливаются воздуховоды и комплектующие для систем вентиляции высокого качества.
Использование прогрессивных технологий в проектировании и изготовлении специального технологического оборудования также позволяет МЗХ успешно выполнять заказы других предприятий. Инструментальное производство завода предлагает проектирование на современном технологическом уровне литьевых форм, вакуумформ, штампов, приспособлений; изготовление и внедрение технологической оснастки; обучение специалистов по обслуживанию оснастки.
На протяжении всей деятельности предприятия ежегодно обновляется номенклатура производимой продукции. За 2009 г. произведено более одного млн. шт. холодильников и морозильников. За 2010 г. планируется увеличить выпуск холодильников на 50 тыс. шт. ЗАО «Атлант» постоянно наращивает темпы роста объемов производства. В таблице 2.1 отражены объемы производства холодильников и морозильников за 2007-2010 гг.
Таблица 2.1 – Объем производства холодильников и морозильников
| 2007 | 2008 | 2009 |
2010 прогноз |
Темп роста 2008 к 2007, % | Темп роста 2009 к 2008, % | Темп роста 2010 к 2009, % | |
| Произведено всего, шт. | 1 050 240 |
1 079 647 |
1 093 002 |
1 148 953 |
102,8 |
101,2 |
105,1 |
Как видно из таблицы происходит ежегодный рост выпуска продукции. В 2008 г. по сравнению с 2007 г. рост составил 2,8 % или около 29,5 тыс. шт. холодильников и морозильников. В 2010 г. по сравнению с 2007 г. рост объема производства планируется на уровне 9 %. При этом увеличение объема производства продукции происходит в основном за счет производительности труда, а не за счет численности работников.
Рост объемов производства получен также за счет увеличения выпуска и удельного веса, вновь освоенных моделей холодильников и морозильников, а также увеличения спроса на продукцию, связанного с доступными ценами, хорошим качеством изделий, простотой в эксплуатации.
Высокое качество выпускаемой продукции обеспечивается высокой стабильностью автоматизированных технологических процессов, стабильностью состава высококвалифицированных кадров во всех сферах производства.
Основной номенклатурный состав производимой продукции и доля от всего объема производимых холодильников и морозильников в таблице 2.2.
Таблица 2.2 – Доля изделий от всего объема производства продукции, %
| Изделие | 2007 | 2008 | 2009 |
| 1 Одномоторные холодильники | 45,8 | 47,6 | 52,5 |
| 2 Одномоторные холодильники с классом энергоэффективность В | 7,1 | 6,6 | 4,2 |
| 3 Двухмоторные холодильники | 39,4 | 36,1 | 29,9 |
| 4 Морозильники | 7,2 | 9,0 | 12,3 |
| 5 Шкафы и витрины | 0,5 | 0,6 | 1,1 |
| Всего | 100,0 | 100,0 | 100,0 |
Из данной таблицы видна тенденция роста объемов производства одномоторных холодильников, морозильников и шкафов различных моделей в 2009 г. по сравнению с 2007 г. на 6,7 %, 5,1 %, 0,6 % соответственно. Наибольшую долю в общем объеме производства занимают одномоторные холодильники, что обусловлено меньшей трудоемкостью и материалоемкостью изготовления по сравнению с двухмоторными и одномоторными с классом энергоэффективности В холодильниками доля которых снизилась в 2009 г. по сравнению с 2007 г. на 10,5 % и 2,9 % соответственно.
2.3.2 Анализ объема реализации продукции
В таблице 2.3 отражены объемы реализации изделий за 2007-2010 гг.
Таблица 2.3 – Объем реализации холодильников и морозильников
| 2007 | 2008 | 2009 |
2010 прогноз |
Темп роста 2008 к 2007, % | Темп роста 2009 к 2008, % | Темп роста 2010 к 2009, % | |
| Реализовано, шт. | 1 099 912 |
1 145 009 |
1 167 080 |
1 300 000 |
104,1 |
101,9 |
111,4 |
Опережающими темпами идет реализация продукции. Таким образом, можно сказать, что сейчас предприятие больше продает продукции, чем ее производит.
Такая ситуация возникла за счет наличия складских запасов. На 1 августа 2009 г. запасы готовой продукции на складах МЗХ ЗАО «Атлант» превышали нормативный уровень. Однако уже в начале осени наблюдалась тенденция снижения запасов готовой продукции на предприятии. Сократился ежемесячный прирост складских запасов. Это стало результатом принятых правительством мер, направленных на снижение запасов нереализованной продукции. Проводилась работа: по изменению номенклатуры выпускаемой продукции с учетом текущей конъюнктуры рынка, наращиванию экспортных поставок продукции в страны дальнего зарубежья.
При этом большим спросом в течение всех трех лет пользовались одномоторные холодильники, что связано с меньшей стоимостью и размерами. Также возрос заказ шкафов и витрин со стороны различных магазинов, гипермаркетов.
2.3.3 Анализ рынков продаж
Рынки продаж ЗАО «Атлант» подразделяются на внутренний рынок, России, СНГ, стран ближнего и дальнего зарубежья.
Рынок холодильников и морозильников «Атлант-Минск» включает в себя страны СНГ, а также западные страны, в том числе: Польша, Болгария, Англия, Германия, Франция, Чехия, Словакия и др. Рынок стран СНГ резко отличается по своей емкости и условиям работы.
Объем продажи в каждом конкретном регионе определяется в зависимости от степени конкурентной борьбы на рынке, региональных особенностей, стратегических целей. В таблице 2.4 отражены основные рынки продаж стран дальнего зарубежья [9].
Таблица 2.4 – Характеристика основных рынков продаж стран дальнего зарубежья
| Страна | Емкость рынка, тыс. шт. | Доля «Атлант»,% | Собственный производитель | |
| 2007 | 2008 | |||
| Франция | 2000 | 1,6 | 1,2 | Brandt |
| Литва | 32 | 20 | 22 | Snaige |
| Польша | 600 | 0,17 | 0,11 | Amika, Polar(Whirlpool) |
| Германия | 3000 | 0,01 | 0,03 | Bosh-Siemens, Liebherr |
| Латвия | 30 | 11 | 9 | нет |
| Швеция | 200 | 0,7 | 0,9 | Elektrolux |
| Словакия, Чехия | 200 | 8 | 4 | Candy |
| Сербия и Черногория | 50 | 4 | 2 | Obod |
| Эстония | 24 | 22 | 20 | нет |
Анализ таблицы показал, что основными потребителями продукции ЗАО «Атлант» являются Латвия и Эстония, т.к. у них нет собственных производителей холодильников, нет ввозных пошлин, низкая емкость рынка. Доля «Атланта» незначительно растет в Швеции, т.к. здесь сравнительно низкие ввозные пошлины (2,5 %). В других странах дальнего зарубежья продукция ЗАО «Атлант» не выдерживает конкуренции с такими марками, как Bosh-Siemens, Elektrolux, Whirlpool, Zanussi и др. Также уменьшение поставок на рынки дальнего зарубежья объясняется сохранением фиксированного количества поставляемого холодильного оборудования при увеличении общего объема производства и реализации.
Динамика изменения ситуации на рынках продаж по ближнему зарубежью показана в таблице 2.5 [9].
Таблица 2.5 – Характеристика основных рынков продаж по ближнему зарубежью
| Страна | Емкость рынка, шт. | Доля рынка ЗАО «Атлант», % | Кол-во дилеров | Кол-во розничных магазинов | ||||
| 2007 | 2008 | 2007 | 2008 | 2007 | 2008 | 2007 | 2008 | |
| Республика Беларусь | 170 000 | 170 000 | 88 | 89 | 630 | 634 | 860 | 862 |
| Россия | 3 000 000 | 3 000 000 | 61,9 | 58,1 | 74 | 70 | 3 600 | 3 620 |
| Украина | 405 000 | 450 000 | 11,8 | 11,8 | 15 | 15 | 300 | 310 |
| Азербайджан | 9 000 | 9 000 | 27 | 36 | 1 | 2 | 21 | 27 |
| Грузия | 4 000 | 4 000 | 30 | 50 | 1 | 1 | 9 | 10 |
| Узбекистан | 2 500 | 4 000 | 35 | 30 | 3 | 3 | 80 | 80 |
| Казахстан | 8 000 | 9 000 | 20 | 22 | 14 | 14 | 80 | 81 |
В Республике Беларусь прослеживается стабильность, которую обеспечивает госзаказ. Здесь наблюдается положительная тенденция, что вызвано возможностью увеличить доходность продаж на указанном рынке в связи с повышением покупательской способности населения. Следует отметить устойчивое сохранение позиций на данном рынке, несмотря на повышающуюся конкуренцию со стороны торговой марки «Nord» (г. Донецк). Политическая ситуация в Грузии (возобновление ж/д перевозок через Чеченскую республику) и Азербайджане (приватизация Бакинского завода) привело к значительному увеличению продаж продукции «Атланта» в этих регионах.
Постепенное снижение объема поставок в Российскую Федерацию связано с повышением конкуренции со стороны торговых марок «Stinol» и «Indesit», выпускаемых на «Заводе холодильников Stinol» в г. Липецке.
В целях обеспечения конкурентоспособности продукции на рынках дальнего и ближнего зарубежья постоянно осваиваются новые модели холодильников и морозильников. В настоящее время производится обширная гамма моделей различной высоты с разнообразным соотношением объёмов холодильной и морозильной камер с пониженным потреблением электроэнергии.
Таким образом, ЗАО «Атлант» принимает меры, чтобы закрепить свое присутствие на рынках стран Ближнего Востока и Африканского региона, Афганистана, Ирана, Румынии, Армении, Туркменистана. Пробная партия холодильников отгружена в Португалию. Прорабатывается вопрос создания сборочных производств в Казахстане, Узбекистане, Иране.
2.3.4 Анализ конкурентов и поставщиков
Основным конкурентом среди отечественных производителей является «Стинол», западные фирмы, а также производители холодильников средней стоимости из Италии, Южной Кореи, Турции.
К сильным сторонам конкурентов следует отнести современный дизайн при хорошем качестве изделий, а также проведение рекламных компаний при продвижении изделий на новые рынки.
Завод «Стинол» был построен по лицензии фирмы «Мерлони» и в целом, обладает новым оборудованием всего технологического цикла.
В 2000 г. «Мерлони» приобрела контрольный пакет завода «Стинол» и поэтому возможно расширение гаммы выпускаемых холодильников под марками «Стинол», «Индезит», «Аристон» непосредственно на заводе в Липецке.
По удельному весу от общего выпуска бытовой холодильной техники на предприятиях стран СНГ, ЗАО «Атлант» занимает 29 %, что видно из таблицы 2.6.
Таблица 2.6 – Удельный вес бытовой холодильной техники
| Производитель | Удельный вес, % |
| Атлант | 29 |
| Индезит | 35 |
| Бирюса | 12 |
| Позис | 9 |
| Снайге | 8 |
Таким образом, основным конкурентом ЗАО «Атлант» является Индезит, точнее продукция 3Х «Стинол» (торговые марки Индезит, Стинол).
Важным моментом деятельности ЗАО «Атлант» является поиск поставщиков.
Предприятие получает материалы и комплектующие (компрессора, тару, амортизаторы, полиэтилен, терморегуляторы, проволоку, пенополиуретан и др.) не только от белорусских поставщиков, но и от российских, украинских и от поставщиков дальнего зарубежья.
Обеспечение производства основными материалами в 2007 и 2008 гг. осуществлялось из различных регионов: Республика Беларусь, Российская Федерация, Украина, импорт, данные в таблице 2.7 [9].
Таблица 2.7 – Основные поставщики материалов и комплектующих
| Страна | Доля в общем объеме поставок, % | |
| 2007 | 2008 | |
| Россия | 34,9 | 36 |
| Беларусь | 28,1 | 29,6 |
| Украина | 2,9 | 3,2 |
| Дальнее зарубежье | 34,1 | 31,2 |
Основные отечественные поставщики: Светлогорский ЦКК, Гомельстекло, Мозырькабель, Речицкий метизный завод, РУ Рубежное ОАО «РКТК», Минский завод «Крион».
Из России осуществляются поставки по сырью, материалам и комплектующим, наиболее крупные заказы размещены на следующих предприятиях: Металлургический комбинат (г. Новолипецк), Металлургический комбинат (г. Магнитогорск), Металлургический комбинат (г. Белая Калитва), Металл-ИЖ (г. Ижевск), Первоуральский новотрубный завод (г. Первоуральск). ООО «Никар» (г. Углич), ООО «Конак» (г. Орел).
Основные поставщики сырья, материалов, комплектующих дальнего зарубежья: «Dow Europe» (Швейцария), «Lanxes» (Германия), «Basf AG» (Германия), «Du Pont» (Швейцария), «Elastogran GmbH» (Германия), «Halterman GmbH (Германия), «Henkel» (Венгрия), «Helios» (Словения), «Kovintrade», Словения, «Samsung» (Южная Корея) и др.
2.3.5 Анализ себестоимости, затраты на рубль ТП
Себестоимость продукции представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, нематериальных активов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Состав и структура затрат, включаемых в себестоимость выпускаемой продукции ЗАО «Атлант» представлены в таблице 2.8.
Таблица 2.8 – Анализ себестоимости продукции ЗАО «Атлант»
| Затраты | На ТП, млн. р. | Удельный вес в себестоимости, % | ||||
| 2008 | 2009 |
2010 прогноз |
2008 | 2009 |
2010 прогноз |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Себестоимость ТП | 1 235 000,0 | 1 140 676,0 | 1 423 080,0 | 100,0 | 100,0 | 100,0 |
| Материальные затраты: | 1 001 863 | 901 263,7 | 1 137 968,0 | 81,3 | 79,0 | 80,0 |
| основные материалы, сырье | 392 711,3 | 370 713,2 | 454 763,5 | 31,7 | 32,5 | 31,9 |
| покупные комплектующие | 517 768,3 | 468 779,5 | 577 957,6 | 41,9 | 41,1 | 40,5 |
| вспомогательные материалы | 53 989,6 | 32 609,9 | 63 426,2 | 4,5 | 2,8 | 4,5 |
| топливо, энергия | 37 393,9 | 29 162,8 | 41 822,7 | 3,2 | 2,6 | 3,1 |
| Фонд оплаты труда | 77 776,2 | 100 653,1 | 110 568,3 | 6,9 | 8,8 | 7,8 |
| Фонд соц. защиты | 37 221,6 | 35 228,5 | 43 867,1 | 3,0 | 3,1 | 3,0 |
| Амортизация | 47 985,4 | 44 755,5 | 53 896,3 | 3,9 | 3,9 | 3,8 |
| Денежные расходы: | 69 602,4 | 58 774,9 | 76 781,1 | 4,9 | 5,2 | 5,4 |
| налоги из ФОТ | 1 166,6 | 1 509,8 | 1 658,5 | 0,07 | 0,13 | 0,12 |
| прочие налоги и отчисления | 60 584,6 | 45 581,6 | 65 453,1 | 4,23 | 3,99 | 4,59 |
| коммерческие расходы | - | 8 409,2 | 1 745,2 | - | 0,73 | 0,12 |
| расходы на гарантийный ремонт | 1 203,5 | 574,3 | 1 576,1 | 0,09 | 0,05 | 0,11 |
| прочие денежные расходы | 6 647,5 | 2 699,9 | 6 348,8 | 0,51 | 0,23 | 0,45 |
Анализируя данную таблицу, следует отметить, что себестоимость 2009 г. по сравнению с 2008 г. снизилась на 94 324 млн. р. Данное снижение себестоимости выпускаемой продукции связано с проведением мероприятий по экономии материалов, уменьшению трудоемкости: внедрение проволочно-трубного испарителя морозильного отделения вместо прокатно-сварного, вакуумформования внутреннего шкафа из полистирола взамен АБС пластика при одновременном уменьшении толщины шкафа, переход на сталь толщиной 0,55 мм для изготовления наружных и боковых панелей холодильников, внедрение испарителя шириной 450 мм, серийный выпуск мотор-компрессоров работающих на хладагенте изобутана и др.
Однако в 2010 г. по сравнению с 2009 г. планируется рост себестоимости на 282 404 млн. р. (плюс 24,8 %). Это произойдет за счет увеличения расходов по всем элементам затрат, особенно по статьям «Материальные затраты». Рост материальных затрат объясняется увеличением количества выпускаемых холодильников и морозильников (плюс 55 951 шт.), а также связан со значительным ростом цен на покупные комплектующие, сырье и материалы в 2010 г. Также произошел рост тарифов на электроэнергию и на природный газ. Незначительное увеличение в 2010 г. удельного веса топливно-энергетических ресурсов в себестоимости ТП (плюс 0,5 %) достигнуто благодаря внедрению мероприятий по энергосбережению, разработке новых энергосберегающих технологий, материалов и оборудования. Уменьшилась доля амортизации, что связано с переоценкой основных фондов.
Необходимо отметить возможное снижение удельного веса затрат на оплату труда на 1 %, несмотря на запланированное увеличение фонда оплаты труда в абсолютном выражении на 9 915,2 млн. р. Это может быть достигнуто благодаря проводимой на заводе работе по оптимизации численности персонала, что позволит повысить среднемесячную зарплату на одного рабочего на 130 000 р. [9].
Затраты на рубль товарной продукции представлены в таблице 2.9.
Таблица 2.9 – Затраты на рубль ТП 2008-2010 гг.
| Показатель | 2008 | 2009 | 2010 |
| Затраты на рубль товарной продукции, коп. | 92 | 91 | 95 |
На изменение затрат на рубль продукции непосредственное влияние оказывают три фактора: изменение структуры продукции, изменение себестоимости отдельных изделий, изменение цен на продукцию.
Данные для расчета влияния этих показателей приведены в таблице 2.10. Факторный анализ проведен по предоставленным данным 2006-2007 гг.
Таблица 2.10 – Исходная информация для анализа затрат на рубль ТП
| Показатель |
Ед. изм. |
Алгоритм расчета | Уровень показателя |
| 1 | 2 | 3 | 4 |
| 1 Себестоимость ТП в базисном году | тыс. р. | ∑К0С0 | 259 956 104 |
| 2 Себестоимость фактически выпущенной продукции: | тыс. р. |
∑К1С0 ∑К1С1 |
268 654 623 361 867 947 |
|
2.1 по базисной себестоимости |
|||
| 2.2 по фактической себестоимости | |||
| 3 Стоимость выпущенной продукции в базисном году | тыс. р. | ∑К0Ц0 | 342 721 817 |
| 4 Стоимость фактически выпущенной продукции: | тыс. р. |
∑К1Ц0 ∑К1Ц1 |
409 999 858 486 827 764 |
|
4.1 в базисных ценах |
|||
| 4.2 в ценах, действовавших в отчетном году | |||
| 5 Затраты на рубль продукции в базисном году | р. | ∑К0С0 /∑К0Ц0 | 0,7585 |
|
6 Затраты на рубль фактически выпущенной продукции: 6.1 по базе, пересчитанной на фактический выпуск и ассортимент |
р. |
∑К1С0 /∑К1Ц0 |
0,6553 |
| 6.2 фактически в ценах на продукцию базисного года | ∑К1С1 /∑К1Ц0 | 0,8826 | |
| 6.3 фактически в ценах, действовавших в отчетном году | ∑К1С1 /∑К1Ц1 | 0,7433 |
Обозначения в алгоритме:
Ко, К1 – количество выпущенной продукции в базисном и отчетном
году соответственно;
Со, С1 – себестоимость единицы продукции в базисном и отчетном году соответственно;
Цо, Ц1 – цена единицы продукции в базисном и отчетном году
соответственно.
Расчет факторов, повлиявших на изменение затрат на рубль ТП, изложен в таблице 2.11.
Таблица 2.11 – Расчет факторов, повлиявших на изменение затрат на рубль ТП
| Фактор | Влияние фактора |
Размер влияния, р. |
Размер влияния, коп. |
|
| алгоритм | расчет | |||
| 1 Изменение структуры продукции |
|
0,6553-0,7585 | -0,1032 | -10,32 |
| 2 Изменение себестоимости отдельных изделий |
|
0,8826-0,6553 | +0,2273 | +22,73 |
| 3 Изменение цен на продукцию |
|
0,7433-0,8826 | -0,1393 | -13,93 |
| Отклонение затрат на рубль ТП 2007 г. от затрат на рубль ТП 2006 г. |
|
0,7433-0,7585 | -0,0152 | -1,52 |
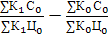
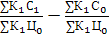
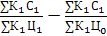
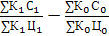
Таким образом, как видно из расчетов, изменение себестоимости отдельных изделий привело к увеличению затрат на 22,73 коп., однако вследствие изменения структуры затраты на рубль ТП сократились на 10,32 коп., а вследствие роста цен на холодильники на 13,93 коп.
Рассматривая затраты на рубль товарной продукции 2008-2010 гг. также наблюдается тенденция увеличения, связанная с повышением себестоимости продукции.
Из вышесказанного следует, что предприятию необходимо обратить особое внимание на себестоимость выпускаемой продукции, так как именно она приводит к увеличению затрат на рубль ТП.
В дальнейшем планируется снижение затрат за счет повышения технического уровня производства, внедрения вычислительной техники.
2.3.6 Анализ прибыли
Финансовые результаты деятельности ЗАО «Атлант» характеризуются суммой полученной прибыли и уровнем рентабельности [10].
Анализ структуры и динамики прибыли предприятия представлен в таблице 2.12.
Таблица 2.12 – Анализ динамики прибыли ЗАО «Атлант» за 2007-2009 гг.
| Показатель |
2007, млн. р. |
2008, млн. р. |
2009, млн. р. |
Изменение 2009 г. по сравнению с 2008 г. | |
|
Абсолютн., млн. р. |
Темп роста, % | ||||
| Прибыль от реализации продукции, работ, услуг | 200 650,8 |
232 124,1 |
283 421,8 |
51 317,7 |
122,1 |
| Прибыль (убыток) от прочей реализации | 6 043,1 |
5 916,9 |
4 572,5 |
-1 344,3 |
77,3 |
| Сальдо внереализационных доходов и расходов | 5 988,1 |
6 258,3 |
7 223,9 |
965,6 |
115,4 |
| Балансовая прибыль | 212 682,0 | 244 299,3 | 295 217,2 | 50 918,6 | 120,8 |
| Чистая прибыль | 118 454,0 | 136 300,0 | 157 129,0 | 20 829,0 | 115,3 |
Из данных таблицы 2.12 видно, что в 2009 г. балансовая прибыль ЗАО «Атлант» составила 295 217,2 млн. р., по отношению к 2008 г. она увеличилась на 50 918,6 млн. р. или 120,8 %. Соответственно чистая прибыль предприятия также увеличилась (темп роста 115,3 %) и составила 157 129 млн. р. Увеличилась и прибыль от реализации продукции. В 2009 г. она составила 283 421,8 млн. р. и возросла на 122,1 %, что в абсолютном выражении составило 51 317,7 млн. р.
Уменьшилась прибыль от прочей реализации на 1 344,31 млн. р. (минус 22,7 %). Однако при этом положительной динамикой является рост прибыли по внереализационным операциям. По данному показателю предприятие в отчетном году имело прибыль в размере 7 223,92 млн. р. против 6 258,26 млн. р. в 2008 г. В абсолютном выражении изменение сальдо внереализационных доходов и расходов за рассматриваемый период составило 965,66 млн. р., что весьма положительно сказалось на динамике балансовой прибыли. Прибыль росла за счет снижения себестоимости, которое было вызвано рядом проведенных мероприятий.
Анализируя структуру прибыли предприятия необходимо отметить высокий удельный вес прибыли от реализации продукции, что рассматривается как позитивный момент.
Одним из важнейших показателей конечных результатов для предприятия является чистая прибыль. Чистой прибылью является прибыль, которая осталась в распоряжении предприятия после уплаты налогов и других платежей в бюджет. Чистая прибыль распределяется в порядке, предусмотренном в учредительных документах предприятия. Распределение прибыли ЗАО «Атлант» отображено в таблице 2.13.
Таблица 2.13 – Распределение прибыли ЗАО «Атлант» в 2007-2009 гг.
| Показатели | 2007 | 2008 | 2009 | Изменение 2009 г. по сравнению с 2008 г. | ||||
| млн. р. | % | млн. р. | % | млн. р. | % | млн. р. | % | |
| Резервный фонд | 5 987,1 |
5,0 |
6 815,0 |
5,0 |
7 856,5 |
5,0 |
1 041,5 |
- |
| Фонд накопления | 25 980,4 |
22,0 |
28 759,3 |
21,1 |
57 666,3 |
36,7 |
28 907,0 |
15,6 |
| Фонд потребления | 44 313,8 |
37,4 |
45 251,6 |
33,2 |
31 740,1 |
20,2 |
-13 510,9 |
-13,0 |
| Дивиденды | 2 876,0 | 2,4 | 3 952,7 | 2,9 | 4 870,9 | 3,1 | 918,2 | 0,2 |
| Благотворительные цели | 2605,1 |
2,2 |
2 044,5 |
1,5 |
1 885,5 |
1,2 |
-159,0 |
-0,3 |
| Другие | 36 691,6 | 31,0 | 49 477,9 | 36,3 | 53 109,7 | 33,8 | 3 631,8 | -2,5 |
| Итого | 118 454 | 100 | 136 300 | 100 | 157 129 | 100 | 20 829,0 | - |
Как видно