Информационные технологии при анализе бизнеса
Важной проблемой является обработка нормативного, правового и информационного обеспечения аналитической деятельности с последующей выработкой рекомендаций по их использованию на практике.
Таким образом, все вышесказанное говорит о необходимости создания специальных баз данных аналитической деятельности.
Так для данного этапа, по аналогии с другими видами, следует отметить возможность создания единых баз данных и инструментов обработки информации, как внутренних по предприятиям, включающим данные бухгалтерского учета и отчетности, бизнес-планы предприятия, анализ конкурентов, анализ внешнего экономического окружения, влияющего на деятельность компании, так и внешних баз данных. К последним отнесем создание баз данных по законодательным и нормативным актам, включающим международные и российские стандарты анализа, а также баз данных информационных ресурсов, терминологии, и т.д. В настоящее время они присутствуют в виде отдельных разобщенных сведений об объектах или субъектах анализа.
Таким образом, общую структуру сбора и обработки информации, необходимой для первого этапа анализа стоимости бизнеса можно представить на рис.5:
Рис 5. Структура этапа сбора и обработки информации.
Итак, учитывая разрозненность, непостоянность и важность информации в процессе анализа бизнеса, представляется необходимым создание информационной базы аналитической деятельности. при этом для оптимизации поиска и обработки информации могут быть применены информационные технологии, позволяющих создавать внутренние и внешние базы данных, вести отбор необходимой информации по заданным направлениям и алгоритмам. Это может быть разработка и внедрение программ поиска и обработки данных. Облегчением поиска необходимой информации является также развитие сетевых технологий и электронных периодических изданий
Анализ процесса анализа (рис. 4.) и инструментальных средств, проведенный в п. 1.1 и п. 1.2, показал, что объектом исследования на этапе анализа финансово - хозяйственной деятельности предприятия является сама финансово - хозяйственная деятельность предприятия. Предметом исследования - использование систем финансового анализа предприятия для целей анализа стоимости бизнеса. Грамотно выполненный финансовый анализ является основой применения подходов и методов анализа стоимости бизнеса.
Таким образом, учитывая сложность охвата целей анализа, а также требования к оперативности и многовариативности проведения аналитических исследований в процессе анализа, можно сказать, что необходима организация анализа финансово-хозяйственной деятельности предприятий в среде информационных технологий.
Проведение анализа финансово-хозяйственной деятельности предприятия в процессе оценки направлено на достижение следующих целей:
нормализация бухгалтерской отчетности с построением ретроспективного баланса;
идентификация финансового положения;
определение изменений в финансовом состоянии в пространственно временном разрезе;
установление основных факторов, вызвавших изменение в финансовом состоянии.
Достижение этих целей способствует пониманию процессов, происходящих на предприятии, а значит, и снижает риск при принятии решений теми, кто заинтересован в анализе стоимости бизнеса.
На данном этапе целесообразно применение инструментов, решающих задачи актуализации, нормализации, корректировки отчетности, финансового анализа данных на дату анализа и вычисления относительных показателей. Для этого проводится подготовка финансовой документации в следующих направлениях:
корректировка всей используемой финансовой и бухгалтерской отчетности;
нормализация бухгалтерской отчетности;
трансформация бухгалтерской отчетности;
вычисление относительных показателей.
При решении данных задач могут использоваться инструментальные средства комплексного анализа финансового состояния и. результатов деятельности предприятия. Из проведенного п. 1.2. анализа видно, что эти системы уже существуют. К ним относятся такие аналитические системы, как «Квант-экс», «Audit Expert», «ИНЭК: АФСГТ», «АБФИ», «АЛЬТ-Финансы».
Следует отметить, что в п. 1.2. были проанализированы функциональные возможности аналитических систем, благодаря которым их можно использовать для анализа бизнеса.
Известно, что в соответствии с принципами ведения бухгалтерского учета, от предприятий не требуется отражения реальной рыночной стоимости тех или иных активов [69]. Поэтому компании предпочитают использовать те методы ведения бухгалтерского учета, которые позволяют минимизировать налоги. В пределах существующей системы бухгалтерского учета компания всегда имеет свободу выбора методов ведения бухгалтерского учета. Этот выбор закрепляется в приказе "Об учетной политике предприятия" и не может изменяться в течение ряда лет.
Так как время учета используемых данных и момент анализа между собой не согласованы, то расхождение данных во времени создает условия для появления в них различного рода искажении. Среди них можно назвать следующие: колебания курса валют, деноминацию денежных единиц, структурные изменения цен, изменение стандартов учета исходных данных и др. Несоответствия такого рода порождают проблему корректировки всей используемой финансовой и бухгалтерской отчетности с целью приведения их к общему временному знаменателю, в роли которого выступает момент анализа.
Требование сопоставимости ретроспективной информации обуславливает необходимость корректировки денежных сумм на значения инфляционных показателей.
Отметим, что существует два альтернативных пути корректировки:
прямая корректировка активов и денежных сумм на значения инфляционных показателей;
учет влияния инфляции на активы и денежные суммы посредством включения в процедуру дисконтирования инфляционных показателей.
При проведении оценки в Российской Федерации предпочтительнее использовать первый путь, основанный на прямой корректировке денежных сумм на значения инфляционных показателей.
Более того, как показано в различных работах [53, 74, 79], инфляция оказывает различное влияние на величины типа потока (выручка, прибыль, ввод фондов и т.п.) и на величины типа запаса (активы всех видов). Вместе с тем, искажение различных показателей связано с неодинаковостью условий их формирования в системе учета. Исследование, показало, что корректировка учетных и проектных данных различного типа, необходимых для финансово-экономических расчетов и прогнозов, должна проводиться раздельно.
Распространенным методом инфляционной корректировки является метод учета изменения общего уровня цен [20, 53];
 , (1.6),
где
 — реальная
величина статьи,
скорректированной
по уровню инфляции,
руб.;
 — номинальная
величина статьи
по данным
бухгалтерского
учета и отчетности,
руб.;
i1 — индекс инфляции на момент или за период анализа;
i0 — индекс инфляции в базовом периоде или на начальную дату отслеживания статьи баланса.
В качестве значений инфляционных показателей в зависимости от области действия компании могут использоваться также: индекс цен предприятий производителей, индекс потребительских цен, значения девальвации основной валюты. Также индекс цен может быть рассчитан для конкретной компании.
В этом методе различные статьи финансовых отчетов рассчитываются в денежных единицах одинаковой покупательной силы.
Исследование систем финансового анализа позволяет сделать вывод о том, что хотя аналитические системы изначально не создавались для решения задач анализа бизнеса, тем не менее, можно выделить ряд задач по анализу бизнеса, решение которых возможно с помощью данных систем. Проанализируем эти задачи. Во — первых, инструментальные средства позволяют привести данные бухгалтерской отчетности за разные периоды времени к сопоставимому виду, без чего выполнять сопоставительный анализ невозможно, так как состав показателей форм отчетности и порядок их расчета в России часто меняются. Это достигается путем выработки шаблонов, представляющих аналитические таблицы на основе Международных Стандартов Бухгалтерского Учета (IAS).
Во — вторых, корректировки статей баланса могут проводиться как с российскими формами отчетности, так и с трансформированной бухгалтерской отчетностью, то есть аналитик, при необходимости, может оперировать любыми формами отчетности.
Отметим, что, несмотря на открытость, у программы «Альт-Инвест», отсутствует возможность сопоставимости данных за разные периоды времени, что существенно влияет на проведение анализа при оценке бизнеса.
В — третьих, аналитические информационные системы не предусматривают прямой инфляционной корректировки всех статей баланса. Реализация корректировки может быть предусмотрена в некоторых системах либо по отдельным статьям, либо за счет введения коэффициентов в дополнительные настройки программных комплексов.
Например, в системе «Audit Expert» корректировка всей используемой финансовой и бухгалтерской отчетности происходит только по статьям, указанным в разделе «переоценка»: дебиторы, запасы, основные средства, незавершенные инвестиции, ценные бумаги. Однако для инфляционной корректировки отчетности необходимо за счет регулирования статьи «Нераспределенная прибыль» [53, с. 75] подвергнуть корректировке статьи: незавершенные производство, готовая продукция, обязательства с погашением определенным товаром, МБП. Поэтому для инфляционном корректировки всех статей баланса необходимо выполнить следующий алгоритм:
• Меню «настройки» - «дополнительные данные» - присвоение имени и обозначения дополнительным данным (Коэффициент инфляции (Ki =i1:io)).
Меню «настройки» — «аналитические таблицы» - присвоение имени и обозначения вновь созданной таблице (инфляционная корректировка), создание строк, которые необходимо подвергнуть корректировке (неденежные статьи). Создание формулы, описывающей процесс корректировки: Неденежная статья * Ki
Баланс по активу и пассиву в процессе анализа достигается регулированием статьи «Нераспределенная прибыль».
Отметим, что в системе «Audit Expert» регулирующей статьей является «Добавочный капитал». Но для нормализации отчетности необходимо статью «Нераспределенная прибыль» уменьшить/увеличить на сумму изменения неденежных статей в результате корректировки. Это достигается посредством ввода дополнительного коэффициента в Сток «дополнительные данные» - «изменение суммы статей в результате переоценки» и последующим вводом формулы в блок «аналитические таблицы»:
«Нераспределенная прибыль» плюс/минус сумма изменения неденежных статей в результате корректировки.
• Пересчет результатов с учетом инфляционной корректировки.
В — четвертых, корректировка статей вышеуказанным образом автоматически распространяется на все периоды отчетности.
В — пятых, отсутствие корректирующих статей баланса по активу и пассиву или наличие заранее определенных корректирующих статей затрудняет решение задачи инфляционной корректировки. В системе «Audit Expert» корректирующий статьей выступает статья «Добавочный капитал». Согласно [53, с.75] для целей анализа необходимо, чтобы баланс по активу и пассиву достигался регулированием статьи «Нераспределенная прибыль».
Следовательно, возможностью расширения функций систем для решения задач анализа является предоставление выбора регулирующей статьи.
В — шестых, программы, например «Audit Expert», предоставляют возможности для расширения информационной базы анализа. Так, в ней предусмотрена возможность загрузки не только форм 1 и 2 бухгалтерской отчетности, но и другой информации, например остатков и оборотов счетов бухгалтерского учёта, включая аналитические. В системе также предусмотрено создание форм ввода, поэтому в нее можно подгружать для анализа любую дополнительную финансовую информацию. Эти возможность полезна, если необходимо провести глубокий внутренний анализ деятельности предприятия. Но необходимо отметить, что ввод дополнительной информации происходит не автоматизировано, а путем дописания пользователем в меню "Настройка / Дополнительные данные...".
Учитывая необходимость полноты информации, а также то, что для проведения оценки явно недостаточно форм отчетности №1 и №2, нам представляется необходимым и важным расширение информационной базы средств финансового анализа за счет другой финансовой отчетности, а также данных оперативного и управленческого учета. Кроме того, необходима функциональная возможность автоматизированного ввода всех этих данных.
В — седьмых, при подготовке итоговых отчетов в формате Word всегда возникает проблема, связанная с обновлением данных при перерасчетах. Пользователь при подготовке отчета может создавать табличные формы сложной конфигурации и связывать с ними таблицы, используемые в программах. При этом при перерасчетах будут автоматически обновляться данные в отчете, а также стандартные экспертные заключения.
Наряду с этим, результирующие табличные данные из аналитических систем могут быть переданы для дальнейшего анализа в Excel, если такая необходимость возникнет. Это возможно потому, что реализован стандартный для Windows механизм динамического обмена данными с другими приложениями (DDE).
Отметим, что наличие этого механизма обеспечивает программам возможность выполнения команд, полученных от внешних приложений, и передачи им информации по соответствующим запросам, что может быть полезно при создании комплексной системы анализа стоимости бизнеса.
Отметим также, что при существующем развитии систем финансового анализа не используются возможности вычислительной техники, позволяющие проводить обработку информации в диалоговом режиме. Именно на данное преимущество автоматизации аналитических расчетов указывала С.Б. Барнголыд, говоря, что «по мере повышения технической вооруженности управления... и... овладения аналитическими знаниями... все большую роль будет играть работа специалистов с ЭВМ в диалоговом режиме» [16, с.189].
Несомненно, наличие данной функциональной возможности позволило бы повысить эффективность принятия решений аналитиком в процессе анализа финансово-хозяйственной деятельности объекта анализа.
Продолжим исследование возможностей систем финансового анализа. Каждый функционирующий бизнес имеет возможность использования разных методов учета операций и списания долгов. Это приводит к неодинаковым значениям прибыли и денежного потока. К тому же реальная стоимость части активов, например, материальных, может не учитываться при составлении балансов.
В связи с этим возникает необходимость в применении нормализующих корректировок к отчетности. Основные направления корректировок финансовой документации [53]:
корректировка разовых, нетипичных и неоперационных доходов и расходов;
корректировка метода учета операций (например, учета запасов) или метода начисления амортизации;
корректировка данных бухгалтерской отчетности с целью определения рыночной стоимости активов.
Фактически применение нормализующих корректировок к отчетности — это получение ретроспективного бухгалтерского баланса, в котором все балансовые показатели учитываются по их рыночной стоимости на дату анализа [53].
Решение задачи данными средствами возможно по следующим направлениям:
корректировка разовых, нетипичных и неоперационных доходов и расходов осуществляется, за счет открытости систем путем корректировки баланса и отчета о финансовых результатах;
поскольку в РФ наиболее распространен прямолинейный метод учета амортизации, т.е. стоимость объекта равномерно распределяется в течение срока его службы, то по данному разделу корректировка метода учета операций или метода начисления амортизации не проводится;
корректировка данных бухгалтерской отчетности с целью определения рыночной стоимости активов.
Результаты исследования систем финансового анализа и возможность их применения для решения задач анализа бизнеса отражены в таблице 2.
Отметим, что наиболее полно решению поставленных задач на этапе финансового анализа соответствует аналитическая система «Audit Expert».
Анализ бизнеса требует получения стандартизированных данных, отражающих реальное рыночное и экономическое положение предприятия. Поэтому используемую бухгалтерскую отчетность компании необходимо привести к единому стандарту учета.
Поскольку российское законодательство не предоставляет стандарты на составление такого рода финансовых документов, а российские инвесторы не выработали единого общепринятого стандарта приведения отчетности предприятия для отражения его рыночного состояния, то возможным вариантом является приведение отчетности к международным стандартам IAS или GAAP
Таблица 2. Реализация средствами финансового анализа задач подготовки финансовой отчетности
| Название | «Квантэкс» | «Audit Expert» | «ИНЭК: АФСП» | АБФИ | АЛЬТ-Финансы |
| инфляционная корректировка | - | + | - | - | - |
| трансформация бухгалтерской отчетности | - | + | + | + | - |
| нормализация бухгалтерской отчетности | - | + | - | - | - |
| вычисление относительных показателей | + | + | + | + | + |
Основным принципом работы многих систем является преобразование исходной финансовой информации в аналитические таблицы, соответствующие требованиям Международных Стандартов Бухгалтерского Учета (intemation Accounting Standards) и GAAP. В отличие от исходных данных, структура аналитических таблиц не зависит от законодательства или даты, на которую вводятся данные. Благодаря этому они удобны для анализа состояния предприятия и расчета финансовых показателей.
Таким образом, существующие инструментальные средства обеспечивают решение задачи трансформации бухгалтерской отчетности к Международным стандартам бухгалтерского учета.
Механизмы анализа ликвидности, безубыточности и рентабельности реализованы во многих системах финансового анализа. Для анализа финансового состояния предприятия используется механизмы анализа показателей и коэффициентов, вертикальный, горизонтальный и трендовый анализ пассивов и активов аналитического баланса, показатели прибылей и убытков, эффективности деятельности, платежеспособности, финансовой устойчивости.
Одним из главных достоинств существующих систем в связи с их открытостью является возможность создания и реализации собственных методик финансового анализа с описанием алгоритмов расчета используемых в них показателей и формирования собственных комментариев. Следовательно, программы представляют собой гибкий инструмент для решения задач в области анализа, диагностики и мониторинга финансового состояния предприятия. Это позволяет пользователям, при соответствующей подготовке, решать разнообразные задачи с использованием аналитических систем в области финансового анализа. Однако чаще пользователям необходимы законченные решения стоящих перед ними задач. Это в системах обеспечивают готовые методики.
Под методикой в инструментальных средствах [62, 63, 64, 65] понимается алгоритм решения определенной задачи финансового анализа с помощью программных средств. С методикой связывается следующая совокупность информации:
исходные данные (возможно дополнительные к формам № 1 и №2);
аналитические формы/таблицы (таблицы) с настроенной цветовой интерпретацией значений;
созданные и сохраненные графики и диаграммы для каждой аналитической таблицы (готовые к включению в отчет);
краткие комментарии к аналитическим формам/таблицам, доступные для редактирования пользователю и описывающие суть методики;
подробное описание применения методики в файлах помощи по единой структуре для всех методик;
отчет по методике в редакторе отчетов.
В комментариях к таблицам и в файлах помощи приводятся следующие данные:
характеристики пользователей методики;
задачи, решаемые с помощью данной методики;
теоретическое обоснование методики;
необходимая исходная и результирующая информация.
Следует отметить, что такие системы, как «АФСП» и «Audit Expert», обеспечивают использование широкого перечня регламентированных методик финансового анализа, рекомендованных различными государственными органами и авторитетными негосударственными финансовыми институтами. Это методики анализа Государственных унитарных предприятий (ГУП) - Отчет по результатам аудита ФГУП и Отчет руководителя ГУП, методики комплексного анализа предприятий с долей г. Москвы и анализа стоимости чистых активов ОАО, методики ФСДН и ФСФО, методики выявления признаков фиктивного или преднамеренного банкротства и анализа кредитоспособности заемщика. В АБФИ регламентированные методики не реализованы, однако эта программа позволяет рассчитать стоимость чистых активов, показатель вероятности банкротства, характеризующий финансовую устойчивость предприятия, а также некоторые показатели методики ФСДН.
Особенностью программ финансового анализа является возможность осуществления сравнения рассчитанных показателей с нормативами. Подобная возможность реализована в «АФСП» и «Audit Expert», причем в эти программы встроены перечни рекомендуемых значений/диапазонов показателей. Значения или их диапазоны являются редактируемыми.
Безусловно, возможности систем финансового анализа позволяют во многом использовать их при решении задач анализа стоимости бизнеса, в том числе снизить трудоемкость аналитической работы, освободив время для выработки аналитиком объективных выводов о стоимости предприятия. Тем мне менее, нам представляется, что подобный уровень автоматизации не отвечает требованиям эффективного процесса анализа в нынешних условиях развития науки.
Учитывая, что многие задачи анализа, решаемые с помощью данных программных средств, приходится решать нестандартными подходами и не автоматизировано, основной недостаток видится нам, во – первых, в отсутствии специализированных программных продуктов анализа бизнеса и, во – вторых, в отсутствии научно – обоснованной концепции информационной базы анализа бизнеса, логическим продолжением которой и являются профессионально – ориентированные инструментальные средства.
Исследовав применение инструментальных средств в решении задач анализа финансово-хозяйственной деятельности при анализе бизнеса, перейдем к следующему этапу исследования – реализации методик в среде информационных технологий.
Задачей данного этапа является применение и расчет стоимости бизнеса методами, определенными на стадии составления плана анализа.
Источниками информации на данном этапе анализа являются: обработанная, систематизированная информация первого этапа анализа стоимости бизнеса и результаты анализа финансово-хозяйственной деятельности предприятия.
Как указывалось в п. 1.2, использование информационных технологий в процессе анализа бизнеса позволяет решать локальные задачи. Это либо анализа стоимости машин и оборудования, либо переоценка основных средств, либо анализа стоимости зданий и сооружении, либо системы анализа финансово - хозяйственной деятельности.
Рассмотрим применение средств бизнес - планирования на этапе расчета стоимости бизнеса различными методами.
1. Доходный подход ориентируется на прогнозы относительно будущих доходов. В связи с этим, ретроспективный подход к доходным методам предприятия является недостаточным и поэтому необходимо получить прогнозы обобщающих показателей предприятия на среднесрочную перспективу. Особое значение имеют прогнозы прибыли компаний.
При практическом осуществлении прогнозов финансовых показателей предприятия часто используют экономико-статистические методы, причем процесс прогнозирования подразделяют на два этапа.
Первый этап – этап анализа. Это обобщение результатов наблюдений за изменениями выручки (прибыли) предприятия в течение определенного периода и нахождение соответствующих причинных связей в виде статистических моделей. На этом этапе решаются две задачи:
• анализ массивов исходной информации с целью отбора наиболее значимых факторов, влияющих на изменение финансовых показателей предприятия;
• установление вида зависимости между отобранными факторами и исследуемой величиной, определение параметров уравнения регрессии.
На втором этапе – этапе синтеза – найденные статистические зависимости используются для определения ожидаемых значений прогнозируемой величины, т.е. решается непосредственно задача прогнозирования.
При прогнозировании также возможно использование методов экспертных оценок и экономико-математического моделирования [79].
Показатели деятельности предприятия используются аналитиками для расчета различного рода коэффициентов, которые были подробно рассмотрены ранее. В соответствии со значениями этих коэффициентов делается вывод о перспективности предприятия в будущем. Однако основное значение прогнозные дисконтированные финансовые показатели предприятия имеют для расчета "истинной" стоимости предприятия, которая сравнивается с его капитализацией для измерения уровня потенциальной доходности операций с данными акциями.
Влияние внешних факторов на финансово-экономические показатели предприятия изучается на основе маркетинговых исследований с использованием методов экономико-математического моделирования. В частности, исследуются объемы предполагаемого спроса и предложения, динамика мировых и внутренних цен на продукцию предприятия, ожидаемый характер конкуренции, определяется потенциальная доля рынка продукции предприятия и т.д. Рассматривается подверженность отрасли, в которой функционирует предприятие, цикличности, прогнозируются варианты изменения налогообложения, а также возможности принятия новых нормативных актов, влияющих на показатели предприятия.
Результаты маркетинговых исследований и анализ уже обозначившихся трендов в развитии предприятия позволяют сделать достаточно обоснованный прогноз продаж предприятия на среднесрочную перспективу. Осуществив прогноз продаж, аналитику достаточно просто спрогнозировать переменные затраты, текущие активы и текущие обязательства, которые, как свидетельствует зарубежный опыт финансового прогнозирования, прямо пропорциональны выручке.
Далее прогнозируют постоянные расходы исходя из наличия основных фондов и прогнозов капитальных вложений. Прогнозируют величину амортизационных отчислений, на основе планов получения долгосрочных кредитов рассчитывают проценты за кредит и т.д. Результатом прогноза является динамический ряд финансовых показателей предприятия на среднесрочную перспективу, которые являются основой для определения "истинной" стоимости предприятия.
Итогом расчета суммы дисконтированных финансовых показателей является определение чистой текущей стоимости предприятия, которая показывает экономическую выгоду инвестора с учетом того, что инвестиции он осуществляет сегодня, а доходы будет получать в будущем.
Поскольку при любом прогнозе вероятность ошибки достаточно велика, при учете рисков бизнеса в доходном подходе используют либо метод сценариев, либо метод корректировки ставки дисконта. Использование метода сценариев предполагает три вида прогнозов: пессимистический, оптимистический и наиболее реалистический сценарий [20].
Под оптимистическим сценарием понимается анализ финансовых показателей предприятия при его функционировании в наиболее благоприятных условиях, то есть предположение о том, что все факторы риска, влияющие на бизнес, проявятся в минимальной степени и обусловят максимально возможные варианты прогнозируемых денежных потоков (ДПt опт).
При пессимистическом сценарии предполагаются наихудшие условия развития компании, считается, что все факторы риска, влияющие на бизнес, проявятся в максимальной степени и обусловят минимально возможные варианты прогнозируемых денежных потоков (ДПt пес).
Реалистический сценарий предполагает учет наиболее вероятных условий, при которых факторы риска приведут к получению в будущие периоды (t) денежных потоков (ДПt НВ).
Далее рассчитывается скорректированная с учетом рисков бизнеса величина прогнозируемого денежного потока (ДПt), опираясь на известное в математической статистике «правило шести сигм»:
(ДПt) = (ДПt пес +4 ДПt НВ+ ДПt опт)/6 (3.2.).
Проведенное исследование показало, что аналитические системы позволяют реализовать только сценарии развития предприятия. В системе «Project Expert» реализована функция «What-If анализ», которая может применяться в следующих случаях:
• В качестве базового варианта выбирается какой-либо существующий проект. После этого создается необходимое количество копий, для каждой из которых описываются варьируемые параметры и диапазон их изменений.
• Можно сравнивать показатели разных проектов. Необходимо только, чтобы они имели одинаковую длительность и валюты.
В обоих случаях What-If анализ выполняет расчет показателей эффективности и отображает результаты сравнительного анализа на графиках и в отчетах.
Таким образом, варьируя параметрами и диапазонами их изменений, аналитические системы не только позволяют создавать три вида прогнозов, но и прогнозировать те или иные результаты управленческих решений в зависимости от различных параметров.
Однако аналитические системы не реализуют функцию расчета скорректированной с учетом рисков бизнеса величины прогнозируемого денежного потока (ДПt). Анализируя все ожидаемые показатели, составляющие в формуле денежного потока (ДПt) суммарную прогнозную величину в будущем периоде t, необходимо так же по методу сценариев корректировать на вероятность проявления в будущем именно данного значения соответствующего показателя. По нашему мнению эту задачу не в состоянии решить существующие системы в рамках современных информационных технологий, потому что, с одной стороны, данная проблема не проработана данной проблемы теоретически, а с другой, в системах отсутствует необходимая информация. Кроме того, поскольку вероятность оценивается субъективно, экспертно, возникает необходимость объективизации оценок ожидаемых показателей.
Эффективным решением данной проблемы может быть разработка аналитической системы удовлетворяющей требованиям профессиональных аналитиков. Такая система представляет собой совокупность методов анализа бизнеса и математических методов для решения поставленных задач на основе единой информационной базы аналитической деятельности.
По вопросу продолжительности периода прогнозирования у специалистов нет единой точки зрения. Одни считают оптимальным срок в десять лет, другие - в пять. Некоторые полагают, что целесообразно прогнозировать финансовые результаты на три, максимум четыре года [55], на следующие четыре года делать предположения о темпах роста финансовых результатов, а после восьми лет предположить стабильный темп роста финансовых результатов.
Следует отметить, что инструменты бизнес - планирования решают эту задачу, позволяя определить срок прогноза до ста лет.
Но при любой продолжительности прогнозного периода предстоящий срок деятельности предприятия делится на два периода: прогнозный (когда составляется детальный погодовой прогноз финансовых результатов) и постпрогнозный (когда темпы роста финансовых результатов предприятия постоянны), что предусмотрено программными системами. При определении продолжительности прогнозируемого периода принимается во внимание цикличность функционирования предприятия и степень вариации его финансовых показателей в прошлом.
Однако, инструментальные средства бизнес - планирования предусматривают возможность применения лишь некоторых методов анализа бизнеса. Различные системы реализуют различное количество методик. Например, программный продукт «Альт-Инвест», позволяет рассчитать стоимость бизнеса для постпрогнозного периода только методом чистой прибыли, соответствующим затратному подходу. Система «ИНЭК-Инвестор» для решения данной задачи применяет модель Гордона, а система «Project Expert» кроме этого, позволяет использовать метод ликвидационной стоимости и стоимости чистых активов (затратный подход), методы экспертной оценки и предполагаемой продажи.
Из методов доходного подхода к анализу бизнеса, отмечалось, самым популярным является метод дисконтирования денежных потоков.
Согласно [20], что стоимость компании при данном подходе равна;
• При расчете по моделям оценки капитальных активов и кумулятивного построения для денежного потока для собственного капитала;
СК*
= Ц=
 /(1+i)+Цост (1.6),
где
где Цост - остаточная стоимость бизнеса в постпрогозный период.
• При расчете модели средневзвешенной стоимости капитала (WACC) для бездолгового денежного потока:
СК*
= Ц=
/(1+i)-ЗК+Цост (1.7)
Сопоставляя чистый доход предприятия с помощью этапа анализа финансово - хозяйственной деятельности предприятия с внешними экономическими данными, прогнозируется чистый денежный поток и дисконтируется с использованием выбранной аналитиком ставки дисконта.
Метод дисконтирования денежных потоков реализован в уже рассмотренных трех системах: «ИНЭК-Инвестор», «Альт-Инвест» и «Project Expert».
Первый этап проведения метода дисконтированных денежных потоков предусматривает выбор модели денежного потока. В программах «ИНЭК- Инвестор» и «Project Expert» используется модель, рассчитывающая денежный поток для собственного капитала, так называемый, «полный денежный поток». В таком денежном потоке учитывается сколько и на каких условиях для финансирования инвестиционного процесса будет привлекаться как собственных, так и заемных средств.
Ставка дисконтирования в системах рассчитывается по моделям анализа капитальных активов и кумулятивного построения. Однако, система «ИНЭК-Аналитик» позволяет в качестве ставки дисконтирования использовать рентабельность собственного капитала, а система «Project Expert» модель средневзвешенной стоимости капитала (WACC) для бездолгового денежного потока. При этом система производит расчет как полного денежного потока с использованием ставки дисконтирования по моделям анализа капитальных активов и кумулятивного построения, так и бездолгового денежного потока с использованием модели средневзвешенной стоимости капитала.
Расчет окончательной остаточной стоимости предприятия, при использовании бездолгового денежного потока в системе происходит путем вычитания долгосрочной задолженности из рассчитанной стоимости бизнеса.
Заметим, что использование WACC с расчетом бездолгового денежного потока в аналитических системах практически не используется. Следует подчеркнуть, что реализованная в программных продуктах возможность выполнять расчеты с учетом изменения цен и привязки курсовых соотношений разных валют позволяет рассчитывать денежный поток в сопоставимых ценах, то есть откорректировать денежные потоки с учетом инфляции. Это позволяет при дисконтировании использовать не номинальную, а реальную ставку дисконтирования.
В аналитических системах возникает проблема с их определением и расчетами. В частности отсутствует возможность выбрать способ расчета коэффициента β в зависимости от способов выявления наблюдаемых в экономике «премий за риск» в виде увеличения доходности инвестиций по сравнению с доходностью государственных ценных бумаг.
Еще одним недостатком существующих аналитических систем является невозможность применения никаких других методов доходного подхода, кроме метода дисконтированных денежных потоков. Как следует из п. 1.1, к доходному подходу относится также метод капитализации доходов и дивидендов. К тому же, закрытость отдельных систем не позволяет настроить этот метод самостоятельно.
Для предоставления пользователю большей гибкости при решении задач анализа бизнеса доходным подходом в аналитических системах должны быть представлены все методы этого подхода. При этом использование метода капитализации прибыли позволит пользователю, например, провести экспресс-оценку стоимости бизнеса в короткие сроки, с допущением, что бизнес приносит постоянный доход Аср за фиксированный срок. Это может быть аренда автомобилей или недвижимости. Причем после использования объекты могут быть проданы.
Предлагается реализовать в программах следующие методы:
• модель Инвуда:
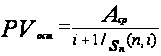 (1.8),
где
n - срок;
i - сумма норм ставок текущего дохода и накопления средств для возврата капитала(путем перепродажи бизнеса);
1/Sn
- фактор фонда
возмещения
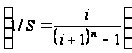
• модель Хоскальда:
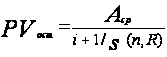 (1.9.),
где
R- безрисковая норма текущего дохода;
1/Sn
- фактор фонда
возмещения
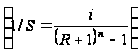 .
• модель Ринга
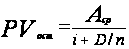 (1.10)
D - будущая стоимость каждого вложенного рубля.
Основное преимущество предлагаемых для реализации моделей состоит в том, что при экспресс-оценке предприятия, с использованием информации о можно будет давать обоснованную оценку рыночной стоимости бизнеса.
Однако каждая модель, имеет достаточное множество ограничений при использовании, например: по сроку проекта по требованиям к доходу с рубля, по норме дохода и т.д., что влияет на формирование бизнес-планов. Очевидно, что все эти данные с учетом ограничений должны быть в комплексной информационной системе анализа бизнеса.
Обобщая вышесказанное, можно сказать, что основой решения функциональных проблем специализированных средств анализа бизнеса должно стать создание единой информационной базы. Проведенное исследование и работа с разработчиками ПО показывает, что расширение существующий информационной базы программных средств упирается в определенные рамки, перешагнуть которые не представляется возможным.
Поэтому первым шагом в направлении автоматизации анализа бизнеса должно стать научное обоснование и теоретическая разработка создания информационной базы.
Использование сравнительного подхода в анализе бизнеса основанного на ретроспективной информации предполагает, что наиболее вероятная цена продажи компании может быть равна цене продажи аналогичного предприятия.
Наличие в системе «Project Expert» ценовых мультипликаторов позволяет применить их для анализа стоимости бизнеса сравнительным подходом.
Определение стоимости компании при сравнительном подходе основано на умножении значения ценового мультипликатора на финансовую базу объекта оценки с последующей корректировкой. При этом учитывается такая информация как величина пакетов акций (контрольного или миноритарного), использованных при определении значения мультипликатора, скидки за недостаточную ликвидность акций компании по сравнению с акциями, которые использовались для определения значений мультипликатора.
Ценовой мультипликатор – коэффициент показывающий соотношение между рыночной ценой компании и результатом ее производственно - финансовой деятельности (финансовой базой). Конкретный ценовой мультипликатор может быть получен:
путем самостоятельного расчета экспертом на основе данных о рыночной стоимости акций и показателях деятельности сопоставимых компаний (компаний-аналогов);
путем использования публикуемых данных о величине мультипликатора для компаний-аналогов, отрасли и т.п.
Финансовая база в системе «Project Expert» - это числовые данные, отражающие результаты деятельности компании (прибыль, денежный поток, дивидендные выплаты, выручка от реализации, стоимость активов, количество клиентов и т.д.). Она характеризуется набором данных, которые используются при расчете и периодом, за который эти данные берутся.
Существенным является то, что значение ценового мультипликатора может быть рассчитано как на основе рыночных цен, на акции в составе миноритарного (неконтрольного) пакета акций, так и на основе цен, на акции в составе контрольного пакета акций.
Сравнительный подход позволяет использовать множество возможных вариантов мультипликаторов, которые дают множество вариантов стоимости компании. Для определения единой итоговой величины стоимости компании необходимо учитывать значимость конкретного мультипликатора. Каждый мультипликатор имеет свою оптимальную сферу применения в зависимости от сферы деятельности компании, ее размера, целей оценки и т.п. Поэтому для определения итоговой стоимости необходимо произвести взвешивание данных стоимости, полученных с помощью отдельных мультипликаторов, с учетом их веса.
В качестве стандартных в