Расходы предприятия
Оглавление
Введение
Глава 1. Характеристика расходов предприятия и их роль в его финансовой деятельности
1.1 Понятие и сущность расходов предприятия
1.2 Классификация расходов по различным признакам
Глава 2. Анализ расходов на конкретном предприятии
2.1 Краткая характеристика ООО Владикавказского завода пластмассовых спортивных изделий «Динамо»
2.2 Основные показатели деятельности, затраты на производство продукции ООО завод «Динамо»
Глава 3. Оптимизация расходов на предприятии
Заключение
Литература
Введение
На всех этапах развития экономики основным звеном являлось предприятие. Именно на предприятии осуществляется производство продукции, происходит непосредственная связь работника со средствами производства.
Под самостоятельным промышленным предприятием понимается производственная единица, обладающая производственно-техническим единством, организационно-административной и хозяйственной самостоятельностью.
Предприятие самостоятельно осуществляет свою деятельность, распоряжается выпускаемой продукцией, полученной прибылью, оставшейся в его распоряжении после уплаты налогов и других обязательных платежей.
Экономика предприятия есть обобщенный экономический результат его деятельности как за прошлый, так и за данный период времени, находящий свое выражение в имуществе, в денежных, материальных и интеллектуальных ресурсах на каждый данный рассматриваемый период времени.
Из самой сущности экономики предприятия следует, что она находится в постоянном движении и развитии. Но этот процесс не должен быть стихийным. Им необходимо управлять в соответствии с принятыми целями развития предприятия и постоянными изменениями рынка. А значит, вести экономику предприятия.
Ведение экономики предприятия означает расширенное воспроизводство на базе получения прибыли от реализации продукции и услуг, необходимых обществу, и других поступлений от иных видов деятельности. Оно включает в себя постановку целей и задач по количественному и качественному улучшению ее развития, а также определение методов и средств их достижения, т.е. как бы определяет каркасные, рамочные, основополагающие условия развития экономики предприятия.
Успешное ведение экономики предприятия напрямую связано с удовлетворением спроса на товары или услуги, которые оно производит или оказывает. И действительно, его создание и функционирование, непосредственно связано с получением какого-либо вознаграждения (прибыль, доход), которое в условиях рынка можно получить только в случае выпуска товаров или оказания услуг, пользующихся спросом. Успеха в этом можно достичь только в том случае, если ведение экономики предприятия будет построено на научно обоснованных принципах, учитывающих специфику рыночных отношений.
Иными словами, хозяйствование предприятия направлено на организацию производства товаров у себя, от себя и ради себя. На языке практики это означает, что целью здесь является получение прибыли. В условиях рынка только прибыль гарантирует выживание предприятия, обеспечивает источники финансирования, с помощью которых можно восстановить или увеличить активы предприятия, и поступление денежных ресурсов, идущих на распределение, в частности на получение дивидендов акционерами, социальную помощь работающим. Она является одним из важных факторов в оценке возможности предприятия уплатить проценты по кредитам потенциальным инвесторам, служит показателем доходности факторов производства.
Но получение прибыли возможно лишь в том случае, если хозяйствование обеспечивает не только соответствие, но и превышение доходов над расходами. Этого можно добиться лишь при экономном ведении хозяйства. Следовательно, экономическая категория хозяйствование сложная, многоаспектная, имеющая большое теоретическое и практическое значение.
Когда мы говорим о прибыли, то, как свидетельствует опыт предприятий стран с рыночной экономикой, речь идет о получении как можно большей прибыли. Иными словами, максимизация прибыли в условиях рынка — важнейшая задача предприятия.
В связи со сказанным интересным представляется рассмотрение понятия, сущности и видов расходов предприятия на примере завода «Динамо».
Глава 1. Характеристика расходов предприятия и их роль в его финансовой деятельности
1.1 Понятие и сущность расходов предприятия
Расходы организации определяются как уменьшение ее экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, приводящих к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (собственников) имущества. Расход есть отток экономических выгод именно данной организации. Поэтому суммы, взимаемые организацией от имени третьих лиц и перечисляемые в их адрес (например, косвенные налоги – НДС, акцизы, налог с продаж и т.п.), не являются расходами.
Приобретение или создание основных средств и других элементов внеоборотного капитала также представляет собой уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, однако бухгалтерский стандарт относит затраты капитального характера к перечню тех статей, которые не признаются расходами. Они характеризуются как условные, отложенные расходы и подлежат капитализации на балансе организации, формируя первоначальную стоимость элементов внеоборотного капитала (основных средств и нематериальных активов). Затраты инвестиционного характера могут быть признаны расходами в будущих отчетных периодах – по мере начисления амортизации и включения в ее себестоимость проданной (реализованной) продукции либо в составе управленческих расходов, если организация применяет метод калькулирования ограниченной себестоимости1.
Расходы признаются в отчете о прибылях и убытках:
- с учетом связи между производственными расходами и поступлениями (соответствие доходов и расходов);
- путем их обоснованного распределения между отчетными периодами, когда расходы обуславливают получение доходов в течение нескольких отчетных периодов и когда связь между доходами и расходами не может быть определена четко или определяется косвенным путем;
- по расходам, признанным в отчетном периоде, когда по ним становится определенным неполучение экономических выгод (доходов) или поступление активов;
- независимо от того, как они принимаются для цели расчета налогооблагаемой базы;
- когда возникают обстоятельства, не обусловленные признанием соответствующих активов.
Налоговое законодательство также оперирует понятием «расходы». Объектом налогообложения по налогу на прибыль согласно Налоговому кодексу РФ (ст. 247) признается прибыль, определяемая как доход, уменьшенный на величину произведенных расходов. Расходами при этом признаются обоснованные о документально подтвержденные затраты (в случаях, предусмотренных ст. 265 Налогового кодекса РФ, и убытки), осуществленные налогоплательщиком. Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Расходами признаются затраты, которые связаны с деятельностью, направленной на получение дохода.
Налоговое законодательство дает свою, отличную от бухгалтерской, классификацию расходов. Расходы для целей налогообложения делятся:
- на расходы, связанные с производством и реализацией;
- внереализационные расходы.
К внереализационным расходам отнесены обоснованные затраты на осуществление деятельности, непосредственно не связанной с производством и (или) реализацией.
Рынок предоставляет хозяйствующим субъектам самостоятельность в вопросах установления цен на продукцию с учетом складывающегося спроса и предложения. В этих условиях фирма должна стремиться так спланировать уровень своих расходов, чтобы сделать свою деятельность рентабельной, и далее организовать производство таким образом, чтобы обеспечить этот приемлемый уровень расходов и возможность его постоянного снижения. Информация о расходах необходима:
- для принятия оптимальных решений на всех стадиях жизненного цикла каждого продукта и фирмы в целом;
- разработки стратегии выживания и обеспечения конкурентного преимущества;
- организации эффективной системы стимулирования персонала;
- оптимизации налоговых платежей;
- установления и поддержания взаимоотношений с налоговыми и другими структурами государства с соблюдением законодательных норм1.
Чтобы не отстать от конкурентов, каждая независимая производственная организация должна тщательно планировать перспективу развития собственного производства и потребностей рынка минимум на 2-3 года. Любые просчеты при этом грозят убытками и даже полным разорением. Предприятию необходимо предусматривать перспективу до мелочей по каждому этапу, начиная с разработки проекта изделия и заканчивая его сбытом, а затем и прекращением производства и выходом на рынок с новой продукцией. Все должно быть увязано с экономикой предприятия, налоговой системой и кредитной ситуацией, позициями предприятия на рынке и намерениями конкурентов, ситуацией за пределами предприятия.
К задачам планирования расходов относятся:
- обеспечение производственно-торгового процесса необходимыми
финансовыми ресурсами. Определение плановых объемов необходимых денежных фондов и направления их расходования;
- установление финансовых отношений с бюджетом, банком, страховыми организациями и другим хозяйствующими субъектами;
- выявление путей наиболее рационального вложения капитала и резервов по его эффективному использованию;
- увеличение прибыли за счет экономного использования денежных средств;
- осуществление контроля за образованием и расходованием денежных средств.
Планирование расходов на предприятии - это точное предвидение и программирование на перспективу хода производственного процесса и его результатов по этапам. В плане с учетом специализации и кооперации труда устанавливается по датам четкое задание на выполнение конкретного вида и объема работ и расходование ресурсов по каждому цеху, отделу, бригаде и рабочему. В плане предусмотрена последовательность выполнения связанных между собой работ.
План всегда устремлен в будущее. С его помощью на перспективу распределяются имеющиеся ресурсы (материальные, трудовые, финансовые и природные). Для разработки плана специалистам по планированию требуется соответствующая информация. Помимо прогнозных и маркетинговых данных, то есть в основном внешней информации, в органы планирования поступает большой объем внутренней информации. Сбор и обобщение поступающей информации, ее анализ относится к предплановой работе специалистов. Предплановая работа столь же необходима, как и разработка самого плана.
Составление плана расходов предприятия начинается с подготовки проекта отдельных его частей: плана производства и реализации продукции; плана материально-технического обеспечения; плана по кадрам и заработной плате; перспективного плана по новой технике и капитальным вложениям; финансового плана.
Информация о расходах фирмы чрезвычайно важна как для самой фирмы, так и внешних пользователей – ее контрагентов. К внешним пользователям относятся органы государственного управления, налоговые службы, инвесторы, кредиторы и потребители. Данные о затратах для этой категории пользователей должны составляться в соответствии с принятыми стандартами бухгалтерского учета и финансовой отчетности, а также налогового законодательства.
Таким образом, можно сделать вывод, что расходы являются одним из важнейших элементов построения управления организацией. Без расходов невозможна также и финансовая деятельность организации.
1.2 Классификация расходов по различным признакам
Управление расходами – это целый набор методик, процессов и конкретных процедур по управлению ресурсами организации. Данную тему можно рассматривать с нескольких позиций, с точки зрения традиционной экономической теории, с точки зрения бухгалтерского учета, с точки зрения менеджмента. Конечно, для осуществления эффективного управления расходами необходим комплексный подход к этому вопросу. Однако, как показывает практика, синтез знаний лучше осуществлять исходя из конкретных практических условий, задачей и целей организации. Построение же теоретических основ требует определенного разграничения в подходах. Это легко объяснить, например, делением расходов на экономические и бухгалтерские.
Под бухгалтерскими понимают фактические расходы факторов производства, приобретенных по рыночным ценам. Под экономическими понимают «расходы упущенных возможностей», то есть сумму денег, которую можно получить при наиболее выгодном из всех возможных альтернативных вариантов использования ресурсов.
Исходя из этого можно сделать вывод о том, что с бухгалтерской точки зрения необходимо минимизировать фактические расходы, а экономический подход будет требовать поиска наиболее выгодного распределения ресурсов. И невозможно с полной уверенностью определить наиболее правильный вариант решения задачи, так как оба варианта являются рациональными.
Традиционно принято рассматривать процесс управления расходами с их определения и классификации. Ниже приведены наиболее распространенные определения расходов.1
Расходы предприятия – это расходы, которые несет предприятие в процессе осуществления своей хозяйственной деятельности.
Расходы – это ресурсы, потребляемые в ходе деятельности предприятия.
Многие экономисты приравнивают расходы к издержкам.
Издержки производства – затраты труда и капитала на производство товара.
С их точки зрения расходы – это ресурсы, потребляемые в ходе деятельности предприятия. Их подразделяют, в первую очередь, на постоянные и переменные.
Постоянные расходы – расходы, имеющие место вне зависимости от объема производства (расходы на содержание зданий, административного аппарата).
Переменные расходы – расходы, непосредственно связанные с объемом производства, изменяющиеся в зависимости от объема (расходы на сырье, полуфабрикаты, оплату труда).
Такое деление расходов можно рассматривать исходя из того, что объем постоянных расходов в краткосрочном периоде будет постоянным, а переменные расходы могут изменяться, то есть именно эти расходы будут важны, так как ими можно оперативно управлять. Однако в экономической литературе обоснование такой классификации исходит прежде всего из влияния этих расходов на объем производства. Причем переменные расходы являются постоянными на единицу продукции, а постоянные на весь объем продукции – переменными на единицу продукции. Но поведение переменных, так же, как постоянных расходов, с изменением объема производства, не так однозначно, как может показаться. Например, расходы на основные материалы при одном объеме закупки будут приобретены по одной цене, а при другом, более высоком объеме закупки, возможно более низкой, так как будет действовать система скидок. И с этой точки зрения не расходы будут влиять на объем производства, а объем производства на предприятии может служить одним из методов управления расходами.
Деление расходов на постоянные и переменные, а также выделение общих, средних и предельных расходов не позволяет осуществить необходимый для предприятия анализ себестоимости продукции. Именно в этом вопросе возникает необходимость применения бухгалтерского подхода.
С точки зрения анализа себестоимости продукции важна классификация расходов по экономическим элементам и статьям калькуляции.
Расходы операционной деятельности группируются по следующим экономическим показателям: материальные расходы; расходы на оплату труда; отчисления на социальные мероприятия; амортизация; прочие операционные расходы.
Группировка расходов, связанная с производством продукции, осуществляется по следующим статьям калькуляции:
- сырье и материалы;
- покупные полуфабрикаты и комплектующие изделия, работы и услуги производственного характера сторонних предприятий и организаций;
- топливо и энергия на технологические цели;
- возвратные отходы (вычитаются);
- основная заработная плата;
- дополнительная заработная плата;
- отчисления на социальное страхование;
- расходы на содержание и эксплуатацию оборудования;
- общепроизводственные расходы;
- потери от брака;
- другие производственные расходы;
- сопутствующая продукция (вычитается).
Группировка расходов по калькуляционным статьям расходов отражает их состав в зависимости от направления расходов, и места их возникновения.
С точки зрения менеджмента процесс управления расходами будет опираться на построение такой организационной структуры, при которой будут исключены «лишние» расходы. Такую структуру можно сравнить с часовым механизмом, где нет лишних деталей, и каждая выполняет свою функцию. В настоящее время в рамках определенных экономических концепций существенно расширено понятие расходов. Новая институциональная теория выдвигает на первый план трансакционные расходы. В соответствии с одной из их классификаций выделяют:
- расходы поиска информации – расходы времени и ресурсов на получение и обработку информации о ценах, об интересующих товарах и услугах, об имеющихся поставщиках и потребителях;
- расходы ведения переговоров;
- расходы измерения количества и качества вступающих в обмен товаров и услуг – расходы на замеры, измерительную технику, потери от остающихся ошибок и неточностей;
- расходы по спецификации и защите прав собственности – расходы на содержание судов, арбитража, органов государственного управления, а также затраты времени и ресурсов, необходимые для восстановления нарушенных прав;
- расходы оппортунистического поведения.
По сути дела формируется новый подход к рассмотрению экономики в целом. Но единой теории в этом направлении не сформировано, что открывает обширные возможности для новых научных исследований.
Таким образом, можно сделать вывод, что расходы, являясь важнейшим объектом управленческого процесса организации, требуют всестороннего изучения. Одним из аспектов исследования является их классификация, то есть разделение на группы по определенному признаку. Зная виды расходов, организации легче их планировать и расходовать.
Глава 2. Анализ расходов на конкретном предприятии
2.1 Краткая характеристика ООО Владикавказского завода пластмассовых спортивных изделий «Динамо»
ООО Завод «Динамо» образован 01 января 1964г. на полном хозяйственном расчете с самостоятельным балансом в соответствии с Постановлением Президиума ЦС «Динамо» № 72 от 25.12.1963г. Основной деятельностью являлось производство полиэтиленовой пленки и изделий из неё, а также изготовление спортивной продукции (палки лыжные, щитки футбольные).
Устав предприятия был зарегистрирован Промышленным райсоветом народных депутатов г. Владикавказа за № 100 от 18.03.1993г.
В соответствии с Постановлением Президиума ЦС «Динамо» № 42 от 17.04.2000г. изменена организационно-правовая форма предприятия. Завод преобразован в общество с ограниченной ответственностью «Владикавказский завод пластмассовых спортивных изделий «Динамо» (свидетельство о перерегистрации № 1039 от 19.06.2000г.) . Единственный учредитель - ОГО ВФСО «Динамо».
Площадь земельного участка - 2,08 га.
Площадь (территория), занимаемая предприятием - 9,65 тыс. кв. м (в т.ч. производственные - 72 тыс. кв.м.).
В 80-х годах начато производство товаров хозяйственного назначения из пластмасс методом литья под давлением: тазы хозяйственные емкостью 14л. и 5л., ведра емкостью 5л, 10 л, 11л, совки, кружки мерные и др.
С 1986 г. на предприятии была установлена итальянская линия по производству ботинок с коньками для игры в хоккей с шайбой. С этого момента эта продукция стала основной в производственной деятельности завода. С 1988г. освоен выпуск ботинок с коньками для фигурного катания. Одновременно расширялся выпуск других изделий спортивного назначения, таких как: обручи гимнастические полиэтиленовые и металлические, булавы гимнастические, удилища телескопические, ракетки для игры в бадминтон и
Последние три года ООО ВЗПСИ «Динамо» наращивал объема производства хоккейных ботинок с коньками и направлял на это все оборотные средства, но с появлением на рынке России продукции конкурентов, имеющей современный дизайн и широкий размерный ряд, на предприятии с 2002 года началась большая работа по модернизации внешнего вида конька и расширению размерного ряда, что потребовало значительных капитальных вложении.
В результате этого объем производства 2002 года по объективным причинам снижен приблизительно на 20 % по сравнению с 2001 годом; из производственного оборота изъята часть средств и направлена на осуществление мероприятий: модернизация пресс-форм на мастерские хоккейные по всему размерному ряду с 39 по 44 размер; изготовлены улучшенного дизайна две пресс-формы 45 и 46 размеров; разработаны и находятся в стадии изготовления пресс-формы коньков на хоккейные ботинки по всему размерному ряду с 38 по 46 размер и др.
2.2 Основные показатели деятельности, затраты на производство продукции ООО завод «Динамо»
Производственно-хозяйственная деятельность завода характеризуется следующими основными показателями (таблица 1).
Таблица 1
Основные показатели деятельности ООО завод «Динамо» 2008-2009 годы
|
Показатели |
Факт за 2008 г. |
Отчетный 2009 год | Отклонения |
В % к прошлому году |
|||
| план | факт | % выполнения плана | от плана |
от прошлого года |
|||
|
Выпуск продукции, тыс. руб. Фонд заработной платы тыс. руб. Себестоимость всей продукции, тыс. руб. Численность работающих, чел. Среднегодовая выработка тыс. руб. Среднемесячная выработка тыс. руб. Валовая прибыль тыс. руб. |
12828 3047 12064 94 136,5 11,4 1494 |
18000 4107 17000 97 185.6 15,4 2200 |
18094 3508 17031 96 188,5 15,7 2285 |
100,5 85,4 100,2 99,0 101,6 101,9 103,9 |
94 -599 31 -1 2,9 0,3 85 |
5266 461 4967 2 52,0 4,3 791,0 |
141,1 1115,1 141,2 102,1 138,1 137,7 152,9 |
| Чистая прибыль, тыс. руб. | 717 | 1400 | 1420 | 101,4 | 20 | 703 | 198,0 |
Основными источниками информационного обеспечения анализа являются данные бухгалтерского, статистического и оперативного учета, а также все виды отчетности, первичная учетная документация.
По данным анализа и отчетности определяются потребности в финансовых ресурсах, делаются прогнозы финансовых результатов. Решаются и другие задачи, связанные с управлением финансовыми ресурсами и финансовой деятельностью.
Данное предприятие относится к обществу с ограниченной ответственностью. Все участники обществ имеют право присутствовать на общем собрании участников общества, принимать участие в обсуждении вопросов повестка дня и голосовать при принятии решений.
Положения учредительных документов общества или решения органов общества, ограничивающие указанные права участников общества, ничтожны.
Каждый участник общества имеет на общем собрании участников общества число голосов, пропорциональное его доле в уставном капитале общества, за исключением случаев, предусмотренных настоящим Федеральным законом.
Уставом общества при его учреждении или путем внесения а устав общества изменений по решению общего собрания участников общества, принятому всеми участниками общества единогласно, может быть установлен иной порядок определения числа голосов участников общества. Изменение и исключение положений устава общества, устанавливающих такой порядок, осуществляются по решению общего собрания участников общества, принятому всеми участниками общества единогласно.
Отдел маркетинга осуществляет разработку мер по производству продукции (товара) и оказанию услуг, которые находят наибольший спрос и рынок сбыта. Содействует сбалансированному развитию производства и сферы услуг, готовит предложения по выбору и изменению направлений развития торного ассортимента, производственно-хозяйственной и предпринимательской деятельности. Участвует в разработке маркетинговой политики, определении цен, создает условия для планомерной реализации товара и расширения оказываемых услуг, удовлетворил спроса покупателей (клиентов) на товары и услуги. Изучает рынок аналогичных товаров и услуг (анализ спроса и потребления, мотиваций и колебаний, деятельности конкурентов) и тенденций его развития. Прогнозирует объем продажи и формирует потребительский спрос на товары и услуги, выявляет наиболее эффективные рынки сбыта, а также требования к качественным характеристикам товара (способ его производства, срок службы, правила пользования, упаковку) или оказываемой услуги. Исследует факторы, влияющие на сбыт товара и имеющие значение для успешной реализации оказываемых услуг, типы спроса (устойчивый, ажиотажный, кратковременный и др.), причины его повышения и снижения, дифференциацию покупательной способности населения. Совершенствует информационное обеспечение проводимых исследований рынка. Разрабатывает программы по формированию спроса и стимулированию сбыта, рекомендации по выбору рынка в соответствии с имеющимися ресурсами. Определяет меры, подготавливает предложения и разрабатывает рекомендации по повышению качества и улучшению потребительских свойств товаров и услуг, перспективы освоения новой продукции и рынков сбыта, с учетом социально-демографических особенностей различных групп населения, состояния и динамики их доходов, традиций и вкусов, а также необходимые для этого затраты всех видов ресурсов, включая сырье, материалы, энергию, кадры. Анализирует конкурентную среду с учетом изменений в налоговой, ценовой и таможенной политике государства, объем оборота, прибыль от продажи, конкурентоспособность, скорость реализации, факторы, влияющие на сбыт. Ведет контроль за сбытом, проводит сопоставление запланированных данных с полученными результатами по объему, выручке, времени сбыта (оказания услуг) и территории их распространения, выявляет отклонения и изменения конъюнктуры рынка. Обеспечивает рост эффективности предпринимательской деятельности, прибыли и доходов, повышение конкурентоспособности товаров и услуг. Принимает участие в подготовке, переподготовке и повышении квалификации управленческих кадров с учетом требований рыночной экономики.
Затраты на производство продукции представлены в таблице 2
Таблица 2
Затраты на производство продукции 2009 год
|
Статьи затрат |
Сумма тыс. руб. | Структура затрат, % | ||||
| план | факт | (+;-) | план | факт | (+;-) | |
|
Материальные затраты: Заработная плата: Основная и дополнительная Амортизация основных средств Прочие расходы |
16512 17936 8633 2478 |
17179 18075 9052 1487 |
667 139 419 -991 |
35,5 38,6 18,6 5,3 |
36,7 38,7 19,4 3,2 |
0,8 0,1 0,8 -2,1 |
| Итого | 46490 | 46747 | 257 | 100,00 | 100,00 | 0,00 |
Предприятие самостоятельно планирует свою деятельность, руководствуясь заключенными договорами с поставщиками и покупателями продукции. Предприятие с учетом конъюнктуры спроса и предложения устанавливает цены на производимую продукцию.
Как видно из таблицы фактические затраты предприятия выше плановых на 1336 тыс. руб. или на 12,5 % (12064/10728 *100). Перерасход произошел по всем видам затрат, особенно по материальным, за исключением, прочих расходов, по которым сумма экономии составила 852 тыс. руб.
Изменилась несколько и структура затрат: увеличилась доля материальных затрат и амортизации основных средств в связи с ростом цен на сырье, материалы и энергоресурсы, а доля заработной платы и единого социального налога уменьшилась.
Общая сумма затрат изменилась из-за увеличения объема и структуры выпуска продукции. Это свидетельствует о том, что в общем выпуске продукции увеличилась доля затратоёмкой продукции.
Важным показателем, характеризующим работу предприятия, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятия, темпы расширенного производства. Анализ себестоимости продукции имеет большое значение. Он позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции. Объектами анализа себестоимости продукции являются следующие показатели:
-полная себестоимость товарной продукции в целом и по элементам затрат;
-затраты на рубль товарной продукции;
-себестоимость отдельных изделий;
-отдельные статьи затрат.
Основные статьи затрат:
Сырье, материалы и полуфабрикаты возвратные отходы (вычитаются)
Вспомогательные материалы
Покупные изделия и полуфабрикаты
Топливо технологическое
Энергия технологическая
Заработная плата основная
Заработная плата дополнительная
Общепроизводственные расходы
Общехозяйственные расходы
Производственная себестоимость
Коммерческие расходы
Полная себестоимость
Планирование прибыли
План по прибыли и рентабельности производства составляется: в ценах и условиях плана; в ценах и условиях, сопоставимых с предыдущим годом; в действующих ценах и условиях. Для полного и всестороннего (как у поставщиков, так и у потребителей) учета влияния изменения цен, использования отчетных данных предыдущего года и обеспечения соответствия между перспективными и текущими планами расчеты себестоимости, прибыли и рентабельности первоначально выполняются в ценах и условиях предыдущего года, а для сопоставления с перспективным (пятилетним) планом необходим расчет и в ценах, принятых в пятилетнем плане. Одновременно определяется влияние изменения цен, тарифов, условий оплаты труда и других подобных факторов на издержки производства, прибыль и рентабельность. С учетом результатов этих расчетов определяются себестоимость, прибыль и рентабельность производства в ценах и условиях планового года. Размер общей (балансовой) прибыли находится как сумма прибыли (убытков) от реализации товарной продукции по прейскурантным или другим ценам, определенным условиями и договорами поставок и реализации, расчетами за готовую продукцию и услуги. Общая прибыль производственных объединений определяется путем суммирования прибыли всех входящих в его состав самостоятельных предприятий и производственных единиц.
Рентабельность производства определяется в процентах(%):
а) общая – путем деления суммы балансовой прибыли на среднегодовую стоимость основных производственных фондов и нормируемых оборонных средств (в пределах норматива) и умножения на 100.
б) расчетная – путем деления планируемой суммы балансовой прибыли, уменьшенной на сумму платы за основные производственные фонды и нормируемые оборотные средства, фиксированных платежей в бюджет и платежей по процентам за банковский кредит на среднегодовую стоимость основных производственных фондов (исходя из которых исчисляется плата за фонды) и нормируемых оборотных средств в пределах норматива и умножения на 100.
В 2009г. себестоимость
продукции
составила 58341
тыс.руб. Уровень
себестоимости
составил
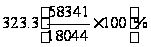 .
Анализ себестоимости в динамике проводится в сопоставимых ценах (таблица 3).
Таблица 3
Динамика себестоимости продукции ООО «Динамо» в 2007-2009 гг.
| Показатели | 2007г. | 2008г. | 2009г. | Отклонения (+/-) | Темп изменения(%) | ||
| 2008г. / 2007г. | 2009:г. /2008г. | 2008г. / 2007г. | 2009г. 2008г, | ||||
| Себестоимость: - сумма, тыс. руб. | 52336 | 53129 | 58341 | +793 | +5212 | 101,5 | 109,8 |
| - доля, % | 418,6 | 287,7 | 323,3 | -130,9 | +35,6 | 68,7 | 112,4 |
Себестоимость
продукции в
2009 г. сократились
по сравнению
с 2008 г. на 5212(58341-53129) тыс.руб.
или на
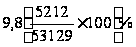 .
В предшествующем
периоде абсолютный
перерасход
затрат составил
733(53129-52336) тыс.руб.,
относительный
прирост
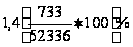 .
Динамика показателя
имеет тенденцию,
рост себестоимости
в отчетном году
оценивается
отрицательно.
Уровень себестоимости
в динамике
имеет определенную
тенденцию. Так
в 2007-2008гг. ее уровень
возрастает
с
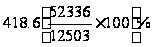 до
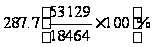 ,
т.е. на 130,9(218,6-287,7)%. А в
2009г. компания
на каждые 100 руб.
выручки расходовала
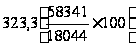 руб., что больше,
чем в 2008г. на
35,6(323,3-287,7) и оценивается
отрицательно.
Относительная
экономия в
2008-2009гг. составила
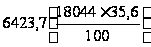 тыс.руб. Динамика
состава и структуры
себестоимости
продукции
представлена
в таблице 4.
Таблица 4
Динамика состава и структуры себестоимости продукции ООО «Динамо» 2007-2009гг.
| Показатели | 2007г | 2008г. | 2009г. | Отклонения (+/-) | Теми изменения(%) | ||
| 2008 г./ 2007г. | 2009 г./ 2008г. | 2008г./ 2007 г. | 2009 г./ 2008 г. | ||||
| Себестоимость, тыс. руб. в том числе: | 52336 | 70962 | 58341 | +18626 | -12621 | 135,6 | 82,2 |
| -материальные затраты, тыс. руб. | 17179 | 23570 | 14960 | +6391 | -8610 | 137,2 | 60,9 |
| - доля, % | 32,8 | 33,2 | 25,6 | +0,4 | -7,6 | 101,2 | 77,1 |
| -затраты на оплату труда, тыс. руб. | 18075 | 27662 | 24840 | +9587 | -2822 | 153,0 | 89,8 |
| - доля, % | 34,5 | 39,0 | 42,6 | +4,5 | +3,6 | 113,0 | 109,2 |
| -отчисления на соц. нужды, тыс. руб. | 6543 | 7358 | 6627 | +815 | -731 | 112,5 | 90,1 |
| -доля, % | 36,2 | 26,6 | 26,67 | -1,9 | +0,8 | 84,8 | 107,6 |
| -амортизация, тыс. руб. | 9052 | 10936 | 8761 | +1884 | -2175 | 120,8 | 80,1 |
| - доля, % | 17,3 | 15,4 | 15,0 | +1,9 | -0,4 | 89,0 | 97,4 |
| -прочие затраты, тыс. руб. | 1487 | 1436 | 3153 | +51 | +1717 | 96,6 | 219,6 |
| - доля, % | 2,8 | 2,0 | 5,4 | -0,8 | +3,4 | 71,4 | 270,0 |
В состав затрат предприятия входят материальные затраты, затраты на оплату труда, отчисления на социальные нужды, прочие расходы.
Наибольший удельный вес в структуре себестоимости продукции занимают затраты на оплату труда более 34,5% - в 2007 г. Более того их доля возросла за