Анализ трудоемкости продукции ОАО "Надежда"
По данным табл.4, мы наблюдаем улучшение финансовых результатов деятельности ОАО "Надежда".
Полученная предприятием прибыль должна покрыть текущие затраты предприятия, обеспечить выполнение обязательств перед государством в виде отчисления от прибыли в бюджет, а также обеспечить предприятие необходимыми ему денежными средствами для внутрифирменных нужд.
Графически изменение показателей финансовых результатов представлено на рис.1.
В общем же можно сделать вывод о том, что за анализируемый период (2004 – 2006 годы) на предприятии ОАО "Надежда" наблюдается рост объема выручки от реализации продукции (более чем в 3 раза), вызванный увеличением цен на производимую продукцию.
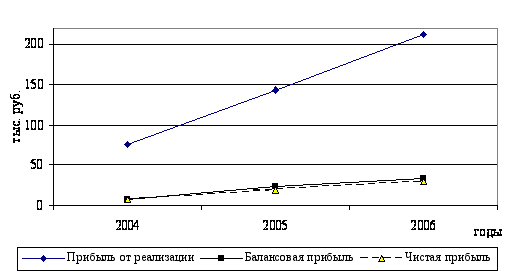
Рис.1. Динамика показателей прибыли ОАО "Надежда"
Вместе с тем происходит увеличение затрат на производство продукции, что связано в первую очередь с увеличением цен на сырье и материалы, а также тарифов на перевозки и электроэнергию. Это сказалось на изменении объема прибыли от реализации, которая с каждым годом растет и составляет в 2006 году 279% по сравнению с базисным периодом 2004 года.
Как следствие, растет балансовая прибыль предприятия, несмотря на увеличение убытков от прочей реализации. Рост балансовой прибыли по сравнению с базисным периодом составил 425%.
Далее проведем более детальный анализ показателей финансовых результатов за 2005-2006 гг.
Доходность предприятия характеризуется абсолютными и относительными показателями.
Абсолютный показатель доходности – сумма прибыли, или доходов. Относительный показатель – уровень рентабельности.
Рентабельность представляет собой доходность, или прибыльность, производственно-торгового процесса.
Таблица 5
Анализ доходности ОАО "Надежда" за 2005-2006 гг.
| Показатели | 2005г. | 2006г. | Изменения | |
| абсолют. | относит. | |||
| 1. Выручка от реализации продукции, тыс. руб. | 7302 | 12017 | 4715 | 164,6 |
| 2. НДС, тыс. руб. | 185 | 497 | 312 | 268,6 |
| 3. НДС в% к выручке | 2,5 | 4,14 | 1,64 | 165,6 |
| 4. Себестоимость продукции | 7158 | 11805 | 4647 | 165 |
| 5. Себестоимость в% к выручке | 98,03 | 98,24 | 0,21 | 100,2 |
| 6. Прибыль от реализации продукции, тыс. руб. | 144 | 212 | 68 | 147,2 |
| 7. Уровень рентабельности | 2,01 | 1,8 | -0,21 | 90 |
| 8. Прибыль от реализации продукции в% к выручке | 2 | 1,8 | -0,2 | 90 |
| 9. Убыток от прочей реализации, тыс. руб. | 121 | 178 | 57 | 147,1 |
| 10. Доходы от внереализац. операций, тыс. руб. | - | - | - | - |
| 11. Расходы по внереализ. операциям, тыс. руб. | - | - | - | - |
| 12. Балансовая прибыль, тыс. руб. | 23 | 34 | 11 | 147,8 |
| 13. Налоги выплачиваемые из прибыли, тыс. руб. | 3 | 4 | 1 | 133,3 |
| 14. Чистая прибыль, тыс. руб. | 20 | 30 | 10 | 150 |
Данные таблицы анализа доходности показывают, что прибыль от реализации продукции возросла на 68 тыс. руб. Балансовая прибыль составила 148%. Отсюда чистая прибыль составила 150%, это характеризует прибыльность производственно-хозяйственной деятельности предприятия.
Отмечен рост прибыли от реализации продукции. Это явилось результатом влияния след. факторов:
1. Изменение выручки от реализации продукции на 4715 тыс. руб. увеличила прибыль (4715*2/100) 94,3 тыс. руб.
2. Увеличение уровня себестоимости в% к выручке 0,21% повысила сумму затрат, что соответственно снизило сумму прибыли на (0,21*12017/100) 25,2 тыс. руб.
Итого по прибыли от реализации продукции (94,3 – 25,2) составляет 69,1 тыс. руб. Разница в 68 тыс. руб. была получена в результате округления. В большей степени на рост прибыли от реализации продукции повлияло увеличение выручки от реализации продукции.
Рост убытка от прочей реализации на 57 тыс. руб. повлиял на балансовую прибыль, но предприятие осталось прибыльным, т.к темпы роста прибыли от реализации в 2006г. возросли.
Доходов (расходов) по внереализационным операциям на 2005-2006г. не было.
Итого по балансовой прибыли (69,1-57) 12,1 тыс. руб., разница в 11 тыс. руб. была получена в результате округления. Основная доля роста балансовой прибыли принадлежит прибыли от реализации продукции.
Рост суммы налогов уплачиваемых из прибыли на 1 тыс. руб. снизила сумму чистой прибыли на 1 тыс. руб.
Итого по чистой прибыли 12,1 – 1 = 11,1 разница в 10 тыс. руб. была получена в результате округления.
Снижение уровня рентабельности на 0,21 является отрицательным результатом работы предприятия и явилось результатом того, что темпы роста себестоимости превышают темпы роста выручки.
3 Анализ трудоемкости продукции ОАО "Надежда"
3.1. Расчет показателей трудоемкости продукции
В процессе анализа изучим динамику трудоемкости продукции пошивочного цеха ОАО "Надежда", выполнение плана по ее уровню, причины ее изменения и влияние на уровень производительности труда.
Таблица 6
Анализ динамики и выполнения плана по уровню трудоемкости продукции пошивочного цеха ОАО "Надежда"
| Показатель |
Прошлый год (2005 г) |
Отчетный год (2006 г) | Рост уровня показателя,% | |||
| План | Факт | План к прош-лому году | Факт к прош-лому году | Факт к плану | ||
| Товарная продукция, тыс. руб. | 666,4 | 5400 | 5437 | 81,0 | 81,6 | 100,7 |
| Отработанно всеми рабочими человеко-часов | 645840 | 520900 | 520838 | 80,7 | 80,6 | 99,9 |
| Удельная трудоемкость за один рубль, ч. | 96,9 | 96,5 | 95,8 | 99,5 | 98,9 | 99,3 |
| Среднечасовая выработка, руб. | 10,01 | 9,4 | 9,6 | 93,9 | 95,9 | 102,1 |
Из таблицы 6 видно, что плановое задание по снижению трудоемкости продукции в целом по предприятию перевыполнено.
Балансовое задание по снижению трудоемкости продукции к прошлому году:
96,5 / 96,9 * 100 = 99,5%; 99,5 - 100 = - 0,5%.
Фактическое снижение трудоемкости к уровню прошлого года: 95,8 / 96,9 * 100 = 98,9%; 98,9 - 100 = - 1,1%.
Балансовый прирост производительности труда (часовой выработки) за счет снижения трудоемкости продукции:
DСВпл = (DТЕ% * 100) / (100 - DТЕ%) = (0,5 * 100) / (100 - 0,5) = 0,51%.
Фактический рост производительности труда за счет снижения трудоемкости к уровню прошлого года:
DСВф = (1,1 * 100) / (100 - 1,1) = 1,12%.
План по снижению трудоемкости перевыполнен на 0,6%, в результате чего среднечасовая выработка продукции возросла на 0,61% (1,12 - 0,51). Зная, как изменилась среднечасовая выработка, мы можем определить изменение трудоемкости продукции:
DТЕ% = (DСВ% * 100) / (100 + DСВ%);
DТЕ%пл = (0,51 * 100) / (100 + 0,51) = 0,5%;
DТЕ%ф = (1,12 * 100) / (100 + 1,12) = 1,1%.
Как видим, между трудоемкостью продукции и уровнем производительности труда существует обратно пропорциональная зависимость, поэтому общая удельная трудоемкость продукции зависит от тех же факторов, что и среднечасовая выработка рабочих.
В процессе последующего анализа необходимо изучить показатели удельной трудоемкости по видам продукции (таблица 7).
Таблица 7
Анализ удельной трудоемкости по видам продукции (2006 г).
| Объем производства, руб. | Удельная трудоемкость, ч. | Затраты труда на выпуск продукции, ч. | |||||
| Вид продукции | План |
Факт |
План |
Факт |
По плану |
По плану на факти-ческий выпуск |
Фактически |
| Пальто женское зимнее | 320000 | 314121 | 9,0 | 8,7 | 2880000 | 2827089 | 2732853 |
| Шуба детская | 164000 | 162282,80 | 4,2 | 3,2 | 688800 | 681588 | 519305 |
| Куртка мужская | 55300 | 59737,41 | 2,7 | 1,4 | 149310 | 161291 | 83632 |
| Анорак детский | 418000 | 432251,50 | 5,8 | 4,1 | 2424400 | 2507059 | 1772231 |
| ИТОГО | 957300 | 968392,71 | 21,7 | 17,4 | 6142510 | 6177026 | 5108021 |
Как видно из таблицы 7, общая трудоемкость продукции по сравнению с планом снизилась на 1034489 чел. -ч. В связи с увеличением объема производства продукции затраты труда на ее выпуск возросли на 34516 чел. -ч., а за счет снижения удельной трудоемкости продукции сократились на 1069005 чел. -ч.
Значительно снизилась и удельная трудоемкость: по изделию женское зимнее пальто - на 33%, по изделию детская шуба - на 23,8%, по изделию мужская куртка - на 48,1%, по изделию детский анорак - на 29,3%, а в целом по предприятию ее средний уровень снизился на 19,8%.
Изменение среднего уровня удельной трудоемкости может произойти за счет изменения ее уровня по отдельным видам продукции (ТЕi) и структуры производства (УДi). При увеличении удельного веса более трудоемких изделий средний ее уровень возрастает и наоборот:
 =
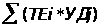 (18).
Влияние этих факторов на средний уровень трудоемкости можно определить методом цепной подстановки через средневзвешенные величины.
 =
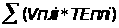 /
 =
6142510 / 957300 = 6,42 чел. -ч.,
 =
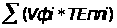 /
 =
6177026 / 968392,71 = 6,38 чел. -ч.,
 =
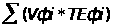 /
=
5108021 / 968392,71 = 5,27 чел. -ч.
Изменение среднего уровня удельной трудоемкости произошло за счет:
снижения против плана индивидуальной трудоемкости определенных изделий:
D=
-
= 5,27 - 6,38 = - 1,11 чел. -ч.;
уменьшения удельного веса более трудоемкой продукции (изделий женское зимнее пальто и детский анорак) в общем выпуске:
D=
-
=
6,38 - 6,42 = - 0,04 чел. -ч.
Следует иметь в виду, что изменения в уровне трудоемкости не всегда оценивается однозначно. Иногда трудоемкость возрастает при значительном удельном весе вновь осваиваемой продукции или улучшении ее качества. Чтобы добиться повышения качества, надежности и конкурентоспособности продукции, требуются дополнительные затраты труда и средств. Однако выигрыш от увеличения объема продаж, более высоких цен, как правило, перекрывает проигрыш от повышения трудоемкости изделий.
Для всесторонней оценки выполнения плана по трудоемкости продукции и выявления резервов роста производительности труда необходимо анализировать выполнение норм выработки рабочими-сдельщиками.
Мы проанализируем выполнение норм выработки рабочими-сдельщиками на примере двух бригад швейного цеха.
Таблица 8
Выполнение норм выработки рабочими-сдельщиками из бригады №1
за май 2006 г.
| Уровень выполнения норм выработки,% | Число рабочих-сдельщиков |
|
80 - 90 91 - 100 101 - 105 106 - 110 111 - 120 121 - 130 131 - 150 151 - 160 |
11 6 6 6 7 6 3 7 |
| ИТОГО | 52 |
Таблица 9
Выполнение норм выработки рабочими-сдельщиками из бригады №3
за май 2006 г.
| Уровень выполнения норм выработки,% | Число рабочих-сдельщиков |
|
80 - 90 91 - 100 101 - 105 106 - 110 111 - 120 121 - 130 131 - 150 151 - 160 |
12 4 3 4 6 5 5 7 |
| ИТОГО | 46 |
По данным таблиц 8 и 9 можно рассчитать средний уровень выполнения норм выработки (Кн. в) рабочими-сдельщиками по средневзвешенной:
Для бригады №1:
Кн. в. = (11 * 85 + 6 * 95 + 6 * 103 + 6 * 108 + 7 * 115 + 6 * 125 + 3 * 135 + 7 * 155) / 52 = 111,8%.
Для бригады №3:
Кн. в. = (12 * 85 + 4 * 95 + 3 * 103 + 4 * 108 + 6 * 115 + 5 * 125 + 5 * 135 + 7 * 155) / 46 = 113, 4%.
В плане предусматривалось выполнение норм выработки для двух бригад на 105%. За счет этого план по производительности труда рабочих-сдельщиков перевыполнен в бригаде №1 на 6,5% [(111,8 - 105) / 105 *100], в бригаде №3 на 8% [(113,4 - 105) / 105 * 100]. Учитывая, что удельный вес рабочих-сдельщиков бригады №1 в общей численности рабочих составляет 13% (52 / 400 * 100), среднечасовая выработка рабочего возросла на 0,85% (6,5 * 13 / 100), или на 0,1 руб. (9,6 * 0,85 / 100), а трудоемкость продукции снизилась на 0,8% [(0,85 * 100) / (100 + 0,85)].
Удельный вес рабочих-сдельщиков бригады №3 в общей численности рабочих составляет 11,5% (46 / 400 * 100), среднечасовая выработка рабочего возросла на 0,92% (8 * 11,5 / 100), или на 0,12 руб. (9,6 * 0,92 / 100), а трудоемкость продукции снизилась на 0,9% [(0,92 * 100) / (100 + 0,92)].
Однако, как показывают результаты анализа, задание по росту производительности труда не выполнено значительным количеством рабочих. Так, в бригаде №1 17 человек не выполнили нормы выработки, а выработка 6 человек не достигла среднего планового уровня; в бригаде №3 16 человек не выполнили нормы выработки, а выработка 3 человек не достигла среднего планового уровня. Эти факты говорят о том, что следует обратить внимание на качество технического нормирования, а также на создание условий для выполнения и перевыполнения технически обоснованных норм выработки всеми рабочими.
3.2. Направления снижения трудоемкости продукции на предприятии
Вхождение отечественных промышленных предприятий в рыночную экономику подняло огромный пласт нерешенных проблем методологического и практического характера в области эффективного управления снижением трудоемкости продукции. Необходимость работ по повышению качества управления снижением трудоемкости продукции обусловлена тем, что предприятия функционируют в условиях жесткой конкуренции, реструктуризации отечественной промышленности и формирования ключевых направлений ее дальнейшего развития.
Несмотря на накопленный опыт уменьшения трудовых затрат за счет совершенствования технологических процессов изготовления и улучшения конструкции изделий, отсутствует концепция формирования комплексной системы управления снижением трудоемкости продукции на предприятиях. Снижение трудоемкости продукции осуществляется некомплексно и непостоянно. На предприятиях не уделяется должного внимания внедрению эффективных мероприятий по совершенствованию организации и оперативного управления производством при снижении трудоемкости продукции.
Отсутствует оптимальная система управления снижением трудоемкости, позволяющая осуществлять постоянное, целенаправленное уменьшение затрат труда на всех стадиях разработки и изготовления продукции. Недостатки в учете трудовых затрат и потерь рабочего времени негативно влияют на организацию и нормирование труда.
Действующие на предприятиях организационные структуры систем управления снижением трудоемкости продукции далеко не в полной мере соответствуют современным требованиям.
Практика уменьшения трудовых затрат свидетельствует о необходимости разработки и реализации стратегии управления снижением трудоемкости изготовления продукции. Стратегия должна способствовать своевременному определению проблем уменьшения трудовых затрат и реализации соответствующих управленческих решений.
Достаточно значительную долю в структуре издержек производства занимает оплата труда (в промышленности России – 13-14%, развитых стран – 20-25%). Поэтому актуальна задача снижения трудоемкости выпускаемой продукции, роста производительности труда, сокращения численности административно-обслуживающего персонала.
Снижение трудоемкости продукции, роста производительности труда можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства, разработка и применение прогрессивных высокопроизводительных технологий, замена и модернизация устаревшего оборудования. Однако одни мероприятия по совершенствованию применяемой техники и технологии не дадут должной отдачи без улучшения производства и труда. Нередко предприятия приобретают или берут в аренду дорогостоящее оборудование, не подготовившись к его использованию. В результате коэффициент использования такого оборудования очень низок. Затраченные на приобретение основных фондов средства не приносят ожидаемого результата.
Выделим факторы снижения трудоемкости продукции ОАО "Надежда" в определенные группы, связанные с предметом труда, средствами труда или с организацией труда в процессе производства:
1) совершенствование конструкции и характеристик изделий; рациональный выбор исходных материалов;
2) модернизация оборудования и внедрение прогрессивных технологий;
3) улучшения в области организации труда и производства.
Отдельно можно выделить отраслевые резервы снижения трудоемкости (специализацию, кооперирование и концентрацию).
Снижение трудоемкости может быть обеспечено на предприятии осуществлением организационно-технических мероприятий не предусмотренных планом, а также повышением уровня механизации и автоматизации технологического процесса.
Руководству предприятия также можно обратить внимание на необходимость комплексной механизации и автоматизации всех производственных процессов и широкого использования групповых поточных методов организации производства в серийном и мелкосерийном производствах при снижении трудоемкости продукции.
Основным направлением в анализе резервов снижения трудоемкости продукции ОАО "Надежда" считаем изучение фактических затрат рабочего времени по стадиям производства и видам работ.
Таким образом, система управления трудоемкостью продукции на предприятии ОАО "Надежда" должна предусматривать комплексный учет воздействия производственных факторов на всех стадиях жизненного цикла продукции как на величину абсолютной трудоемкости, так и ее относительное снижение в процессе освоения производства продукции.
Выводы и предложения
Трудоемкость продукции - важнейший показатель производительности труда, представлена классификация показателей трудоемкости в промышленности, обоснована возможность расчета показателей производственной, полной и общей трудоемкости и определена взаимосвязь между различными видами трудоемкости.
Развитие средств вычислительной техники в 60-х гг. открыло большие перспективы использования трудоемкости в планировании работы предприятий. Применение вычислительной техники снизило трудоемкость расчетов и аналитического учета показателей затрат труда и нормативов по труду. В конце 60-х гг. показатель трудоемкости рассчитывался по всем массовым изделиям, деталям, узлам и агрегатам на машиностроительных предприятиях России. Однако большей частью определялась только технологическая трудоемкость.
Расчет трудоемкости составляет основу всех последующих экономических расчетов и выводов, и от научной обоснованности расчета трудоемкости во многом зависит эффективность деятельности организации. В процессе организации производства на предприятии нормативы трудоемкости изготовления новой продукции используются в расчетах объемов производства, при определении оптимальной численности работников предприятия (подразделения), в расчетах производственной мощности предприятия (подразделения), при эффективном управлении фондами оплаты труда и материального стимулирования работников и в прогнозировании затрат на изготовление новой конкурентоспособной продукции.
Трудоемкость изготовления продукции представляет собой своеобразную экономическую ось, на которую накручивается большая часть производственных расходов, образующих себестоимость продукции.
Объектом исследования работы является ОАО "Надежда", предлагающее услуги бытового обслуживания населения на территории Советского района Республики Марий Эл.
На основе представленных в работе данных можно сделать вывод о стабильности работы предприятия ОАО "Надежда" в изучаемом периоде с 2004 по 2006 год.
В процессе анализа была изучена динамика трудоемкости продукции пошивочного цеха ОАО "Надежда"
Как показал анализ, плановое задание по снижению трудоемкости продукции в целом по предприятию перевыполнено.
Значительно снизилась удельная трудоемкость: по изделию женское зимнее пальто - на 33%, по изделию детская шуба - на 23,8%, по изделию мужская куртка - на 48,1%, по изделию детский анорак - на 29,3%, а в целом по предприятию ее средний уровень снизился на 19,8%.
Для всесторонней оценки выполнения плана по трудоемкости продукции в работе также проанализировано выполнение норм выработки рабочими-сдельщиками.
Предложены направления снижения трудоемкости продукции на предприятии.
Снижение трудоёмкости продукции важный фактор повышения производительности труда. Рост производительности труда происходит за счет снижения трудоёмкости продукции, а именно за счет внедрения достижений науки и техники, автоматизации и механизации производственных процессов, совершенствования организации производства и труда.
Библиографический список
Алексеева М.М. Планирование деятельности фирмы. – М.: Финансы и статистика, 2002. – 318 с.
Анализ прибыльности продукции / Общественно гос. фонд "Российский центр приватизации". - М.: 1 Федеративная книготорговая компания, 2001. - 377 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник для студентов. – М.: Финансы и статистика, 2003. – 414с.
Грибанова Н.Н. Планирование и прогнозирование деятельности предприятия. – М.: Финансы истатистика, 2002. – 283 с.
Канке А.А., Кошевая И.П. Анализ финансово-хозяйственной деятельности предприятий: Учебное пособие. – М.: ФОРУМ; ИНФРА-М, 2005. – 288 с.
Ковалев В.В. Финансовый анализ. – М.: Финансы и статистика, 2001. – 429с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 5-е изд., перераб. и доп. – Мн.: ИП "Экоперспектива", 2005. – 498 с.
Чечевицына Л.Н., Чуев И.Н. Анализ финансово-хозяйственной деятельности. – М.: ИНФРА-М, 2006. – 419 с.
Экономика и статистика фирм: Учебник /Под ред. д-ра экон. наук, проф. С.Д. Ильенковой. – М.: Финансы и статистика, 2002. – 240с.
Экономика предприятия: Учебник для вузов/ В.Я. Горфинкель, Е.М. Купряков и др. – М.: Банки и биржи, ЮНИТИ, 2004. – 367с.