Анализ хозяйственной деятельности предприятия
Влияние изменения балансовой прибыли на рентабельность продаж определяем по формуле:
Р продаж БП = Р продаж факт. – Р продаж усл. (45)
Р продаж БП = 38,97 – 36,30 = 2,67%
Это означает, что рост балансовой прибыли на 687 тыс. руб. или 7,34% привел к повышению рентабельности продаж на 2,67%
3.1.3 Выводы
Общее влияние обоих факторов определяется:
Р продаж = Р продаж реал. + Р продаж БП (46)
Р продаж = – 4,21 + 2,67 = – 1,54%
или
Р продаж = Р продажфакт. – Р продаж баз. (47)
Р продаж = 38,97 – 40,51 = – 1,54%
Поскольку результат обоими способами получен одинаковый, значит расчет влияния факторов выполнен верно.
В результате произведенного анализа выявлено, что рост балансовой прибыли способствовал росту рентабельности продаж на 2,67%. Однако рост объёма реализации продукции оказал понижающее воздействие на рентабельность продаж, поэтому она уменьшилась на 4,21%.
Так как отрицательное влияние увеличения реализации оказалось больше, чем повышающее влияние роста прибыли, поскольку темп роста прибыли отстаёт от темпа роста реализации (7,34% < 11,6%), то фактическая рентабельность продаж снизилась по сравнению с предыдущим годом на 1,54%.
Необходимо провести факторный анализ рентабельности продукции для выявления причин такого явления. Вероятно негативное влияние оказало превышение фактической средней себестоимости против базисной. Рост реализации более высокими темпами, чем рост балансовой прибыли является резервом повышения рентабельности продаж.
3.2 Факторный анализ общей рентабельности
Рентабельность общехозяйственной деятельности или рентабельность капитала рассчитывается по формуле [5, с 28]:
k з = S об / V реал (49)
Вторая часть ф. 48 является факторной моделью анализа рентабельности общехозяйственной деятельности. Таким образом, факторами, влияющими на величину рентабельности капитала являются:
изменение капиталоёмкости основного капитала;
изменение коэффициента загрузки оборотных средств;
изменение рентабельности оборота.
Поскольку модель смешанного типа, то анализ выполняем способом цепных подстановок. За базу сравнения принимаем фактические данные предыдущего года. Данные для расчета сводим в таблицу 5.
Таблица 5. Исходные показатели для факторного анализа общей рентабельности предприятия
|
Показатели |
Предыдущий год |
Отчетный год |
Абсолютное отклонение |
| Прибыль от реализации продукции (Пр), тыс. руб. | 9300 | 10000 | 700 |
| Средняя стоимость основного капитала (S осн), тыс. руб. | 16200 | 17400 | 1200 |
| Средняя стоимость оборотного капитала (S об), тыс. руб. | 9820 | 10250 | 430 |
| Средняя стоимость всего капитала (S), тыс. руб | 26020 | 27650 | 1630 |
| Объём реализованной продукции (V реал), тыс. руб. | 23100 | 25780 | 2680 |
| Рентабельность оборота (Р об), % | 40,26 | 38,79 | – 1,47 |
|
Капиталоёмкость основных средств (k е = S осн / V реал), руб. |
0,701 | 0,675 | – 0,026 |
| Коэффициент загрузки оборотных средств (k з = S об / V реал), руб | 0,425 | 0,398 | – 0,027 |
| Рентабельность общехозяйственной деятельности (капитала) предприятия (Р ОХД), % | 35,74 | 36,17 | 0,43 |
3.2.1 Влияние изменения капиталоёмкости основного капитала
Определяем влияние на прирост общей рентабельности капиталоёмкости основных средств по формуле:
РОХД k е = Роб. баз. / (k е фак. + k з баз) – РОХД баз (50)
РОХД k е = 40,26 / (0,675 + 0,425) – 35,74 = 0,86%
Снижение капиталоёмкости основных средств на 0,026 руб. привело к росту рентабельности на 0,86%.
3.2.2 Влияние изменения капиталоёмкости оборотного капитала
Определяем влияние на прирост общей рентабельности капиталоёмкости оборотных средств по формуле:
РОХД k з= Роб. баз./(k е фак. + k з факт) – Роб. баз (k е фак. + k з баз) (51)
РОХД k ез = 40,26 / (0,675 +0,398) – 40,26/ (0,675 + 0,425) = 0,92%
Снижение капиталоёмкости оборотных средств на 0,027 руб. привело к росту рентабельности на 0,92%.
3.2.3 Влияние изменения рентабельности оборота
Определяем влияние на прирост общей рентабельности оборота по формуле:
РОХД Р об = РОХД факт – Роб. баз/(k е фак. + k з факт) (52)
РОХД Роб =36,17 – 40,26/ (0,675 +0,398) = – 1,35%
Снижение рентабельности оборота на 1,47% привело к снижению рентабельности общехозяйственной деятельности на 1,35%.
ПРОВЕРКА:
Общее влияние всех факторов определяется:
Р ОХД = РОХД k е + РОХД k з + РОХД Р об (53)
Р ОХД = 0,86 + 0,92 – 1,35 = 0,43%
или
Р ОХД = Р ОХД факт. – Р ОХД баз. (54)
Р ОХД = 36,17 – 35,74 = – 0,43%
Поскольку результат обоими способами получен одинаковый, значит расчет влияния факторов выполнен верно.
Отразим влияние факторов графически (рис. 5).
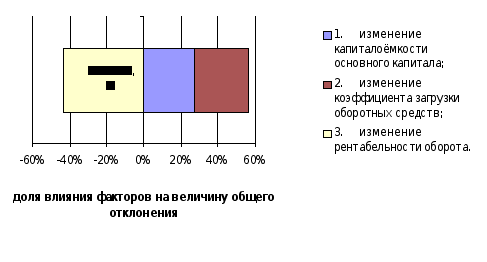
Рис. 5. Степень влияния факторов на отклонение общей рентабельности отчетного года по сравнению с предыдущим
3.2.4 Выводы
В результате произведенного анализа выявлено, что снижение капиталоёмкости основного капитала и коэффициента загрузки оборотных средств в отчетном году против предыдущего способствовало росту рентабельности капитала на 1,78% (0,86% + 0,92%.) Однако снижение рентабельности оборота оказало понижающее воздействие на общую рентабельность в размере 1,35%, поэтому она увеличилась в целом лишь на 0,43%.
Необходимо провести факторный анализ рентабельности оборота для выявления причин такого явления. Вероятно, негативное влияние оказало превышение фактической средней себестоимости против базисной. Таким образом, резервом повышения рентабельности капитала на 1,35% является рост рентабельности оборота. Предприятие, используя этот резерв, может довести рентабельность до 37,52% (36,17 + 1,35).
4. Анализ использования основного капитала
4.1 Общая оценка
Основными показателями эффективности использования основных средств являются:
Капиталоотдача
Капиталоёмкость
Рентабельность основного капитала.
Капиталоотдача определяется по формуле [5, с. 31]:
kо = V пр / S осн (55)
где V пр – объём произведенной (товарной) продукции (дано);
S осн – средняя стоимость основного капитала (дано).
Капиталоёмкость определяется по формуле [5, с. 31]:
kе = S осн / V пр (56)
Рентабельность основного капитала определяется по формуле [5, с. 31]:
Р осн = П / Sосн (57)
Где П – прибыль предприятия (табл. 1).
4.1.1 Динамика изменения показателей, характеризующих эффективность использования основного капитала
Рассмотрим изменение этих показателей в динамике за два года (табл. 6 и рис. 6, 7, 8).
Таблица 6. Динамика изменения основных показателей эффективности использования основных средств
|
Наименование |
Предыдущий год |
Отчетный год |
Абсолютное отклонение |
Темп роста, % |
| 1. Объём реализации продукции, тыс. руб | 23100 | 25780 | 2680 | 111,60 |
| 2. Прибыль от реализации продукции, тыс. руб | 9300 | 10000 | 700 | 107,53 |
| 3. Средняя стоимость основных активов, тыс. руб | 16200 | 17400 | 1200 | 107,41 |
| 4. Средняя стоимость активной части основного капитала, тыс. руб | 11350 | 12450 | 1100 | 109,69 |
| 5. Капиталоотдача основных средств, руб | 1,43 | 1,48 | 0,06 | 103,91 |
| 6. Капиталоотдача активной части основных фондов, руб. | 2,04 | 2,07 | 0,03 | 101,74 |
| 7. Капиталоёмкость продукции, руб. | 0,701 | 0,675 | -0,026 | 96,24 |
| 8. Рентабельность основного капитала, % | 81,94 | 80,32 | -1,62 | 98,03 |
| 9. Удельный вес активной части в стоимости основного капитала | 0,7006 | 0,7155 | 0,0149 | 102,13 |
| 10. Нормативно-чистая продукция, тыс. руб. | 13200 | 13310 | 110,00 | 100,83 |
| 11. Капиталоотдача по нормативно-чистой продукции, руб. | 0,815 | 0,765 | -0,050 | 93,88 |
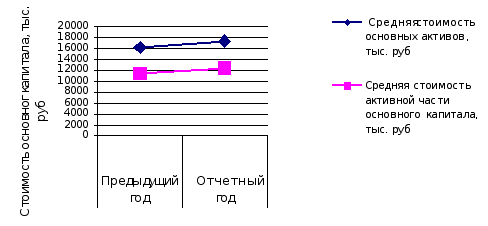
Рис. 6. Динамика изменения размера основного капитала предприятия
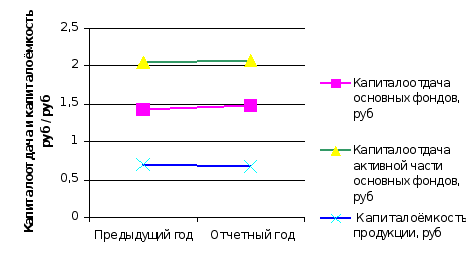
Рис. 7. Динамика капиталоотдачи основных средств и капиталоёмкости продукции предприятия за два года
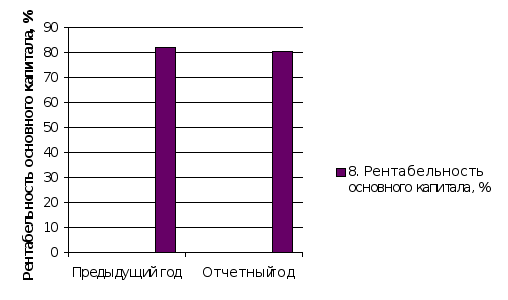
Рис. 8. Динамика рентабельности основных средств предприятия за два года
4.1.2 Выводы
В отчетном году по сравнению с предыдущим, как видно из табл. 6, среднегодовая стоимость основного капитала увеличилась значительно (на 7,41%). При этом положительным является то, что темп роста активных основных фондов опережает темп роста основного капитала в целом (109,69 > 107,47%). Это способствует формированию оптимальной структуры основных средств.
Поскольку реализация продукции возросла большими темпами, чем размер основных активов (111,16 > 107,41%), то это способствовало росту общей капиталоотдачи на 0,06 руб. или на 3,91%. Вызывает беспокойство, что капиталоотдача активных основных фондов возросла меньшими темпами на 1,74%. В связи с этим необходимо провести факторный анализ изменения капиталоотдачи.
Капиталоёмкость продукции снизилась на 0,026 руб. или 3,76%, что отражает положительные изменения в использовании основных средств.
Рентабельность основного капитала за анализируемый период снизилась на 1,62%. Для выявления причин неудовлетворительной динамики рентабельности необходимо произвести расчет влияния факторов на её величину.
4.2 Факторный анализ использования основного капитала
Влияние изменения стоимости основного капитала на объём производства
Для выявления влияния стоимости основного капитала на объём производства используем следующую факторную модель [5, с. 33]:
V пр = S осн * kо (58)
При анализе используем способ «разниц». За базу сравнения примем показатели предыдущего года.
Изменение объёма производства в связи с изменением размера основного капитала определяем по формуле [5, с. 33]:
V пр S осн = (S осн. факт – S осн. баз) * kо баз (59)
V пр = (17400 – 16200) * 1,43 = 1716 тыс. руб.
Рост стоимости основных средств на 1200 тыс. руб. способствовал росту объёма производства на 1716 тыс. руб.
Влияние изменения капиталоотдачи основного капитала на объём производства
На основе той же факторной модели (ф. 58) определим влияние капиталоотдачи на объём производства по формуле [5, с. 33]:
V пр kо = S осн. факт * kо (60)
V пр kо = 17400 * 0,056 = 964 тыс. руб.
Рост капиталоотдачи основного капитала на 0,06 руб. способствовал увеличению объёма продукции на 964 тыс. руб.
ПРОВЕРКА:
Общее влияние факторов на объём производства продукции двумя способами:
V пр = V пр S осн + V пр kо (61)
V пр = 1716 + 964 = 2680 тыс. руб.
V пр = V пр факт – V пр. баз(62)
V пр = 25780 – 23100 = 2680 тыс. руб.
Поскольку результат обоими способами получен одинаковый, значит расчет влияния факторов выполнен верно.
Влияние изменения доли капиталоёмкой продукции на капиталоотдачу основного капитала
Влияние на изменение капиталоотдачи в структуре и ассортименте можно определить путем сопоставления темпов роста капиталоотдачи, рассчитанной в оптовых ценах и по нормативно-чистой продукции. Оно определяется по формуле [5, с. 36]:
kо матер.ёмк. = (Т роста kо V пр - Т роста kо НЧП) * kо факт /100 (63)
где Т роста kо V пр, Т роста kо НЧП – темпы роста капиталоотдачи, рассчитанной соответственно в оптовых ценах и по нормативно-чистой продукции(таблица6).
kо матер.ёмк.= (103,91 – 93,88) * 1,48 / 100 = 0,148 руб.
Снижение доли капиталоёмкой продукции привело к росту капиталоотдачи на 0,148 рубля.
Влияние изменения доли активной части в основном капитале на его капиталоотдачу
Для анализа примем факторную модель [5, с. 33]:
kо = kакт * УД акт (64)
где kакт – капиталоотдача активной части основного капитала (табл. 5);
УД акт – удельный вес активной части в общей стоимости основных средств.
При анализе используем способ «разниц». За базу сравнения примем показатели предыдущего года.
Размер влияния изменения доли активной части основного капитала на капиталоотдачу его рассчитываем по формуле [5, с. 33]:
kо УД акт = УД акт * kо акт баз (65)
kо УД акт = 0,0149 * 2,04 = 0,0304 руб.
Увеличение доли активной части основного капитала на 1,49% способствовало росту капиталоотдачи всего основного капитала на 0,0304 руб.
Анализ капиталоотдачи активной части основного капитала
При анализе используем следующую факторную модель [5, с. 33]:
kо акт = W об / Р об (66)
W об – выработка с 1 единицы (производительность) оборудования (табл. 1);
 Р
об – средняя
стоимость 1
единицы оборудования
определяется
по формуле:
Р об = S акт. / Q уст (67)
Где S акт. – стоимость активной части основных средств (дано);
Q
уст – количество
единиц установленного
оборудования.
Роб
баз = 11350/1100 =10,32 тыс.
руб./ед
Р об. факт = 12450 /1080 = 11,53 тыс. руб. /ед
Из факторной модели (ф. 66) видно, что на величину капиталоотдачи активной части основного капитала влияют 2 фактора:
изменение средней стоимости 1 единицы оборудования;
изменение выработки с 1 единицы оборудования.
Произведем анализ влияния этих факторов способом цепных подстановок. За базу сравнения показателей отчетного года принимаем показатели предыдущего года.
Влияние изменения стоимости единицы установленного оборудования
Влияние
изменения
стоимости
единицы установленного
оборудования
на капиталоатдачу
активной части
основных активов
определяем
по формуле [5,
с. 34]:
kо акт Роб = W об баз / Р об факт – W об баз / Р об баз (68)
kо акт Роб = 21,0 / 11,53 – 21,00 / 10,32 = – 0,22 руб.
Увеличение средней стоимости 1 ед. оборудования на 0,84 руб. привело к снижению капиталоотдачи активной части основных средств на 0,22 руб.
Влияние изменения производительности единицы установленного оборудования
 Влияние
изменения
производительности
единицы установленного
оборудования
на капиталоотдачу
активной части
основных активов
определяем
по формуле [5,
с. 34]:
kо акт Wоб = W об факт/ Р об факт – W об баз / Р об факт (69)
kо акт Wоб = 23,87 / 11,53 – 21,00 / 11,53 = 0,25 руб.
Увеличение фактической производительности единицы установленного оборудования по сравнению с плановой на 2,87 руб. способствовало росту капиталоотдачи активной части основных активов на 0,25 руб.
ПРОВЕРКА:
Суммарное влияние факторов на изменение капиталоотдачи активной части основного капитала определяем 2-мя способами:
kо акт = kо акт Роб + kо акт Wоб (70)
kо акт = – 0,22 + 0,26 = 0,03
или
kо акт = kо акт факт – kо акт баз (71)
kо акт = 2,07 – 2,04 = 0,03 руб.
Результаты расчетов обоими способами одинаковые, это означает правильность выполнения анализа.
Выводы
В результате общей оценки использования основного капитала выявлено, что среднегодовая стоимость основного капитала увеличилась в отчетном году по сравнению с предыдущим значительно (на 7,41%). Рост стоимости основных средств на 1200 тыс. руб. способствовал росту объёма производства на 1716 тыс. руб. При этом положительным является то, что темп роста активных основных фондов опережает темп роста основного капитала в целом (109,69 > 107,47%). Это способствует формированию оптимальной структуры основных средств.
С одной стороны, повысилась эффективность использования основного капитала. Капиталоотдача возросла на 0,06 руб. или на 3,91%, т. к. реализация продукции возросла большими темпами, чем размер основных активов (111,16 > 107,41%). Однако капиталоотдача активных основных фондов возросла меньшими темпами на 1,74%. Капиталоёмкость продукции снизилась на 0,026 руб. или 3,76%, что отражает положительные изменения в использовании основных средств.
С другой стороны, рентабельность основного капитала за анализируемый период снизилась на 1,62%. Это требует дополнительного анализа влияния факторов на данный показатель и выявления причин его снижения.
Факторный анализ использования основного капитала выявил, что:
Рост капиталоотдачи основного капитала на 0,06 руб. (интенсивный фактор) способствовал увеличению объёма продукции на 964 тыс. руб. Рост стоимости основных средств на 1200 тыс. руб. (экстенсивный фактор) способствовал росту объёма производства на 1716 тыс. руб.
Рост капиталоотдачи основного капитала в целом вызван, во-первых, снижением доли капиталоёмкой продукции (это привело к росту капиталоотдачи на 0,148 рубля), а во-вторых увеличением доли активной части основного капитала на 1,49% (это способствовало росту капиталоотдачи на 0,0304 руб.).
На величину изменения капиталоотдачи активной части основных средств оказали противоположное влияние два фактора. Увеличение средней стоимости 1 ед. оборудования на 0,84 руб. привело к снижению капиталоотдачи активной части на 0,22 руб. Тогда как увеличение фактической производительности единицы установленного оборудования по сравнению с плановой на 2,87 руб. способствовало росту капиталоотдачи активной части основных активов на 0,25 руб.
Резервом улучшения использования основного капитала является повышение рентабельности основных средств. Это позволит увеличить прибыль от реализации продукции на 282 тыс. руб. (1,62% *17400/100%)
Анализ использования оборотного капитала
Общая оценка
Финансово-экономическое положение предприятия, его платёжеспособность находятся в прямой непосредственной зависимости от оборачиваемости оборотных средств.
К показателям эффективности оборотных средств относятся:
Коэффициент оборачиваемости;
Длительность 1 оборота;
Коэффициент загрузки оборотных средств.
Коэффициент оборачиваемости (количество оборотов за период) рассчитывается по формуле [5. c. 43]:
kоб = V реал / Sоб., об (72)
где V реал – объём реализованной продукции (дано);
Sоб – средний остаток оборотных средств за период (дано).
Длительность (период) 1 оборота определяется по формуле [5. c. 43]:
Т = Д / kоб = Д * Sоб. / V реал, дн/об (73)
Где Д – количество дней в анализируемом периоде.
Коэффициент загрузки оборотных средств рассчитывается по формуле [5. c. 43]:
k загр = Sоб. / V реал (74)
Динамика изменения основных показателей, характеризующих эффективность использования оборотного капитала
Изменение основных показателей эффективности оборотных средств отразим в таблице 7.
Таблица 7. Динамика изменения основных показателей эффективности использования оборотных средств
|
Наименование |
Предыдущий год |
Отчетный год |
Абсолютное отклонение |
Темп роста, % |
| Объём реализации продукции, тыс. руб | 23100 | 25780 | 2680 | 111,60 |
| Средняя стоимость оборотных активов, тыс. руб | 9820 | 10250 | 430 | 104,38 |
| Коэффициент оборачиваемости оборотных средств, оборотов/год | 2,352 | 2,515 | 0,163 | 106,92 |
| Длительность (период) 1 оборота, дн/об | 153 | 143 | -10 | 93,53 |
| Коэффициент загрузки оборотных средств | 0,425 | 0,398 | -0,028 | 93,53 |
По данным табл. 7 построим графики (рис. 9, 10).
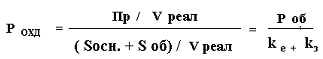
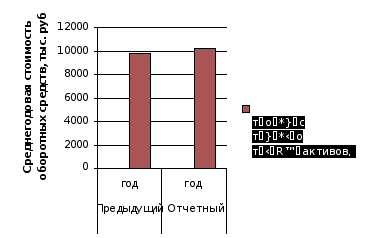
Рис. 9. Динамика изменения размера оборотных средств предприятия за два года
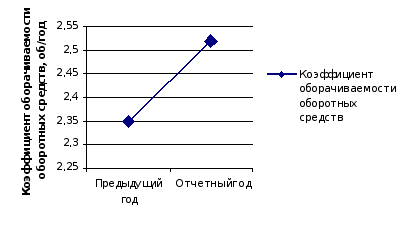
Рис. 10. Динамика коэффициента оборачиваемости оборотных средств предприятия за два года
Выводы
Анализ динамики показателей использования оборотных средств предприятия показал, что динамика положительная. Это объясняется тем, что темп роста реализации продукции опережает темп роста размера оборотных активов (111,60 > 104,38). Коэффициент оборачиваемости в отчетном году по сравнению с предыдущим увеличился на 0,16 об/год, длительность оборота сократилась на 10 дней, коэффициент загрузки оборотных средств снизился на 0,028 руб./руб. Значит, эффективность использования оборотных средств предприятия повысилась на 6,92%
Факторный анализ использования оборотного капитала
Проведем факторный анализ влияния оборачиваемости на объём реализации продукции. Используем для этого следующую факторную модель:
V реал = Sоб. * kоб, тыс. руб. (75)
Где Sоб – средний остаток оборотных средств за период (дано);
kоб - коэффициент оборачиваемости оборотных средств (табл. 7).
Из факторной модели (ф. 70) видно, что на изменение объёма реализации оказывают влияние два фактора:
изменение среднего остатка оборотных средств за период;
изменение коэффициента оборачиваемости оборотных средств.
Анализ выполним способом «разниц». За базу сравнения примем отчетные показатели предыдущего года.
5.2.1 Влияние изменения стоимости оборотного капитала на изменение объёма реализации
Влияние изменения стоимости оборотного капитала на изменение объёма реализации продукции определяем по формуле:
V реал Sоб = kоб баз. * Sоб., тыс. руб. (76)
где kоб баз. – коэффициент оборачиваемости оборотных средств в базисном периоде (табл. 7);
Sоб. – абсолютное изменение среднего остатка оборотных средств за период (табл. 7).
V реал Sоб = 2,352 * 430 = 1011 тыс. руб.
Увеличение среднегодового размера оборотных средств на 430 тыс. руб. способствовало увеличению объёма реализации продукции на 1011 тыс. руб.
5.2.2 Влияние изменения оборачиваемости оборотного капитала на изменение объёма реализации
Влияние изменения оборачиваемости оборотных средств на изменение объёма реализации продукции определяем по формуле:
V реал kоб = kоб * Sоб.факт., тыс. руб. (77)
где kоб - абсолютное изменение коэффициента оборачиваемости оборотных средств в базисном периоде (табл. 7);
Sоб.факт – средний остаток оборотных средств за отчетный период (табл. 7).
V реал = 0,163 * 10250 = 1670 тыс. руб.
Ускорение оборачиваемости оборотных средств на 0,16 об/год способствовало увеличению объёма реализации продукции на 1670 тыс. руб.
ПРОВЕРКА.
Суммарное влияние факторов на изменение объёма реализации продукции определяем 2-мя способами:
1). V реал = V реал Sоб + V реал kоб (78)
V реал = 1011 + 1670 =2681 тыс. руб.
2). V реал = V реал факт. – V реал баз (79)
V реал = 25780 – 23100 = 2680 тыс. руб.
Результаты расчетов обоими способами практически одинаковые. Отклонение на 1 тыс. руб. объясняется округлением коэффициента оборачиваемости. Значит, анализ выполнен правильно.
5.2.3 Выводы
Факторный анализ показал, что изменение обоих факторов в отчетном году по сравнению с предыдущим оказало на объём реализации повышающее воздействие:
Увеличение среднегодового размера оборотных средств на 430 тыс. руб. способствовало увеличению объёма реализации продукции на 1011 тыс. руб.;
Ускорение оборачиваемости оборотных средств на 0,16 об/год способствовало увеличению объёма реализации продукции на 1670 тыс. руб.
Общие выводы и рекомендации
По итогам проведенного анализа можно сделать следующие выводы:
 Динамика
изменения
основных показателей
работы предприятия
за 2 последних
года положительная.
Объём
реализации
продукции за
отчетный год
по сравнению
с предыдущим
возрос значительно
(на 2680 тыс. руб.
или на 11,6%).
Факторный анализ использования основного капитала выявил, что увеличение реализации произошло в основном за счет экстенсивного развития (64,03% прироста), т.е. роста стоимости основных средств. Интенсивный фактор (рост капиталоотдачи основного капитала) оказал меньшее влияние (35,97% прироста).
Факторный анализ использования оборотного капитала выявил, что увеличение реализации произошло в основном за счет интенсивного пути, т.е. ускорения оборачиваемости оборотных средств, это дало 62,31% прироста объёма реализации. Экстенсивный рост реализованной продукции за счет увеличения среднегодового размера оборотных средств обеспечил 37,79% прироста реализации.
План
по производству
и реализации
продукции
перевыполнен
соответственно
на 7,38% и 2,74%.
Прирост товарной продукции по сравнению с планом способствовал увеличению объёма реализации на 1795 тыс. руб. Однако увеличение остатков готовой продукции на складе к концу года вызвало снижение реализации на 1120 тыс. руб. В целом произошел рост фактической выручки от реализации против плановой на 675 тыс. руб.
По
сравнению с
предыдущим
годом возросла
стоимость
основных активов
на 1200 тыс. руб. или
на 7,41%. Средняя
стоимость
оборотных
активов увеличилась
на 430 тыс. руб. или
4,38%. В целом размер
привлеченного
капитала возрос
на 1630 тыс. руб. или
6,26%
При этом положительным является то, что темп роста активных основных фондов опережает темп роста основного капитала в целом (109,69 > 107,47%). Это способствует оптимизации структуры основных средств.
Изучение
динамики показателей
эффективности
использования
основного
капитала по
сравнению с
предыдущим
годом показало,
что капиталоотдача
возросла на
0,06 руб. или на
3,91%. Однако капиталоотдача
активных основных
фондов возросла
меньшими темпами
на 1,74%. Капиталоёмкость
продукции
снизилась на
0,026 руб. или 3,76%, что
отражает
положительные
изменения в
использовании
основных средств.
С другой стороны,
рентабельность
основного
капитала за
анализируемый
период снизилась
на 1,62%.
Рост
капиталоотдачи
всего основного
капитала вызван,
во-первых, снижением
доли капиталоёмкой
продукции (это
привело к росту
капиталоотдачи
на 0,148 рубля), а
во-вторых увеличением
доли активной
части основного
капитала на
1,49% (это способствовало
росту капиталоотдачи
на 0,0304 руб.).
На
величину изменения
капиталоотдачи
активной части
основных средств
оказали противоположное
влияние два
фактора. Увеличение
средней стоимости
1 ед. оборудования
на 0,84 руб. привело
к снижению
капиталоотдачи
активной части
на 0,22 руб. Тогда
как увеличение
фактической
производительности
единицы установленного
оборудования
по сравнению
с плановой на
2,87 руб. способствовало
росту капиталоотдачи
активной части
основных активов
на 0,25 руб.
Эффективность
использования
оборотных
средств предприятия
в отчетном году
против повысилась
на 6,92%. Это объясняется
тем, что коэффициент
оборачиваемости
увеличился
на 0,16 об/год,
длительность
оборота сократилась
на 10 дней, коэффициент
загрузки оборотных
средств снизился
на 0,028 руб./руб.
В
отчетном году
наблюдается
увеличение
фактической
себестоимости
произведенной
(на 6,96%) и реализованной
(на 2,18%) продукции
по сравнению
с планом, поскольку
возросли объёмы
производства
и реализации
продукции. При
этом затраты
на 1 рубль товарной
продукции
снижаются на
0,002 рубля, что
является
положительным.
План
по прибыли и
рентабельности
продукции
перевыполнен
соответственно
на 3,65% и 0,89%. Следует
отметить, что
план по прибыли
и рентабельности
не является
напряженным,
т. к. запланировано
снижение
рентабельности
продукции по
сравнению с
предыдущим
годом на 5,6%.
Прибыль
от реализации
продукции в
отчетном году
по сравнению
с планом увеличилась
на 595 тыс. руб. или
на 6,33%. Положительное
влияние на этот
рост оказали
рост объёма
реализации
продукции в
натуральном
выражении,
изменение
структуры
реализуемой
продукции и
рост оптовых
цен реализации
(соответственно
34,79%, 22,86% и 80,67% всего
прироста прибыли).
Последний
фактор не отражает
существенное
улучшение
работы предприятия,
а является
следствием
инфляции. К
снижению прибыли
от реализации
продукции на
228 тыс. руб. привело
увеличение
себестоимости
единицы продукции.