Учет и анализ движения денежных средств
В результате перерасхода от увеличения себестоимости продукции прибыль увеличилась на 42 559 тыс. руб., а вследствие изменений себестоимости за счет структурных сдвигов в составе продукции, прибыль от реализации уменьшилась на 66 383 тыс. руб. Именно изменение себестоимости оказало наибольшее влияние на общее изменение прибыли от реализации.
Таблица 2.4
Факторный анализ прибыли от реализации продукции НГДУ «Прикамнефть» за период 2006-2007гг.
| Продукция | Выручка, тыс. руб. | Индекс изменения цен, 2006-2007гг. | Себестоимость реализованной продукции, в тыс. руб. | Изменение прибыли от реализации, в тыс. руб. | |||||||
| 2006 | 2007 | 2006 | 2007 | В том числе за счет | |||||||
| Общее | цены | объема продаж | объема продаж, обусловленного изменениями в структуре продукции | экономии снижения себестоимости | себестоимости за счет структурных сдвигов в составе продукции | ||||||
| Нефть | 352172,00 | 150374,00 | 0,82 | 323525,00 | 193882,00 | -67900,00 | -33009,00 | -6225,00 | -4842,00 | 42559,00 | -68208,00 |
2.3 Анализ прочих доходов и расходов (операционных и внереализационных)
Большое влияние на финансовые результаты предприятия оказывают виды деятельности, не связанные с реализацией продукции. Это, прежде всего операционные и внереализационные доходы и расходы.
К операционным доходам относятся проценты к получению по облигациям, депозитам, по государственным ценным бумагам, доходы от участия в других организациях, доходы от реализации основных средств и иных активов и т.п.
Операционные расходы включают выплату процентов по облигациям, акциям, за предоставление организации в пользование денежных средств. Сюда относят также расходы организации по содержанию законсервированных производственных мощностей и объектов, мобилизованных мощностей, расходы, связанные с аннулированием производственных заказов, расходы, связанные с обслуживанием ценных бумаг.
Внереализационные доходы и расходы – это прибыль (убытки) прошлых лет, выявленные в отчетном году; курсовые разницы по операциям в иностранной валюте; полученные и выплаченные пени, штрафы, неустойки; убытки от списания безнадежной дебиторской задолженности, по которой истекли сроки исковой давности; убытки от стихийных бедствий и т.д.
Анализ операционных, процентных и внереализационных результатов деятельности предприятия начинается с изучения их динамики. После этого рассматривают отдельные виды доходов и расходов, причины и следствия их образования.
Итак, проанализируем динамику и состав, отдельные виды операционных и внереализационных доходов и расходов по данным отчета о прибылях и убытках и дополнительной бухгалтерской информации НГДУ «Прикамнефть», отразив исходные данные и расчеты в таблице 2.5.
Таблица 2.5
Динамика и состав операционных и внереализационных доходов и расходов НГДУ «Прикамнефть» за 2004-2005гг.
| №п/п | Наименование показателей | Значения показателей, тыс. руб. | Отклонение +/- | Удельный вес в процентах к общей сумме | Отклонение, % к базисному периоду | ||
| 2006 | 2007 | 2006 | 2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Операционные доходы | |||||||
| 1 | Доход от реализации основных средств | 1784,00 | 487,00 | -1297,00 | 12,11 | 6,78 | -5,33 |
| 2 | Доход от реализации прочих активов | 12536,00 | 0,00 | -12536,00 | 85,12 | 0,00 | -85,12 |
| 3 | Доход от вклада в уставный капитал ОС | 0,00 | 6278,00 | 6278,00 | 0,00 | 87,43 | 87,43 |
| 4 | Доход от реализации материалов бу, МБП, нез. стр-во | 0,00 | 3,00 | 3,00 | 0,00 | 0,04 | 0,04 |
| 5 | Доход от реализации путевок | 407,00 | 413,00 | 6,00 | 2,76 | 5,75 | 2,99 |
| 6 | Итого | 14727,00 | 7181,00 | -7546,00 | 100,00 | 100,00 | 0,00 |
| Операционные расходы | |||||||
| 7 | Налог на имущество | 16505,00 | 29734,00 | 13229,00 | 20,38 | 54,69 | 34,31 |
| 8 | Целевые сборы на содержание милиции | 51,00 | 62,00 | 11,00 | 0,06 | 0,11 | 0,05 |
| 9 | Налог на содеражние жил. фонда, 1,5% | 2705,00 | 0,00 | -2705,00 | 3,34 | 0,00 | -3,34 |
| 10 | Расходы по реализации путевок | 643,00 | 4340,00 | 3697,00 | 0,79 | 7,98 | 7,19 |
| 11 | Расходы по ликвидации основных средств | 1505,00 | 4286,00 | 2781,00 | 1,86 | 7,88 | 6,02 |
| 12 | Расходы по безвозмездной передаче основных средств | 38893,00 | 0,00 | -38893,00 | 48,02 | 0,00 | -48,02 |
| 13 | Расход от реализации прочих активов | 12536,00 | 0,00 | -12536,00 | 15,48 | 0,00 | -15,48 |
| 14 | Расход от реализации основных средств | 1494,00 | 285,00 | -1209,00 | 1,84 | 0,52 | -1,32 |
| 15 | Расходы, связанные с оплатой услуг банков, в том числе: | 6664,00 | 5621,00 | -1043,00 | 8,23 | 10,34 | 2,11 |
| 16 | а)услуги, отнесенные на себестоимость | 115,00 | 5621,00 | 5506,00 | 0,14 | 10,34 | 10,20 |
| 17 | б)услуги, не отнесенные на себестоимость | 6549,00 | 0,00 | -6549,00 | 8,09 | 0,00 | -8,09 |
| 18 | Расходы от реализации материалов бу, МБП, нез.стр-во | 0,00 | 2,00 | 2,00 | 0,00 | 0,00 | 0,00 |
| 19 | Расходы по передаче ОС в уставный капитал | 0,00 | 6278,00 | 6278,00 | 0,00 | 11,55 | 11,55 |
| 20 | Расходы по безвозмездной передаче нематериальных активов | 0,00 | 3763,00 | 3763,00 | 0,00 | 6,92 | 6,92 |
| 21 | Итого | 80996,00 | 54371,00 | -26625,00 | 100,00 | 100,00 | 0,00 |
| Внереализационные доходы |
| 22 | Пересчет курсовой разницы | 43130,00 | 12170,00 | -30960,00 | 54,55 | 20,07 | -34,48 |
| 23 | Прибыль прошлых лет | 23271,00 | 24929,00 | 1658,00 | 29,43 | 41,10 | 11,67 |
| 24 | Кредиторская задолженность с истекшим сроком исковой давности | 596,00 | 118,00 | -478,00 | 0,75 | 0,19 | -0,56 |
| 25 | Сумма поступив. в возмещение ущерба | 49,00 | 149,00 | 100,00 | 0,06 | 0,25 | 0,18 |
| 26 | Оприходовано материалы при инвентаризации | 187,00 | 2,00 | -185,00 | 0,24 | 0,00 | -0,23 |
| 27 | Оприходование материалов от ликвидации ОС | 5480,00 | 2637,00 | -2843,00 | 6,93 | 4,35 | -2,58 |
| 28 | Просроченная депонированная зарплата | 8,00 | 8,00 | 0,00 | 0,01 | 0,01 | 0,00 |
| 29 | Прибыль от поступления ранее списанных долгов | 15,00 | 754,00 | 739,00 | 0,02 | 1,24 | 1,22 |
| 30 | Прибыль от возмещения ущерба нанесенного работн. предприятия | 26,00 | 0,00 | -26,00 | 0,03 | 0,00 | -0,03 |
| 31 | Стоимость безвозмездно полученного имущества от других предприятий | 0,00 | 19881,00 | 19881,00 | 0,00 | 32,78 | 32,78 |
| 32 | Прочие внереализационные доходы | 6308,00 | 0,00 | -6308,00 | 7,98 | 0,00 | -7,98 |
| 33 | Итого | 79070,00 | 60648,00 | -18422,00 | 100,00 | 100,00 | 0,00 |
| Внереализационные расходы |
| 34 | Убытки прошлых лет | 5283,00 | 22906,00 | 17623,00 | 4,50 | 29,80 | 25,30 |
| 35 | Дебиторская задолженность с истекшим сроком | 52487,00 | 10659,00 | -41828,00 | 44,69 | 13,87 | -30,83 |
| 36 | Убытки от хищения материальных ценностей | 0,00 | 57,00 | 57,00 | 0,00 | 0,07 | 0,07 |
| 37 | Износ по непроизводственным МБП | 0,00 | 12,00 | 12,00 | 0,00 | 0,02 | 0,02 |
| 38 | Убыток по операциям с тарой | 0,00 | 1,00 | 1,00 | 0,00 | 0,00 | 0,00 |
| 39 | Обучение физических лиц в ВУЗах (неработники НГДУ) | 106,00 | 232,00 | 126,00 | 0,09 | 0,30 | 0,21 |
| 40 | Восстановленный НДС на переданный уставный капитал | 118,00 | 1,00 | -117,00 | 0,10 | 0,00 | -0,10 |
| 41 | Восстановленный НДС на ликвидацию ОС | 6,00 | 38,00 | 32,00 | 0,01 | 0,05 | 0,04 |
| 42 | НДС на безвозмездно переданную продукцию | 381,00 | 173,00 | -208,00 | 0,32 | 0,23 | -0,10 |
| 43 | НДС на безвозмездно переданные работы | 2617,00 | 0,00 | -2617,00 | 2,23 | 0,00 | -2,23 |
| 44 | НДС на безвозмездно переданные услуги | 576,00 | 3631,00 | 3055,00 | 0,49 | 4,72 | 4,23 |
| 45 | НДС на сделки согласно ст.40 НК РФ | 0,00 | 47,00 | 47,00 | 0,00 | 0,06 | 0,06 |
| 46 | Передано профкому | 0,00 | 102,00 | 102,00 | 0,00 | 0,13 | 0,13 |
| 47 | Передано сторонним организациям | 0,00 | 1000,00 | 1000,00 | 0,00 | 1,30 | 1,30 |
| 48 | Командировочные расходы | 271,00 | 293,00 | 22,00 | 0,23 | 0,38 | 0,15 |
| 49 | Средства, выделенные на культурно-просветит. мероприятия | 0,00 | 2127,00 | 2127,00 | 0,00 | 2,77 | 2,77 |
| 50 | Содержание медсестер (премиальные) | 0,00 | 7,00 | 7,00 | 0,00 | 0,01 | 0,01 |
| 51 | За рекламу и трансляцию ТВ | 0,00 | 173,00 | 173,00 | 0,00 | 0,23 | 0,23 |
| 52 | Возмещение непокрываемых затрат по содерж. столовой | 486,00 | 1134,00 | 648,00 | 0,41 | 1,48 | 1,06 |
| 53 | Средства, выделенные на проведение спортивных мероприятий | 3789,00 | 907,00 | -2882,00 | 3,23 | 1,18 | -2,05 |
| 54 | Подготовка кадров и повышение квалификации | 160,00 | 410,00 | 250,00 | 0,14 | 0,53 | 0,40 |
| 55 | Ритуальные услуги (некрологи) | 9,00 | 9,00 | 0,00 | 0,01 | 0,01 | 0,00 |
| 56 | Авторезина, списанная ранее срока | 19,00 | 24,00 | 5,00 | 0,02 | 0,03 | 0,02 |
| 57 | Денежные выплаты работникам из прибыли | 1129,00 | 230,00 | -899,00 | 0,96 | 0,30 | -0,66 |
| 58 | Материальная помощь | 799,00 | 628,00 | -171,00 | 0,68 | 0,82 | 0,14 |
| 59 | Материальная помощь пенсионерам | 1333,00 | 2041,00 | 708,00 | 1,14 | 2,66 | 1,52 |
| 60 | Единовременные пособия уходящим на пенсию | 84,00 | 1236,00 | 1152,00 | 0,07 | 1,61 | 1,54 |
| 61 | Спис. ссуда за счет предприятия на индивид. жилищ. стр-во | 0,00 | 238,00 | 238,00 | 0,00 | 0,31 | 0,31 |
| 62 | Расходы на проведение конкурса профмастерства | 0,00 | 25,00 | 25,00 | 0,00 | 0,03 | 0,03 |
| 63 | Обучение по колдоговору | 1031,00 | 956,00 | -75,00 | 0,88 | 1,24 | 0,37 |
| 64 | Внедрение новой техники (сторонним предприят) | 0,00 | 276,00 | 276,00 | 0,00 | 0,36 | 0,36 |
| 65 | Благотворительные цели | 0,00 | 7178,00 | 7178,00 | 0,00 | 9,34 | 9,34 |
| 66 | Питание по колдоговору (раб-ки ПРС и КРС) | 549,00 | 242,00 | -307,00 | 0,47 | 0,31 | -0,15 |
| 67 | НДС на сверх. норм. ком. расх. | 0,00 | 5,00 | 5,00 | 0,00 | 0,01 | 0,01 |
| 68 | Возмещении разницы койко-мест в общежитии | 0,00 | 129,00 | 129,00 | 0,00 | 0,17 | 0,17 |
| 69 | НДС по списанной дебиторской задолженности | 0,00 | 169,00 | 169,00 | 0,00 | 0,22 | 0,22 |
| 70 | НДС по счетам-фактурам старого образца | 0,00 | 424,00 | 424,00 | 0,00 | 0,55 | 0,55 |
| 71 | НДС на спецмолоко, столовые | 0,00 | 65,00 | 65,00 | 0,00 | 0,08 | 0,08 |
| 72 | Страховые взносы в негосуд.ПФ неработ.пенсионеров | 0,00 | 348,00 | 348,00 | 0,00 | 0,45 | 0,45 |
| 73 | Отчисление в негосударственный ПФ 5% | 0,00 | 138,00 | 138,00 | 0,00 | 0,18 | 0,18 |
| 74 | Дотация на содержание детсадов, детей | 28,00 | 292,00 | 264,00 | 0,02 | 0,38 | 0,36 |
| 75 | Налог на ликвидацию ветхого жилья ст.40 НК РФ | 0,00 | 2,00 | 2,00 | 0,00 | 0,00 | 0,00 |
| 76 | Входной НДС | 0,00 | 4815,00 | 4815,00 | 0,00 | 6,26 | 6,26 |
| 77 | Подписка | 0,00 | 39,00 | 39,00 | 0,00 | 0,05 | 0,05 |
| 78 | Выплаты работнику по трудовому увечью | 0,00 | 125,00 | 125,00 | 0,00 | 0,16 | 0,16 |
| 79 | Возмещение ущерба за счет предприятия | 0,00 | 41,00 | 41,00 | 0,00 | 0,05 | 0,05 |
| 80 | Расходы на проведение природоохранных мероприятий | 0,00 | 897,00 | 897,00 | 0,00 | 1,17 | 1,17 |
| 81 | Обустройство родников | 0,00 | 74,00 | 74,00 | 0,00 | 0,10 | 0,10 |
| 82 | Расходы по регистрации всей недвижимости | 0,00 | 163,00 | 163,00 | 0,00 | 0,21 | 0,21 |
| 83 | Резерв на выплату вознаграждения по итогам года | 0,00 | 305,00 | 305,00 | 0,00 | 0,40 | 0,40 |
| 84 | 1% Казань фонд изобретения и ВОИР | 0,00 | 32,00 | 32,00 | 0,00 | 0,04 | 0,04 |
| 85 | Учред. взнос "Елаб.Соколы" | 0,00 | 50,00 | 50,00 | 0,00 | 0,07 | 0,07 |
| 86 | Оплата жилья, кварплата ВПЧ | 0,00 | 15,00 | 15,00 | 0,00 | 0,02 | 0,02 |
| 87 | Расходы по экспертизе | 0,00 | 1,00 | 1,00 | 0,00 | 0,00 | 0,00 |
| 88 | Инвентаризация земель, пром. объектов | 0,00 | 783,00 | 783,00 | 0,00 | 1,02 | 1,02 |
| 89 | Услуги сторонних организаций | 0,00 | 6364,00 | 6364,00 | 0,00 | 8,28 | 8,28 |
| 90 | Убытки землепользования | 0,00 | 706,00 | 706,00 | 0,00 | 0,92 | 0,92 |
| 91 | Единый соцналог на выплаты за счет предпр. | 0,00 | 2990,00 | 2990,00 | 0,00 | 3,89 | 3,89 |
| 92 | Госпошлина | 24,00 | 64,00 | 40,00 | 0,02 | 0,08 | 0,06 |
| 93 | Налог на пользователей автодорог по ст.40 НК РФ | 0,00 | 2,00 | 2,00 | 0,00 | 0,00 | 0,00 |
| 94 | Выплаты стипендий по договорам из прибыли | 0,00 | 15,00 | 15,00 | 0,00 | 0,02 | 0,02 |
| 95 | Пени, неустойки за нарушение по хоз. договорам | 0,00 | 108,00 | 108,00 | 0,00 | 0,14 | 0,14 |
| 96 | Отриц. курс. разн. возник. при переоценке имущества | 0,00 | 129,00 | 129,00 | 0,00 | 0,17 | 0,17 |
| 97 | Уплаченные штрафы | 0,00 | 160,00 | 160,00 | 0,00 | 0,21 | 0,21 |
| 98 | Убыток от возмещения ущерба, нанесенного работником предприятия | 75,00 | 0,00 | -75,00 | 0,06 | 0,00 | -0,06 |
| 99 | Финансирование убытков по переданному жилью | 1416,00 | 0,00 | -1416,00 | 1,21 | 0,00 | -1,21 |
| 100 | Участие в технической выставке | 70,00 | 0,00 | -70,00 | 0,06 | 0,00 | -0,06 |
| 101 | Отчисления во внебюджетные фонды | 7042,00 | 0,00 | -7042,00 | 6,00 | 0,00 | -6,00 |
| 102 | Выдана ссуда по кол. договору | 4339,00 | 0,00 | -4339,00 | 3,69 | 0,00 | -3,69 |
| 103 | Погашена ссуда своим работникам за счет прибыли | 132,00 | 0,00 | -132,00 | 0,11 | 0,00 | -0,11 |
| 104 | Выдана ссуда на обучение | 369,00 | 0,00 | -369,00 | 0,31 | 0,00 | -0,31 |
| 105 | Прочие внереализационные расходы | 32712,00 | 428,00 | -32284,00 | 27,85 | 0,56 | -27,30 |
| 106 | Итого | 117440,00 | 76871,00 | -40569,00 | 100,00 | 100,00 | 0,00 |
Итак, доходы по операционной деятельности были равны в базисном 2007 году 14 727 тыс. руб., а в отчетном – 7181 тыс. руб. Их уменьшение составило за анализируемый период –7546 тыс. руб. Операционные же расходы снизились с 80 996 до 54 371 тыс. руб., то есть на 26 625 тыс. руб. Таким образом, от операционной деятельности в базисном и отчетном годах был получен убыток, который за анализируемый период уменьшается.
Внереализационные доходы составляли в 2006 году 79 070 тыс. руб., а в отчетном году – 60 648 тыс. руб., а внереализационные расходы были больше суммы внереализационных доходов как в базисном, так и в отчетном году. В 2006 году внереализационные расходы составили 117 440 тыс. руб., а в 2007году их величина равна 76 871 тыс. руб. Внереализационные расходы за исследуемый период уменьшились на 40 569 тыс. руб. И в базисном, и в отчетном году сальдо внереализационных операций было отрицательным. Следовательно, в базисном и в отчетном году итоги внереализационных операций привели к снижению суммы прибыли до налогообложения.
По данным анализа видно, что состояние операционной и внереализационной деятельности в отчетном году по сравнению с базисным немного улучшилось. Однако все равно оба вида деятельности остались убыточными, что привело к снижению прибыли от финансово-хозяйственной деятельности и общей прибыли.
Следующим шагом анализа финансовых результатов от прочей деятельности НГДУ «Прикамнефть» является изучение размеров, динамики, причин изменения отдельных видов статей операционных и внереализационных доходов и расходов. При этом сначала проанализируем ту группу доходов расходов, которая занимает больший удельный вес в составе общих расходов предприятия. В данном случае более высокий удельный вес составляют операционные доходы и расходы, доля же внереализационных доходов и расходов менее значительна, однако их также следует изучить. На основе данных таблицы 2.5. составим таблицу 2.6., в которой покажем финансовые результаты по статьям операционных доходов и расходов, занимаемых наибольший удельный вес в общей сумме этих и расходов.
Таблица 2.6
Финансовые результаты от операционной деятельности НГДУ «Прикамнефть» за 2006-2007 гг.
| № пп | Показатели | 2006 | 2007 | Отклонение, + - | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| 1 | Сальдо доходов и расходов от реализации основных средств | 290,00 | -0,26 | 202,00 | -0,20 | -88,00 | 0,06 |
| 2 | Сальдо доходов и расходов по налогу на имущество | -16505,00 | 15,05 | -29734,00 | 29,82 | -13229,00 | 14,77 |
| 3 | Сальдо доходов и расходов от безвозмездной передачи основных средств | -38893,00 | 35,47 | 0,00 | 0,00 | 38893,00 | -35,47 |
| 4 | Итого сальдо операционных доходов и расходов | -109645,00 | 100,00 | -99709,00 | 100,00 | 9936,00 | 0,00 |
У НГДУ «Прикамнефть» наиболее прибыльной среди различных видов операционной деятельности как в базисном, так и в отчетном году была реализация основных средств. Прибыль от реализации основных средств в 2006 году составила 290 тыс. руб., а в отчетном – 202 тыс. руб., ее уменьшение за анализируемый период равно –88 тыс. руб., или 0,06%.
Данному предприятию необходимо обратить внимание на убыточные виды операционной деятельности, к которым относится безвозмездная передача основных средств, убыток по которой составлял в 2006 году –38 893 тыс. руб., а в отчетном году этот вид деятельность отсутствовал.
Рассмотрим результаты внереализационной деятельности НГДУ «Прикамнефть», отраженные в таблице 2.7.
Таблица 2.7
Финансовые результаты от внереализационной деятельности НГДУ «Прикамнефть» за 2006-2007 гг.
| № пп | Показатели | 2006 | 2007 | Отклонение, + - | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| 1 | Сальдо кредиторской и дебиторской задолженности с прошедшим исковым сроком | -51891,00 | 135,24 | -10541,00 | 64,98 | 41350,00 | -70,26 |
| 2 | Сальдо доходов и расходов по пересчету курсовой разницы | 43130,00 | -112,41 | 12041,00 | -74,22 | -31089,00 | 38,18 |
| 3 | Сальдо по прибыли (убыткам) прошлых лет | 17988,00 | -46,88 | 2023,00 | -12,47 | -15965,00 | 34,41 |
| 4 | Сальдо по доходам и расходам от безвозмездно полученного имущества от других предприятий | 0,00 | 0,00 | 19881,00 | -122,55 | 19881,00 | -122,55 |
| 5 | Сальдо прочих внереализационных доходов и расходов | -26404,00 | 68,81 | -428,00 | 2,64 | 25976,00 | -66,18 |
| 6 | Итого сальдо внереализационных доходов и расходов | -38370,00 | 100,00 | -16223,00 | 100,00 | 22147,00 | 0,00 |
Анализируемому предприятию необходимо обратить внимание на то, что внереализационные расходы в отчетном году также как и в прошлом превышают внереализационные доходы. Однако по всем видам деятельности наблюдается положительная тенденция.
2.4 Анализ показателей рентабельности
Изучая конечные финансовые результаты деятельности предприятия, важно анализировать не только динамику, структуру, факторы и резервы роста прибыли, но и соотношение эффекта (прибыли) с имеющимися или использованными ресурсами, а также с доходами предприятия от его обычной и прочей хозяйственной деятельности. Это соотношение называется рентабельностью и может быть представлено тремя группами показателей:
1) показатели рентабельности, характеризующие прибыльность продаж или рентабельность реализованной продукции;
2) показатели рентабельности, характеризующие рентабельность производства продукции и реализуемых инвестиционных проектов;
3) показатели рентабельности, характеризующие доходность капитала и таких его составляющих, как собственный и заемный капитал.
В данной курсовой работе будут проанализированы показатели рентабельности реализованной продукции или рентабельности продаж и показатели рентабельности производственных активов.
В экономической литературе рентабельность продаж предлагается рассчитывать, как отношение прибыли от реализации продукции или чистой прибыли к сумме полученной выручки. Этот показатель определяется как в целом по предприятию, так и по отдельным видам продукции.
Рпр = Ппр/Впр*100,(2.8.)
Рпрч = ЧП/Впр*100;(2.9.)
где Рпр – рентабельность продаж в целом по предприятию, рассчитанная по прибыли от продаж, процентов;
Ппр – прибыль от продаж, руб.;
Впр – выручка от продаж, руб.;
Рпрч – рентабельность продаж в целом по предприятию, рассчитанная по чистой прибыли, процентов;
ЧП – чистая прибыль, руб.
Если же предприятие имеет достаточно развитую операционную и внереализационную деятельность, а таковым и является анализируемое НГДУ, то чистая прибыль является результатом не только выручки от продаж, но и доходов от операционной и внереализационной деятельности. Следовательно, соотнесение чистой прибыли только с величиной выручки от продаж приводит к завышению истинного значения рентабельности, которую правильнее называть уже рентабельностью обычной деятельности. Рентабельность обычной деятельности можно определить по следующей формуле:
Роб.д = ЧП/( Впр+Доп+Двнер)*100,(2.10)
где Роб.д – рентабельность обычной деятельности в целом по предприятию, процентов;
Доп – доходы от операционной деятельности, руб.
Двнер – доходы от внереализационной деятельности, руб.
В свою очередь, чистая прибыль – это сумма прибыли от продаж, прибыли от операционной деятельности и прибыли от внереализационной деятельности за вычетом налога на прибыль. При этом прибыль от операционной деятельности представляет собой разницу между доходами и расходами по операционной деятельности, то же можно сказать и о прибыли от внереализационной деятельности.
ЧП = Ппр + ( Доп – Роп) + (Двнер – Рвнер) – Нпр,(2.11)
где Роп – расходы по операционной деятельности, руб.
Рвнер – расходы по внереализационной деятельности, руб.
Нпр – налог на прибыль, руб.
Итак, рассчитаем рентабельность продаж с использованием формул (2.9. и 2.10), для этого исходные и расчетные данные сведем в таблицу (2.9). В этой таблице рассмотрим два варианта расчета рентабельности продаж: первый вариант – это отчетный год; второй вариант – прочие доходы и расходы отчетного периода будут на уровне базисного – 2006 года. Теперь рассчитаем прочие доходы и расходы для второго варианта и сведем их в таблицу 2.8.:
Таблица 2.8
Расчет прочих доходов и расходов НГДУ «Прикамнефть» отчетного 2007 года на уровне базисного 2006 года.
| Показатели | Удельный вес, в % | Значение показателя на уровне базисного периода, тыс. руб. |
| Выручка за отчетный период | 100,00 | 150374,00 |
| Операционные доходы | 4,18 | 6285,63 |
| Операционные расходы | 23,00 | 34586,02 |
| Внереализационные доходы | 22,45 | 33758,96 |
| Внереализационные расходы | 33,35 | 50149,73 |
Используя данные этой таблицы, рассчитаем рентабельность продаж:
Таблица 2.9
| Показатели | Вариант 1 | Вариант 2 |
| 1. Выручка-нетто от продаж, тыс. руб. | 150374,00 | 150374,00 |
| 2. Себестоимость реализованной продукции, включая коммерческие и управленческие расходы, тыс. руб. | 195219,00 | 195219,00 |
| 3. Прибыль от продаж (убыток от продаж), тыс. руб. | -44845,00 | -44845,00 |
| 4. Операционные доходы, тыс. руб. | 7181,00 | 6285,63 |
| 5. Операционные расходы, тыс. руб. | 54371,00 | 34586,02 |
| 6. Операционная прибыль (убыток), тыс. руб. | -47190,00 | -28300,39 |
| 7.Внереализационные доходы, тыс. руб. | 60648,00 | 33758,96 |
| 8. Внереализационные расходы, тыс. руб. | 76871,00 | 50149,73 |
| 9. Внереализационная прибыль (убыток), тыс. руб. | -16223,00 | -16390,77 |
| 10. Прибыль до налогообложения (убыток), тыс. руб. | -160777,00 | -89536,16 |
| 11. Налог на прибыль, тыс. руб. | - | - |
| 12. Чистая прибыль, тыс. руб. | -160777,00 | -89536,16 |
| 13. Сумма выручки от продаж, операционных доходов и внереализационных доходов, тыс. руб. | 218203,00 | 190418,59 |
| 14. Рентабельность продаж по прибыли от продаж, рассчитанная по формуле ( ), % | -29,82 | -29,82 |
| 15. Рентабельность продаж по чистой прибыли, рассчитанная по формуле (),% | -106,92 | -59,54 |
| 16. Рентабельность обычной деятельности по чистой прибыли, рассчитанная по формуле (), % | -73,68 | -47,02 |
| 17. Разница между значением стр. 15 и стр. 16., % | -33,24 | -12,52 |
По данным таблицы 2.9., по первому и второму вариантам одинаковы значения выручки от продаж, себестоимости реализованной продукции и, соответственно, прибыли от продаж и рентабельности продаж, исчисленной как отношение прибыли от продаж к выручке от продаж. Различия состоят в уровнях доходов и расходов по операционной и внереализационной деятельности предприятия.
В первом варианте величина прибыли от операционной и внереализационной деятельности составляет величину отчетного периода, то есть фактическая величина отчетного периода, при которой разница между показателями рентабельности продаж по чистой прибыли, рассчитанной по формуле (2.9) и формуле (2.10), значительна и составляет –33,24%, что свидетельствует о нерентабельности продаж НГДУ «Прикамнефть». И это естественно, ведь анализируемое предприятие не реализует продукции, а только лишь добывает.
Во втором варианте, НГДУ «Прикамнефть» было рассмотрено с наличием прочих доходов и расходов отчетного периода на уровне базисного, которое привело к увеличению прибыли до налогообложения с –160 777 тыс. руб. до 89 536 тыс. руб. Изменение прибыли произошло аналогично прибыли балансовой, так данное предприятие не уплачивает налог на прибыль. В данном случае разница между рентабельностью продаж по формуле (2.9) и рентабельностью обычной деятельности, рассчитанной по формуле (2.10), составляет –12,52% (-59,54% + 47,02%).
Таким образом, и по первому и по второму вариантам чистая прибыль является общим результатом получения выручки от продаж, операционных и внереализационных доходов. Если вести расчет рентабельности продаж по чистой прибыли, относящейся только к выручке от продаж, то уровень рентабельности завышается, и пользователи получают искаженную информацию о рентабельности продаж предприятия по чистой прибыли.
Величина прибыли от продаж в значительной степени связана с эффективностью использования производственных активов, имеющихся у предприятия. В состав производственных активов включаются основные производственные средства (здания, сооружения, оборудование и пр.), нематериальные активы (патенты, ноу-хау, товарные знаки, торговые марки и т.д.) и материально-производственные запасы.
Расчет эффективности использования (рентабельности) производственных активов производится с помощью коэффициента их рентабельности (Рпа):
Рпа = П / ПАср,(2.12)
где П – прибыль от продаж, руб.;
ПАср – средняя за анализируемый период стоимость производственных активов, руб.
Анализ рентабельности производственных активов можно проводить, используя различные методики. Для получения факторной модели необходимо разделить числитель и знаменатель формулы расчета рентабельности производственных активов на выручку-нетто от продаж:
Рпа = П/ПА = П/(ОПС+НМА+МПЗ) = (П/В)/((ОПС+НМА)/В+(МПЗ/В) =
Рп / (Фе + Омпз),(2.13)
где ОПС – средняя за анализируемый период величина основных производственных средств, руб.;
НМА – средняя за анализируемый период величина нематериальных активов, руб.;
МПЗ – средняя за анализируемый период величина материально-производственных запасов, руб.;
Фе – фондоемкость продукции, руб./руб.;
Омпз – оборачиваемость материально-производственных запасов, показываемая в виде коэффициента закрепления материально-производственных запасов.
Факторами, которые влияют на изменение рентабельности производственных активов, в данной экономической модели выступают: рентабельность продаж, фондоемкость продукции и оборачиваемость материально-производственных запасов. Каждый из перечисленных факторов является качественным и отражает эффективность различных сторон деятельности предприятия.
Итак, осуществим расчеты:
Таблица 2.10
Исходные данные для анализа рентабельности производственных активов НГДУ «Прикамнефть» за период 2006-2007 гг.
| Показатели | 2006 | 2007 | Отклонения |
| 1. Прибыль от продаж, тыс. руб. | 23055,00 | -44845,00 | -67900,00 |
| 2. Среднегодовая величина производственных активов, тыс. руб. | 1214088,00 | 1378033,00 | 163945,00 |
| 2.1 В том числе, среднегодовая величина основных средств и нематериальных активов, тыс. руб. | 1112320,00 | 1247025,00 | 134705,00 |
| 2.2 В том числе, среднегодовая величина материально-производственных запасов, тыс. руб. | 101768,00 | 131008,00 | 29240,00 |
| 3. Выручка-нетто от продаж, тыс. руб. | 352172,00 | 150374,00 | -201798,00 |
| 4.Рентабельность продаж, % | 6,55 | -29,82 | -36,37 |
| 5. Фондоемкость продукции, руб./руб. | 3,16 | 8,29 | 5,13 |
| 6. Коэффициент закрепления материально-производственных запасов | 0,29 | 0,87 | 0,58 |
| 7. Рентабельность производственных активов | 1,90 | -3,25 | -5,15 |
Для расчета влияния указанных факторов на изменение рентабельности производственных активов используем прием цепных подстановок, для чего будем последовательно заменять исходные данные в базисной оценке на фактические значения показателей, начиная с показателя фондоемкость продукции. Затем сопоставим получившиеся условные величины между собой.
1. Влияние изменения фондоемкости продукции на изменение рентабельности производственных активов:
DРпа(Фе) = (Рпр0 / (Фе1 + Фе0)) - Рпа0;(2.14)
DРпа(Фе) = (6,55/11,45) – 1,90 = -1,33%.
2. Влияние на изменение рентабельности производственных активов изменения оборачиваемости материально-производственных запасов (коэффициента закрепления):
DРпа(Омпз) = (Рпр0/ (Фе1 + Омпз1)) – (Рпр0/ (Фе1 + Фе0));(2.15)
DРпа(Омпз) = 6,55/9,16 – 6,55/11,45 = 0,72 – 0,57 = 0,15%.
3. Влияние на изменение рентабельности производственных активов изменения рентабельности продаж:
DРпа(Рпр) = Рпа1 - Рпр0 / (Фе1 + Омпз1);(2.16)
DРпа(Рпр) = -3,25 – 0,72 = -3,97%.
4. Общее изменение рентабельности производственных активов:
DРпа = Рпа1 - Рпа0;(2.17)
DРпа = -3,25 – 1,90 = -5,15%.
Проведем проверку полученного результата общего изменения рентабельности производственных активов путем суммирования влияния отдельных факторов:
DРпа = D Рпа(Фе) + D Рпа(Омпз) + D Рпа(Рпр);(2.18)
DРпа = -1,33 + 0,15 – 3,97 = -5,15%.
По результатам проведенного анализа можно сделать вывод о то, что рентабельность производственных активов в отчетном периоде в сравнении с предыдущим годом снизилась на 5,15 процентных пункта.
Это снижение рентабельности производственных активов обусловлено действием двух факторов: изменения оборачиваемости фондоемкости и изменения рентабельности продаж. При этом изменение фондоемкости продукции уменьшило рентабельность производственных активов на 1,33%, а за счет действия рентабельности продаж снижение рентабельности производственных активов равняется 3,97%. За счет влияния оборачиваемости материально-производственных запасов рентабельность производственных активов увеличилась на 0,15 процентных пункта ,что является положительным влиянием.
Таким образом, руководству НГДУ «Прикамнефть» необходимо обратить внимание на разработку мероприятий по снижению фондоемкости продукции и, следовательно, росту отдачи долгосрочных вложений в производство.
Данные формулы (2.13) можно представить как произведение двух факторов: выручки на 1 руб. производственных активов (фондов) и прибыли на 1 руб. выручки-нетто:
Рпа = П / (ОПС+НМА+МПЗ) = П / (ОФ+МПЗ) =
(В/(ОФ+МПЗ))*П/В,(2.19)
где ОФ – среднегодовая стоимость основных производственных фондов, руб.;
ОФ+МПЗ – среднегодовая стоимость производственных фондов.
Выручка, полученная на 1 руб. производственных фондов, раскрывает (первый фактор), какова эффективность их использования, показывая их фондоотдачу, выраженную через объем продаж (выручку-нетто). Прибыль на 1 руб. выручки (второй фактор) отражает уровень рентабельности продаж. Влияние указанных факторов на рентабельность производственных активов можно определить, используя метод цепных подстановок.
Изменение рентабельности производственных активов за счет влияния фондоотдачи с 1 руб. производственных фондов определяется по формуле:
DРпа(фо) = (В1 / (ОФ1 + МПЗ1))*П0/В0*100 – (В0 / (ОФ0 +
МПЗ0))*П0/В0*100.(2.20)
Изменение рентабельности производственных активов за счет влияния уровня рентабельности продаж рассчитывается по формуле:
DРпа(в) = (В1 / (ОФ1 + МПЗ1))*П1/В1*100 – (В1 / (ОФ1 +
МПЗ1))*П0/В0*100.(2.21)
Расчет влияния факторов на изменение рентабельности производственной деятельности можно осуществить на основе приведенных в таблице 2.11 данных по НГДУ «Прикамнефть», полученных из его балансов и отчета о прибылях и убытках.
Таблица 2.11
Исходные показатели для расчета влияния факторов на изменение рентабельности производственных активов НГДУ «Прикамнефть» за 2006-2007гг.
| № п/п | Показатели | 2006 | 2007 | Отклонение |
| 1 | Общая прибыль, тыс. руб. | -124960,00 | -160777,00 | -35817,00 |
| 2 | Среднегодовая стоимость основных производственных фондов, тыс. руб. | 1106625,00 | 1242863,00 | 136238,00 |
| 3 | Среднегодовая стоимость материальных оборотных средств | 93026,00 | 155124,00 | 62098,00 |
| 4 | Итого среднегодовая стоимость производственных фондов | 1199651,00 | 1397987,00 | 198336,00 |
| 5 | Рентабельность производства по общей прибыли, % | -10,42 | -11,50 | -1,08 |
| 6 | Объем реализации (выручка-нетто), тыс. руб. | 352172,00 | 150374,00 | -201798,00 |
| 7 | Реализация на 1 руб. производственных фондов | 0,29 | 0,11 | -0,19 |
| 8 | Прибыль на 1 руб. реализации | -0,35 | -1,07 | -0,71 |
Исходя из формулы (2.19), определим, как изменение фондоотдачи повлияло на изменение рентабельности, подставив в эту формулу соответствующие данные, приведенные в таблице 2.11.
DРпа(фо) = (150374/1242863+155124)*(-124960)/352172*100 –
(352172/1106625+93026)*(-124960)/352172*100 = 0,1076*(-35,4827) –
0,2936*(-35,4827) = -3,8179 + 10,4177 = 6,5998%.
Таким образом, снижение фондоотдачи производственных фондов, обусловленное опережающим ростом их среднегодовой стоимости в сравнении с ростом реализации продукции, привело, тем не менее, к увеличению рентабельности на 6,5998%.
Одновременно с этим уменьшение рентабельности реализованной продукции привело к снижению рентабельности производственной деятельности на 7,6865%. Данный вывод вытекает из следующего расчета, сделанного на основе формулы (2.21).
DРпа(в) = (150374/1397987)*(-160777)/150374*100 – (150374/1397987)*(-
124960)/352171*100 = 0,1076*(-106,9181)+0,1076*35,4827 = -
11,5044+3,8179 = -7,6865%.
Соответственно, общее изменение рентабельности производственных активов по прибыли составило:
6,5998 – 7,6865 = -1,08%.
Каждый из рассмотренных выше факторов является сложным, зависящим в свою очередь от ряда других факторов второго порядка. Так, изменение фондоотдачи (реализации, приходящейся на 1 руб. производственных фондов), зависит от соотношения между темпами роста выпуска продукции и темпами роста стоимости производственных фондов, от эффективности использования основных фондов и материальных оборотных средств и темпов роста реализации продукции. Изменение уровня прибыли, приходящейся на 1 руб. реализации, зависит от уровня себестоимости и структуры ассортимента реализованной продукции, от изменения качества продукции и цен на нее, от результатов прочей деятельности и внереализационной деятельности предприятия.
Подводя итог, можно сказать, что и значение и рентабельности продаж и производственных активов меньше нуля, что говорит о нерентабельном положении предприятии в отношении продаж и основных производственных фондов.
отчет финансовый прибыль убыток
3. ПРОГНОЗИРОВАНИЕ И ПУТИ УВЕЛИЧЕНИЯ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
3.1 Построение прогнозного отчета о прибылях и убытках и расчет прогнозных показателей рентабельности
Анализ и оценка финансовых результатов деятельности предприятия на основе бухгалтерской (финансовой) отчетности имеет важное значение, но не менее значимым является прогнозирование и планирование будущей прибыли. Информация, полученная в результате анализа, и выводы на ее основе принимаются при прогнозе прибыли в той мере, в какой любая оценка должна основываться на опыте настоящего и прошлого.
Так, данные текущей бухгалтерской (финансовой) отчетности позволяют увидеть тенденции, определить “узкие” места, выявить соответствующие резервы и ресурсы, которые могут быть использованы в дальнейшем для оптимизации прибыли предприятия.
Финансовое планирование строится на понимании и прогнозировании финансового будущего предприятия, понимании цели на текущую и долговременную перспективу. Руководство предприятия должно представлять, какими финансовыми операциями и в результате какой деятельности эти цели будут достигнуты. Как правило, такая оценка будущей деятельности предприятия выражается в бизнес-плане, составной частью которого является прогнозный отчет о прибылях и убытках. Он представляет планы руководства и финансового состояния предприятия в цифровом выражении.
Целью прогнозирования отчета о прибылях и убытках является получение прогнозной величины нераспределенной прибыли. Для ее получения следует также учесть налоги, уплачиваемые предприятием из прибыли. Прогнозная чистая прибыль формирует соответствующую статью прогнозного баланса предприятия.
Прогнозирование отчета о прибылях и убытках, как и других форм прогнозной отчетности, предполагает разработку нескольких прогнозных его вариантов с целью оптимизации деятельности предприятия.
В данной курсовой работе будет рассмотрено два варианта построения прогнозного отчета о прибылях и убытках НГДУ «Прикамнефть»: на основе расчета среднегодового темпа роста за 3 года и с помощью трендового анализа.
Итак, начнем с первого метода. Проведем анализ динамики и уровня финансовых результатов НГДУ «Прикамнефть» за три года: 2005, 2006, 2007, и рассчитаем прогнозную выручку и на ее основе все остальные показатели:
| Показатель | Сумма, в тыс. руб. | Удельный вес, в % | Структурные изменения, в % | Средний уровень удельного веса, в % | Прогноз на 2008 год, в тыс. руб. | |||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2006/2005 | 2007/2006 | |||
| Выручка | 129269,00 | 352172,00 | 150374,00 | 100,00 | 100,00 | 100,00 | 0,00 | 0,00 | 100,00 | 175937,58 |
| Себестоимость | 117889,00 | 323525,00 | 193882,00 | 91,20 | 91,87 | 128,93 | 0,67 | 37,07 | 104,00 | 182972,43 |
| Валовая прибыль | 11380,00 | 28647,00 | -43508,00 | 8,80 | 8,13 | -28,93 | -0,67 | -37,07 | -4,00 | -7034,85 |
| Коммерческие расходы | 2027,00 | 5592,00 | 1337,00 | 1,57 | 1,59 | 0,89 | 0,02 | -0,70 | 1,35 | 2372,24 |
| Управленческие расходы | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Прибыль от продаж | 9353,00 | 23055,00 | -44845,00 | 7,24 | 6,55 | -29,82 | -0,69 | -36,37 | -5,35 | -9407,08 |
| % к получению | 0,00 | 0,00 | 564,00 | 0,00 | 0,00 | 0,38 | 0,00 | 0,38 | 0,13 | 219,96 |
| % к уплате | 0,00 | 43376,00 | 53325,00 | 0,00 | 12,32 | 35,46 | 12,32 | 23,14 | 15,93 | 28019,99 |
| Доходы от участия в других организациях | 333,00 | 0,00 | 242,00 | 0,26 | 0,00 | 0,16 | -0,26 | 0,16 | 0,14 | 245,45 |
| Прочие операционные доходы | 67713,00 | 14727,00 | 7181,00 | 52,38 | 4,18 | 4,78 | -48,20 | 0,59 | 20,45 | 35972,58 |
| Прочие операционные расходы | 97779,00 | 80996,00 | 54371,00 | 75,64 | 23,00 | 36,16 | -52,64 | 13,16 | 44,93 | 79052,34 |
| Внереализационные доходы | 34121,00 | 79070,00 | 60648,00 | 26,40 | 22,45 | 40,33 | -3,94 | 17,88 | 29,73 | 52299,72 |
| Внереализационные расходы | 84059,00 | 117440,00 | 76871,00 | 65,03 | 33,35 | 51,12 | -31,68 | 17,77 | 49,83 | 87671,83 |
| Прибыль до налогообложения | -70318,00 | -124960,00 | -160777,00 | -54,40 | -35,48 | -106,92 | 18,91 | -71,44 | -65,60 | -115413,52 |
| Текущий налог на прибыль | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Чистая прибыль | -70318,00 | -124960,00 | -160777,00 | -54,40 | -35,48 | -106,92 | 18,91 | -71,44 | -65,60 | -115413,52 |
Динамика формирования финансовых результатов НГДУ «Прикамнефть» за период 2005-2007гг.
| Показатели | Сумма, в тыс. руб. | Темп роста, в % | |||
| 2005 | 2006 | 2007 | 2006/2005 | 2007/2006 | |
| Выручка | 129269,00 | 352172,00 | 150374,00 | 272,43 | 42,70 |
| Себестоимость | 117889,00 | 323525,00 | 193882,00 | 274,43 | 59,93 |
| Валовая прибыль | 11380,00 | 28647,00 | -43508,00 | 251,73 | -151,88 |
| Коммерческие расходы | 2027,00 | 5592,00 | 1337,00 | 275,88 | 23,91 |
| Управленческие расходы | 0,00 | 0,00 | 0,00 | - | - |
| Прибыль от продаж | 9353,00 | 23055,00 | -44845,00 | 246,50 | -194,51 |
| % к получению | 0,00 | 0,00 | 564,00 | - | - |
| % к уплате | 0,00 | 43376,00 | 53325,00 | - | 122,94 |
| Доходы от участия в других организациях | 333,00 | 0,00 | 242,00 | 0,00 | - |
| Прочие операционные доходы | 67713,00 | 14727,00 | 7181,00 | 21,75 | 48,76 |
| Прочие операционные расходы | 97779,00 | 80996,00 | 54371,00 | 82,84 | 67,13 |
| Внереализационные доходы | 34121,00 | 79070,00 | 60648,00 | 231,73 | 76,70 |
| Внереализационные расходы | 84059,00 | 117440,00 | 76871,00 | 139,71 | 65,46 |
| Прибыль до налогообложения | -70318,00 | -124960,00 | -160777,00 | 177,71 | 128,66 |
| Текущий налог на прибыль | 0,00 | 0,00 | 0,00 | - | |
| Чистая прибыль | -70318,00 | -124960,00 | -160777,00 | 177,71 | 128,66 |
Для расчета прогнозной выручки этим методом, понадобился среднегодовой темп роста выручки за три анализируемых года:
Трсрг = Ц Т1*Т2*Т3;(3.1.)
Трсрг = Ц 1*2,7343*0,427 = 1,17%.
На основе этого рассчитывается прогнозная выручка:
Впрогн = В1*Трсрг;(3.2.)
Впрогн = 150374*1,17 = 175937,58 тыс. руб.
Далее для построения прогнозного отчета о прибылях и убытках рассчитывается уровень каждого показателя по отношению к выручке по следующей формуле:
УрХiв = Хi/В*100.(3.3.)
Основываясь на предыдущей таблице и расчетах построим прогнозный отчет о прибылях и убытках на 2008 год:
Таблица 3.3
Прогнозный отчет о прибылях и убытках НГДУ «Прикамнефть» на 2008год.
| Наименование показателя | 2007 | 2008 |
| Выручка | 150374 | 175938 |
| Себестоимость | 193882 | 182972 |
| Валовая прибыль | -43508 | -7035 |
| Коммерческие расходы | 1337 | 2372 |
| Управленческие расходы | 0 | 0 |
| Прибыль от продаж | -44845 | -9407 |
| Проценты к получению | 564 | 220 |
| Проценты к уплате | 53325 | 28020 |
| Доходы от участия в других организациях | 242 | 245 |
| Прочие операционные доходы | 7181 | 35973 |
| Прочие операционные расходы | 54371 | 79052 |
| Внереализационные доходы | 60648 | 52300 |
| Внереализационные расходы | 76871 | 87672 |
| Прибыль до налогообложения | -160777 | -115414 |
| Текущий налог на прибыль | 0 | 0 |
| Чистая прибыль | -160777 | -115414 |
Видно, что убыток предприятия по прогнозу сокращается до –115414 тыс. руб., что происходит вследствие значительного сокращения убытка от продаж, а также увеличения операционных доходов предприятия. По внереализационной деятельности, напротив, наблюдается увеличение убытка.
Прибыль от продаж увеличивается за счет увеличения выручки от реализации до 175 938 тыс. руб. и уменьшения себестоимости нефти анализируемого НГДУ до 182 972 тыс. руб.
Другими словами, по результатам прогнозирования первым методом можно отметить, что наблюдается улучшение финансового положения предприятия, хотя и медленными темпами.
Теперь проведем прогнозирование вторым методом, то есть с помощью трендового анализа выручки от реализации НГДУ «Прикамнефть».
Таблица 3.4
Трендовый анализ выручки от реализации НГДУ «Прикамнефть» за 2007 год
| Месяцы | Выручка за 2007 год, в тыс. руб. | Прогнозная выручка, в тыс. руб. | Ошибка прогноза, в % |
| 1 | 12597 | 10051,88 | 79,80 |
| 2 | 6966 | 10502,66 | 150,77 |
| 3 | 6873 | 10953,44 | 159,37 |
| 4 | 15647 | 11404,22 | 72,88 |
| 5 | 16776 | 11855 | 70,67 |
| 6 | 10499 | 12305,78 | 117,21 |
| 7 | 12005 | 12756,56 | 106,26 |
| 8 | 13413 | 13207,34 | 98,47 |
| 9 | 12771 | 13658,12 | 106,95 |
| 10 | 12276 | 14108,9 | 114,93 |
| 11 | 10367 | 14559,68 | 140,44 |
| 12 | 20184 | 15010,46 | 74,37 |
| 13 | - | 15461,24 | - |
| 14 | - | 15912,02 | - |
| 15 | - | 16362,8 | - |
| 16 | - | 16813,58 | - |
| 17 | - | 17264,36 | - |
| 18 | - | 17715,14 | - |
| 19 | - | 18165,92 | - |
| 20 | - | 18616,7 | - |
| 21 | - | 19067,48 | - |
| 22 | - | 19518,26 | - |
| 23 | - | 19969,04 | - |
| 24 | - | 20419,82 | - |
Для расчета прогнозной выручки на 12 месяцев было использовано построение графика динамики выручки и линии тренда линейного типа:
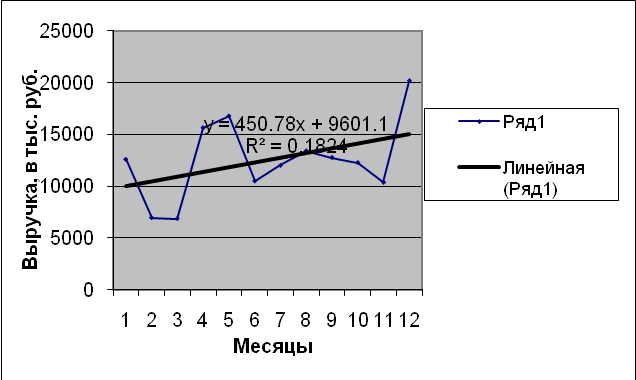
Рис.3.1 Трендовый анализ выручки НГДУ «Прикамнефть» за 2007 год
Для расчета прогнозной выручки использовалось линейное уравнение
y = 450,78*x + 9601,1,
после подстановки в которое и находили нужное нам значение выручки.
Суммируя выручку за двенадцать месяцев, мы получим прогнозную выручку за 2006 год, которая равна 215 286 тыс. руб.
Теперь рассчитаем значение каждого показателя в отчете о прибылях и убытках по отношению к выручке, спрогнозированной вторым методом.
Таблица 3.5
Расчет прогнозных показателей финансовых результатов НГДУ «Прикамнефть».
| Показатель | Средний уровень удельного веса, в % | Прогноз на 2008 год, в тыс. руб. |
| Выручка | 100,00 | 215286,00 |
| Себестоимость | 104,00 | 223897,44 |
| Валовая прибыль | -4,00 | -8611,44 |
| Коммерческие расходы | 1,35 | 2906,36 |
| Управленческие расходы | 0,00 | 0,00 |
| Прибыль от продаж | -5,35 | -11517,80 |
| % к получению | 0,13 | 279,87 |
| % к уплате | 15,93 | 34295,06 |
| Доходы от участия в других организациях | 0,14 | 301,40 |
| Прочие операционные доходы | 20,45 | 44025,99 |
| Прочие операционные расходы | 44,93 | 96728,00 |
| Внереализационные доходы | 29,73 | 64004,53 |
| Внереализационные расходы | 49,83 | 107277,01 |
| Прибыль до налогообложения | -65,60 | -141206,09 |
| Текущий налог на прибыль | 0,00 | 0,00 |
| Чистая прибыль | -65,60 | -141206,09 |
На основании этой таблицы построим еще один прогнозный отчет о прибылях и убытках на 2008год:
Таблица 3.6
Прогнозный отчет о прибылях и убытках НГДУ «Прикамнефть» на 2008год.
| Показатели | 2007 | 2008 |
| Выручка | 150374 | 215286 |
| Себестоимость | 193882 | 223897 |
| Валовая прибыль | -43508 | -8611 |
| Коммерческие расходы | 1337 | 2906 |
| Управленческие расходы | 0 | 0 |
| Прибыль от продаж | -44845 | -11518 |
| % к получению | 564 | 280 |
| % к уплате | 53325 | 34295 |
| Доходы от участия в других организациях | 242 | 301 |
| Прочие операционные доходы | 7181 | 44026 |
| Прочие операционные расходы | 54371 | 96728 |
| Внереализационные доходы | 60648 | 64005 |
| Внереализационные расходы | 76871 | 107277 |
| Прибыль до налогообложения | -160777 | -141206 |
| Текущий налог на прибыль | 0 | 0 |
| Чистая прибыль | -160777 | -141206 |
По данным таблицы видно, что убыток НГДУ «Прикамнефть» снизился до –141 206 тыс. руб. Это произошло из-за значительного уменьшения прибыли от продаж до –11 518 тыс. руб. Отрицательное влияние оказали результаты прочей деятельности, убытки по которым только лишь уменьшились.
Сравнив два метода, мы увидели, что оба прогноза предвещают улучшение финансового положения, так как оба метода показывают уменьшение убытка предприятия. Однако по прочей деятельности наблюдается увеличение убытка в обоих случаях, ведь именно операционная и внереализационная деятельность в НГДУ «Прикамнефть» являются решающими.
Теперь на основе прогнозных отчетов о прибылях и убытках рассчитаем некоторые прогнозные показатели рентабельности и сравним их с фактическими значениями:
Таблица 3.7
Анализ фактических и прогнозных показателей рентабельности НГДУ «Прикамнефть»
| Показатели | 2007 | Прогноз
на 2008
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |