Экономико-статистический анализ себестоимости производства яиц на примере ЗАО "Русь"
 (3.3)
4. Среднее квадратическое отклонение - это обобщающая характеристика размеров вариации признака в совокупности. Показывает на сколько в среднем отклоняются конкретные варианты от их среднего значения. Средние квадратические отклонения являются абсолютной мерой колеблемости признака, и выражается в тех же единицах, что и варианты. (3.4)
5. Коэффициент вариации показывает относительную меру колеблемости признака, является показателем типичности, достоверности средней и говорит об однородности совокупности.
V = (3.5)
6. Мода - это такая величина признака, которая встречается в изучаемом ряду, в совокупности чаще всего. В дискретном ряду мода определяется без вычисления как значение признака с наибольшей частотой. В интервальном ряду мода вычисляется по формуле:
М0 = Xм +
hм*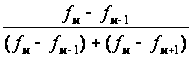 ,
(3.6)
где Xм - нижняя граница модального интервала, т.е. интер вала с наибольшей частотой,
hм - длина модального интервала,
fм, fм - 1, fм +1 - частоты соответственно в модальном, предыдущем и следующим за модальным интервалом.
7. Медиана
- величина
варьирующего
признака, делящая
совокупность
на две равные
части - со значениями
признака меньше
медианы и со
значениями
признака больше
медианы.

Таблица 9
Анализ вариации себестоимости единицы продукции по группе предприятий Омской области за 2005г.
| Себестоимость единицы продукции, руб. | Валовое производство яиц, млн. шт. |
Себестоимость производства яиц,р уб. |
Отклонение от средней, руб. |
Квадрат отклонения |
Взвешенный квадрат |
Накопленные частоты |
|
| Предприятия | |||||||
|
(x-x) 2
(x-x) 2f S |
f | xf |
x-x |
||||
| 1. ЗАО "Осокинское" | 959,22 | 29,5 | 28297,0 | -1455,72 | 2119126,85 | 62514241,9 | 29,5 |
| 2. ЗАО "Иртышская" | 992,96 | 185,39 | 184084,9 | -1421,98 | 2022033,11 | 374864717,4 | 214,89 |
| 3. ЗАО "Любинская" п/ф | 1148,78 | 79,56 | 91396,9 | -1266,16 | 1603166,47 | 127547924,7 | 294,45 |
| 4. ЗАО "Русь" | 1186,85 | 73,39 | 87102,9 | 1228,09 | 1508210,22 | 110687547,8 | 367,84 |
| 5. СПК "Тюкалинский" | 1995,63 | 43,51 | 86829,9 | -419,31 | 175822,64 | 7650043,1 | 411,35 |
| 6. ОАО "Сибирская" | 4046,35 | 154,69 | 625929,9 | 1631,41 | 2661491,72 | 411706154,4 | 566,04 |
| 7. ЗАО "Ермак" | 4098,27 | 173,00 | 709000,7 | 1683,33 | 2833592,8 | 490211555,1 | 739,04 |
| 8. ФГУП ЭПХ сиб. РАСХН/ЗОСП/ Племптица | 3726,98 | 12,48 | 46512,7 | 1312,04 | 1721443,44 | 21483614,1 | 751,52 |
| 9. ЗАО ПК "Оша" | 1417,25 | 44,38 | 62897,6 | -997,69 | 995389,54 | 44175387,6 | 795,9 |
| Итого | 101885,2 | 101885,2 | 101885,2 | - | - | 101885,2 |
 x


Вычислим размах вариации по формуле (3.1):
R = 1417,25 - 959,22 =4098,27 руб.
Найдем среднюю арифметическую по формуле (3.2):
 =
 = 2414,9 руб.
Вычислим среднее квадратическое отклонение по формуле (3.4):
=
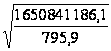 =
1440,2 руб.
Найдем коэффициент вариации по формуле (3.5):
V
=
 *100%
= 59,6%
По таблице 9 можно утверждать, что средняя себестоимость производства 1 тыс. шт. яиц равна 2414,9 руб., в среднем себестоимость по каждому предприятию отличается от средней себестоимости на 1440,2 руб., что в относительных единицах измерения составляет 60%. Это говорит о том, что средняя себестоимость единицы продукции почти типична, почти достоверна для данной совокупности, а совокупность почти однородна. Мода равна 992,96 руб., т.е. это значение варианты, обладающее наибольшей частотой, то есть наибольшее количество яиц получают именно по такой себестоимости за единицу продукции. У половины рассмотренных предприятий уровень себестоимости производства 1 тыс. шт. яиц ниже 1403.96 руб., а у другой половины предприятий - выше.
2.5 Кореляционная зависимость себестоимости единицы продукции от продуктивности по предприятиям
Корреляционной связью называют важнейший частный случай статистической связи, состоящий в том, что разным значениям одной переменной соответствуют различные средние значения другой. С изменением значения признака x закономерным образом изменяется среднее значение признака y; в то время как в каждом отдельном случае значение признака y (с различными вероятностями) может принимать множество различных значений.
Корреляционная связь между признаками может возникать разными путями. Важнейший путь - причинная зависимость результативного признака (его вариации) от вариации факторного признака. Так же путь возникновения корреляции - взаимосвязь признаков, каждый из которых и причина и следствие.
Изучение корреляционной зависимости имеет две цели:
1) измерение параметров уравнения, выражающего связь средних значений зависимой переменной со значениями независимой переменной (зависимость средних величин результативного признака от значений одного или нескольких факторных признаков);
2) измерение тесноты связи двух (или большего числа) признаков между собой.
Простейшей системой корреляционной связи является линейная связь между двумя признаками - парная линейная корреляция.
Практическое
значение ее
в том, что есть
системы, в которых
среди всех
факторов, влияющих
на результативный
признак, выделяется
один важнейший
фактор, который
в основном
определяет
вариацию
результативного
признака. Измерение
парных корреляций
составляет
необходимый
этап в изучении
сложных, многофакторных
связей. Есть
такие системы
связей, при
изучении которых
следует предпочесть
парную корреляцию.
Внимание к
линейным связям
объясняется
ограниченной
вариацией
переменных
и тем, что в
большинстве
случаев нелинейные
формы связей
для выполнения
расчетов
преобразуются
в линейную
форму.

Уравнение парной линейной корреляционной связи называется уравнением парной регрессии и имеет вид:
Ух= А0+ А1Х (4.1)
Где
Ух - среднее значение результативного признака y при определенном значение факторного признака x;
А0-свободный член уравнения;
А1 - коэффициент регрессии, измеряющий среднее отношение отклонения результативного признака от его средней величины к отклонению факторного признака от его средней величины на одну единицу его измерения - вариация y, приходящаяся на единицу вариации x.
При линейной форме уравнения применяется другой показатель тесноты связи - коэффициент корреляции rxy, выраженный не в абсолютных единицах измерения признаков, а в долях среднего квадратического отклонения результативного признака:
rxy
=
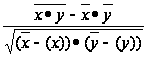 ,
(4.2)
Квадрат коэффициента корреляции называется коэффициентом детерминации: D = r2 * 100%, (4.3). Коэффициент эластичности показывает, насколько процентов изменится результативный признак, если факторный признак изменится на 1%:
Э = R ,
где (4.4)
 - среднее значение
факторного
признака;
 - среднее значение
результативного
признака;
R
- коэффициент
регрессии при
факторном
признаке.

Таблица 10
Определение зависимости себестоимости единицы продукции от продуктивности 1 несушки по предприятиям Омской области в 2005г.
Предприятия |
Себестоимость производства 1 тыс. штук яиц, тыс. руб. | Продуктивность | Расчетные графы | ||
| 1 несушки, тыс. шт. | |||||
| Символ | y | x | xy | x2 | y2 |
| 1, ЗАО "Осокинское" | 1,0 | 0,289 | 0,289 | 0,084 | 1,00 |
| 2. ЗАО "Иртышская" | 1,0 | 0,299 | 0,299 | 0,089 | 1,00 |
| 3. ЗАО "Любинская" п/ф | 1,1 | 0,282 | 0,31 | 0,08 | 1,21 |
| 4. ЗАО "Русь" | 1,2 | 0,307 | 0,368 | 0,094 | 1,44 |
| 5. СПК "Тюкалинский" | 2,0 | 1,978 | 3,956 | 3,912 | 4,00 |
| 6. ОАО Сибирская | 4,0 | 2,38 | 9,52 | 5,664 | 16,00 |
| 7. ЗАО "Ермак" | 4,1 | 0,865 | 3,547 | 0,748 | 16,81 |
|
8. ФГУП ЭПХ сиб. РАСХН/ЗОСП/ Племптица |
3,7 | 0,211 | 0,781 | 0,045 | 13,69 |
| 9. ЗАО ПК "Оша" | 1,4 | 0,227 | 0,318 | 0,052 | 1,96 |
| Итого | 101885,2 | 6,838 | 19,388 | 10,768 | 57,11 |
| Средние значения | 1,95 | 0,684 | 1,939 | 1,077 | 5,711 |
| Квадрат среднего значения | 3,803 | 0,468 | |||
Построим уравнение регрессии по формуле (4.1):
У (х) = 1,27 +0,99 *X
Найдем коэффициент корреляции по формуле (4.2):
r
=
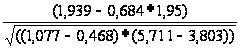 =0,56
Вычислим коэффициент детерминации по формуле (4.3):
D = (0,5) 2 * 100% = 31,5%
Найдем коэффициент эластичности по формуле (4.4):
Э =
 =
0,3%
По таблице 10 видно, что связь между продуктивностью и себестоимостью довольно умеренная, обратная (коэффициент корреляции). Вариация себестоимости на 31,5% обусловлена вариацией продуктивности. Остальные 68,5% приходится на другие факторы, не участвующие в расчёте. С повышением продуктивности на 1 тыс. шт. себестоимость увеличилась на 0,99 тыс. руб. /шт. (а1), следовательно, с повышением продуктивности на 1% следует ожидать увеличение себестоимости на 0,3%.
2.6 Индексный анализ производства и себестоимости яйца
Себестоимость продукции является одним из результативных важнейших показателей производства, характеризующих эффективность ведения сельского хозяйства. Основной задачей анализа является поиск резервов её снижения для увеличения доходности и конкурентоспособности продукции. Это, в свою очередь, предполагает решение двух крупных задач, аналогичных анализу урожайности культур, продуктивности животных и производительности труда:
А) изучение закономерностей изменения себестоимости и полных издержек производства в динамике, анализ различий в их уровнях по территории в сравнении с планами, договорами, проектами и т.п.;
Б) оценка
влияния на
себестоимость
и полные издержки
комплекса
факторов и
каждого фактора
в отдельности
с целью использования
полученных
показателей
взаимосвязи
для прогнозирования,
планирования
организации
и экономического
регулирования
производства.

При решении этих задач и используется расчёт индексов.
Существует три принципиальных отличий индексов:
индексы позволяют измерить изменение сложных явлений.
индексы позволяют проанализировать изменение - выявить роль отдельных факторов.
индексы являются показателями сравнений не только с прошлым периодом (сравнение во времени), но и с другой территорией (сравнение в пространстве), а также с нормативами.
Индекс - это показатель сравнения двух состояний одного и того же явления (простого или сложного, состоящего из соизмеримых или несоизмеримых элементов).
Каждый
индекс включает
два вида данных:
оцениваемые
данные, которые
принято называть
отчетными и
обозначать
значком "1", и
данные, которые
используются
в качестве базы
сравнения -
базисные,
обозначаемые
значком "0".
Индекс, который строится как сравнение обобщенных величин, называется сводным или общим, и обозначается I. Если же сравниваются необобщенные величины, то индекс называется индивидуальным и обозначается i. Как правило, подстрочно дается значок, который указывает, для оценки какой величины построен индекс.
Индивидуальный
индекс фактического
изменения
себестоимости
исчисляется
так: iz =
 ,
где (5.1)
Z0-базисная себестоимость;
Z1-отчетная себестоимость.
Разница между числителем и знаменателем Z0 - Z1 называется фактической экономией или перерасходом.
В целом по отрасли или предприятию рассчитываются общие индексы.
Отчетный индекс объема продукции:
iq =
 ,
(5.2)
где q1-отчетный объем продукции. При анализе динамики себестоимости продукции изучается не только как изменилась себестоимость 1ц. продукции, но и как это изменение повлияло на размер общей суммы производственных затрат. Общий индекс затрат определяется отношением отчетных затрат к базисным, а абсолютный прирост - разницей между ними.
Izq =
 ,
(5.3)
Где Z1q1 - затраты на производство текущего периода, Z0q0 - затраты на производство в базисном периоде. Общий индекс затрат, в свою очередь, можно представить как произведение двух общих индексов - себестоимости 1единицы продукции и физического объема:
I = I * I =
*
,
(5.4)
Изменение
себестоимости
отдельного
вида продукции
в группе предприятий
характеризуется
индексами
средней себестоимости
продукции.

На индекс средней себестоимости продукции оказывает влияние изменение себестоимости, как в каждом отдельном предприятии, так и изменение межхозяйственной структуры производства, т.е. повышение или снижение удельного веса предприятий с более высокой или низкой себестоимостью продукции.
Общий индекс средней себестоимости можно представить как произведение общего индекса влияния себестоимости 1ц. каждого предприятия на общий индекс влияния структурных сдвигов (структуры производства).
При
анализе себестоимости
продукции
необходимо
изучить структуру
себестоимости
1ц. продукции
и выявить роль
каждой статьи
в образовании
уровня себестоимости.
Для этого
используется
постатейный
анализ себестоимости
продукции.
Таблица 11
Влияние изменения затрат на 1 голову и производительности несушек на себестоимость единицы продукции по предприятиям Омской области в 2004 - 2005 гг.
|
Базисный период (2004 г) |
Отчётный период (2005 г) |
||||||
| Хозяйства | Произведено яиц, млн. шт. | Себестоимость 1 тыс. штук яиц, руб. | Себестоимость производства яиц, млн. руб. | Произведено яиц, млн. шт. | Себестоимость 1 тыс. штук яиц, руб. | Себестоимость производства яиц, млн. руб. | Себестоимость производства яиц по затратам базисного года, млн. руб. |
| q0 | z0 | z0q0 | q1 | z1 | z1q1 | z0q1 | |
| 1. ЗАО "Русь" | 67,5 | 1143,7 | 77201,1 | 73,4 | 1186,9 | 87102,9 | 83937,6 |
| 2. ЗАО Осокинское | 30,5 | 608,4 | 18556,2 | 29,5 | 959,2 | 28297,0 | 17947,6 |
| Итого: | 101885,2,0 | - | 101885,2 | 101885,2 | - | 101885,2 | 101885,2 |
1. Средняя себестоимость единицы продукции базисного, отчетного и условного периодов:
а) z0
=
 =
 =977,12 руб. - базисный
период;
б) z1=
=
 = 1121,59 руб. - отчетный
период;
в) zусл.
=
=
 =990,24
руб. -условный
период.
2. Вычислим индивидуальные индексы по формуле (5.1):
а) ЗАО "Русь"
iZ
=
 *100%=103,8%
б) ГП "Изюмовская"
iZ
= *100%=157,7%
3. Общие индексы средней себестоимости единицы продукции по предприятиям:
а) Iz=
:
= =
1,15 - переменного
состава,
б) Iz=
= = 1,13 - постоянного
состава,
в) Iстр.
=
= =1,01 - структурный
индекс.
4. Вычислим общий индекс изменения количества производства яиц по формуле (5.1):
Iq= *100%=105%
5. Общий индекс затрат на производство яйца:
Izq
== *100%
=120,5%
6. Абсолютное изменение затрат на производство яйца:
 =
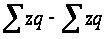 =115399,9-95757,3 = 19642,6 млн. руб.
в том числе за счета) себестоимости единицы продукции
 =
= 115399,9-101885,4 = 13514,5 млн. руб.
б) количества яйца
 =
(
 )
*z= (102,9-98,0) *977,12 =4778,1 млн.
руб.
в) структуры себестоимости
 =
(Zусл - Z0)
*
 = (990,24-977,12) *102,9=1350,0 млн. руб.
Проверка:
=
++
= 13514,5+4778,1+1350,0= 19642,6 млн. руб.
Средняя себестоимость производства 1 тыс. штук яиц в 2005г. составила 977,12 руб. Себестоимость единицы продукции в 2005г. по сравнению с 2004г. на ЗАО "Русь" увеличилась на 3,8%, на ЗАО "Осокинское" себестоимость увеличилась на 57,7%. Затраты на производство яиц увеличилась на 20,5%, что в абсолютном выражении составляет 19642,6 млн. рублей.
3. Состав и структура себестоимости продукции
Влияние отдельных статей затрат на общее изменение себестоимости.
Расчет себестоимости продукции осуществляется посредством калькулирования по установленным статьям затрат.
Себестоимость продукции представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Затраты, образующие себестоимость, по экономическому содержанию группируются по следующим элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных фондов, прочие затраты.
Виды затрат, включаемые в себестоимость продукции, регулируются Положением о их составе, утвержденным Правительством Российской Федерации.
Материальные затраты занимают основную долю в себестоимости продукции. В их состав входят: сырье, основные материалы, вспомогательные материалы, тара, запасные части, спецодежда и пр. В состав статей материальных затрат включаются расходы только на покупные ресурсы, приобретаемые со стороны. Если предприятие осуществляет своими силам работы, то затраты на них распределяются по соответствующим статьям: оплата труда, амортизация и пр.
Статья затрат на оплату труда отражают участие в себестоимости продукции необходимого живого труда. Затраты состоят из заработной платы основного производственного персонала, а также не состоящих в штабе работников, относящихся к основной деятельности.
Отчисления на социальные нужды представляют собой форму распределения национального дохода на финансирование общественных потребностей. Начисленные в организациях средства направляются во внебюджетные фонды и используются на предусмотренные законом цели.
Амортизация включается в себестоимость продукции в суммах, определяемых на основе балансовой стоимости фондов и действующих норм амортизационных отчислений.
В статью прочих затрат входят разнообразные и многочисленные расходы. Значительную часть прочих затрат составляют налоги, сборы и платежи, включая по обязательным видам страхования и за выбросы загрязняющих веществ в окружающую среду, а также отчисления в резервные и другие обязательные фонды.
Классификация затрат по статьям калькуляции позволяет определить себестоимость продукции, распределить затраты по ассортиментным группам, установить объем расходов по каждому виду работ, выявить резервы снижения затрат.
Таблица 12
Состав и структура материально-производственных затрат ЗАО "Русь" за 2003 - 2005 гг.
| Общая сумма затрат | Экономия (-), перерасход (+) к 2003 г. | Процент отклонения себестоимости 2005 г. от себестоимости 2003 г. | ||||
| тыс. руб. | % к итогу | |||||
| по себестоимости | ||||||
| 2003г. | 2005 г. | 2003 г. | 2005 г. | тыс. руб. | ||
| Материальные затраты | 36805 | 83755 | 79,7 | 69,8 | 46950 | 227,5 |
| в том числе | ||||||
| корма | 22413 | 62001 | 48,5 | 51,7 | 39588 | 276,6 |
| семена | 209 | 842 | 0,5 | 0,7 | 633 | 402,8 |
| покупное сырье для переработки | 3766 | - | 8,1 | - | -7366 | 0 |
| Затраты на оплату труда | 2348 | 9191 | 5,1 | 7,6 | 6843 | 391,4 |
| Отчисления на социальные нужды | 703 | 1015 | 1,5 | 0,8 | 312 | 144,4 |
| Амортизация | 1318 | 5472 | 2,9 | 4,5 | 4154 | 415,2 |
| Общая сумма затрат | Экономия (-), перерасход (+) к 2003 г. | Процент отклонения себестоимости 2005 г. от себестоимости 2003 г. | ||||
| тыс. руб. | % к итогу | |||||
| по себестоимости | ||||||
| 2003 г. | 2005 г. | 2003 г. | 2005 г. | тыс. руб. | ||
| Прочие затраты | 5007 | 20555 | 10,8 | 17,3 | 15548 | 410,5 |
|
в том числе налоги на затраты |
901 | - | 2,0 | - | -901 | 0 |
| Всего поизводственной себестоимости | 46181 | 119988 | 100 | 100 | 73807 | 259,8 |
По данным таблицы 12 можно сделать вывод, что общая сумма затрат ЗАО "Русь" в 2005г. по сравнению с 2003г. увеличилась на 159,8%, что в стоимостном выражении составило 73807 тыс. руб. Это увеличение произошло за счет увеличения затрат на корма - 176,6% и семена - 302,8%, затрат на оплату труда - 291,4% и отчисления на социальные нужды - 44,4%, а также амортизации - 315,2%.
Наибольший удельный вес в общей сумме затрат в 2005г. занимают материальные затраты (69,8%), в стоимостном выражении это составило 83755 тыс. руб., в частности на корма (51,7%).
Выводы и предложения
После проведенного анализа можно утверждать, что себестоимость производства яиц ниже там, где выше яйценоскость. Уровень же яйценоскости тесно связан с уровнем специализации и концентрации.
При анализе себестоимости продукции птицеводства необходимо учитывать не только общую специализацию хозяйств, но и внутреннюю специализацию самого птицеводческого хозяйства.
Себестоимость производства яиц