Ведущие ФПГ в нефтехимическом комплексе РФ
Олефины, ароматические и некоторые топливные фракции (С5 - С9, ТЖТ и др.);
Органические полупродукты и мономеры (фенол, ацетон, ВХМ, НАК, ММА), винилацетат;
Полимерные материалы (ПЭНД, ПАН волокна).
Общая мощность предприятий ЗАО "ЛУКОЙЛ-Нефтехим" составляет свыше 3 млн. тонн продукции в год, в том числе порядка 2 млн. тонн в год товарной продукции. Группа “ЛУКОЙЛ-Нефтехим” занимает лидирующие позиции на нефтехимических рынках России, стран СНГ, Центральной и Восточной Европы, являясь крупнейшим производителем:
Олефинов (суммарная мощность по этилену - 600 тыс. тонн в год);
Полиэтилена низкого давления (суммарная мощность - 420 тыс. тонн в год);
Нитрила акриловой кислоты (мощность - 150 тыс. тонн в год);
ВХМ (370 тыс.тонн в год);
Винилацетата (50 тыс. тонн в год).
Доля ЗАО "ЛУКОЙЛ-Нефтехим" на внутреннем рынке ПЭНД (полиэтилена низкого давления) составляет около 40%, НАК (нитрила акриловой кислоты) – 95%, ПАН волокон – 30%, фенола – 20%. 67% продукции компании поставляется более чем в 50 стран Европы, Азии, Африки и Америки. "ЛУКОЙЛ-Нефтехим" занимает 4-е место в Европе по производству НАК.
Финансовый блок
ДК «Уралсиб» номинально владеет 8% акций «ЛУКОЙЛа».
Финансовая корпорация «Уралсиб» образована в 1993 г. Первым звеном в ее структуре стала нефтяная инвестиционная компания «НИКойл», которая создала и стала управляющей компанией чекового инвестиционного фонда «ЛУКОЙЛ Фонд». «НИКойл» работал с предприятиями и как финансовый консультант, и как инвестиционная компания, привлекая при этом объемные финансовые ресурсы. Большинство предприятий, с которыми взаимодействовал «НИКойл», вошли в состав нефтяной компании «ЛУКОЙЛ». Президент ИБГ «НИКойл» (Уралсиб) Н. Цветков владеет 5,26% акций «ЛУКОЙЛа»
Многие экономисты включают компанию «Уралсиб» в единую ФПГ с компанией «ЛУКОЙЛ», хотя официальный источники корпорации опровергают это и заявляют о том, что ОАО «ЛУКОЙЛ» не является акционером этих структур [15].
Итоги финансовой деятельности
Для анализа финансовых результатов деятельности корпорации были взяты данные из консолидированной отчетности, составленной по стандартам US GAAP. Несмотря на то, что данная отчетность вряд ли позволит дать полное представление о деятельности отдельных подразделений, но о результатах всей группы она дает.
В первую очередь обратимся к показателям финансовых результатов ЛУКОЙЛа, которые представлены на рис. 1.
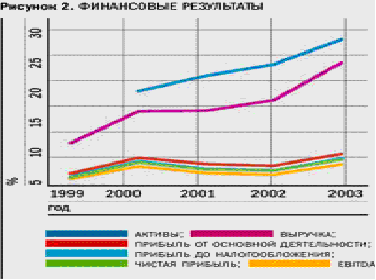
Из приведенных данных на рис. 1 видно, что на протяжении всего рассматриваемого периода компания демонстрирует стабильные и высокие показатели. Правда, стоит отметить, что в 2001 г. произошло замедление роста выручки корпорации и одновременное падение показателей прибыли. Данное падение было обусловлено такими факторами, как неблагоприятная конъюнктура на международных рынках нефти, повышение экспортных пошлин на нефть и нефтепродукты, рост капитальных вложений самой компании. Негативная тенденция была переломлена в результате:
устойчивого роста цен на нефть и нефтепродукты на мировых рынках, наблюдавшегося в последние годы;
увеличения добычи нефти при одновременном сохранении общей совокупной себестоимости добычи, что является подтверждением успешной реализации объявленной программы реструктуризации бизнеса и повышения эффективности деятельности [18].
В 2004 году компания не только добилась лучших за всю историю финансовых результатов, но и укрепила свое положение в качестве ведущей бизнес-группы России. Чистая прибыль Группы ЛУКОЙЛ в 2004 году превысила 4 млрд. долл., что на 74% выше результата предыдущего года (без учета продажи доли в проекте Азери-Чираг-Гюнешли и эффекта от изменения учетной политики). Рентабельность на задействованный капитал составила более 19% против 14% в 2003 году. Капитализация Компании к концу года достигла отметки 26 млрд. долл. Совокупный доход акционера составил 34%.
Таблица 3. Основные финансовые показатели
|
Выручка и прибыль ($ млн) |
2001 |
2002 |
2003 |
| Выручка | 13 562 | 15 449 | 22 299 |
| Прибыль от основной деятельности | 2 948 | 2 662 | 4 587 |
| Чистая прибыль | 2 109 | 1 843 | 3 701 |
| EBITDA | 3 780 | 3 468 | 5 630 |
| Базовая прибыль на обыкновенную акцию ($) | 2,68 | 2,26 | 4,52 |
| Разводненная прибыль на обыкновенную акцию ($) | 2,66 | 2,26 | 4,45 |
| Источник: ОАО "ЛУКОЙЛ" | |||
В октябре 2005 года объем торгов ценными бумагами ОАО «ЛУКОЙЛ» на Лондонской фондовой бирже (ЛФБ) составил $4,657 млрд.
Это составляет около 27% от объема торгов на ЛФБ ценными бумагами всех иностранных компаний (торговая система IOB), что свидетельствует о высочайшей ликвидности ценных бумаг ЛУКОЙЛа.
Количество сделок по ценным бумагам Компании составило 11 655 штук, что также делает ее абсолютным лидером по этому показателю.
Эти показатели свидетельствует о том, что ЛУКОЙЛ ведет свою деятельность в полном соответствии с правилами и требованиями ЛФБ, которые предусматривают высокий уровень прозрачности, наиболее полное раскрытие информации и регулярное предоставление финансовой отчетности по международным стандартам.
ЛУКОЙЛ стал первой российской компанией, получившей полный вторичный листинг на ЛФБ в августе 2002 года.
Структура пассивов ЛУКОЙЛа представлена на рисунке 3. Большую часть составляет собственный капитал, причем наблюдается небольшая тенденция к увеличению его доли. На конец I кв. 2004 г. он состоял в основном из нераспределенной прибыли (15190 млн. долл.) и добавочного капитала (3564 млн. долл.). Первый факт объясняется высокой эффективностью деятельности, а внушительный размер добавочного капитала - следствие обычной для России переоценки основных средств и эмиссией ценных бумаг выше номинала. Результатом существования в компании описанной структуры капитала является высокие показатели финансовой устойчивости, приведенные в таблице 4. Все показатели находятся выше уровня, который считается достаточным для поддержания финансовой устойчивости. Такую ситуацию можно было бы объяснить избыточной ликвидностью и обвинить менеджмент в неэффективном управлении финансовыми средствами. Однако, во-первых, речь идет о консолидированной отчетности группы, которая включает огромное количество активов, а значит, не определено, где именно и по каким причинам возникает повышенная ликвидность, а во-вторых, повышенная ликвидность позволяет компании сформировать имидж устойчивой и стабильной корпорации и иметь возможность оперативно привлекать финансирование за счет высокого доверия инвесторов и кредиторов [18].
| Таблица 4. Показатели финансовой устойчивости | |||||
| Показатель | первый квартал I кв. 2004 г. | 2003г. | 2002г. | 2001г. | 2000г. |
| Быстрый коэффициент ликвидности | 1,09 | 1,04 | 0,84 | 0,95 | 1,17 |
| Коэффициент абсолютной ликвидности | 0,22 | 0,27 | 0,26 | 0,31 | 0,31 |
| Текущий коэффициент ликвидности | 1,60 | 1,50 | 1,35 | 1,48 | 1,65 |
| Коэффициент соотношения заемных и собственных средств | 0,52 | 0,52 | 0,57 | 0,61 | 0,63 |
Хорошие финансовые результаты ЛУКОЙЛа позволяют ему пользоваться доверием инвесторов, акционеров и кредиторов. Подтверждением тому высокие кредитные рейтинги, присвоенные ЛУКОЙЛу международными рейтинговыми агентствами [15].
Так международное рейтинговое агентство Moody's Investors Service повысило основной рейтинг ОАО «ЛУКОЙЛ» с Ba2 до Ba1. Одновременно Moody's повысило рейтинг эмитента по необеспеченным заимствованиям ОАО «ЛУКОЙЛ» с Ba3 до Ba2. По всем рейтингам прогноз стабильный.
Объем торгов ценными бумагами ОАО «ЛУКОЙЛ» на Лондонской фондовой бирже в апреле 2005 года составил $2,66 млрд. Этот объем представляет собой исторический максимум с момента начала торгов ценными бумагами Компании на ЛФБ в 2002 году [18].
Коммерческий блок
По состоянию на конец 2003 года сбытовая сеть Компании охватывала 17 стран мира, включая Россию, страны СНГ (Азербайджан, Беларусь, Грузия, Молдова, Украина), государства Европы (Болгария, Венгрия, Кипр, Латвия, Литва, Польша, Сербия, Румыния, Чехия, Эстония) и США, и насчитывала 201 объект нефтебазового хозяйства и 4 599 автозаправочных станций. Сбытовая сеть ЛУКОЙЛ на территории России включала 10 организаций нефтепродуктообеспечения (НПО), осуществляющих свою деятельность в 60 субъектах РФ. Розничная сеть Компании в России насчитывала 1 456 собственных и арендованных, а также 276 франчайзинговых АЗС. В 2003 году через розничную сеть АЗС реализовано 6,08 млн т нефтепродуктов, в том числе в России - 2,4 млн т, в Европе - 1,24 млн т, в США - 2,44 млн т. [18].
Инновационный блок
Нефтяной бизнес динамично развивают, например, не только увеличением добычи, но и за счет регистрации своих прав на нововведения и инновации.
Как считают в самом "Лукойле", компания имеет высокий показатель коммерциализации объектов интеллектуальной собственности. Сегодня на ее счету свыше 400 подобных объектов. 35% патентов, которые зарегистрировали компания, в "Лукойле" внедрили в производство, тогда как общемировой показатель внедрения инноваций — 5% - 12%. Как отмечается в материалах компании, общее количество патентов нефтяной компании в 2001-2004 годах выросло в два раза. Объекты интеллектуальной собственности — не только вопрос корпоративного престижа, данные зарегистрированные инновации приносят ощутимую выгоду, а также реально увеличивают собственность всей компании. Так, только в 2004 году общий экономический эффект от внедрения предприятиями группы "Лукойл" объектов интеллектуальной собственности составил более 60 млн рублей.
Объекты интеллектуальной собственности должны стать основой инновационной деятельности "Лукойла", так как они увеличивают стоимость компании, считает глава нефтяного гиганта Вагит Алекперов. По его оценке, инновации и патенты обеспечивает компании дополнительный доход, повышают конкурентоспособность продукции. Как один из успешных примеров коммерциализации в "Лукойле" называют регистрацию патента на промышленный образец канистры "Лукойл-Пермнефтеоргсинтез" и патент на приспособление для очистки насосно-компрессорных труб. Отличились в интеллектуально-инновационной деятельности и западносибирские нефтяники. Получение свидетельства на устройство для сбора нефтепродуктов от предприятия "Лукойл-Западная Сибирь" также приводится в качестве примера выгодной коммерциализации объектов.
Сегодня лидирующие позиции в "Лукойле" по количеству объектов интеллектуальной собственности занимают такие предприятии группы, как "Лукойл-Пермнефтеоргсинтез", "РИТЭК", "Лукойл-ПермНИПИнефть". Более того, инновационную составляющую бизнеса в нефтяном гиганте собираются динамично развивать и дальше. Сейчас на рассмотрении в "Роспатенте" находится более 70 новых заявок [19].
В основе инноваций могут лежать не только новые технологии, но и новые типы управленческих решений. И то, и другое является неотъемлемой частью современной нефтегазовой отрасли.
Передовые технологии управления. В структуре Группы ЛУКОЙЛ около 400 организаций примерно в 30 странах мира общей численностью более 160 тысяч человек. Координация их работы осуществляется с помощью интегрированной системы управления, в основу которой положены самые современные программные продукты. Стратегические цели Группы определены на 10 лет вперед. Плановые производственные и финансовые показатели ЛУКОЙЛа и его дочерних обществ также расписаны вплоть до 2014 года. Инвестиционная программа компании представляет собой перечень отдельных проектов с четкими сроками окупаемости. Создан прецедент вывода на рынок крупных сервисных подразделений, которые сегодня успешно конкурируют с западными компаниями в сфере буровых и строительных услуг.
Новые способы разведки и разработки месторождений углеводородного сырья. В ЛУКОЙЛе функционирует один из лучших в мире центров визуализации, позволяющих создавать трехмерные модели нефтегазовых месторождений. Использование таких моделей снижает затраты на бурение и повышает его экологическую безопасность. Это особенно важно при разработке морских месторождений.
В ЛУКОЙЛЕ использовали трехмерной моделью при освоении Кравцовского месторождения на шельфе Балтийского моря. Этот проект – гордость компании. Он уже сам по себе является инновацией.
Освоение Кравцовского месторождения осуществляется при помощи первой и пока единственной комплексной стационарной платформы, спроектированной и построенной российскими подрядными организациями. Все скважины на месторождении имеют горизонтальные стволы и «интеллектуальные» окончания, что позволяет увеличить их дебит в 3-4 раза. Опыт, полученный на Балтике, мы планируем использовать в ходе реализации более сложного морского проекта – разработки месторождения имени Юрия Корчагина в российской части Каспийского моря.
Производство готовой продукции с улучшенными экологическими характеристиками. В прошлом году в Перми был введен в эксплуатацию уникальный комплекс глубокой переработки нефти, позволяющий ЛУКОЙЛУ производить дизельное топливо в соответствии со стандартом ЕВРО-4. Это первый подобный комплекс в России и седьмой – в мире. К 2007 году не менее 50% моторных топлив, выпускаемых на заводах ЛУКОЙЛа, будет соответствовать стандарту ЕВРО-3.
Инновационный тип развития выбирают компании, работающие на перспективу. Внедрение инноваций требует больших капиталовложений, но впоследствии дает ощутимый экономический эффект. Создание Центра визуализации стоило ЛУКОЙЛУ 12 миллионов долларов. Инвестиции в обустройство Кравцовского месторождения составили около 260 миллионов долларов, в обустройство месторождения имени Юрия Корчагина будут выше – около 700 миллионов долларов. Доведение качества выпускаемых компанией нефтепродуктов до европейского уровня потребует инвестиций в размере 1,5 миллиардов долларов [31].
Заключение
Российская практика показала: ФПГ экономически целесообразны. Они обеспечивают своим членам облегченный доступ к финансовым ресурсам и операциям с ценными бумагами, контроль над использованием этих ресурсов, лучшее знание экономической конъюнктуры, координацию действий, соединение средств, помощь фирмам, оказавшимся в тяжелом положении.
Они служат обеспечению надежных, отвечающих требованиям качества поставок и сбыта, то есть решению проблемы, очень болезненной и важной для отечественной экономики.
ФПГ имеют большие возможности в решении не только этой проблемы, но и в оздоровлении экономики в целом.
Преодоление кризиса в российской экономике происходит с большими сложностями. Отставание с реализацией курса реформ, особенно в налогово-бюджетной и инвестиционной сферах, серьёзно влияет на темпы выхода из кризиса и отдаляет перспективы экономического роста.
По моему мнению, наилучший выход из сложившейся сложной ситуации - стимулирование прогрессивных наукоёмких производств и капиталоёмких производств, укрепление научно-производственного потенциала России и превращение её в современную высокоразвитую державу. Важнейшим звеном на пути такого экономического возрождения являются финансово-промышленные группы, о чём свидетельствует опыт наиболее развитых стран. Как, впрочем, и наш отечественный, накопленный за последние годы.
Рассмотренная ФПГ «ЛУКОЙЛ» – крупнейшая нефтегазовая компания страны, позволяет сделать вывод о положительном влиянии ФПГ на российскую экономику.
Хорошие финансовые результаты ЛУКОЙЛа позволяют ему пользоваться доверием инвесторов, акционеров и кредиторов. Подтверждением тому высокие кредитные рейтинги, присвоенные ЛУКОЙЛу международными рейтинговыми агентствами.
В 2004 году компания не только добилась лучших за всю историю финансовых результатов, но и укрепила свое положение в качестве ведущей бизнес-группы России. Чистая прибыль Группы ЛУКОЙЛ в 2004 году превысила 4 млрд долл., что на 74% выше результата предыдущего года (без учета продажи доли в проекте Азери-Чираг-Гюнешли и эффекта от изменения учетной политики). Рентабельность на задействованный капитал составила более 19% против 14% в 2003 году. Капитализация Компании к концу года достигла отметки 26 млрд долл. Совокупный доход акционера составил 34%.
В процессе освоения российскими нефтегазовыми ФПГ зарубежных рынков расширяется их участие в производственных, транспортных и сбытовых активах в других странах, способствуя повышению экономического, а значит, и политического влияния России в мире.
Исследование современного состояния российских ФПГ на примере ЛУКойла, показало, что уже достигнуты определенные положительные результаты.
ЛУКОЙЛ владеет значительными нефтеперерабатывающими мощностями в России и за рубежом. В России Компании принадлежат четыре крупных НПЗ - в Перми, Волгограде, Ухте и Нижнем Новгороде. Совокупный объем мощностей по переработке на указанных НПЗ составляет примерно 40,8 млн. т/год. Зарубежные НПЗ Компании располагаются на Украине, в Болгарии и Румынии, их совокупный объем мощностей по переработке составляет около 17,8 млн. т/год. В 2003 году на собственных заводах Компании было переработано 42,3 млн. т нефти, в том числе на российских - 34,3 млн. т.
По состоянию на конец 2003 года сбытовая сеть Компании охватывала 17 стран мира, включая Россию, страны СНГ (Азербайджан, Беларусь, Грузия, Молдова, Украина), государства Европы (Болгария, Венгрия, Кипр, Латвия, Литва, Польша, Сербия, Румыния, Чехия, Эстония) и США, и насчитывала 201 объект нефтебазового хозяйства и 4599 автозаправочных станций. Сбытовая сеть ЛУКОЙЛ на территории России включала 10 организаций нефтепродуктообеспечения (НПО), осуществляющих свою деятельность в 60 субъектах РФ. Розничная сеть Компании в России насчитывала 1456 собственных и арендованных, а также 276 франчайзинговых АЗС. В 2003 году через розничную сеть АЗС реализовано 6,08 млн т нефтепродуктов, в том числе в России - 2,4 млн т, в Европе - 1,24 млн т, в США - 2,44 млн т.
Сегодня роль ФПГ является особенно заметной в условиях спада экономического развития, когда необходима мобилизация ресурсов, их концентрация и эффективное перераспределение в ключевые сферы науки, техники и производства.
ФПГ способны решить существующие проблемы и способствовать подъему и последующему развитию отечественного производства и помогут
сконцентрировать финансовые ресурсы на приоритетных направлениях развития экономики,
обеспечить финансовыми ресурсами промышленность, НИОКР,
ускорить НТП,
повысить экспортный потенциал и конкурентоспособность продукции отечественных предприятий,
сформировать рациональные хозяйственные связи в сегодняшних условиях,
Подводя итоги, следует подчеркнуть следующее: создание ФПГ в нашей стране - это закономерное явление, вызванное необходимостью концентрации и интеграции финансового и промышленного капитала. Оно должно стать одним из стратегических элементов государственной политики, а в перспективе ФПГ видятся как мощные многопрофильные межрегиональные объединения.
Список литературы:
ФПГ как модель взаимодействия реального и финансового секторов экономики: реальный опыт. // Еженедельный аналитический обзор. 1999. № 2 (15-21 марта).
О финансово-промышленных группах. Федеральный закон. М., 1996.
И.А. Садчиков, В.Е. Сомов Экономика химической отрасли: Учеб. пособие для вузов/ Под ред. проф. И.А. Садчикова. – СПб: Химиздат, 2000. – 384 с.
Беляева И.Ю., Эскиндаров М.А. Капитал финансово-промышленных корпоративных структур: теория и практика. М.: ФА, 2000. 304с.
Беляева И.Ю. Интеграция корпоративного капитала и формирование финансово-промышленной элиты (российский опыт). М.: ФА,. 1999. 296с.
Е. Устинов Инвентаризация ФПГ // Рынок ценных бумаг. 2004. №18
И. Рубанов Нефть и газ // Эксперт. 2005. №38
Асламов И.Г., Манылов И.Е., Савинков А.Г. Финансово-промышленные группы в России // Деньги и кредит, №6, 2000.
Батизи Э. Уполномоченные банки и финансово-промышленная интеграция // Российский экономический журнал, №10, 2001.
Батчиков С., Петров Ю. Формирование финансово-промышленных групп и государство // Финансы и кредит, №3, 2001.
Баумгартен Л. Особенности создания ФПГ // Финансовая газета, Региональный выпуск, №32, 2001.
Болотин В.В. Финансово-промышленные группы: возможности, реальность и нормотворчество // Финансы, №7,1995.
Коржубаев А.Г. Российские нефтегазовые компании на фоне крупнейших транснациональных компаний мира // ЭКО, №5, 2005
Куц А. ФПГ: эволюция или принудительная коллективизация // Финансист, №26, 1995.
Кузьмин А.К. Роль банка в процессе формирования и развития финансово- промышленных групп // Финансы, №1, 1995.
Болотин В.В. Финансово-промышленные группы: возможности, реальность и нормотворчество // Финансы, №7,1995.
Д. Мангилев ЛУКойл // Рынок ценных бумаг. 2004. №18
www.lukoil/
www.oilcapital/
nefte/
ksu/
msds/
kommersant
rosstat
ruseconomy
rce
rusnew
expert
news
В. Алекперов «Нефтяники выбирают инновационный тип развития» // Российская газета от 17.06.2005