Экономико-статистический анализ и выявление резервов доходности производства молока в ЗАСТ "Батькивщина" п. Бирюково Луганской области
Средний абсолютный прирост.
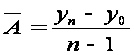
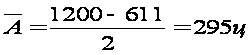
Среднегодовой коэффициент рассчитывается по формуле:
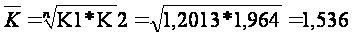
где К – коэффициент роста поголовья за 2007–2009 гг.
Таким образом, исходя из данных таблицы и произведенных расчетов, сделаем вывод. Исследуемый нами ряд является интервальным. Средний надой молока за год в ЗАСТ «Батькивщина» составляет 848 ц молока. Ежегодно надой увеличивался на 295 ц. В целом валовой надой за исследуемый период увеличилась на 96,4%. Из-за увеличения надоя выросло абсолютное значение одного процента прироста с 6,11 ц в 2007 г. до 7,34 ц в 2009 г.
Для определения тенденции развития надоя молока за 3 года необходимо сделать выравнивания ряда динамики методом наименьших квадратов.
Эффективность выравнивания методом наименьших квадратов в конечном итоге зависит от правильного выбора математического уравнения, которое обеспечит наиболее точное отражение тенденции изменения исследуемого явления во времени. Поэтому необходимо аргументировать выбор математического уравнения для выравнивания ряда динамики. По данным таблицы 12 видно, что продуктивность увеличивалась сравнительно равномерно. Исходя из этого, целесообразно данный ряд динамики выравнивать по уравнению прямой линии. Но для начала построим таблицу
Таблица 13. Выравнивание ряда динамики методом наименьших квадратов
| Год | Продуктивность, ц | Номер года | Квадрат номера года | Произведение номера года и продуктивности | Выравнивание продуктивности |
|
у |
t |
t2 |
уt |
|
|
| 2002 | 611 | 1 | 1 | 611 | 553,8 |
| 2007 | 734 | 2 | 4 | 1468 | 848,3 |
| 2008 | 1200 | 3 | 9 | 3600 | 1142,8 |
|
Всего |
2545 |
6 |
14 |
5679 |
2545 |
Уравнения прямой линии имеет вид:
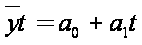
Находим параметры ао и а1 находим по формулам:
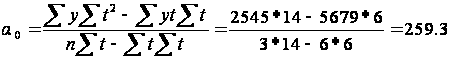
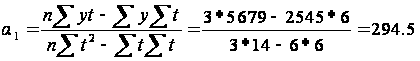
 а0=259,3
а1= 294,5
Значение параметров подставим в уравнение прямой линии:
 1
= 259,3+294,5*1=553,8
2
= 259,3+294,5*2=848,3
3
= 259,3+294,5*3=1142,8
Коэффициент
регрессии а1=
294,5 ц показывает,
что в среднем
за исследуемый
период валовой
надой молока
увеличивался
на 294,5 ц. Коэффициент
а0=259,3
ц – значение
выровненного
надоя.
Чтобы
оценить степень
приближения
линейного
тренда к фактическим
данным динамического
ряда, определим
остаточное
среднее квадратичное
отклонение
и коэффициент
вариации. Для
этого вычислим
отклонение
фактической
урожайности
от выровненной
 ,
их квадраты
 и их сумму
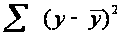
Остаточное среднее квадратичное отклонение составляет
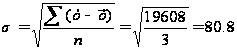
Коэффициент вариации
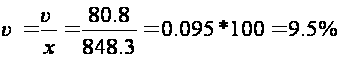
Таким образом, колебание фактического валового надоя молока около прямой линии в среднем составляет 80,8 ц или 9,5%. Небольшой коэффициент вариации указывает на то, что уравнение прямой линии достаточно точно отражает тенденцию изменения надоя во времени. Одновременно анализ динамического ряда свидетельствует о том, что, несмотря на значительное колебание валового надоя по годам, четко прослеживается тенденция его повышения и ускорения приростов в последние годы.
3.5 Анализ показателей рентабельности производства молока в ЗАСТ «Батькивщина»
Определение рентабельности необходимо для изучения состояния прибыльности производства того или иного вида продукции.
Рентабельность – это доходность производства продукции. Ее можно рассчитать по всей проданной продукции и по отдельным ее видам. В первом случае она определяется как отношение прибыли от продажи продукции к затратам на ее производство и обращение. Показатели рентабельности по всей проданной продукции дают представление об эффективности текущих затрат предприятия и доходности продаваемой продукции. Во втором случае определяется рентабельность отдельных видов продукции. Она зависит от цены, по которой продукция продается потребителю, и расходов по данному ее виду. В нашем случае это молоко.
Основная формула рентабельности – это отношение прибыли к полной себестоимости реализованной продукции.
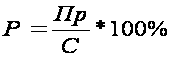
Для определения рентабельности производства молока в ЗАСТ «Батькивщина» построим таблицу.
Таблица 14. Показатели рентабельности производства молока в ЗАСТ «Батькивщина»
| Год | Реал. всего, тыс. ц | Доход от реализации, тыс. грн |
Себест. Реализов. продукции, тыс. грн. |
Прибыль убыток, тыс. грн | Уровень рентаб., % | Себестоим. 1 ц реализов. продукции, грн | Средн. цена реализ. 1 ц грн |
| 1 | 2 | 3 | 4 | 5=3–4 | 6=(5/4)*100 | 7=4/2 | 8=3/2 |
| 2008 | 0,487 | 23 | 76 | -53 | -69,7 | 156 | 47,2 |
| 2009 | 0,476 | 29 | 61 | -32 | -52,5 | 128 | 60,9 |
Согласно данным таблицы, мы имеем следующие результаты. В целом производство молока в ЗАСТ «Батькивщина» убыточно. Так в 2008 г. убыток составил 53 тыс. грн., а в 2009 – 32 тыс. грн по хозяйству. На это повлияла высокая себестоимость реализации, которая составила 76 тыс. грн. в 2008 г. и 61 тыс. грн в 2009 г., а также недостаточно высокая цена реализации 1 ц молока (47,2 грн. и 60,9 грн по годам соответственно). Но заметим, что наблюдается тенденция к росту уровня рентабельности (в 2009 г. по сравнению с2008г увеличился на 17,2%). Мы можем также видеть снижение себестоимости 1 ц молока на 28 грн. и рост цены реализации на 13,7 грн. Если такая тенденция будет наблюдаться и далее, то производство молока в анализируемом хозяйстве будет приносить прибыль.
3.6 Анализ массы прибыли по молоку и факторов, повлиявших на ее изменение в хозяйстве ЗАСТ «Батькивщина» в 2006 году по сравнению с 2009 годом
Прибыль – это денежное выражение стоимости товара. Она выполняет такие функции:
Является показателями, наиболее полно отражающие эффективность производства и оценивающим хозяйственную деятельность предприятия (оценочная функция).
Оказывает стимулирующее воздействие на повышение эффективности хозяйственной деятельности хозяйства.
Является источником формирования бюджетных ресурсов.
Значение прибыли состоит в том, что она отражает финансовый результат, отражающий эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень расходов и т.д.
Предприятие, как правило, ставит своей целью получение прибыли, но не всегда ее извлекает.
В данной работе требуется изучить прирост массы прибыли и разложить его по факторам за 2 года.
Определим в начале общую массу прибыли М за каждый год как разность между выручкой pg и затратами zg:
M0=p0q0-z0q0 тыс. грн =23–76= -53
M1=p1q1-z1q1=29–61= -32
Далее
рассчитаем
прирост массы
прибыли: в абсолютном
выражении М1
– Мо = 21в относительном
выражении
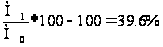
Разложим общий прирост массы прибыли по факторам, выясним при этом влияние изменения цен реализации, себестоимости и объема реализованной продукции. Для этого вначале определим цены реализации ро и себестоимость единицы продукции zо, в 2008 году, а также ожидаемую выручку и затраты при этих условиях и объем продукции отчетного года Прирост прибыли в результате изменения цен реализации:
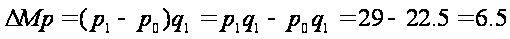
Прирост прибыли в результате изменения себестоимости продукции
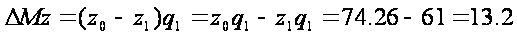
Прирост прибыли в результате изменения объема реализованной продукции
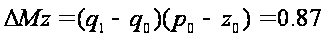
Одновременно определение индекса изменения рассматриваемых факторов:
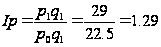
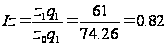
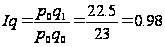
Рассчитаем далее относительное влияние факторов на общий прирост массы прибыли
 и
полученные
результаты
записать в
таблицу.
Таблица 16. Прирост массы прибыли от реализации продукции
|
Фактор прироста прибыли |
Индекс измен. Фактор |
Прирост массы прибыли |
|
|
Тыс. грн |
% к итогу |
||
| Цена реализации продукции | 1,29 | 6,5 | 31,5 |
| Себестоимость реализованной продукции | 0,82 | 13,26 | 64 |
| Объем реализованной продукции | 0,98 | 0,85 | 4,5 |
| Итого | Х | 20,61 | 100 |
Исходя из произведенных расчетов, можно сделать вывод, что в ЗАСТ
«Батькивщина» в сравнении за два года масса прибыли увеличилась на 21 тыс. грн. (или на 39,6%.). На это оказали влияние рост цены реализации на 6,5 тыс. грн., увеличение объема реализованной продукции на 3,43 тыс. грн. В то же время себестоимость продукции увеличилась на 13,26 тыс. грн. Таким образом, главным факторами увеличения прироста массы прибыли является объем реализованной продукции и цена реализации.
3.7 Анализ себестоимости производства молока и факторов, влияющих на ее изменения в ЗАСТ «Батькивщина» в сравнении за два года
Предприятия в процессе своей деятельности совершают материальные и денежные затраты на производство и продажу продукции, расширенное воспроизводство основных фондов и оборотных средств, на социальное развитие своих коллективов и операционные расходы.
Совокупность производственных затрат показывает, во что обходится предприятию изготовление, производство продукции, т есть производственная себестоимость продукции. Производственная себестоимость и внепроизводственные расходы составляют полную себестоимость продукции.
Таким образом, на практике под себестоимостью понимают денежное выражение текущих затрат предприятия на производство и сбыт продукции. Себестоимость отражает большую часть стоимость продукции и как показатель хозрасчетной деятельности предприятия быстро реагирует на эффективность использования производственных ресурсов, повышение фондоотдачи, экономики, сырья, материалов, топлива и энергии, рост производительности труда.
В молочных хозяйствах, где оплата труда за продукцию перестала стимулировать конечные результаты в связи со значительным снижением продуктивности коров и, как последствие, отсутствие заинтересованности работников в развитии отрасли, целесообразно, на мой взгляд, передавать коров в аренду членам коллектива хозяйств или другим желающим жителям населенных пунктов, обеспечивая их кормами и ветеринарным обслуживанием, организации приема на переработку молока, а также осуществление оплаты труда этих работников зависело от количества и качества произведенной продукции.
В удешевлении производства продукции производительность труда играет вполне различимую роль. Снижение себестоимости за счет нее можно планировать. Не следует забывать, что расходы на оплату труда составляют лишь часть общих затрат производства. Потому иногда даже значительный рост производительности труда может сказаться недостаточными, чтобы изменить себестоимость в целом, если другие факторы действуют иначе.
Проведем анализ факторов, влияющих на изменение себестоимости 1 ц. молока в ЗАСТ «Батькивщина» в сравнении за два года.
Рассчитаем себестоимость 1 ц. молока под влиянием продуктивности и производственных затрат на одну корову и общий индекс себестоимости.
Таблица 17. Расчет общего индекса себестоимости
|
Продукция |
Кол-во продукции 2009 г., ц |
Себестоимость 1 ц продукции, грн |
Затраты на всю продукцию, грн |
||
|
2008 |
2009 |
2008 |
2009 |
||
| Молоко | q1 | z0 | z1 | z0q1 | z1q1 |
| 1200 | 156 | 128 | 187200 | 153600 | |
Себестоимость 1 ц. молока в 2009 г. по сравнению с 2008 г. меньше на 18%, т.е. индекс = 0,82. В результате проведенного анализа видно, что в 2008 г. перерасход средств, в результате чего себестоимость составила 187200, а разница =33600 грн.
Рассмотрим зависимость себестоимости молока от показателей продуктивности и производственных затрат в таблице 17.
Таблица 18. Анализ зависимости себестоимости молока от продуктивности и производственных затрат на одну корову
|
Показатели |
2008 |
2009 |
Индексы |
| Себестоимость 1 ц молока, грн. | 156 | 128 | 0,82 |
| Продуктивность 1 головы, ц | 18 | 20 | 1,1 |
| Производственные затраты на 1 корову, грн | 3081 | 2316 | 0,75 |
Из приведенных данных таблицы видно, что в 2009 г. себестоимость производства 1 ц молоко ниже, чем в 2008 г. на 28 грн. Такая ситуация сложилась из-за того, что в базисном году по сравнению с отчетным производственные затраты были выше (на 765 грн.), а продуктивность на 2 ц с одной головы ниже. Таким образом, себестоимость продукции формируется под влиянием затрат на производство молока и продуктивности коров.
3.8 Анализ эффективности использования кормов при производстве молока в ЗАСТ «Батькивщина» в 2009 г. по сравнению с 2008 г.
Понятие кормовой базы очень многогранно. Оно представляет собой объем кормовых ресурсов их видовой состав, а также систему производства, хранения и переработки кормов. От уровня развития кормовой базы в значительной мере зависит состояние отрасли животноводства, поэтому корма, являются основными сырьем для животноводческой отрасли. Они оказывают большое влияние на экономическое развитие отрасли животноводства, так удельный вес кормов по себестоимости продукции животноводства по стране колеблется от 35–70%.
Можно сказать, что повышение эффективности производства молока возможно главным образом за счет совершенствования кормления скота, изыскание и использование нетрадиционных подходов к решению организационно-технологических проблем. Сюда относятся: консервирование и плющение кормового зерна, использование силоса из подвяленных многолетних трав, сбалансирование состава комбикорма в зависимости от химического состава и питательности собственных кормов.
Улучшение, оптимизация структуры кормовой базы, наряду с общим увеличением объема заготовки кормов и повышения их качества, является в современных условиях важным фактором роста производства молока и мяса КРС, а также повышения экономической эффективности молочного скотоводства.
Показатели степени эффективности использования кормов в отдельных отраслях животноводства – это затраты ц. к ед. на 1 ц. живой продукции.
Наша задача определить степень использования кормов в хозяйстве за 2008 и 2007 гг. и сравнить их эффективность использования. Для этого нужно рассчитать индекс:
Эффективность
использования
кормов =

где
К1 – это затраты ц. к ед. га 1 ц. живой продукции в отчетном году.
Ко – это затраты ц. к ед. на 1 ц. молока в базисном году
q1 – количество произведенной продукции в отчетном году.
Если показатель индекса будет больше 1, то значит затраты кормов в отчетном году увеличились, если меньше 1, то затраты кормов уменьшились.
Таблица 19. Расчет индекса эффективности использования кормов
|
Вид продукции |
Кол-во прод. в 2008 г.тыс ц |
Расход кормов на 1 ц продукции, ц. к. ед. |
Затраты кормов на всю продукцию., тыс ц. к. ед. |
||
|
2008 |
2009 |
Услов. |
Факт |
||
| Молоко | q1 | k0 | k1 | q1k0 | q1k1 |
| 0,734 | 1,7 | 1,2 | 1,25 | 0,88 | |
Таким образом, индекс эффективности использования кормов составил 0,7, это значит, что затраты кормов на всю продукцию в ЗАСТ «Батькивщина» в отчетном году по сравнению с базисным уменьшились на 0,37 ц к. ед. или на 30%. Это вызвано тем, что расход на 1 ц продукции снизился на 0,5 ц к. ед.
3.9 Анализ зависимости производительности труда при производстве молока от прямых затрат труда и продуктивности в ЗАСТ «Батькивщина» в сравнении за 2008, 2009 гг.
Производительность труда – это способность человеческого труда производить в единицу времени определенное количество материальных благ. В целом в сельском хозяйстве страны в производстве следует отметить следующую тенденцию все уменьшающаяся численность сельского населения должна кормить все возрастающее число населения страны.
Отсюда выход – это увеличение производительности труда работников сельского хозяйства.
Определение производительности труда предполагает необходимость наличия двух факторов:
количество производимой продукции;
количество затраченного рабочего времени на ее производство.
Таблица 20. Расчет стоимостного индекса производительности труда
|
Продукция |
Кол-во производ. продукции, ц |
Затраты на всю прод. |
Сопо-став. цена 1 ц в грн. |
Стоим-ть валовой продукции тыс. грн. |
|||
|
2008 |
2009 |
2008 |
2009 |
2008 |
2009 |
||
| q0 | q1 | T0 | T1 | p0 | q0po | q1p0 | |
| Молоко | 734 | 1200 | 40 | 86 | 30,44 | 22,3 | 36,5 |
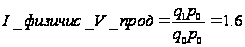
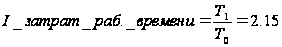
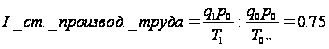
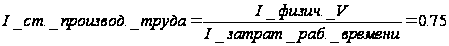
Таким образом, стоимостной индекс производительности труда в ЗАСТ «Батькивщина» составил 0,75, т.е. в 2009 г. по сравнению с 2008 г. производительность труда снизилась на 25%. Это вызвано тем, что затраты рабочего времени увеличились на 115%, а индекс физического объема продукции увеличился незначительно (лишь на 60%).
Таблица 21. Расчет трудового индекса производительности труда
|
Продукция |
Кол-во производ. продукции |
Затраты труда на 1 ц, чел./час |
Затраты труда на всю прод. тыс. чел./час |
||
|
2008 |
2009 |
2008 |
2009 |
||
| q1 | t0 | t1 | T0q1 | T1q1 | |
| Молоко | 1200 | 17,7 | 20,8 | 21,24 | 24,96 |
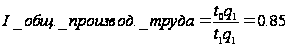
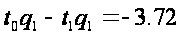
Из данных расчетов видно, что в 2008 году по сравнению с 2007 годом произошел перерасход затрат труда на всю продукцию на 15% (т. к. индекс меньше 1 свидетельствует о перерасходе). Даже при разнице видно, что затраты труда на всю продукцию в 2008 г. при том же количестве продукции в 2007 г., ниже на 3,72 тысячи чел.-час. Это произошло из-за того, что затраты труда на 1 ц. в 2008 г. на 3,1 чел.-час выше чем в 2007 г.
4. Пути повышения доходности производства молока в ЗАСТ «Батькивщина»
Исходя из проделанного экономико-статистического анализа доходности производства молока в ЗАСТ «Батькивщина», можно предложить следующие пути его повышения.
Анализируя раздел курсовой работы «Анализ себестоимости производства молока и факторов влияющих на ее изменение» видно, что затраты труда на 1 ц. молока в 2009 г. по сравнению с 2008 г. выше на765 грн. Исходя из этого, можно предложить ЗАСТ «Батькивщина» увеличить уровень механизации животноводческих ферм. Так как высокие затраты на 1 ц. молока говорят о недостаточной механизации животноводческих помещений. В зависимости от уменьшения затрат труда на 1 ц. молока, т.е. чел.-час., уменьшится также и статья «затраты на оплату труда» в расчете на 1 ц. молока, которая в 2009 г. выше на 3,5 чел.-час. по сравнению с 2008 г.
Рассматривая раздел «Анализ зависимости производительности труда при производстве молока от прямых затрат труда и продуктивности», можно сказать следующее, что производительность труда в анализируемом хозяйстве будет до тех пор ниже, пока затраты труда на 1 ц. чел.-час. будут превышать количество произведенной продукции. Как уже говорилось ранее, затраты труда можно уменьшить благодаря большой механизации ферм.
Следующим путем по снижению себестоимости 1 ц. молока в ЗАСТ «Батькивщина» можно предложить снижение начисления амортизации на основные средства производства при помощи следующего. Загрузить животноводческие помещения на 100%, при этом освободившиеся помещения поставить на консервацию. На такие основные средства производства амортизация не начисляется.
Анализируя раздел «Анализ показателей рентабельности производства молока», можно сказать, что производство молока в анализируемом хозяйстве нерентабельно за счет низкой цены реализации 1 ц (составившей в 2007 г. 47,2 грн. и 60,9 грн. в 2009 г.) и высокой себестоимости (156 грн и 128 грн за 1 ц по годам соответственно). Отсюда выручка от реализации меньше, чем затраты на производство. Хозяйству нужно, прежде всего, увеличить среднюю цену реализации 1 ц. Этого можно достичь с помощью более выгодных путей реализации молока.
Основываясь на корреляционно-регрессионном анализе, можно предложить следующее. Для роста окупаемости затрат, можно предложить повысить цену реализации 1 ц молока. Хотя, из проведенного анализа видно, что цена влияет на окупаемость затрат лишь на 31,4%, и на 68,6% от других факторов.
Выводы и предложения
Целью данной курсовой работы было проведение экономико-статистического анализа производства молока на примере ЗАСТ «Батькивщина» Троицкого района Луганской области и выявление путей повышения доходности его производства.
С помощью метода статистических группировок, мы выяснили, что при минимальной средней цене реализации 1 ц. молока выходит самый низкий уровень окупаемости затрат, составивший 13,9%. А при росте цены реализации наблюдается тенденция к увеличению окупаемости затрат. То есть, мы наблюдаем прямую зависимость уровня окупаемости затрат от цены реализации.
Основываясь на анализе ряда динамики за 3 года,