Экономическая эффективность производства. Критерии. Показатели



 Д


 И пер
А
 О
С
Е Объем реализации
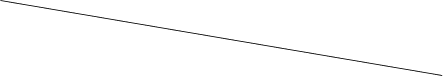
Рисунок 4 - Определение порогового объема реализации
Физический смысл маржи (Вм) состоит в том, что она показывает прибыль, которую предприятие получает после покрытия постоянных затрат. Когда эти затраты равны марже, то предприятие или не получает прибыли, или не несет убытка.



 В
Вм

 Прибыль





 Валовая
маржа
А И пост
О
а
Д Выручка от реализации
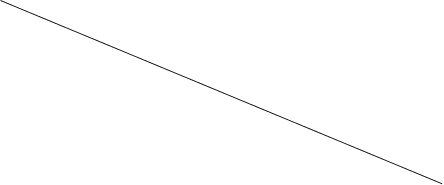
Рисунок 5 - Определение пороговой выручки от реализации
В связи с этим очень важно знать пороговую рентабельность. Она определяется по следующей формуле
И пост
Rn = -----------,
М пр (9)
Где Ипост - постоянные расходы;
Мпр - процент прибыли к выручке от реализации;
Rn - порог рентабельности.
Пороговая рентабельности объема продаж определяется по формуле
Rn И пост
Roр= ------ или Roр = ---------------,
Ц Ц – И пер ср (10)
Где Roр - пороговый объем реализации, руб.;
Ц - цена за единицу продукции, руб./шт.;
И пер ср - средние переменные затраты, руб.;
И пост - постоянные затраты, руб.
Определяя уровень убыточности, необходимо также знать, в каких пределах можно снизить объем выручки без изменения величины прибыли. Для этого рекомендуется определять запас финансовой прочности.
Он представляет сумму, на которую предприятие может позволить себе снизить величину прибыли, не выходя из зоны прибылей. Запас финансовой прочности (Зпр) определяется по формуле
Зпр = Вр - Rn (11)
или в процентах к выручке от реализации
Вр - Rn
Зпр = -----------
Вр (12)
Для иллюстрации проведем анализ безубыточной работы хлебозавода, используя следующие исходные данные (таблица 7).
В этом случае порог рентабельности согласно формуле (9) равен
120 млн. руб.
Rn =------------------- * 100 = 500 млн. руб.
24 %
Пороговый объем реализации согласно формуле (10) равен
500 млн. руб.
Roр= --------------------- = 238 шт.
2100 тыс. руб.
Таблица 7 - Показатели работы хлебозавода
| Показатели | Млн. руб. | Проц. |
| Выручка от реализации | 586 | 100 |
| Переменные затраты | 448 | 76 |
| Валовая маржа | 138 | 24 |
| Постоянные затраты | 120 | |
| Цена, тыс. руб./шт. | 2100 | |
| Объем реализации | 1000 | |
| Средние переменные затраты, тыс. руб./шт. | 448 |
Запас финансовой прочности, в пределах которой можно снижать объем выручки, согласно формуле (12) равен: 586 млн. руб. – 500 млн. руб. = 86 млн. руб.
Эти расчеты подтверждаются графически (рисунок 6).
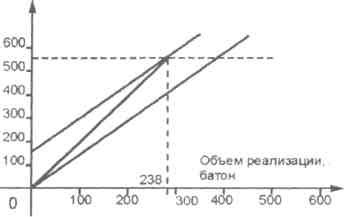
Рисунок 6 - Порог рентабельности хлебозавода
Из графика и расчетов следует, что безубыточность наступает при выручке от реализации продукции 500 млн. руб. и объеме реализации 238 шт. батонов хлеба.
Далее оценим эффективность деятельности на примере производственного предприятия.
3 Оценка эффективности деятельности на примере производственного предприятия
3.1 Основные финансовые показатели деятельности
Общество с ограниченной ответственностью «Каскад» является коммерческой организацией. Общество создано без ограничения срока его деятельности. Целями деятельности предприятия являются расширение рынка товаров и услуг, а также извлечение прибыли. Предметом деятельности общества является производство деревянных окон и дверей, а также осуществление других работ и оказание других услуг, не запрещенных и не противоречащих действующему законодательству РФ.
При анализе динамики и структуры выручки по видам продукции (таблица 8) видно, что в рассматриваемом периоде объем реализованной продукции значительно возрос. Так, на конец 2007 года стоимость реализованной продукции составляла 61363 тыс. руб., а на конец 2009 года – 165980 тыс. рублей. Предприятие занимается реализацией следующих видов продукции: окна с двойным остеклением; балконные двери с двойным остеклением; двери ГОСТ 6629-86; двери ГОСТ 24698-81.
Наибольший удельный вес в выручке в течение всего периода занимает реализация окон и балконных дверей с двойным остеклением (55,56 и 23,15 % соответственно на конец 2009 года). В течение рассматриваемого периода колебания в структуре реализации были незначительны (менее 8 %), что связано с изменением спроса на тот или иной вид продукции предприятия.
При анализе структуры выручки по покупателям (таблица 9) видно, что наибольший удельный вес в реализации занимают юридические лица (87,46 % на конец 2009 года). При этом из таблицы 9 видно, что в течение 2008 – 2009 годов происходило снижение доли юридических лиц в структуре реализации и, соответственно, рост доли юридических лиц. Наибольший прирост удельного веса покупателей - физических лиц зафиксирован по итогам 2008 года (4,92 %).
Сюда нужно вставить таблицы, которые выполнены в альбомном формате. Они находятся в файле «Таблицы».
Т 8 - 10
При анализе структуры выручки по месту реализации (таблица 10) видно, что в рассматриваемом периоде предприятие отпускало свою продукцию в Томскую область, города Томск и Северск. Большая часть готовой продукции фирмы была реализована в городе Томске (79,12 % на конец 2009 года).