Основные фонды, оборотные средства и себестоимость продукции предприятия
КОНТРОЛЬНАЯ РАБОТА
по дисциплине: «Экономика организаций»
на тему: Основные фонды, оборотные средства и себестоимость продукции предприятия»
Содержание
Задание №1
Определение структуры основных производственных фондов на начало и конец года и фондоотдачи
Задание №2
Определение годовых амортизационных отчислений
Задание №3
Расчет коэффициента оборачиваемости и высвобождения оборотных средств
Задание №4
Определение норматива оборотных средств и коэффициент оборачиваемости
Задание №5
Определение себестоимости продукции
Список использованной литературы
Задание №1
Определение структуры основных производственных фондов (ОПФ) на начало и конец года и фондоотдачи (Ф).
Основные фонды (ОФ) – совокупность вещественно-материальных ценностей, использующих в качестве средств труда и действующих в натуральной форме, в течении длительного времени в сфере материального производства, и в непроизводственной сфере.
Основные фонды делятся на производственные (ОПФ) и не производственные (ОНФ).
ОПФ – основные фонды, непосредственно участвующие в производственном процессе длительное время, сохраняя при этом свою натуральную форму или создавая условия для его осуществления (машины, оборудование).
ОНФ – объекты социальной сферы (детские сады, ясли, спортивные сооружения), находящиеся на территории данной организации.
Классификация Основных фондов:
Здания производственного назначения – это архитектурно-строительные объекты, создающие необходимые условия для труда и хранения материальных ценностей (склад, производственные цеха, детский сад).
Сооружения – инженерно-технические объекты, выполняющие технические функции по обслуживанию процесса производства, но не связанные с изменением предмета труда (железные дороги).
Передаточные устройства - устройства, с помощью которых передается электро-, тепловая и механическая энергия, а так же жидкие и газообразные вещества (энергия теплосети, газовой сети и т.д.)
Силовые машины и оборудование предназначены для выработки, преобразования и распределения энергии (машинные генераторы, электродвигатели, паровые машинные турбины). Рабочие машины и оборудование непосредственно участвуют в технологическом процессе, воздействуют на предметы труда или изменяют их в процессе создания продукции (металло и деревообрабатывающие станки, прессы, моторы).
Измерительные и регулирующие приборы и устройства служат для регулирования производственных процессов, измерения и контроля параметров режима технологических процессов проведения лабораторных испытаний.
Вычислительная техника – это совокупность средств для ускорения и автоматизации процессов решения задач управления производством и технологическими процессами.
Транспортные средства – это средства для перемещения людей и грузов на территории предприятия (принадлежащие предприятию железные дороги, водный состав, автомобильные средства).
Инструменты – это средства, участвующие в осуществлении производственного процесса, в качестве непосредственного формообразующего элемента (все виды инструмента и приспособления со сроком службы больше года).
Производственный и хозяйственный инвентарь и принадлежности. Они служат для обеспечения выполнения производственных операций, созданию условий безопасной работы, хранению предметов труда, жидких и сыпучих тел.
Рабочий продуктивный скот, многолетние насаждения, внутрихозяйственные дороги, земельные участки, объекты природопользования, вода, недра.
Капитальные вложения в улучшение земель
Капитальные вложения в арендованные здания и сооружения, оборудование.
Соотношение отдельных групп ОФ в их общем объеме представляет видовую (производственную) структуру ОФ.
В структуре ОФ обычно выделяют активную часть, представленную машинным оборудованием, инструментами, которые обслуживают решающую часть производства и учитывают производственные возможности предприятия по выпуску изделий.
Здания, сооружения, инвентарь, обеспечивающие нормальное функционирование активных элементов основных средств, относятся к их пассивной части.
Чем выше доля активной части в стоимости основных средств, тем при прочих равных условиях выше выпуск продукции. Поэтому улучшение структуры основных производственных средств, рассматривают как условия роста производства.
Важнейшим фактором, влияющим на структуру основных средств является: характер и объем выпускаемой продукции, уровень автоматизации и механизации, уровень специализации кооперирования, климатические и природные условия расположения предприятия.
Влияние первого фактора сказывается на величине, стоимости здания, доле транспортных средств и передаточных устройств. Чем больше объем выпуска продукции, тем выше удельный вес прогрессивных рабочих машин и оборудования. От климатических условий зависит доля зданий и сооружений.
Улучшить структуру основных производственных средств позволяют:
Обоснование и модернизация оборудования
Совершенствование структуры оборудования за счет увеличения доли прогрессивных видов станков и машин, станков с числовым и программным управлением.
Лучшее использование зданий и сооружений, установка дополнительного оборудования.
Правильная разработка проектов строительства и высококачественное выполнение планов строительства предприятий
Отнесение основных фондов к активной или пассивной части зависит от отраслевых особенностей. Один и тот же объект может относиться к обеим частям.
Условие задачи: объем товарной продукции за год составляет 2 938 820 тыс. руб.
Состав ОПФ предприятия по группам, их стоимость на начало года и изменения в течение года приводятся в таблице.
Таблица №1
| № | Группы ОФ | На нач. года, тыс.руб. | Изменения в году | На конец года, тыс.руб. | Виды ОФ (активн., пассивн.) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Здания | 340 600 | - | 340 600 | П |
| 2 | Сооружения | 62 600 | - | 62 600 | П |
| 3 | Передаточные устройства | 34 600 | 290 | 34 890 | П |
| 4 | Рабочие машины и оборудование | 378 600 | 24 430 | 403 030 | А |
| 5 | Силовые машины и оборудование | 16 600 | -470 | 16 130 | П |
| 6 | Измерительные приборы | 21 600 | -670 | 20 930 | А(75%), П(25%) |
| 7 | Вычислительная техника | 19 600 | 600 | 20 200 | А(40%), П(60%) |
| 8 | Транспортные средства | 20 600 | -760 | 19 840 | А(30%), П(70%) |
| 9 | Прочие | 13 600 | -80 | 13 520 | А(55%), П(45%) |
| Итого | 908 400 | 23 340 | 931 740 |
Определяем структуру основных производственных фондов на начало и конец года по формулам:
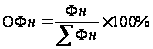 ;
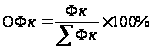

Здания:
На начало
года:
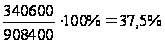
На конец года:
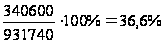
Здания относятся к пассивной части, их доля уменьшилась. Для предприятия это выгодно, т.к. на тех же площадях будет больше продукции.
Сооружения:
На начало
года:
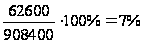
На конец года:
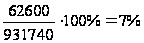
Доля сооружений осталась неизменной.
Передаточное устройство:
На начало
года:
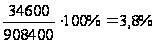
На конец года:
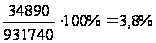
Хотя стоимость передаточного устройства увеличилась, их доля не изменилась, что хорошо для предприятия.
Рабочие машины и оборудование:
На начало
года:
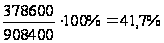
На конец года:
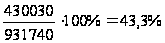
Доля рабочих машин и оборудования увеличилась, они относятся к активной части, это хорошо скажется на деятельности предприятия.
Силовые машины и оборудование:
На начало
года:
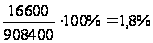
На конец года:
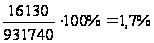
Доля силовых машин и оборудования, относящиеся к пассивной части, изменились на 0,1%, несмотря на уменьшение стоимости.
Измерительные приборы:
На начало
года:
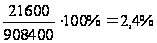
На конец года:
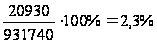
Доля измерительных приборов уменьшилась, что может отрицательно сказаться на деятельности предприятия (выпуске продукции).
Вычислительная техника:
На начало
года:
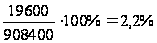
На конец года:
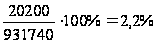
Доля вычислительной техники остается неизменной, несмотря на увеличение стоимости, что является отрицательным эффектом для предприятия.
Транспортные средства:
На начало
года:
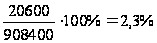
На конец года:
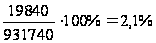
Доля транспортных средств уменьшилась, и уменьшилась стоимость, что является вдвойне выгодно для предприятия (большая часть относится к пассивной части).
Прочие ОФ:
На начало
года:
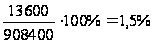
На конец года:
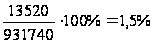
Доля прочих ОФ не изменилась, что положительно для предприятия.
Определяем соотношение активной и пассивной частей на начало года.
Активная часть на начало года:
АЧн =
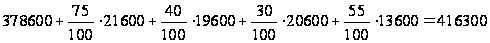 (тыс.руб.)
Пассивная часть на начало года:
ПЧн=
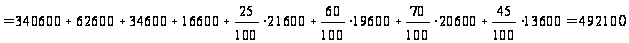 (тыс.руб.)
Определение соотношения активной и пассивной частей на начало года.
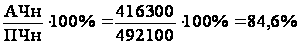
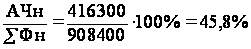
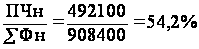
На начало года пассивная часть превышает активную. Активная часть составляет 84,6% от пассивной.
Доля активной части в общей стоимости ОФ составляет 45,8%, что говорит о не эффективном использовании предприятием ОФ.
3. Определяем соотношение активной и пассивной частей на конец года
3.1. Активная часть на конец года:
АЧк =
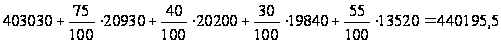 (тыс.руб.)
3.2. Пассивная часть на конец года:
ПЧк=
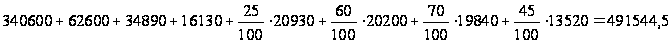 (тыс.руб.)
3.3. Определение соотношения активной и пассивной частей на конец года.
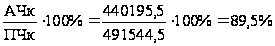
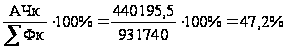
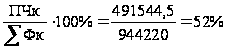
На конец года пассивная часть превышает активную, но активная часть увеличилась на 89,5%-84,6%=4,9 пункта.
Доля активной части на конец года в общей стоимости ОФ увеличилась, что является положительным для предприятия.
47,2%-45,8=1,4 пункта.
4. Определяем фондоотдачу
 ,
где Q – объем товарной продукции в стоимостном выражении.
Фсг. – среднегодовая стоимость ОФ.
Фондоотдачи в пределах 1,5 – 5 рублей.
Q = 2 938 820(тыс. руб.)
Фсг.=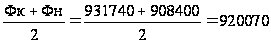 (тыс.руб.)
Фот.=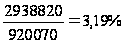
Задание №2
Определение годовых амортизационных отчислений.
Участвуя в производственном процессе средства труда постепенно утрачивают свою потребительскую стоимость. Различные ОФ изнашиваются в различные сроки, это зависит от условий и сроков эксплуатации.
При постоянном изнашивании основных средств возникает необходимость их замены, что требует накопления средств, называемых амортизационными отчислениями.
Амортизация основных фондов – возмещение ОФ в форме износа.
Расчет амортизационных отчислений может производиться линейным и нелинейным методами. При линейном методе годовая сумма амортизации начисляется равномерно по годам и определяется исходя из первоначальной стоимости ОФ.
Применение нелинейных методов позволяет возместить большую часть стоимости ОФ уже в первую половину срока их использования. Во вторую половину срока службы ОФ величина амортизации, рассчитанная по нелинейным методам, уменьшается.
Применяются следующие нелинейные методы амортизации:
Способ уменьшаемого остатка. Годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости ОФ на начало отчетного года и нормы амортизации, исчисленной на основе срока использования этих фондов.
Способ списания стоимости по сумме чисел лет срока полезного использования. Годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости ОФ и годового соотношения, где в числителе – число лет, оставшихся до конца срока службы ОФ, а в знаменателе – сумма чисел лет этого срока.
Способ списания стоимости пропорционально объему продукции (работ). При использовании этого способа начисление амортизации производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости ОФ и предполагаемого расчетного объема продукции (работ) за весь срок использования ОФ.
Условие задачи: приобретен объект стоимостью 305 (тыс. руб.) со сроком полезного использования 8 лет.
1). Линейный способ
1.1 Определяем годовую норму амортизационных отчислений
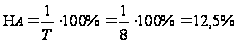
1.2. Определяем годовую сумму амортизационных отчислений
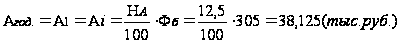
1.3. Определяем общую сумму
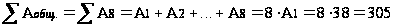 (тыс.
руб.)
2). Способ уменьшаемого остатка
2.1. Находим годовую норму амортизационных отчислений
2.2. Определяем годовую сумму амортизационных отчислений
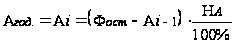
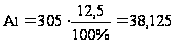 (тыс.
руб.)
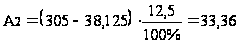 (тыс.
руб.)
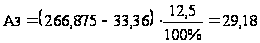 (тыс.
руб.)
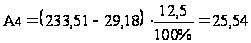 (тыс.
руб.)
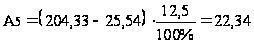 (тыс.
руб.)
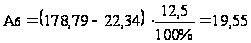 (тыс.
руб.)
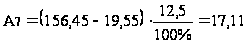 (тыс.
руб.)
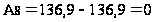 (тыс.
руб.)
3). Способ списания стоимости по сумме числа лет срока полезного использования
3.1. Определяем сумму числа лет срока службы
1+2+3+4+5+6+7+8=36 лет
3.2. Определяем сумму годовых амортизационных отчислений
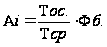
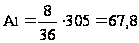 (тыс.
руб.)
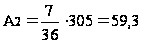 (тыс.
руб.)
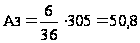 (тыс.
руб.)
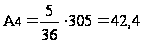 (тыс.
руб.)
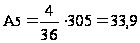 (тыс.
руб.)
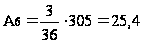 (тыс.
руб.)
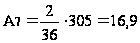 (тыс.
руб.)
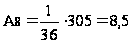 (тыс.
руб.)
4). Способ списания стоимости пропорционально объему выпущенной продукции
Условие задачи: приобретен автомобиль стоимостью 254 тыс. руб., предполагаемый пробег автомобиля 80 тыс. км, пробег за отчетный период 4 тыс. км.
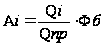 ,
где Qi – выпущенная продукция за отчетный период
Qпр – предполагаемый объем
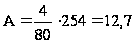 (тыс.
руб.)
Задание №3
Расчет коэффициента оборачиваемости и высвобождения оборотных средств.
Оборотные средства – совокупность денежных средств, авансируемых для создания оборотных производственных фондов и фондов обращения, обеспечивающих непрерывный кругооборот денежных средств.
Главный фактор, характеризующий эффективность использования оборотных средств, называется коэффициентом оборачиваемости – количество оборотов оборотных средств в течение определенного периода.
Показатели оборачиваемости могут рассчитываться по всем оборотным средствам, и по отдельным элементам. Изменение оборачиваемости средств выявляется сопоставлением фактических показателей с плановыми, или показатели предшествующего периода. В результате сравнения показателей оборачиваемости выявляется его ускорение или замедление.
Условие задачи: в I квартале предприятие реализовало продукцию на 490 тыс. руб. Квартальные остатки оборотных средств 67 тыс. руб. Во II квартале объем реализованной продукции увеличился на 6%. Время одного оборота сокращено на 3 дня.
Определяем коэффициент оборачиваемости оборотных средств и время одного оборота в днях в I квартале.
1.1.
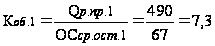
1.2. Время одного оборота в I квартале
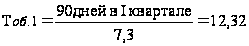 (дн.)
Определяем коэффициент оборачиваемости оборотных средств, их абсолютную величину во II квартале
2.1.
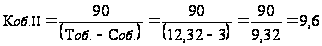
2.2. Определяем объем реализации во II квартале
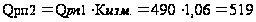 (тыс.
руб.)
2.3.определяем потребность в оборотных средствах во II квартале
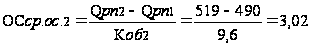 (тыс.
руб.)
3. Определяем высвобождение оборотных средств в результате сокращения продолжительности I оборота оборотных средств
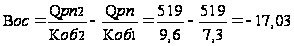 (тыс.
руб.)
Задание №4.
Определение норматива оборотных средств и коэффициент оборачиваемости.
Нормирование – установление экономически-обоснованных плановых норм запаса и нормативов по элементам оборотных средств, необходимых для деятельности предприятий.
Определение потребности предприятия в собственных оборотных средствах осуществляется в процессе нормирования, т.е. определении нормированных оборотных средств. Потребность в оборотных средствах определяется предприятием при составлении финансового плана.
Норма – относительная величина, соответствующая объему запаса каждого элемента оборотных средств.
В зависимости от среднесуточной нормы выделяют четыре вида запаса:
1. Текущий запас (Т) – основной вид запаса, обходимый для бесперебойной работы предприятия между двумя очередными поставками. Норма оборотных средств обычно принимается в размере 50% среднего цикла снабжения.
2. Страховой запас (С) – создается на случай непредвиденных отклонений в снабжении, обеспечивает непрерывную работу предприятию. Страховой запас принимается в размере 50% текущего запаса, но может быть и меньше.
3. Транспортный запас (М) – создается в случае удаления поставщиков на значительное расстояние.
4. Технологический запас (А) – создается в случае, когда данный вид сырья нуждается в предварительной обработке. Этот запас учитывается, если он не является частью процесса производства.
Норматив оборотных средств запасов сырья, основных материалов и покупных полуфабрикатов (Н), отражающих общую потребность в оборотных средствах, по этому элементу производственных запасов считается как сумма норм оборотных средств в текущем, страховом и транспортных запасах. Полученная общая сумма умножается на однодневный расход по каждому виду материалом: Н = Р∙(Т+С+М+А)
Незавершенное производство – продукция, находящаяся на различных стадиях обработки, от запуска сырья и материалов до принятия ОТК (отдел технического контроля) готовой продукции.
Для определения нормы оборотных средств необходимо знать степень готовности изделий, его отраженный коэффициент нарастания затрат:
Н=З∙Т∙К,
где З – однодневные затраты; К – коэффициент нарастания затрат
Норматив оборотных средств на готовую продукцию:
 ,
где: В – выпуск товарной продукции и квартала предстоящего года при равном характере производства; Д – число дней в рассматриваемом периоде; Т – норма оборотных средств на готовую продукцию.
Исходные данные:
Таблица №2
| Показатели | Единицы измерения | Количество |
| 1. Себестоимость годового выпуска товарной продукции (ТП) | тыс. руб. | 2370 |
| 2. Из них материалов(85%) | тыс. руб. | 2014,5 |
| 3. Норма производственного запаса | дни | 14 |
| 4. Норма запаса готовой продукции | дни | 7 |
| 5. Затраты на 1 рубль товарной продукции | коп. | 85 |
| 6. Длительность производственного цикла | дни | 25 |
| 7.Коэффициент нарастания затрат незавершенного производства | − | 0,92 |
Решение:
Определяем общую сумму нормированных оборотных средств
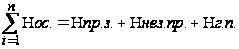
определяем норматив производственных запасов
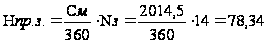 (тыс.
руб.)
где Nз. – норма производственного запаса; См – стоимость материала.
определяем норматив незавершенного производства
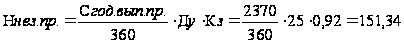 (тыс.
руб.)
где Ду – длительность производственного цикла; Кз – коэффициент нарастания затрат.
определяем норматив готовой продукции (ГП)
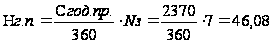 (тыс.руб.)
1.4.
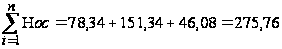 (тыс.
руб.)
2. Определяем коэффициент оборачиваемости
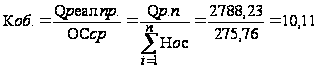
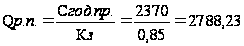 (тыс.руб.)
Задание №5
Определение себестоимости продукции.
Производство продукции требует расхода следующих ресурсов в натуральном выражении: материальных, трудовых, информационных.
Для оценки эффективности деятельности предприятия требуется оценка этих затрат в денежном выражении (издержки).
Издержки предприятия – совокупность затрат предприятия, необходимых для осуществления производственной и бытовой деятельности.
Себестоимость продукции – стоимостная оценка, использующаяся в процессе производства продукции, сырья, материала, топлива и тд.
В себя включает:
1. Материальные затраты, занимающие основную долю в себестоимости продукции.
2. Затраты на оплату труда состоят из заработной платы основного производственного персонала. Оплата включает: заработную плату, исчисляемую по здельным расценкам, тарифным ставкам и должностным окладам в соответствии с системой оплаты труда, принятой на предприятии, а также надбавки и доплаты, премии и т.д.
3. Отчисления на социальные нужды представляют собой форму распределения национального дохода на финансирование общественных потребностей. Удельный вес отчислений в