Развитие инновационной активности ЗАО "Нива"
Предприятие располагает необходимыми источниками информационно-консультационной информации. Так, в распоряжении ЗАО консультации специалистов государственных организаций (областные и районные администрации, управление сельским хозяйством), средства массовой информации (пресса, телевидение, радио, разнообразные сельскохозяйственные выставки, видеоинформация), коммуникационные средства (телефон, факс, наличие диспетчерской службы, интернет, сотовая связь), посещение научно-практических мероприятий (всяческие курсы, семинары, выездные лекции специалистов, посещение опытных и передовых хозяйств). Наряду с этим приоритетными направлениями получения информации, применительно к ЗАО «Нива», является департамент сельского хозяйства и местная администрация.
Не мало важным фактором для развития предприятия является наличие и развитость территориальной инфраструктуры, структур научного и научно-производственного профиля, административных, научных и образовательных учреждений. Так, в Павлоградском районе уже много лет функционирует научно-образовательное учреждение ПТУ-53, также имеются финансово-кредитные (филиал «Сбербанка»), информационные (районная газета «Звезда» и местное телевидение «Павлоградка-ТВ»), правовые (нотариальная контора, районный суд) учреждения, районное управление сельского хозяйства и органы социальной защиты (биржа труда, центр занятости и социальной защиты) (Приложение М).
Научно-технический потенциал предприятия характеризуется также показателями кадровой обеспеченности (число научно-технических специалистов, их квалификация, творческие способности, опыт, эрудиция, стремление к дальнейшему повышению квалификации, готовность к разработке и внедрению нового и восприимчивость к нововведениям, приходящим в организацию извне). Так, в ЗАО «Нива» медленными темпами идет повышение квалификации кадрового состава предприятия (некоторые из работников последний раз проходили курсы переподготовки еще в 1988 году, а также большое количество людей, имеющие среднеспециальное и среднее образование, вообще ни разу не проходили курсы повышения квалификации) (приложение Н). И поэтому уровень образования и численность кадров занятых в сфере инновационных технологий находится на низком уровне (приложение П).
На основе проанализированных показателей, при помощи методики комплексной оценки инновационной активности сельскохозяйственных предприятий отнесем ЗАО «Нива» к одному из четырех классов(1- лидер, 2 –выжидание лидера, 3 –последователи, 4 - аутсайдеры).
Таблица 2.16 – Комплексный коэффициент инновационной активности ЗАО «Нива» за 2003-2007 гг.
| Годы | Коэффициент инновационной активности |
| 2003 | 13,22 |
| 2004 | 14,62 |
| 2005 | 15,82 |
| 2006 | 16,42 |
| 2007 | 16,42 |
| Динамика изменений,% | 24 |
Итак, исходя из таблицы, можно отметить, что на основании рассчитанного итогового интегрального коэффициента, ЗАО «Нива» Павлоградского района относится ко второму классу (выжидание лидера), так как на протяжении пяти лет у предприятия превалирует опыт внедрения улучшающих технологий в производственный процесс, что характеризует организацию как достаточно активную в области инновационной деятельности.
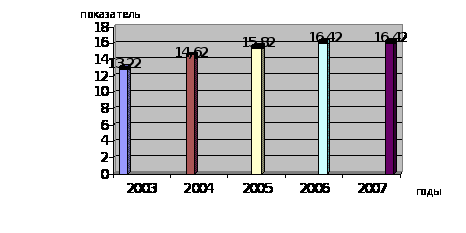
Рис. 2 – Коэффициент инновационной активности
3. Развитие инновационной активности ЗАО «Нива»
3.1 Формирование организационно-экономической основы развития инновационной активности в ЗАО «Нива»
Формирование организационно-экономической основы является залогом успеха инновационной деятельности. Предприятие может оказаться в кризисе, если не сумеет предвидеть изменяющиеся обстоятельства и отреагировать на них вовремя. В условиях рыночной экономики необходимо внимательно следить за появлением новых технологий и планировать их внедрение, чтобы не отстать от конкурентов.
Рассмотрим концептуально, возможные пути движения ЗАО «Нива» Павлоградского района в направлении инновационного развития. Данное направление представляет собой целенаправленную деятельность по определению приоритетов перспективного развития организации и их достижению, в результате которой обеспечивается новое качество производства и управления. Реализация идеи достигается посредством прогрессивных нестандартных обоснованных управленческих решений, принимаемых с учетом специфики работы организации.
Специфика направления инновационного развития организации зависит от профиля ее деятельности, уровня производственно-технического развития, направленности и объема, реализуемых в производственных и исследовательских подразделениях работ в рамках инновационного цикла, по различным видам новшеств, сферы их применения.
Прежде чем определить конкретные шаги, направленные на увеличение инновационной активности ЗАО «Нива» необходимо определить стратегические направления, обусловливающие тот или иной путь и темп развития. Эти направления в научной литературе структурированы и представляются в виде инновационных стратегий развития. Принятие той или иной инновационной стратегии, как правило, требует разработки детального плана стратегического развития, однако это не является задачей дипломной работы. При этом разработка организационно-экономических мероприятий в рамках какой-либо формализованной инновационной стратегии, выглядит обосновано, так как в последующем при более детальном планировании, мероприятия уже не будут противоречить предложенной в выпускной квалификационной работе организационно-экономической основе развития инновационной деятельности предприятия.
Приоритеты инновационного пути развития ЗАО «Нива» ограничиваются его инновационной активностью в сфере производственной (основной) деятельности на данный момент.
Выполненный во втором разделе анализ, выявил на предприятии средний уровень инновационной активности. Рассчитанный индекс инновационной активности предприятия составил значение 15,42. Поэтому, опираясь на результаты исследования организационно-экономического состояния предприятия, на результаты применения методики расчета инновационной активности, а также исходя из классификации рассмотренных возможных путей инновационного развития, следует, что наиболее приемлемым направлением для ЗАО «Нива» будет являться организационно-технологический путь развития инновационной деятельности.
Опираясь на результаты анализа в рамках принятого направления инновационного развития, предложим ряд мер организационно-экономического характера направленных на развитие инновационной активности (Приложение Р).
Началом развития инновационной деятельности на предприятии должно стать формирование организационно–экономических основ функционирования предприятия, стержнем которых должно стать создание инновационно - ориентированной структуры управления.
В результате изучение реализации инновационных стратегий на предприятии, было выявлено:
1. Инновация продукции (услуг) представляет собой процесс обновления сбытового потенциала предприятия, обеспечивающего выживаемость предприятия, расширение его доли на рынке, сохранение клиентов, укрепление независимого положения предприятия и т.п.
2. Инновация технологических процессов или технологическая инновация – это процесс обновления производственного потенциала предприятия, который направлен на рост производительности труда и экономии ресурсов, что, в свою очередь, дает возможность увеличивать прибыль, усовершенствовать технику безопасности, проводить экологические мероприятия, внедрять новые информационные технологии и т. д.
3. Организационная инновация представляет собой процесс совершенствования организации производства и управления на предприятии.
4. Социальная инновация – это процесс улучшения социальной сферы предприятия, который мобилизует персонал на реализацию стратегии предприятия; расширяет возможности предприятия на рынке рабочей силы; укрепляет доверие к социальным обязательствам предприятия перед работниками и обществом в целом.
Между названными видами инноваций существует тесная взаимосвязь.
Изученные варианты организации инновационной деятельности на предприятии, позволяют заключить, что, применительно к ЗАО «Нива», более целесообразно использовать вторую и третью стратегии. Это связано с тем, что для реализации таких инноваций потребуется значительное вложение средств. Второй путь развития (технологические инновации) является капиталоемким и реализуется, как правило, на предприятиях, располагающих значительными свободными средствами. Анализ, проведенный во второй главе, показал, что предприятие может идти по этому пути развития, в рамках которого предполагается осуществить инновационные мероприятия, направленные на повышение качественного уровня хозяйствования; и конкретные мероприятия для отрасли растениеводства.
3.2 Экономическая оценка мероприятия по совершенствованию инновационной активности и оценка экономической эффективности технико-технологического оснащения для возделывания яровой пшеницы в ЗАО «Нива»
Однако на практике все же целесообразнее определять конкретный экономический эффект, который возможно выделить лишь отследив эффект тех или иных инновационных решений. То есть, реализуя стимулирующие организационно-экономические мероприятия, отслеживаем их конечное влияние на реализацию инновационных разработок и полученный экономический эффект сопоставляем с затратами на реализацию указанных мероприятий.
Для повышения инновационной активности необходимо реализовать ряд мероприятий. Рассчитаем их, в рамках предложенного организационного направления развития в таблице 3.1.
Таблица 3.1 – Мероприятия, направленные на повышение качественного уровня хозяйствования и затраты на их реализацию
| Мероприятия в соответствии с направленностью | Затраты в отчетном году, руб. |
| Повышение квалификации персонала в Институте заочного обучения и переподготовки кадров, с учетом специфики инновационных процессов хозяйствования предприятия*: | |
| 1)Повышение квалификации руководителя предприятия по программе «Социально-психологические, правовые аспекты менеджмента в АПК» в количестве 72 часов | 1380 |
| 2)Повышение квалификации главного экономиста по программе «Совершенствование экономической работы в с.-х. предприятиях» в количестве 72 часов | 1380 |
| 3)Повышение квалификации главного агронома по программе «Стратегия и тактика адаптивных технологий в растениеводстве» в количестве 72 часов | 1380 |
| Повышение информативности специалистов: | |
| 1)Годовая подписка журнала «Сельскохозяйственные вести» | 396 |
| 2)Годовая подписка на журнал «Новое сельское хозяйство» | 900 |
| Стимулирование инновационной деятельности работников: | |
| 1)Ежемесячные стимулирующие вознаграждения за участие в инновационной деятельности главных специалистов (2 специалиста по 2000 руб. ежемесячно с учетом ЕСН) | 48000 |
Общие затраты на реализацию таких инноваций составят 53436 руб. Эти мероприятия необходимы как основа инновационного направления развития предприятия.
Далее произведем расчет и анализ технологической инновационной стратегии развития ЗАО «Нива» Павлоградского района.
Так, проведем технико-технологическое перевооружение возделывания зерновых культур. Так как специализация хозяйства является зерно-мясо-молочная и большая часть площади пашни занята под яровой пшеницей, смену технологии просчитаем именно для этой культуры. В основу расчетов и анализа была взята монография Ф.Я. Начитова, В.М. Помогаева, Е.Ф. Начитовой «Экономическая эффективность инновационных технологий при возделывании яровой пшеницы в степной и южной лесостепной зонах Омской области», в которой рассматривались и экономически сравнивались ряд вариантов возделывания яровой пшеницы в степной и лесостепной зонах (варианты: А – отечественная техника и комбинированная технология; Б – импортная техника и комбинированная технология; В – отечественная техника и комбинированная технология; Г – импортная техника и интенсивная технология), можно отметить, что для хозяйств является наиболее приемлемым и эффективным применение интенсивных технологий, нежели комбинированных (рассматривались затраты в расчете на 108600 га) [11].
К этому выводу пришли, опираясь на результаты исследований, исходя из которых, можно отметить, что сравнение эксплуатационных затрат вариантов возделывания и уборки яровой пшеницы отечественными и импортными машинами по комбинированной технологии (варианты: А и Б), показывает, что у импортных машин (в случае их приобретения), эксплуатационные затраты будут на 80% больше, чем у отечественных комплексов. Основной причиной этого является высокая стоимость машин, которая непосредственно отражается на амортизационных отчислениях (больше на 115%), затратах на техобслуживание и ремонт (больше на 58%), хранение (больше на 157%), страхование техники (больше на 236%).
Хотя, наряду с этим в тех эксплуатационных показателях, где не фигурирует стоимость машин, затраты импортного комплекса значительно ниже отечественного. Так, благодаря высокой производительности и экономичности, расход топлива при эксплуатации импортного комплекса меньше на 17%, благодаря повышению производительности труда и уменьшению численности механизаторов, фонд заработной платы меньше на 51%, а сумма взимаемых налогов – на 39%.
Существует и еще одна затратная статья для импортного комплекса машин – масла. Затраты на них у импортного комплекса больше чем у отечественного на 26% вследствие того, что стоимость одного литра импортного масла в несколько раз превышает стоимость отечественного (приложение С, табл. С.1).
В вариантах использования импортных и отечественных машин при возделывании яровой пшеницы по интенсивной технологии (варианты В и Г) ситуация похожая. Из-за высокой стоимости импортных машин амортизационные отчисления больше на 119%, затраты на ТО и ремонт – на 58%, на масла – 23%, на хранение – 163%, на страхование – 237%. Наряду с этим, затраты на топливо будут у импортных машин меньше на 12%, фонд заработной платы – на 52%, сумма налогов – на 35%. В целом эксплуатационные затраты импортного комплекса больше, чем отечественного на 79% (приложение С, табл. С.2).
При сравнении технологий возделывания становится очевидным преимущество интенсивной технологии (приложение Т). Так, эксплуатационные затраты отечественного комплекса (варианты А и В) при возделывании по интенсивной технологии меньше на 3%, чем при возделывании по комбинированной технологии. Это связано с тем, что при возделывании по интенсивной технологии требуется меньшее количество машин, а следовательно, амортизационные затраты меньше на 8%, затраты на ТО и ремонт – на 7%, на хранение – на 7%, на страхование – на 8%, уменьшится и фонд оплаты труда (на 8%).
Однако за счет того, что интенсивная технология содержит большее количество операций, увеличиваются затраты на ГСМ. Топлива потребуется больше на 29%, смазочных материалов – на 23%. Увеличится сумма налогов на 0,3% вследствие большого расхода ГСМ, а следовательно, и большего экологического налога (приложение У, табл. У.1).
Такая же ситуация наблюдается и при использовании импортных машин (варианты Б и Г). Эксплуатационные затраты при возделывании по интенсивной технологии меньше на 4%, чем при возделывании по комбинированной (приложение У, табл. У.2).
Таким образом, опираясь на исследования различных технологий возделывания яровой пшеницы в степной и лесостепной зонах, можно отметить, что для сельскохозяйственных предприятий наиболее эффективным является применение в производственном процессе интенсивных технологий с участием высокопроизводительной импортной техники.
Рассмотрим технологию возделывания яровой пшеницы в ЗАО «Нива» Павлоградского района и просчитаем экономическую эффективность различных вариантов оснащения техникой и технологией.
В качестве опорной культуры принята яровая пшеница, так как она занимает наибольший удельный вес в общей посевной площади предприятия.
Итак, исходя из методики определения экономической эффективности технико-технологического оснащения при возделывании яровой пшеницы степной и лесостепной зонах Омской области, рассмотрим и экономически сравним варианты возделывания яровой пшеницы с участием отечественной и импортной техники.
На основании первоначальной информации для расчета экономической эффективности техники и технологии, содержащейся в технологической карте возделывания и уборки яровой пшеницы (приложение Ф) – на основании которой и производился подбор техники для выполнения той или иной сельскохозяйственной операции, произведем расчет затрат для отечественного комплекса машин (приложение Х).
Как показывают расчеты:
- общая стоимость техники составляет 399,1 млн. руб.;
- затраты на амортизацию – 43,7 млн. руб.;
-затраты на ТО и ремонт – 41,4 млн.руб.;
- затраты на хранение – 10417,1 тыс. руб.;
- затраты на страхование – 1795,4 тыс. руб.;
- затраты на оплату труда – 619554 руб.
Кроме того, рассчитаем стоимость масел, которая для сельскохозяйственных товаропроизводителей с учетом доставки на 01.06.07 составляет 50 руб./кг, и их расход, который определяется по нормативам в процентах к израсходованному топливу (табл. 3.2).
Таблица 3.2 – Расход дизельного масла
| Марка трактора | Расход топлива за весь объем работ, т | Норма расхода масел, % | Расход масел за весь объем работ, т | Стоимость масел на весь объем работ, тыс. руб. |
| К-701 | 852 | 4,1 | 34,9 | 1745 |
| МТЗ | 334 | 3,5 | 11,7 | 585 |
| СК-5 | 35 | 3,5 | 1,2 | 60 |
| Дон-1500 | 61 | 3,5 | 2,1 | 105 |
| Итого | 1282 | - | 49,9 | 2495 |
Согласно данным таблицы 3.2 на весь объем работ требуется 49,9 т масел общей стоимостью 2495 тыс. руб., а стоимость израсходованного топлива составляет 28845 тыс. руб. (цена дизельного топлива 22,5 руб./кг: 1282000*22,5=28845 тыс. руб.).
Также немаловажной статьей затрат являются налоги, отражающие общую величину взимаемых с предприятия федеральных региональных и местных налогов, прямо или косвенно относимых на парк машин и оборудования (табл. 3.3).
Таблица 3.3 - Результаты расчета суммы налогов
| Марка | Кол-во | Мощность двигателя, л.с. | Сумма транспортного налога, руб. | Годовой расход топлива и смазочных материалов, т | Сумма налога инспекции Гостехнадзора, руб. | Сумма экологического налога, руб. |
| К-701 | 51 | 270 | 2435,9 | 886,9 | 1395,4 | 1520,6 |
| МТЗ | 60 | 75 | 1589,4 | 345,7 | 1641,6 | 560,6 |
| СК-5 | 15 | 140 | 1123,0 | 36,2 | 410,4 | 118,9 |
| Дон-1500 | 13 | 220 | 1047,2 | 63,1 | 355,7 | 177,8 |
| Итого | 139 | - | 6195,5 | 1331,9 | 3803,1 | 2377,9 |
В соответствии с действующими в Омской области размерами сборов, взимаемых инспекцией Гостехнадзора, ежегодно предприятия должны платить:
- за осмотр трактора, самоходного комбайна;
- выдачу талона о прохождении осмотра;
- выдачу государственного регистрационного знака;
- выдачу свидетельства о регистрации [11].
Так, исходя из таблицы 3.3 налог, взимаемый инспекцией Гостехнадзора, составляет 3803,1 руб., экологический налог – 2377,9 руб., транспортный налог – 6195,5 руб.
Таким образом, общая сумма налогов, для данного комплекса машин составляет 12376,5 руб.
Произведем замену некоторой отечественной техники и технологии (приложение Щ) выращивания и просчитаем экономический эффект.
На основании произведенных расчетов можно отметить, что общая стоимость техники составила 557,2 млн.руб., затраты на амортизацию – 52,4 млн. руб., затраты на хранение – 14336 тыс. руб., на оплату труда – 464831 руб., затраты на страхование – 3146,5 тыс. руб.,
В связи с отсутствием системы снабжения запасными частями и ремонтными материалами для зарубежной техники возникают дополнительные затраты на их приобретение. Поэтому затраты на ТО и ремонт (включаются затраты на техобслуживание (уход, составление графика обслуживания, подготовка к его выполнению и отчет о выполнении); техосмотр (составление плана, подготовка к его осуществлению, непосредственное его проведение, сообщение результатов, оценка результатов и выводы относительно необходимых последующих мер); ремонт (заявка, планирование работ, подготовка к их выполнению, непосредственное выполнение, проверка функционирования, завершение ремонта, сообщение результатов, оценка)) техники определяем с учетом применения повышающего коэффициента (1,5), в результате чего они составляют – 39,9 млн. руб.
Для почвообрабатывающих импортных орудий затраты на техническое обслуживание и ремонт определяются по нормам отчислений (Приложение Ш).
Кроме того, необходимо определить расход смазывающих материалов. Для отечественной техники норма расхода масел определяется в процентах к израсходованному топливу, исходя из нормы расхода масел, которая определяется согласно действующим нормативам (табл. 3.4).
Таблица 3.4- Расход дизельного масла
| Марка трактора | Расход топлива за весь объем работ, т | Норма расхода масел, % | Расход масел за весь объем работ, т | Стоимость масел на весь объем работ, тыс. руб. |
| К-735 | 601 | 4,1 | 24,6 | 1107 |
| МТЗ | 490 | 3,5 | 17,2 | 774 |
| Итого | 1091 | - | 41,8 | 1881 |
Таким образом, расход дизельного масла для отечественной техники составляет 41,8 т при их стоимости 1881 тыс.руб.
Стоимость же масел для импортной техники на весь объем работ определяется по формуле:
Зм=N* Нм*Т*Цм*К, (3.1)
где N –мощность двигателя, кВт;
Нм – норматив потребления масел на 1 кВт/ч, л (0,004 л на 1 кВт/ч);
Т – загрузка машины, ч;
Цм – цена 1 л масла, руб.;
К – количество техники, шт. [11].
Так как для сельскохозяйственных товаропроизводителей с учетом доставки цена 1 л импортного масла на 01.06.07 составляла 150 руб, тогда стоимость масел для комбайна «Топлайнер» составляет 393 тыс. руб., а для жатки самоходной SP-742 – 95 тыс. руб.
Таким образом, общая стоимость масел составит – 2369 тыс. руб.
Отразим в таблице 3.5 отчисления налогов для импортной техники.
Таблица 3.5 – Результаты расчета суммы налогов
| Марка | Кол-во | Мощность двигателя, л.с. | Сумма транспортного налога, руб. | Годовой расход топлива и смазочных материалов, т | Сумма налога инспекции Гостехнадзора, руб. | Сумма экологического налога, руб. |
| К-735 | 42 | 270 | 1725,2 | 625,6 | 1149,1 | 1132,8 |
| МТЗ | 38 | 75 | 1052,9 | 507,2 | 1039,6 | 683,7 |
| SP-742 | 11 | 120 | 792 | 27 | 300,9 | 79,6 |
| Топлайнер | 13 | 280 | 1078,3 | 58 | 355,7 | 200,8 |
| Итого | - | - | 4648,4 | 1217,8 | 2845,3 | 2096,9 |
Таким образом, исходя из таблицы 3.5, общая сумма налога составит – 9590,6 руб.
На основании произведенных расчетов составим структуру эксплуатационных затрат вариантов возделывания и уборки яровой пшеницы отечественными и импортными машинами (табл. 3.6)
Таблица 3.6 – Структура эксплуатационных затрат
| Статьи затрат | Отечественный комплекс | Импортный комплекс | ||
| Тыс.руб | % | Тыс.руб. | % | |
| Амортизационные отчисления | 43700 | 33,8 | 52400 | 37 |
| ТО и ремонт | 41400 | 31,9 | 39900 | 28,3 |
| Топливо | 28845 | 22,3 | 27373 | 20,1 |
| Смазывающие материалы | 2495 | 1,9 | 2369 | 1,7 |
| Хранение | 10417,1 | 8 | 14336 | 10,2 |
| Заработная плата с отчислением | 812,2 | 0,6 | 609,3 | 0,4 |
| Страхование | 1795,4 | 1,4 | 3146,5 | 2,2 |
| Налоги | 12,4 | 0,009 | 9,6 | 0,007 |
| Итого | 129477,1 | 100 | 141143,4 | 100 |
На основании таблицы 3.6, можно отметить, что благодаря внедрению импортной техники (исходя из курса доллара 1:24 на 01.06.2007), появилась возможность сокращения МТП, хотя и наблюдается рост эксплуатационных затрат (более чем на 9%).
Так, амортизационные отчисления увеличились на 19,9%, затраты на хранение – на 37,6% затраты на техобслуживание и ремонт снизились на 3,6%, хотя затраты на страхование возросли на 75,3%, что обусловлено высокой стоимостью импортной техники.
Наряду с этим в тех эксплуатационных показателях, где не фигурирует стоимость машин затраты импортного комплекса значительно ниже отечественного. Так, благодаря высокой производительности и экономичности, расход топлива при эксплуатации импортного комплекса меньше на 5%, благодаря повышению производительности труда и уменьшению численности механизаторов, фонд заработной платы меньше на 25%, а сумма взимаемых налогов – на 22,6%.
Еще одна затратная статья импортного комплекса машин – масла. Хотя и затраты на масла для импортных сельскохозяйственных машин в 3 раза больше, чем для отечественных, для возделывания яровой пшеницы по интенсивной технологии их необходимо на 5% меньше.
Чтобы определить полную себестоимость реализованной продукции необходимо знать затраты на семена, удобрения и средства защиты (табл. 3.7)
Таблица 3.7 - Затраты на семена, удобрения и средства защиты растений
| Статьи затрат | Доза ц/га, кг/га | Стоимость, руб.ц, руб. т | Затраты на 1 га, руб.га | Отечественная техника (комбинированная технология), тыс. руб. | Импортная техника (интенсивная технология), тыс. руб. |
| Семена | 1,5 | 450 | 675 | 11475 | 11475 |
| Удобрения | - | - | - | - | - |
| Р30 | 0,7 | 400 | 280 | - | 4760 |
| Р60 | 0,2 | 450 | 90 | 1530 | - |
| Р60 | 0,5 | 450 | 225 | 3825 | 3825 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Итого | - | - | 595 | 5355 | 8585 |
| Средства защиты растений: | - | - | - | - | - |
| Иллюксан | 1,2 | 80 | 96 | - | 1632 |
| 2,4-ДА | 0,8 | 90 | 72 | - | 1224 |
| Тилга | 0,5 | 100 | 50 | - | 850 |
| 2,4-ДА | 2 | 75 | 150 | 2550 | - |
| 2,4-ДА | 0,9 | 85 | 77 | 1309 | - |
| Тур | 4 | 60 | 240 | - | 4080 |
| Итого | - | - | 608 | 3859 | 7786 |
Таким образом, затраты на удобрения при выращивании яровой пшеницы по комбинированной технологии меньше на 38%, на средства защиты – на 50%, чем при выращивании по интенсивной технологии. Затраты на семена остаются неизменны для обоих вариантов.
Исходя из выше приведенных расчетов и приложения К (табл. К.1), полная себестоимость реализованной продукции произведенной отечественной техникой (комбинированная технология) на 12,5% меньше, чем импортной (интенсивная технология). Это связано с тем, что эксплуатационные затраты, составляющие в себестоимости в среднем 80%, на 9% больше для импортной техники (для интенсивной технологии на удобрения и средства защиты растений больше затраты на 78% - интенсивная технология возделывания подразумевает более тщательную обработку посевов). Применение интенсивных технологий позволяет увеличить валовой сбор на 22,7%, пропорционально чему растет и фактическая выручка от реализации. Возрастает и чистая прибыль (на 64%) с учетом налоговых отчислений (приложение К, табл. К.2)
Просчитаем срок окупаемости импортной техники в таблице 3.8
Таблица 3.8 - Срок окупаемости внедрения импортной техники (интенсивная технология)
| Показатель | Значения |
| Капитальные вложения, млн. руб. | 557,2 |
| Срок окупаемости, лет | - |
| по балансовой прибыли | 15 |
| по чистой прибыли | 15,5 |
Итак, исходя из таблицы 3.8, при капитальных вложениях 557,2 млн. руб. (сумма, необходимая для приобретения комплекса машин для возделывания яровой пшеницы по интенсивной технологии), срок окупаемости по балансовой прибыли – 15 лет, по чистой прибыли – 15,5 лет.
Таким образом, исходя из проведенного исследования, на предприятии целесообразно произвести постепенное технико-технологическое переоснащение производства и переход на интенсивные технологии выращивания, что в свою очередь позволит повысить урожайность и добиться снижения по ряду статей затрат, тем более, что платежеспособность предприятия находится на достаточно высоком уровне. И, пересчитывая интегрированный коэффициент, можно отметить, что инновационная активность предприятия увеличилась благодаря проведенным мероприятиям (2007 г.- 17,42)
4. Экологическая безопасность в ЗАО «Нива» Павлоградского района
4.1 Нормативно-правовая основа охраны окружающей среды в Российской Федерации
Возрастающее загрязнение окружающей среды в результате сельскохозяйственного производства определяет необходимость перехода к такой его организации, которая основана на учете требований экологии.
Наиболее распространенной постановкой вопроса является сокращение выброса загрязняющих окружающую среду веществ, и лишь в отдельных случаях речь идет о ликвидации последствий загрязнения. Кроме того, в последнее время приобретают все большее значение вопросы защиты потребителей от некачественных продуктов питания, защиты почв, водных ресурсов, ландшафтов и видов живых организмов. Через установление норм и допустимых границ содержания вредных веществ в продукции или в земельных, водных и других естественных ресурсах эти проблемы все больше влияют на сельскохозяйственное производство. Экологически обоснованные ограничения и нормы дополнительно влияют на оптимальное размещение сельскохозяйственного производства и распределение производственных факторов.[28]
В соответствии с Конституцией Российской Федерации каждый имеет право на благоприятную окружающую среду, каждый обязан сохранять природу и окружающую среду, бережно относиться к природным богатствам, которые являются основой устойчивого развития, жизни и деятельности народов, проживающих на территории Российской Федерации.
На сегодняшний день в нашей стране действуют ряд нормативных актов, регулирующих порядок расчета и внесения платы за загрязнение окружающей среды и иные формы негативного воздействия на нее:
- Инструктивно-методические указания по взиманию платы за загрязнение окружающей природной среды, утвержденные 26.01.1993 года Минприроды РФ по согласованию с Минэкономики РФ и Минфином РФ (зарегистрированы в Минюсте РФ 24.03.93, № 190).
- Порядок направления 10% платы за загрязнение окружающей природной среды в доход Федерального бюджета РФ.
Все же основополагающим нормативно-правовым документом, регламентирующим природоохранную деятельность предприятия, является закон Российской Федерации от 10.01.02 года № 7-ФЗ «Об охране окружающей среды».[12]
В соответствии со статьей 14, настоящего закона, к методам экономического регулирования в области охраны окружающей среды на предприятиях всех форм собственности, в том числе в ЗАО «Нива» Павлоградского района, относятся: участие в федеральных программах в области экологического развития Российской Федерации и целевых программах в области охраны окружающей среды субъектов Российской Федерации; разработка и проведение мероприятий по охране окружающей среды в целях предотвращения причинения вреда окружающей среде; совершение платы за негативное воздействие на окружающую среду; соблюдение лимитов на выбросы и сбросы загрязняющих веществ и микроорганизмов, лимитов на размещение отходов производства и потребления и возмещение в установленном порядке вреда за другие виды негативного воздействия на окружающую среду; проведение экономической оценки природных объектов и природно-антропогенных объектов; проведение экономической оценки воздействия хозяйственной и иной деятельности предприятия на окружающую среду.
4.2 Анализ вреда окружающей среде, наносимого в результате деятельности предприятия
Негативное воздействие на окружающую среду – это воздействие хозяйственной и иной деятельности, последствия которой приводят к негативным изменениям качества окружающей среды.
Для проведения расчетов платежей за загрязнение окружающей среды на предприятии заполняется форма расчета 10% отчислений от оплаты за загрязнение окружающей природной среды на год и по квартально.
В настоящее время в хозяйстве наблюдается не всегда правильное и рациональное использование ресурсов. Нарушается технология содержания и эксплуатации животных. Вследствие слабой работы ветеринарно-санитарной службы возникает опасность заболевания животных и в свою очередь человека.
Один из основных источников загрязнения окружающей среды в ЗАО «Нива» - фекальные отходы животноводческих ферм. Обезвреживание их - важная комплексная природоохранная проблема, для решения которой необходимо участие ветеринарной службы.
Ввиду беспорядочности расположения на предприятии мест для ремонта и обслуживания тракторов и машин идет загрязнение окружающей среды ГСМ и отработавшими предметами. На предприятии, вдоль автомобильных дорог, не везде сформированы защитные лесополосы, что ведет к загрязнению почв вредными продуктами выхлопных газов.
В ЗАО «Нива» на отделение № 1 хранилище сенажа и силоса находятся рядом со свалкой, что способствует ухудшению качества кормов.
Качество используемых земель ухудшается из-за эрозии почв. При работе тяжелых тракторов разрушается почвенный покров.
4.3 Меры по обеспечению благоприятного состояния окружающей среды на предприятии
Руководству ЗАО «Нива» следует уделять должное внимание охране природы, а не ограничиваться перечислением средств во внебюджетный экономический фонд. Прежде всего, необходимо повысить ветеринарно-санитарную культуру. Организовать эффективное обезвреживание навоза и его использование. Удалить хранилище кормов от свалки на безопасное расстояние. Упорядочить места ремонта и обслуживания машин и тракторов.
ЗАО «Нива» должен обеспечивать осуществление следующих мер: применение экологически обоснованных систем земледелия, в том числе применение минеральных удобрений и расширенного воспроизводства плодородия почв, обеспечивающих положительный баланс гумуса; применение систем защиты почв от водной и ветровой эрозии посредством правильной планировки лесонасаждений, использование противоэрозийной техники, методов обработки почвы. Предприятие должно обеспечивать комплекс мероприятий по предотвращению загрязнения земель, продукции растениеводства, поверхностных и подземных вод пестицидами; формирование вдоль автомобильных дорог защитных лесополос, исключающих загрязнение почв вредными продуктами выхлопных газов; внедрение биологических средств защиты растений.
Рациональное использование, сохранение и воспроизводство ресурсов, бережное отношение к природе позволяет решить важные эколого-экономические проблемы.
5. Безопасность жизнедеятельности в ЗАО «Нива»
5.1 Анализ нормативно-правовой базы в области охраны труда и безопасности жизнедеятельности на предприятии
Регулирование вопросов охраны труда осуществляется в соответствии с государственными нормативными требованиями охраны труда, содержащимися в федеральных законах и иных нормативно-правовых актах Российской Федерации, в законах и иных нормативно-правовых актах субъектов Российской Федерации об охране труда, которыми устанавливаются правила, процедуры и критерии, направленные на сохранение жизни и здоровья работников в процессе трудовой деятельности.
К основным нормативным актам в области охраны труда которые использует хозяйство:
- Трудовой кодекс Российской Федерации от 26.12.01 [23];
- Федеральный закон от 17.07.99 № 181-ФЗ «Об основах охраны труда в Российской Федерации» [26];
- Основы законодательства Российской Федерации об охране здоровья граждан от 22.07.93 № 5487-1;
- ГОСТ 12.0.006–2002 «Система стандартов безопасности труда. Общие требования к системе управления охраной труда в организации», утвержденный постановлением Госстандарта России от 29.05.02 № 221-ст (в редакции от 26.06.03); [5]
- ГОСТ 12.4.011–89 «Система стандартов безопасности труда. Средства защиты работающих. Общие требования и классификация», утвержденный и введенный в действие постановлением Госстандарта СССР от 27.10.88 №3222. [4]
В системе обеспечения охраны труда и безопасности жизнедеятельности работников в процессе их трудовой деятельности основная роль принадлежит нормативно-правовым документам по охране труда.
В целом нормативно- правовую базу в области охраны труда в российской Федерации можно признать полной о достаточно эффективной.
ЗАО «Нива», кроме вышеперечисленных документов, также использует в своей деятельности «Правила по охране труда в сельскохозяйственном производстве», в которых установлены требования безопасности к организации работ, к производственным процессам, оборудованию, его размещению и организации рабочих мест.
5.2 Организация работы и контроля за состоянием охраны труда на предприятии
Организационная работа по охране труда в хозяйстве осуществляется в соответствии с Временным положением об организации работы по охране труда и включает в себя следующие мероприятия:
-назначение лиц, ответственных за состояние охраны труда;
-разработку инструкций по охране труда и обеспечению ими рабочих мест;
-организацию кабинетов и уголков по охране труда;
-обеспечение работающих средствами индивидуальной защиты, дезинфицирующими и моющими средствами, спецпитанием;
-расследование и учёт производственного травматизма;
-создание противопожарных формирований.
Ответственность по организации работы по охране труда возлагается на руководителя хозяйства. В управлении охраной труда участвуют должностные лица всех уровней, но основная часть работы осуществляется непосредственно инженером по технике безопасности труда. Назначение ответственных лиц за состояние безопасности труда по производственным подразделениям делает председатель кооператива путем издания приказа и ознакомления с ним работников под роспись.
В организации проводятся все необходимые инструктажи: вводный, первичный, на рабочем месте, повторный, внеплановый и целевой.
Вновь поступившие на работу проходят вводный инструктаж, который проводит инженер по технике безопасности. Данные о проведении инструктажа вносят в специальный журнал регистрации инструктажей и личную карточку работника. К самостоятельной работе допускают после стажировки, проверки теоретических знаний и приобретённых навыков безопасных способов труда.
Повторный инструктаж в ЗАО «Нива» проходят все работники 2 раза в год. Его проводят