Деньги и денежная система
Теперь рассмотрим важнейшие эмпирические зависимости в макроэкономических индикаторах денежного обращения. Заметим, что выводы из этого анализа могут уточняться по мере расширения и уточнения информационных данных. Денежная масса, объем ВВП и цены. При анализе мировой статистики видно, что во многих странах с развитой рыночной экономикой денежная масса растет быстрее не только по отношению к реальному ВВП, но и к потребительским ценам, а также к ВВП в текущих ценах. Иначе говоря, на протяжении длительных периодов (5 и 10 лет) денежная масса устойчиво увеличивается быстрее физического объема производства и быстрее потребительских цен. В странах с развитой рыночной экономикой в 1992-1996 гг., по исходным данным Мирового банка, денежная масса (М2) в среднем за год увеличивалась на 3,5%, а прирост реального ВВП составлял 1,9%, т.е. денежная масса росла в 1,8 раза быстрее. Сопоставление индексов денежной массы и потребительских цен за 1991-1996 гг. показало, что как в странах с развитой рыночной экономикой, так и в странах с переходной экономикой (кроме России) рост денежной массы опережает увеличение потребительских цен. Например, в США коэффициент опережения составил в 1991 г. 2,1 раза, в 1992 г. - 2,8, в 1993 г. - 3,1, в 1994 г. - 4,4 раза; в Германии - соответственно 2,4; 4,2; 1,4; 2,2 раза; в Канаде - 1,0; 6,1; 1,6; 3,2 раза; в Великобритании - 0,3; 1,7; 4,2; 2,2 раза. Конечно, по краткосрочным данным нельзя судить об устойчивости такой тенденции. К сожалению, мы не располагаем необходимой статистической информацией о динамике цен за более длительный период. Но имеются официальные данные Госкомстата РФ о динамике ВВП в текущих ценах за 1985-1994 гг., которые позволяют определить тенденцию соотношения индексов ВВП (в текущих ценах) и денежной массы. В большинстве из приведенных в табл. 2.2. стран (Великобритания, Германия, США, Италия, Китай) денежная масса увеличивалась быстрее ВВП в текущих ценах В Японии и во Франции наблюдалась противоположная тенденция: денежная масса возрастала медленнее ВВП в текущих ценах. Очень высокий коэффициент опережения в Китае, как нам представляется, вызван либерализацией цен, которая ранее проводилась очень осторожно и лишь в конце периода приобрела большие масштабы. Так, в Китае в 1994 г. наблюдался высокий (по сравнению с другими странами, по которым проводился сравнительный анализ) темп роста ВВП (в постоянных ценах - 11,8%), одновременно и потребительские цены повысились на 20%, а денежная масса еще больше - на 24,4%.
Таблица 2.2.
Темпы роста ВВП (в текущих ценах) и денежной массы (в % к 1985 г.)
| 1990 г | 1991 г | 1992 г | 1993 г. | 1994 г. | 1996 г к 1993 г.* | |
|
Великобритания ВВП |
141 |
139 |
151 |
152 |
158 |
117,6 |
| Денежная масса** | 379 | 404 | 422 | 445 | - | 134,0 |
| Коэффициент опережения (2:1) | 2,69 | 2,91 | 2,79 | 2,93 | - | 1,14 |
|
Германия ВВП |
142 |
154 |
169 |
166 |
175 |
111,9 |
| Денежная масса | 175 | 183 | 204 | 222 | 233 | 115,9 |
| Коэффициент опережения (2:1 ) | 1,22 | 1,19 | 1,21 | 1,34 | 1,33 | 1,03 |
|
Италия ВВП |
139 |
146 |
157 |
152 |
160 |
120,8 |
| Денежная масса | 156 | 173 | 176 | 187 | 192 | 106,3 |
| Коэффициент опережения (2:1 ) | 1.12 | 1,18 | 1,12 | 1.23 | 1,20 | 0,87 |
|
Китай ВВП |
127 |
131 |
150 |
188 |
175 |
200,1 |
| Денежная масса | 232 | 298 | 388 | 472 | 714 | 219,1 |
| Коэффициент опережения (2:1) | 1,83 | 2,27 | 2,59 | 2,51 | 4,08 | 1,09 |
|
США ВВП |
137 |
142 |
149 |
157 |
167 |
116,6 |
| Денежная масса | 141 | 153 | 171 | 188 | 188 | 112,3 |
| Коэффициент опережения (2:1) | 1,03 | 1,08 | 1,15 | 1,20 | 1,13 | 0,96 |
|
Франция ВВП |
138 |
146 |
156 |
151 |
156 |
112,2 |
| Денежная масса | 1,30 | 1,23 | 1,23 | 1,24 | 1,28 | 123,1 |
| Коэффициент опережения (2:1) | 0,94 | 0,84 | 0,78 | 0,82 | 0,82 | 110,7 |
|
Япония ВВП |
149 |
161 |
170 |
173 |
177 |
105,2 |
| Денежная масса | 122 | 133 | 139 | 150 | 154 | 108,4 |
| Коэффициент опережения (2:1) | 0,82 | 0,82 | 0,82 | 0,87 | 0,87 | 103,0 |
* Темпы роста ВВП исчислены на основе данных объема ВВП в текущих ценах и в единицах национальной валюты. За период 1985-1994 гг. ВВП исчислен в долларах США. Темпы роста денежной массы определены на основе денежного агрегата М2, который включает Ml плюс срочные сберегательные вклады, а также депозиты в иностранной валюте резидентов, кроме органов государственной власти. В российской методологии в определение М2 этот последний элемент не включается.
** Темпы роста денежной массы в 1994 г. к 1985 г. рассчитаны на основе данных Ml (деньги в узком понимании - наличные деньги, дорожные чеки и вклады до востребования в депозитных учреждениях).
Тенденция опережающего увеличения денежной массы по сравнению с ВВП (в текущих ценах) сохранилась и в 1996 г., кроме Италии и США. Включение в анализ денежного агрегата М2 вместо Ml, как видно из табл. 2.2, существенно не влияет на характер динамики этих показателей.
Понимание необходимости опережающего роста денежной массы (М2) по сравнению с ценами находит своих сторонников в ЦБ и других экономических учреждениях. В 1996 г. денежная масса опережала рост потребительских цен, которые составили соответственно 30 и 21,8%. В 1997 г. прирост денежной массы (М2) составил 33,7%, а рост потребительских цен - 11,8%, т.е. денежная масса росла почти в 3 раза быстрее цен. В 1998 г. денежная масса увеличилась на 30,3%, а потребительские цены - на 84,2%, или более чем в 2 раза быстрее. Замедление роста денежной массы относительно роста цен в 1998 г. связано с тем, что взрывной по своему характеру рост цен нанес сокрушительный удар по всей системе доходов населения. Они сократились по крайней мере за 5 месяцев 1998 г. на 25-30%. Сбережения как важнейший компонент денежной массы в 1998 г. сократились на 17 млрд. руб. Конфликт между ценами и сбережениями, о котором мы ранее упоминали, разрешился в 1998 г. в пользу сбережений. Именно их стагнация лимитировала рост денежной массы. Вместе с тем проблема недостатка денег для хозяйственного оборота в реальных ценах обострилась, что сказалось на увеличении неплатежей как внутри страны, так и в системе внешнеэкономических связей. Скорость обращения денег и денежная масса. Из количественной теории денег, а точнее, из уравнения обмена следует, что денежная масса зависит от скорости обращения денег: чем выше при прочих равных условиях (уровень цен и объем реального ВВП) скорость обращения денег, тем меньше денежной массы нужно для обслуживания годового производства ВВП. Скорость обращения денег представляет собой число оборотов денежной массы в год, где каждый оборот обслуживает расходование доходов. Таким образом, скорость обращения денег, как считает П. Самуэльсон, показывает скорость обращения дохода. Скорость обращения денег изменяется во времени в зависимости от изменения финансовой системы, привычек, мнений, видов на будущее и распределения денежной массы между различными видами организаций и группами людей с различными доходами. Можно спорить о полноте и соподчиненности факторов скорости обращения денег, но безусловно, что на динамику этого показателя влияет значительное число не только объективных, но субъективных факторов. В международных сопоставлениях скорость обращения денег определяется и как "количество трансакций (точнее, количество единиц ВВП), обслуживаемых единицей денег в течение определенного периода времени, например года". П. Самуэльсон, исследуя динамику скорости обращения денег, по данным статистики США за 1939-1960 гг., сделал следующий вывод: "Исторически наблюдается, что на протяжении длительного времени V (скорость обращения денег. - B.C.) проявляет понижательную тенденцию, несколько снижаясь по мере роста реального дохода. Кратковременные циклические колебания имеют противоположный характер - когда растут производство и реальные доходы, V, как правило, тоже повышается за короткое время; когда производство падает, V также снижается". В своих исследованиях наиболее приемлемых для США темпов прироста денежной массы Милтон Фридмен исходил из тенденций незначительного снижения скорости обращения денег. В табл. 2.3. приведены данные о скорости обращения денег в странах с разными темпами развития экономики за 1985-1995 гг.
Таблица 2.3.
Скорость обращения денег
(раз)
| 1985 г. | 1990 г. | 1992 г. | 1995 г. | |
| Россия | 1,9 | 1,4 | 3,2 | 8.1 |
| Украина | 1,9 | 1,3 | 3,6 | 10,5 |
| Великобритания | 2,5 | 1,1 | 1,1 | 1,0 |
| Германия | 1,7 | 1,6 | 1,7 | 1,6 |
| Италия | 1.6 | 1,7 | 1,7 | 1,7 |
| Франция | 1,5 | 1,6 | 1.7 | 1,6 |
| Швеция | 2,0 | 2,1 | 2,1 | 2,2 |
| США | 1,5 | 1,5 | 1,5 | 1,8 |
| Япония | 1,1 | 0,9 | 0,9 | 0,9 |
| Китай | 2,0 | 1,4 | 1,1 | 1,0 |
Из приведенных данных следует, что, во-первых, в России скорость обращения денег за 1992-1995 гг. в 2-5 раз превышает аналогичные показатели стран с развитой рыночной экономикой, а также Китая, и, во-вторых, тенденция изменения скорости обращения денег неоднозначна. Если в Великобритании она снизилась в 1995 г. по сравнению с 1985 г. с 2,5 оборота до 1,0 и в Китае с 2,0 до 1,0, то в Германии она была почти неизменной и составила 1,7-1,6 оборота. Такова же тенденция в Японии -1,1-0,9 оборота. В США скорость обращения денег выросла с 1,5 до 1,8, в Швеции - с 2,0 до 2,2. Поэтому, как отмечает Л. Абалкин, показатель скорости обращения денег нужно с большой осторожностью использовать для обоснования денежной массы. Он носит производный характер и является "чисто счетной величиной"2. Если вернуться к количественному уравнению обмена, то можно показать, что скорость обращения денег прямо пропорциональна темпам роста цен и объема ВВП (в неизменных ценах) и обратно пропорциональна росту денежной массы:
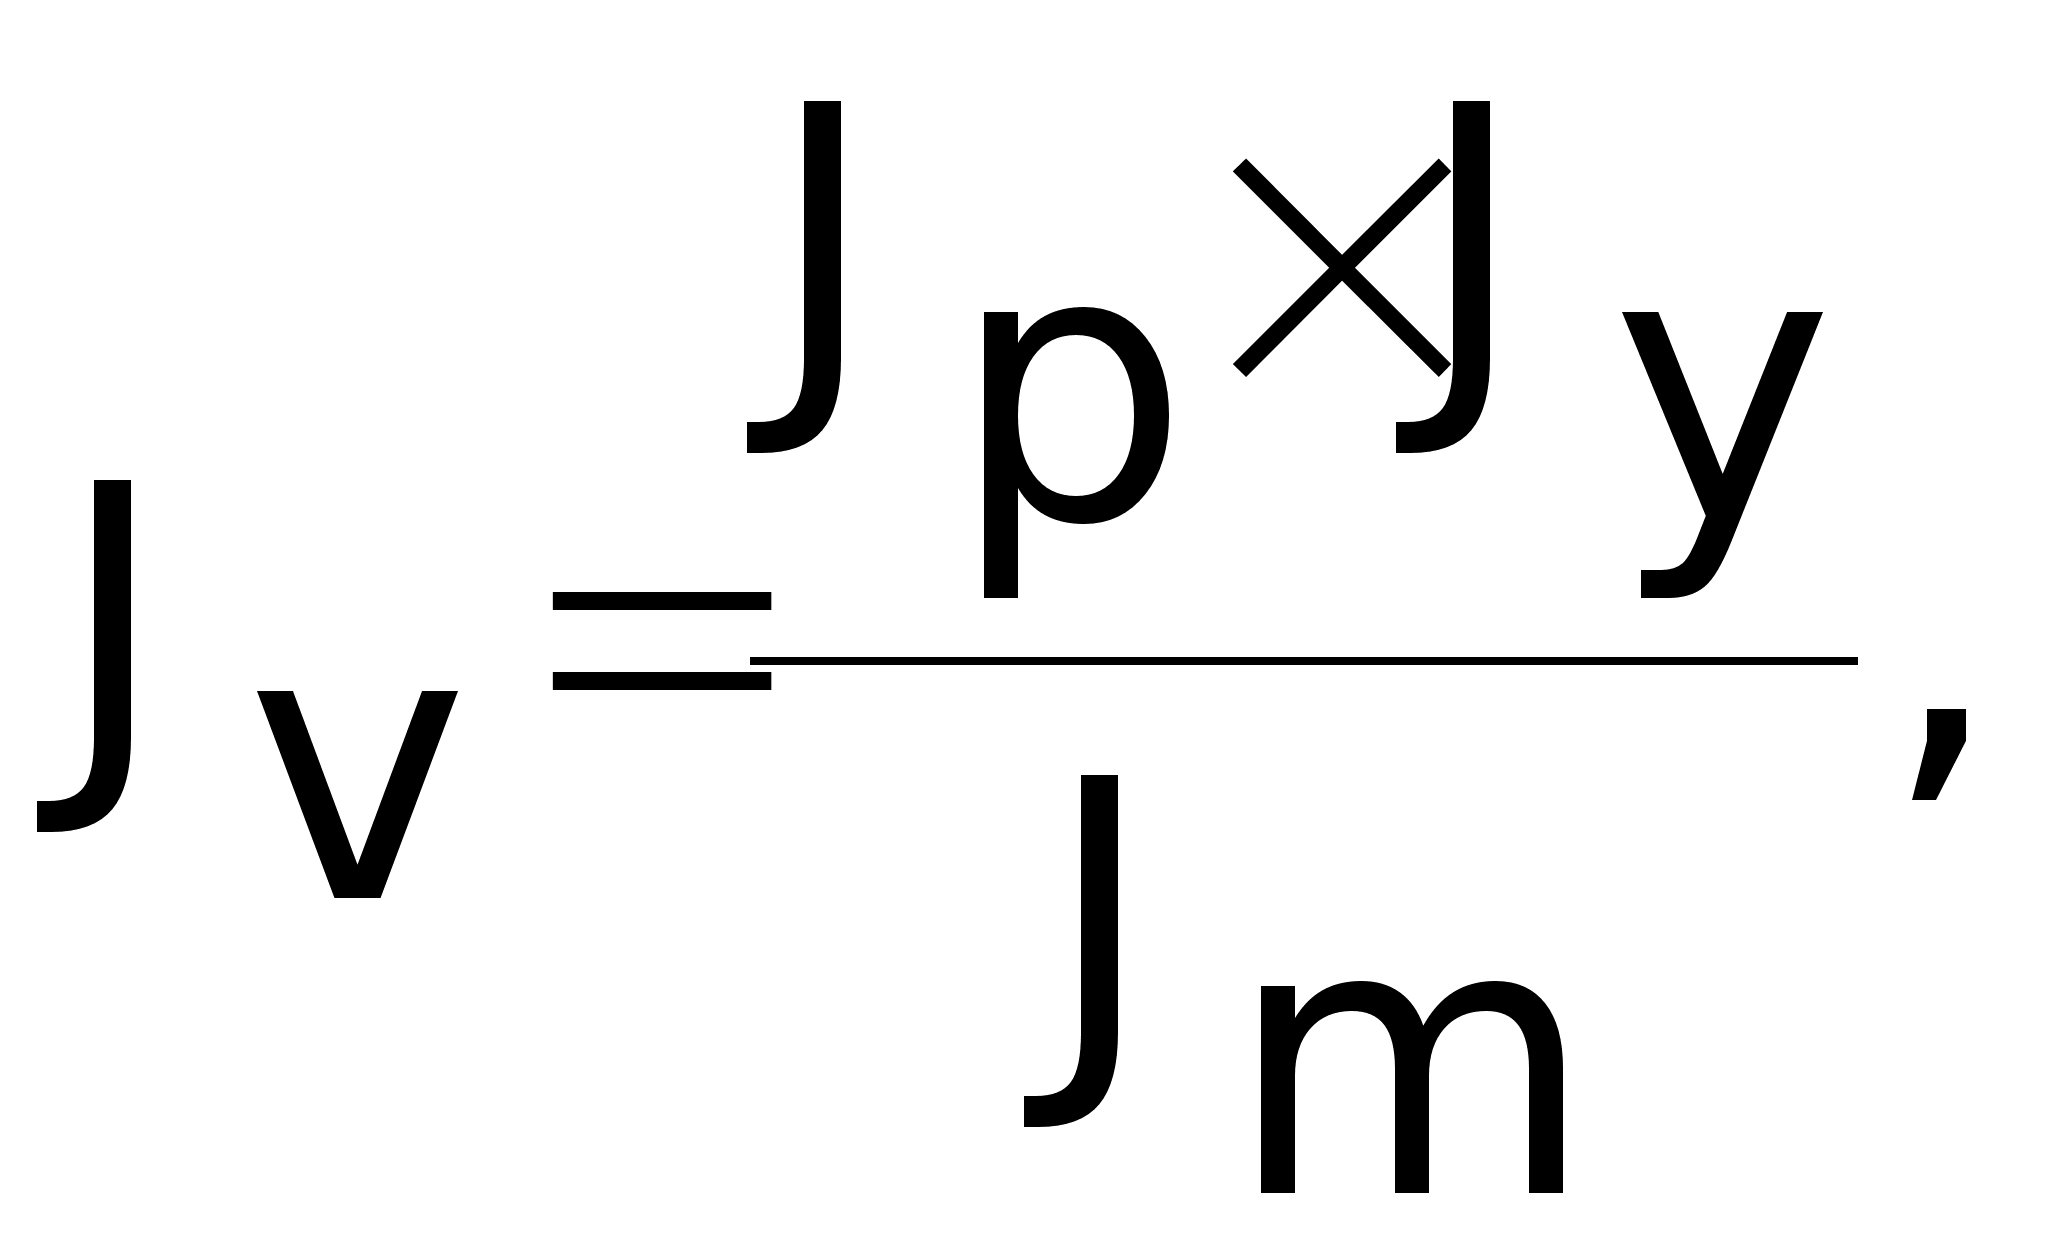
где Jv - индекс скорости обращения денег;
Jp - индекс цен;
Jm - индекс денежной массы;
Jy - индекс ВВП.
Для России увеличение показателя скорости денежного обращения выражает не что иное, как повышение цен, поскольку масса потребительских товаров и товаров производственного назначения и соответственно ВВП в 1991-1995 гг. сократилась. Или, точнее, из приведенной формулы индекса скорости обращения денег следует, что цены растут быстрее, чем денежная масса. Конечно, П. Самуэльсон не мог предполагать, что при снижении объема производства скорость обращения денег увеличится. В нормальной экономике рост цен является фактором увеличения производства, финансовый сектор взаимоувязан с потоками движения ВВП, с физической экономикой, а не занят обслуживанием самого себя и извлечением нормы дохода, многократно превышающей норму прибыли в реальном секторе. Нужно также учесть структурные сдвиги в ВВП -повышение доли услуг, в первую очередь услуг финансово-банковской сферы. В реальном же секторе экономики оборачиваемость капитала не только не увеличилась, но даже снизилась: фондоотдача, рассчитанная по показателю ВВП, сократилась с 0,67 руб. в 1991 г. до 0,12 руб. в 1995 г. Процентные ставки финансовых активов и их влияние на денежную массу. Значительное место в системе процентных ставок финансовых активов принадлежит ставке рефинансирования, которая выполняет функцию учетной единицы. Банк России, опираясь на анализ денежного рынка, в том числе изменение функции ставок межбанковского рынка, регулирует ставку рефинансирования. В 1996 г. он изменял ее 5 раз, снизив со 160 до 48%, а в 1997 г. - также 5 раз (с 48 до 42% и с 24 и 21%). Если по динамике ставки рефинансирования 1991-1997 гг. в известной мере можно судить об удешевлении денег, то это должно было повысить спрос на деньги и расширить их предложение. Между тем объем денежной массы в 1996 г. увеличился на 30%, кредитные вложения - соответственно на 21,6%. В 1996 г. денежная эмиссия больше зависела от политических факторов, чем от процентной политики. Так, в июне 1996 г., накануне выборов президента России, денежная эмиссия составила 10,5 трлн. руб. - больше, чем в течение всего I квартала (7,2 трлн. руб.). В 1998 г. ЦБ для предотвращения кризиса поднимал ее в июне до 150%, однако такой ее рост не стабилизировал фондовый рынок. Сопоставление динамики кредитных и депозитных ставок с изменением денежной массы (Ml) Великобритании, Германии, США, Японии, а также Китая (см. табл. 2.3.) показало что однозначной (обратной) зависимости между этими макроэкономическими параметрами в 1985-1994 гг. не наблюдалось. В 1985-1990 гг. кредитная и депозитная ставки увеличивались, причем наблюдались высокие темпы роста денежной массы, особенно в Великобритании (379%) и в Китае (232%). В 1991-1994 гг. произошло резкое снижение процентных ставок, кроме Китая и Германии (кредитная ставка осталась почти без изменений, а депозитная существенно сократилась), вместе с тем темпы роста денежной массы в большинстве стран не только не возросли, но даже снизились. В Китае же при увеличении процентных ставок темп роста денежной массы оказался выше, чем в 1986-1990 гг. Эти данные подтверждают довольно тривиальную мысль, что фактор изменения процентных ставок влияет на денежную массу в системе других факторов, действие которых в определенной экономической и финансовой ситуации гораздо сильнее и противостоит фактору процентных ставок. Для определения чистого влияния этого фактора нужен более широкий массив экономической информации. Обращает на себя внимание обратная зависимость между изменением ставки рефинансирования в течение года и изменением эмиссии: в январе 1996 г. изъятие денег составило 4,7 трлн. руб., а в декабре 1996 г. эмиссия равнялась 10,2 трлн. руб., причем учетная ставка снизилась со 160 до 48%. Доходность государственных ценных бумаг (шестимесячных) сократилась с 78,87% в январе 1996 г. до 32,59% в декабре 1996 г., объем эмиссии ГКО увеличился со 157,0 трлн. до 432,5 трлн. руб., или почти в 3 раза. В этом сегменте рынка в краткосрочном плане четко прослеживается обратная зависимость между уровнем доходности и объемом квазиденег.
Депозитные ставки по вкладам до востребования Сбербанка РФ снизились до 2%. Однако это существенно не повлияло на процесс сбережении: в декабре 1996 г. увеличились как вклады в Сбербанке России (на 166%), так и средний размер вкладов - с 223 тыс. до 381 тыс. руб. Несоответствие между динамикой депозитной ставки и процессом нарастания сбережений, вероятно, объясняется тем, что население большее предпочтение отдает сохранности вкладов, чем уровню процентного дохода. Об этом можно судить по росту доли вкладов в Сбербанке России с 51,1% в январе 1996 г. до 85,0% в декабре 1996 г. Тем не менее часть населения, несмотря на горький опыт финансовых пирамид, предпочитает рисковать, держа свои вклады в коммерческих банках. В целом спрос на финансовые активы сильно колеблется по сегментам финансового рынка. Хотя к концу 1996 г. различия в доходности сократились, но они еще довольно значительны, особенно между ставками ГКО, кредитными и депозитными ставками. Если ставка по депозитам до востребования составляет лишь 2%, то по ГКО - 32,6%, а ставка межбанковского кредита - 36,2%. По данным международной статистики, в большинстве стран превышение процента за кредит над депозитными ставками составляет 2-3 пункта. В России в 1994 г. (по данным МВФ) это различие достигает 217,5 процентных пункта (см. табл. 7.4). В 1996 г. оно несколько сократилось, но оставалось на уровне более 90 процентных пунктов, а в 1997 г. - около 30 процентных пунктов (кредитная ставка - 46,1, депозитная - 16,4). Ставки по государственным ценным бумагам в большинстве стран ниже кредитных ставок и составили в 1995-1996 гг., например, в Великобритании 2,9-3,5%, в Германии - 2,4-2,6, в США - 2,3-2,7%, в Японии - 2,4-2,6%' (соответственно ставки кредита, по данным 1994 г., - 5,48; 11,48; 7,14; 4,13%).
Таблица 2.4.
Процентные ставки и денежная масса
| Процентные ставки по кредитам и депозитам | Денежная масса (М1 )*, миллиардов национальной валюты | |||||||||
|
1985 г. |
1990 г. |
1994 г. |
1990 г. к 1985 г (%) |
1994 г. к 1990 г (%) |
1985 г. |
1990 г. |
1994 г. |
1990 г. к 1985 г (%) |
1994 г. к 1990 г. (%) |
|
|
Россия: кредит депозит |
319,5 102,0 |
|||||||||
|
Велико-брита-ния: кредит депозит |
12,3 11,79 |
14,75 12,25 |
5,48 3,44 |
120 104 |
37 28 |
56,7 |
214,9 |
252,3 ** |
379 |
117 |
| Процентные ставки по кредитам и депозитам | Денежная массa (Ml)*, миллиардов национальной валюты | |||||||||
| 1985 г. | 1990 г. | 1994 г. |
1990 г. к 1985 г. (%) |
1994 г. к 1990 г. (%) |
1985 г. | 1990 г. | 1994 г. |
1990 г. к 1985 г. (%) |
1994 г. к 1990 г. (%) |
|
|
Герма-ния кредит депозит |
9,53 4,44 |
11,59 7,07 |
11,48 4,47 |
122 159 |
99 63 |
314,5 |
551,9 |
732 |
175,0 |
133 |
|
Китай: кредит депозит |
7,74 7,20 |
9,36 8,64 |
10,98 10,98 |
121 120 |
117 127 |
301,7 |
700,9 |
215,4 |
232,0 |
307 |
|
США: кредит депозит |
9,93 8,05 |
10,01 8,16 |
7,14 4,63 |
101 101 |
71 56 |
655 |
925 |
1232 |
141 |
133 |
|
Япония: кредит депозит |
6,60 3,50 |
6,95 3,56 |
4,13 1,70 |
105 102 |
59 48 |
98,2 |
119,6 |
151,7 |
122 |
127 |
* Ml (деньги в узком понимании) - наличные деньги и вклады до востребования в депозитных учреждениях.
** Данные 1993 г.
Другой важный вывод состоит в том, что спрос на финансовые активы и их предложение по своему объему превосходят денежную массу. Эмиссия ГКО и ОФЗ в 1996 г. составила 479,8 трлн. руб., денежная эмиссия - 29,6 трлн. руб., денежная масса (М2) - 278,8 трлн. руб. Такой перекос спроса связан с многократным превышением нормы доходности части финансовых активов по сравнению с рентабельностью реального сектора экономики. Проводимая в 1996-1998 гг. политика Банка России по понижению учетной ставки и ставок ГКО недостаточна для создания условий для перетока средств в реальный сектор. Эту политику нужно скоординировать с политикой кредитования, точнее, с политикой удешевления кредита для реального сектора. Такую задачу ЦБ очень трудно решить, поскольку ставки рефинансирования пока еще слабо синхронизированы со ставками кредитования, находящимися в юрисдикции коммерческих банков Но ЦБ может проводить более взвешенную политику денежной массы, ее взаимоувязки с другими макроэкономическими параметрами (ВВП, цены, инвестиции). Наконец, ЦБ может прямо регулировать депозитные и кредитные ставки, устанавливая определенные пределы. Предложение денег. В условиях денежного обращения, основанного на золотом стандарте, от которого США отошли в 1973 г., предложение денег определялось в жестком соответствии с производством золота, уровнем и динамикой цен на этот металл. С отказом от "золотого правила" денежного обращения главная роль в формировании денежного предложения принадлежит политике правительства и Центральному банку. Исходной основой определения объема денежной массы является ранее рассмотренный нами принцип соответствия денежной массы объему валового внутреннего продукта и уровню цен, естественно, с учетом скорости оборота денег.
Сложность определения денежной массы состоит в том, что денежные власти (Центральный банк) в условиях рынка должны иметь надежную информацию о прогнозе динамики ВВП и цен. Например, М. Фридмен для краткосрочных целей признавал приемлемым среднегодовой прирост денежной массы на 4-5% при среднегодовом приросте реального ВНП на 3% и незначительном снижении скорости обращения денег . Деньги настолько конкретный товар, что они не любят ориентировочных расчетов. Поэтому прогноз ВВП на макроуровне и прогноз производства любой продукции — это недостаточное условие формирования денежной массы. Необходимо, чтобы продукт был продан и выручка поступила на счета продавца. Так что основной категорией, определяющей формирование денежной массы в наличной и безналичной формах, служит выручка, которая и есть финансово-денежное измерение ВВП и других стоимостных измерителей результатов экономической деятельности. Политика правительства и Центрального банка зажата в жесткие рамки формирования выручки. Оно не может прибегнуть к простому способу увеличения денежного предложения "разброса денег с вертолета", как это считали некоторые западные экономисты. Вспомним идеи и тех наших экономистов, которые в 60-90-е годы полагали, что "деньги всегда найдутся, были бы материальные ресурсы". Конечно, деньги можно разбросать с вертолета, но сколько потребуется таких вертолетов при больших денежных аппетитах? Поэтому главная задача денежных властей состоит в создании условий и механизмов слаженного действия на открытом рынке субъектов рынка, самого Центрального банка, с тем чтобы реализация продукции и всего объема ВВП заканчивалась поступлением денег на счета. Самое лучшее, когда их поступает больше, чем авансируется в момент начала производства. Обычно подчеркивается значение выручки как базовой категории для организации налично-денежного обращения. Но, на наш взгляд, бесперебойность безналичного оборота не в меньшей мере зависит от формирования и использования выручки на счетах фирм и организаций. Например, выручка ОАО "Газпром" лишь на 61% состоит из денежных поступлений, 39% составляют прочие виды расчетов неденежного характера. Естественно, такая структура выручки не может не сказаться на структуре платежей в бюджет, на формировании различных денежных фондов компаний. Поскольку бюджет расплачивается с бюджетными организациями не просто "живыми" деньгами, а в значительной мере наличными, то становится понятным, что оздоровление выручки, увеличение денежной компоненты в ее структуре - основа укрепления не только безналичного денежного оборота, но и налично-денежного оборота.
Назовем основные факторы, определяющие предложение денег:
1) розничный товарооборот. От его объема и структуры зависят выручка торговых организаций, поступление выручки от пассажирского транспорта;
2) поступление налогов и сборов с населения;
3) поступления на счета по вкладам в Сбербанк и коммерческие банки;
4) поступление наличных денег от реализации государственных и других ценных бумаг;
5) золотовалютные резервы. Их увеличение создает условия для проведения активной денежно-кредитной политики на открытом рынке, при определении объема кредитных ресурсов и позволяет увеличивать предложение денег;
6) общин дефицит финансового баланса и его важнейшей части - бюджетного дефицита. Бюджетный дефицит показывает недостаток средств на выплату заработной платы и финансирование других государственных расходов. Дефицит носит относительный характер, он должен иметь финансовые источники покрытия либо путем прямого кредита правительству от Центрального банка, либо путем приобретения Центральным банком государственных ценных бумаг. В любом случае бюджетный дефицит влияет на денежное предложение и на эмиссию денег;
7) экспортно-импортное сальдо торгового баланса. Экспорт способствует увеличению предложения денег, а импорт сокращает их предложение. Активное сальдо торгового баланса - важный элемент денежно-кредитной политики, способствующий увеличению предложения денег;
8) кроме торгового баланса предложение национальной валюты зависит от других статей платежного баланса (см. гл. 24). Так, отрицательный баланс операций с капиталом и финансовыми инструментами в 1994-1997 гг. (-60,2 млрд. долл.) даже при увеличении внешнего финансирования за этот период (46,7 млрд. долл.) и использованных кредитов и займов МВФ (11,8 млрд. долл.) показывает, что вывоз капитала из страны превышает его ввоз, что создает дополнительную нагрузку на денежное обращение и увеличение предложения денег;
9) состояние баланса Центрального банка. Например, в 1997 г. Центральный банк активы в виде кредитов Минфину заменил активами в виде операций с ценными бумагами. Их доля увеличилась с 26,6% на 1 января 1997 г. до 44,2% на 1 декабря 1997 г. Такая операция поставила баланс Центрального банка в зависимость от состояния фондового рынка, кроме того, увеличились затраты Минфина на обслуживание госдолга. Последовавший в 1998 г. (август) финансовый кризис потребовал от ЦБ дополнительных ресурсов на реструктуризацию долга, что и осложнило формирование в 1999 г. денежной массы (М2).
Одним из инструментов определения предложения денег служит прогноз кассовых оборотов, который разрабатывается Центральным банком и его территориальными учреждениями по специальной методике. На основании ожидаемых поступлений денег в кассы банков и их целевого использования определяется достаточность или избыток денег, т.е. эмиссионный результат. Эмиссия денег (по международной терминологии - сеньораж) - это самостоятельная категория, тесно связанная с агрегатом М0 и отражающая прирост этого агрегата. Эмиссия - результат спроса и предложения денег. Если в прогнозируемых кассовых оборотах ожидается превышение выплат денег над их поступлением в кассы банков, то в случае невозможности сокращения денежных выплат предусматривается эмиссия денег. Представление о масштабах денежной эмиссии дают данные табл. 2.5.
Таблица 7.5
Денежная эмиссия
(трлн. руб.)
| 1994 г. | 1995 г. | 1996 г. | |
| I квартал | 2,7 | -0,9 | 7,2 |
| 1-е полугодие | 10,5 | 19,2 | 25,1 |
| 9 месяцев | 16,7 | 30,6 | 18,6 |
| Год | 23,2 | 45,6 | 29,6 |
Эти данные в сопоставлении с данными, приведенными в табл. 2.1, о сумме наличных денег (М0) показывают, что эмиссия оказывает влияние на количество наличных денег (М0) с некоторым лагом. Так, эмиссия в 1994, 1995 гг. была больше суммы наличных денег в эти годы, но меньше их суммы в последующем году: в 1994 г. М0 составил 13,3 трлн. рублей, а эмиссия - 23,2 трлн., в 1995 г. М0 - 36,5 трлн., а эмиссия -45,6 трлн. руб. В 1996 г. произошло такое насыщение денежного оборота, что эмиссия существенно сократилась до 29,6 трлн. руб., а масса наличных денег составила 80,8 трлн. руб.
Для прогнозирования предложения денег некоторые экономисты предлагают использовать денежный мультипликатор:
М = n x