Анализ и формирование фонда оплаты труда в туристском предприятии
МИНИСЕРСТВО ОБРАЗОВАНИЯ РЕСПУБЛИКИ БЕЛАРУСЬ
УО «БАРАНОВИЧСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ»
Факультет Заочного образования
Кафедра экономики и управления
Курсовая работа
По дисциплине
Экономика предприятия отрасли
Тема
«Анализ и формирование фонда оплаты труда
в туристском предприятии»
Выполнила: студентка 4 курса
факультета «Заочного образования», гр. ЭТ-41
Полежаева Татьяна Михайловна
Барановичи 2010г.
РЕФЕРАТ
Объём работы 34 с., в том числе 4 табл., приложения 5 шт. ,40 наим. лит.
Ключевые слова: ФОНД ОПЛАТЫ ТРУДА, СИСТЕМА , ВЫПЛАТЫ СТИМУЛИРУЮЩЕГО ХАРАКТЕРА, УСЛОВИЯ ТРУДА, РЕЖИМ РАБОТЫ, СТОИМОСТЬ, ДЕНЕЖНЫЕ КОМПЕНСАЦИИ, ИНДЕКС, ЭФФЕКТИВНОСТЬ ИСПОЛЬЗОВАНИЯ.
Цель работы - проанализировать фонд оплаты труда на туристском предприятии «Лассе-тур» и разработать рекомендации по его улучшению.
Объект исследования: туристское предприятие «Лассе-тур».
Предмет исследования: фонд оплаты труда на туристском предприятии «Лассе-тур».
Теоретической и методологической основой исследования послужили положения, концепции и гипотезы, содержащиеся в трудах отечественных и зарубежных ученых в сфере научного знания о туризме как специфической форме торговли услугами, его современных особенностях, роли в социально экономическом развития туристской организации.
Автор работы подтверждает, что приведенный в ней расчетно аналитический материал правильно и объективно отражает состояние исследуемого процесса, а все заимствованные из литературных и других источников теоретические и методологические положения и концепции сопровождаются ссылками на их авторов.
ВВЕДЕНИЕ
Туризм сегодня превратился в бурно развивающуюся отрасль мировой экономики. Во многих странах туризм занимает значительное место в формировании внутреннего валового продукта, создании дополнительных рабочих мест и обеспечении занятости населения, оптимизации внешнеторгового баланса. Для целого ряда стран туризм является источником значительных валютных поступлений, способствует расширению международных контактов и т.д.
Для эффективного ведения туристского бизнеса предприниматели должны хорошо разбираться в вопросах экономики туризма, который оказывает определенное влияние на экономику страны.
Туризм является работодателем 127 млн. людей, каждого пятнадцатого из всех работающих. Естественно, что каждому работнику, занятому в сфере туризма и гостеприимства необходимо выплачивать заработную плату, сущность и форму организации которой мы рассмотрим в данной курсовой работе.
Заработная плата является неотъемлемым элементом социально-экономической политики государства, главным источником повышения благосостояния работников, основным средством побуждения членов общества к высокопроизводительному и высококачественному труду.
Экономические преобразования и либерализация социально-трудовых отношений потребовали новых подходов к реформированию системы оплаты труда.
Цель работы – проанализировать фонда оплаты труд на туристском предприятии «Лассе-тур».
Для достижения поставленной цели необходимо решить следующие задачи:
1. Изучить основные аспекты формирования фонда оплаты труда в туристской индустрии.
2. Проанализировать деятельность туристского предприятия «Лассе тур».
3. Сделать анализ фонда оплаты труда на предприятии.
4. Рассмотреть пути повышения эффективности формирования и использования фонда оплаты труда на туристском предприятии.
Объект исследования: туристское предприятие «Лассе-тур».
Предмет исследования – фонд оплаты труда на туристском предприятии «Лассе-тур».
При выполнении работы использованы следующие общенаучные методы: математические и статистические методы, наблюдение, анализ, синтез, методы стратегического анализа.
Большой вклад в исследование экономики туризма внесли работы таких авторов, как В. Арчер, И.Т. Балабанов, А.И. Балабанов, В.Г. Гуляев, Г.А. Карпова, В.А. Квартальное, С. Оуен, Г.А. Папирян, В.И. Самофалов, Е.Е. Филипповский, Л.В. Шмарова, Г.А. Яковлев и др.
Менеджменту в туризме посвящены исследования Ю.П.Анискина, Дж. Боуэна, Е.Н. Ильиной, Н.В. Исаевой, М.А. Жуковой, Дж. Мейкенза, Н.И. Кабушкина, Ф. Котлера, Л.И. Лукичевой, Н.К. Моисеевой, А.Д. Чудновского и др.
При написании курсовой работы изучены и использованы законодательные, нормативные акты Республики Беларусь и методические материалы, статистические и экономические данные, опубликованные в периодической печати, учебная и научная литература, монографии.
ГЛАВА 1. ОСНОВНЫЕ АСПЕКТЫ ФОРМИРОВАНИЯ ФОНДА ОПЛАТЫ ТРУДА В ТУРИСТСКОЙИНДУСТРИИ
1.1 Формы и системы оплаты труда на туристском предприятии
В сфере туризма существуют сдельная, повременная и контрактная формы оплаты труда. Дифференциация форм оплаты труда служит одним из факторов профессиональной мобильности работников. Оплата труда работников производится по:
сдельным расценкам;
часовым тарифным ставкам;
месячным должностным окладам;
в процентах от выручки.
Сдельная форма оплаты труда предусматривает начисление заработной платы по заранее установленным расценкам за каждую единицу выполненной работы. Она применяется там, где возможен количественный и качественный учет выработки продукции или объема работ и технически обоснованно нормирование выработки. На каждую единицу продукции или объема работ устанавливается сдельная расценка, которая представляет собой величину оплаты труда. Расценка может быть единичной или комплексной.
Она подразделяется на:
простую сдельную, при такой системе заработок каждого рабочего пропорционален его выработке и определяется как произведение изготовленных или выработанных единиц продукции;
сдельно-премиальную, при такой системе рабочему кроме заработка по прямым сдельным расценкам, выплачивается премия за выполнение и перевыполнение установленных показателей. Премии определяются за фактически отработанное время на основании сдельного заработка;
аккордную, при этой системе оплаты величина заработной платы устанавливается за весь объем работы, а не за каждую операцию. Эта система обычно сочетается с премированием за сокращение сроков выполнения аккордных заданий. Общая стоимость работ определяется на основе норм времени (выработки) и расценок. Бригаде выдается аккордный наряд, предусматривающий весь комплекс основных и вспомогательных работ. В наряде указывается начало и окончание работ, а также суммы заработной платы и премий с учетом качества. При долгосрочном выполнении сумма премии известна заранее;
сдельно-прогрессивную, при данной системе оплаты труда в пределах установленной исходной нормы (базы) производится по прямым сдельным расценкам, а сверх данной нормы – по повышенным. Увеличение сдельных расценок определяется в каждом случае по специальной шкале;
косвенно-сдельную, такая система служит для оплаты труда наладчиков технологического оборудования, слесарей-ремонтников, помощников мастеров и других вспомогательных рабочих, от результатов деятельности которых зависит производительность основных рабочих. Такая оплата может быть организована по сдельным расценкам, увеличивающимся по обслуживаемому участку.
При повременной форме оплаты труда заработная плата работникам начисляется по установленной тарифной ставке или окладу за фактически отработанное время. Она делится на:
простую повременную, при данной системе заработок зависит от тарифной ставки (должностного оклада) и количества отработанного времени;
повременно-премиальную, при которой, кроме заработка по тарифным ставкам (окладам), выплачивается премия за достижение определенных количественных и качественных показателей.
Все большее распространение получает контрактная форма оплаты труда. По этой системе работают не только руководители разных уровней, но и специалисты. Важным стимулом материальной заинтересованности работников сферы туризма является премирование. Размер премирования зависит от конечных результатов туристской деятельности. Премирование не может быть постоянно гарантированным.
В связи с инфляцией, вызванной ростом цен на потребительские товары и услуги, осуществляется индексация заработной платы.
1.2 Состав заработной платы на туристском предприятии
Фонд заработной платы представляет собой сумму всех расходов туристского предприятия на оплату труда денежной, натуральной и смешанной формах независимо от источников выплат.
Основным элементом фонда заработной платы, выплачиваемой в денежной форме, является оплата труда за фактически выполненную работу. Она состоит из:
выплат по сдельным расценкам, тарифным ставкам, должностным окладам;
доплат за совмещение профессий, выполнение обязанностей отсутствующих работников;
выплат по договорам подряда и совместителей;
заработной платы студентам вузов и техникумов, проходящих производственную практику и зачисленных на должности;
оплаты простоев не по вине работников; заработной платы работников, осуществляющих руководство практикой студентов и учащихся.
Кроме того, элементами фонда зарплаты являются:
выплаты стимулирующего характера;
выплаты компенсирующего характера, связанные с условиями труда и режимом работы;
денежные компенсации по удорожанию стоимости питания, за путевки, поездки и др.
Заработная плата в натуральной форме может выплачиваться работнику путем выдачи продукции, производимой на туристском предприятии либо приобретенной у третьих лиц. Замена денежной оплаты полностью или частично натуральной (смешанной) допускается только с согласия работника, что в обязательном порядке должно быть оговорено с ним.
В сфере туризма осуществляются также выплаты, не учитываемые в составе фонда заработной платы:
выходное пособие, выплачиваемое уволенным работникам в связи с сокращением численности штата, реорганизацией или ликвидацией;
надбавки к пенсиям, единовременные выплаты;
пособия женщинам, находящимся в отпуске по уходу за ребенком до достижения им определенного возраста в соответствии с законодательством;
компенсации за использование личного автомобиля в служебных целях;
командировочные расходы;
пособия по социальному страхованию и другие выплаты за счет фондов социальной защиты;
материальная помощь;
расходы на погашение ссуд, выданных работникам и др.
В состав фонда заработной платы не включаются доходы, полученные работниками предприятий в виде сумм, начисленных к выплате по акциям и вкладам членов трудового коллектива (дивиденды, проценты).
В соответствии с учетом отработанного времени работниками в человеко-часах, человеко-днях, человеко-месяцах различают часовой, дневной и месячный фонд заработной платы. В состав часового фонда заработной платы входят все виды оплаты за отработанные человеко-часы — по основным тарифным ставкам или расценкам, окладам и всевозможные виды премий, компенсаций и доплаты за отработанное время, за исключением доплат за сверхурочные, а также доплат за работу в отдаленных местностях. Дневной фонд заработной платы непосредственно связан с рабочим временем, учтенным в человеко-днях. Сюда входит весь фонд часовой зарплаты, доплаты за сверхурочную работу и оплата внутрисменных простоев и перерывов в работе в установленных законодательством случаях
В месячный фонд заработной платы включаются все элементы заработной платы, начисленной работникам, как в денежной, так и натуральной форме. Кроме сумм, входящих в фонд дневной заработной платы, сюда включаются также:
оплата целодневных простоев не по вине работников и целодневных отвлечений работников в установленных законодательством случаях;
выплата надбавок за выслугу лет;
оплата отпусков к компенсаций за неиспользованный отпуск;
выходные пособия;
вознаграждения по итогам работы;
стоимость бесплатных коммунальных услуг, натуральных выдач и др.
С использованием фондов заработной платы решаются следующие задачи:
оценка состава и структуры фондов заработной платы, изучение структурных изменений в фондах заработной платы;
расчет показателей средней заработной платы, оценка динамики средней заработной платы;
анализ соотношения динамики средней заработной платы к производительности труда.
Определяются следующие показатели средней заработной платы:
-средняя часовая:
ЧЗП = Фонд часовой заработной платы / Отработанные человеко-часы
-средняя дневная
ДЗП= Фонд дневной заработной платы / Отработанные человеко-дни
-средняя месячная:
МЗП= Месячный фонд заработной платы / N
Динамика средней заработной платы изучается с использованием индексов переменного, фиксированного состава и влияния структурных сдвигов.
Индекс переменного состава имеет вид
Уп. с =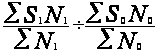 =
 (1)
Где
 и

 — средняя заработная
плата отдельных
категории
работников
в базисном и
отчетном периодах,
 и
 —
доля отдельных
категорий
персонала в
базисном и
отчетном периодах
соответственно)
Индекс переменного фиксированного состава показывает, каким образом изменился средний уровень заработной платы в отчетном периоде по сравнению с базисным в зависимости от изменения средней зарплаты отдельных категорий персонала и удельного веса численности работников с различным уровнем оплаты труда. Каждый из этих факторов влияет на изменение уровня средней заработной платы по-разному.
Для устранения влияния структурного фактора следует воспользоваться индексом фиксированного состава:
Уф. с =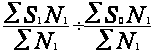 =
 (2)
Этот индекс показывает, каким образом изменился средний уровень заработной платы без учета структурного фактора, то есть только в результате изменения уровней заработной платы работников в отчетном периоде по сравнению с базисным.
Влияние структурного фактора можно определить с помощью
индекса структурных сдвигов:
У.с. с === (3)
Этот индекс характеризует, каким образом изменился средний уровень заработной платы в зависимости от изменения удельного веса численности работников с различным уровнем заработной платы. При анализе динамики заработной платы изучается динамика показателей номинальной и реальной заработной платы. Номинальная заработная плата представляет собой начисленную сумму денег за час, день, неделю работы и т. д.
Реальная заработная плата характеризует покупательную способность номинальной заработной платы. Реальная заработная плата определяется путем деления номинальной зарплаты на индекс цен на потребительские товары и услуги.
Специалист, работающий в социально-культурном сервисе и туризме, должен обладать высокой квалификацией и знаниями в области:
экономики, предпринимательства, статистики, маркетинга, принятой в стране системы национальных счетов;
финансово-экономического анализа ресурсов, туристской индустрии (ее структуры, тенденций и условий развития, функциональной роли и направленности) и конечных результатов функционирования туристского предприятия;
технологий производства туристского продукта, оказания услуг;
социальной психологии и психологии поведения покупателя:
знания основ одного или нескольких иностранных языков. Он должен обладать:
умением вести деловые переговоры, увеличивать число клиентов фирмы;
навыками работы с персональным компьютером, множительной техникой.
организаторскими способностями, компетентностью, деловитостью, оборотистостью, сообразительностью, находчивостью, энергичностью.
Таким образом, труд работника туризма носит умственный, творческий характер, имеет высокую нервно-эмоциональную и интеллектуальную нагрузку. Эти специфические особенности работника туристского сервиса обуславливают цену и оплату его труда[8,стр.355].
1.3 Формирование фонда оплаты труда
Фонда заработной платы планируется на основе следующих данных:
производственная программа в натуральном и стоимостном выражении, ее трудоемкость;
состав и уровень квалификации работников, необходимых для выполнения программы;
действующая тарифная система;
применяемые формы и системы оплаты труда;
нормы и зоны обслуживания, а также законодательные акты по труду, регулирующие заработную плату (род выплат и доплат, учитываемых при оплате труда).
В состав фонда включается основная и дополнительная заработная плата. К основной относится оплата труда за выполненные работы. Она включает сдельную заработную плату, тарифный фонд заработной платы, премии.
К дополнительной заработной плате относятся такие выплаты работникам предприятий, которые производятся не за выполненную работу, а в соответствии с действующим законодательством (доплаты за работу в ночное время, бригадирам, за сокращенный рабочий день подросткам и кормящим матерям, оплата очередных и дополнительных отпусков, выполнение государственных обязанностей, оплату за обучение учеников).
В плановый фонд заработной платы не включаются доплаты за отклонения от нормальных условий труда (плата за сверхурочные работы, простои, брак и т.п.).
В действующей практике используются разнообразные методы формирования фонда оплаты труда как в целом по предприятию, так и по структурным подразделениям. Долгие годы фонд оплаты труда определялся умножением расчетной численности работающих на плановый уровень средней заработной платы (без учета выплат из фонда материального поощрения). Основой расчета этих показателей по действующим предприятиям явилось определение планового прироста производительности труда и средней заработной платы. Недостаток этого метода формирования фонда заработной платы состоит в том, что он не нацеливает на рациональное использование живого труда, так как в данном случае при большей численности работающих будет больше фонд заработной платы. Не обеспечивает приведенный метод формирования фонда заработной платы прямой зависимости не только с конечным результатом труда коллектива, но даже с объемом производства. В этой связи следует отметить, что наилучшим образом эту задачу может решать нормативный метод формирования фонда оплаты труда. Именно данный метод использует большинство компаний в странах с развитой рыночной экономикой. Однако он может быть действенным лишь при наличии следующих условий: во-первых, нормативы должны быть стабильные, долговременные, изменяться лишь в случае влияния на объем производства факторов, не связанных с трудовыми условиями коллектива. Во-вторых, нормативы формирования фонда оплаты труда должны быть не индивидуальные, а групповые.
В практике нормативный метод используется в двух модификациях. В первом случае на основе установленных абсолютных нормативов расхода заработной платы на рубль произведенной продукции и ее объема определяется плановый фонд оплаты труда. Норматив заработной платы рассчитывается по формуле




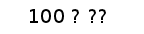


где Н — норматив расхода фонда заработной платы на рубль товарной (реализованной, чистой) продукции;
Фб — фонд заработной платы в базисном периоде, тыс.руб.;
Аб — объем товарной продукции, тыс.руб.;
ДЗ — плановый прирост средней заработной платы, %;
ДП— плановый прирост производительности труда, %.
При этом ДЗ определяется по формуле:
ДЗ = С х ДП (5)
где С - норматив прироста средней заработной платы на один процент прироста производительности труда.
Его величину целесообразно дифференцировать по предприятиям, структурным подразделениям в зависимости от доли прироста объема производства за счет повышения производительности труда и структуры факторов этого повышения. Чем выше доля факторов, связанных с использованием внутрипроизводственных резервов, тем более высоким может быть относительный прирост средней заработной платы на каждый процент увеличения производительности труда.
При использовании второй модификации нормативного метода фонд заработной платы состоит из двух частей. Первая часть - фонд заработной платы в базисном периоде. Вторая - прирост фонда заработной платы по стабильному нормативу за каждый процент прироста объема производства. При данном методе расчета фонд оплаты труда не связан с конечным результатом труда коллектива.
С 1991 года предприятия самостоятельно формируют фонд оплаты труда. Механизм регулирования расходов на оплату содержит следующие элементы:
порядок определения нормируемой величины расходов на оплату труда, включаемых в себестоимость продукции;
порядок налогообложения расходов на оплату труда, превышающих нормативную величину.
Нормируемая величина фонда оплаты труда рассчитывается исходя из установленной правительством величины минимальной заработной платы на одного работающего в месяц с учетом отраслевых поправочных коэффициентов и плановой численности работающих.
Установлен следующий порядок исчисления суммы штрафа за превышение нормируемой величины оплаты труда. Предприятия, у которых размер фонда оплаты труда, относимый на себестоимость продукции (работ, услуг) превышает нормируемую величину, увеличивают налогооблагаемую прибыль на сумму превышения.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИИ ИСПОЛЬЗОВАНИЯ ФОНДА ОПЛАТЫ ТРУДА НА ТУРИСТСКОМ ПРЕДПРИЯТИИ «ЛАССЕ-ТУР»
2.1 Организационно-экономическая характеристика турагентства ЧУТП «Лассе-тур»
Тип предприятия «Лассе-тур» – туристская организация. Туристские организации занимают определённое место в системе туризма в целом, поскольку представляют собой органы управления и частные объединения, которые формируют услуги (продукт) для рыночной продажи, выступают посредниками, координируют функциональную деятельность туристских предприятий и регионов.
Функции туристской организации можно сформулировать следующим образом:
разработка и исполнение местной курортной и региональной туристской политики;
объединение политики, учитывающей рыночные условия;
обеспечение общих интересов в транспортном сообщении;
формирование туристского самосознания;
организация культурной, фольклорной, общественной и спортивной жизни;
руководство деятельностью турбюро;
обсуждение предложений, указаний и жалоб, относящихся к туристской деятельности;
выполнение задач по формированию и координации туристского предложения;
долевое участие в эксплуатации курортных и туристских сооружений;
налаживание и укрепление связей с управлениями, гостиничными предприятиями, транспортными и туристскими организациями, различными объединениями, прессой, радио, телевидением, организациями всех форм собственности.
Туристская организация «Лассе-тур» предоставляет потребителям туристского продукта следующие услуги:
– туристические продукты (комплекс услуг по размещению, перевозке, медицинскому страхованию, питанию туристов, экскурсионные услуги, а также услуги гидов-переводчиков, другие услуги, предоставляемые в зависимости от целей путешествия и выбора туриста);
– бронирование и выписка авиабилетов ЧУТП «Лассе-тур» — член международной ассоциации авиаперевозчиков 4 IATA, официальный агент по продажам авиабилетов ведущих компаний, среди которых Белавиа, Аэрофлот, Люфтганза, ЛОТ, КЛМ, Эль Аль, Литовские авиалинии, Австрийские авиалинии. Система бронирования «Амадеус» позволяет бронировать не только авиабилеты, но и гостиницы, автомобили, яхты и т. д.
Основными источниками правового регулирования деятельности ЧУТП «Лассе-тур» являются: Конституция Республики Беларусь, гражданский кодекс Республики Беларусь и законодательство Республики Беларусь. ЧУТП «Лассе-тур» осуществляет свою деятельность на основании устава.
ЧУТП «Лассе-тур» зарегистрировано решением горисполкома администрации г. Гомель, в едином государственном регистре юридических лиц.
ЧУТП «Лассе-тур» имеет линейно-функциональную (смешанную) организационно-управленческую структуру.
Данный подход обеспечивает качественно новое разделение труда в процессе управления компании, при котором линейные руководители сохранили за собой право отдавать распоряжения и принимать решения при помощи функциональных руководителей.
Структура управления компанией при линейно-функциональной структуре управления сохраняет принцип единоначалия. Это объясняется тем, что линейный руководитель устанавливает очередность в решении комплекса задач, определяя тем самым главную первоочередную задачу.
На предприятии не существует отдельного подразделения, занимающегося только внешнеэкономической деятельностью. Функции данного отдела распределены между такими подразделениями: отдел приема и обслуживания туристов, отдел транспорта и экскурсий, коммерческий отдел, бухгалтерия, отдел зарубежных маршрутов.
Среднесписочная численность работников по состоянию на 01.01.2010 г. составляет 235 сотрудников, что на 3 человека меньше по сравнению с 2009г.
Таблица 2.1 Динамика средней заработной платы
|
Показатель |
Год |
ФЗП, % |
|||
|
2007 |
2008 |
2009 |
к прошлому году |
к базисному году |
|
|
Фонд заработной платы, тыс. руб. |
188 632 |
322 963 |
533 754 |
165,3 |
283,0 |
|
Среднесписочная численность, чел. |
241 |
238 |
235 |
98,7 |
97,5 |
|
Среднегодовая зарплата, тыс. руб. |
783,0 |
1357,0 |
2271,0 |
167,4 |
290,0 |
Источник: Отчет по заработной плате и труду ЧУТП «Лассе-Тур»
Приложение: собственная разработка
Финансовые результаты и прибыль - важнейшие характеристики экономической деятельности предприятия. Они определяют конкурентоспособность, потенциал в деловом сотрудничестве, оценивает, в какой степени гарантированы экономические интересы самого предприятия и его партнёров в финансовом и производственном отношении. Прибыль является источником обновления производственных фондов предприятия и расширения производства. Положительные финансовые результаты и максимальную прибыль может обеспечить только правильное управление движением финансовых ресурсов и капитала, находящихся в его распоряжении.
На основании отчета о прибылях и убытках, проведем анализ хозяйственной деятельности предприятия. Основные показатели деятельности ЧУТП «Лассе-Тур» за 2008-2009 гг. представлены в табл. 2.2
Таблица 2.2 – Основные показатели деятельности ЧУТП «Лассе-Тур» за 2008 и 2009 гг
| Показатели | 2008 г., млн. руб. | 2009 г., млн. руб. |
| Выручка (нетто) от реализации туристических продуктов (за минусом налога НДС, акцизов и иных аналогичных обязательных платежей) | 1431 | 1971 |
| Себестоимость реализованных продуктов | 1152 | 1790 |
| Расходы на реализацию | - | - |
| Прибыль (убыток) от реализации | 455 | 705 |
| Операционные доходы | 882 | 1619 |
| Операционные расходы | 887 | 1626 |
| Прибыль (убыток) от операционных доходов и расходов | -5 | -7 |
| Внереализационные доходы | 71 | 50 |
| Внереализационные расходы | 58 | 29 |
| Прибыль (убыток) от внереализационных доходов и расходов | 13 | 21 |
| Итого прибыль (убыток) за отчетный период | 35 | 119 |
| Налог и сборы, платежи и расходы, производимые из прибыли | 1 | 2 |
| Нераспределенная прибыль (непокрытый убыток) | 34 | 117 |
Источник: Отчет о прибылях и убытках ЧУТП «Лассе-Тур»
Примечание: собственная разработка
По сравнению с 2008 г. в 2009 г. произошло увеличение выручки от реализации туристических продуктов на 540 млн. руб. (или на 54,6 %). Такой рост выручки был вызван:
1) Увеличением цен на некоторые туристические продукты фирмы. Рост цен был обусловлен увеличением себестоимости предлагаемых турпродуктов. Себестоимость турпродуктов увеличилась в 2009 году по сравнению с 2008 годом на 638 млн. руб. (или на 43,1 %).
2) Предоставлением скидок постоянным клиентам, что позволило увеличить спрос на турпродукты фирмы.
3) Ориентацией туристической фирмы ЧУТП «Лассе-Тур» на предоставление туристических продуктов европейского стандарта. Западный стиль управления, ориентация на потребности клиента, постоянное обучение сотрудников – эти приоритеты стратегии позволили ЧУТП «Лассе-Тур» значительно увеличить выручку от реализации турпродукта в отчетном периоде. Компания предлагает содействие в оформлении въездных виз в страны Европы, Азии, Африки, Южной и Северной Америки. Опыт и квалифицированный персонал позволяют выполнить заказ даже в короткие сроки. Все эти преимущества привели к увеличению выручки от реализации.
Более высокие темпы роста выручки от реализации по сравнению с темпами роста себестоимости вызвали прирост прибыли от реализации турпродуктов на в отчетном году по сравнению с предыдущим периодом.
Прибыль от реализации турпродуктов увеличилась на 250 млн. руб. (или на 288,9 %). По сравнению с 2008 г. в 2009 г. произошло увеличение операционных доходов (на 737 млн. руб.) и операционных расходов (на 739 млн. руб. или на 83,3 %). Внереализационные доходы и расходы уменьшились соответственно на 21 млн. руб. и 29 млн. руб. Прибыль от внереализационных доходов и расходов на конец отчетного периода составила 21 млн. руб. и увеличилась по сравнению с 2008 годом на 8 млн. руб.
Общая сумма прибыли увеличилась на 84 млн. руб. к аналогичному периоду прошлого года. Налоги и сборы, платежи и расходы, производимые из прибыли увеличилась на 1 млн. руб. Нераспределенная прибыль увеличилась на 83 млн. руб.
2.2 Анализ фонда заработной платы по туристскому предприятию ЧУТП «Лассе-тур»
Анализ фонда оплаты труда проводят по тому же плану, что и анализ других видов расходов: по сравнению с нормативной или плановой величиной либо по сравнению с предыдущим отчетным или базовым периодом. При ярко выраженной сезонности в деятельности предприятия будет полезным проводить сравнения с аналогичным периодом прошлых лет. Анализ проводится по категориям работающих и по подразделениям. В результате анализа выявляются тенденции изменения и причины перерасхода или недорасхода ФОТ относительно нормативных или плановых значений.
Анализ требует соблюдения ряда подходов:
исторического (использование закономерностей развития прошлого и настоящего для планирования будущего);
комплексного (рассмотрение явлений и процессов по оплате труда в их связи и зависимости с другими процессами и явлениями);
нормативного(оценка явлений и процессов по оплате труда исходя из целей развития предприятия);
системного (анализ показателей, которые характеризуют специфику каждой относительно самостоятельной части и одновременно позволяют наблюдать целостную картину состояния и развития всей системы «заработная плата»).
Кроме того, ради соблюдения принципа адекватности требуется отображение в графической и табличной формах тенденций и взаимосвязей в развитии явлений и процессов по оплате труда.
При анализе данных, касающихся фонда оплаты труда и использования рабочего времени, широко используются различные индексные показатели.
Одной из важнейших задач исследования воспроизводства трудовых ресурсов и эффективности их использования, а также определения социальной политики государства и прогнозирования роста уровня жизни населения является анализ оплаты труда и заработной платы.
Основными задачами статистического исследования в современных условиях являются: 1) определение размера и состава, динамики и факторов роста (снижения) фонда заработной платы; 2) определение и анализ среднего уровня, динамики и дифференциации заработной платы.
Для этого применяются показатели, используемые для исследования заработной платы:
- уровневые показатели – анализируются методом ранжирования;
- динамические показатели - для них