Анализ операций с векселями
Так как вексель имеет вид ценной бумаги с объявленным процентным доходом, в первую очередь необходимо определить общую сумму обязательства, которая будет выплачена в момент погашения, т.е.: FV = S + N. Номинал векселя N известен, а для исчисления величины абсолютного дохода S воспользуемся функцией НАКОПДОХОДПОГАШ(). Заданная в ячейке В11, функция будет иметь следующий вид:
=ЕСЛИ(B6<=0;0;НАКОПДОХОДПОГАШ(B4;B5;B6;B7;E7))
(Результат: 5).
В целях повышения универсальности применения шаблона, формула вычисления абсолютного дохода задана с использованием функции ЕСЛИ(). В данном случае функция осуществляет проверку наличия процентной ставки по обязательству. Если ставка r меньше или равна 0 (В6 <= 0), абсолютный накопленный доход S в момент погашения будет равен 0; иначе он будет вычислен функцией НАКОПДОХОДПОГАШ().
Формулы в ячейках В12 и В13 вычисляют общую сумму погашения в процентах к номиналу и по абсолютной величине соответственно:
=B7+B11 (Результат: 105)
=B8*B12/100 (Результат: 105000).
Нетрудно заметить, что при r = 0, значения в ячейках В12 и В13 будут равны номиналу векселя (в % и по абсолютной величине соответственно).
Формула в ячейке В15 осуществляет расчет количества дней, оставшихся до погашения векселя на момент его учета:
=B5-E4 (Результат: 89).
Блок ячеек Е15.Е17 предназначен для расчета параметров сделки, обеспечивающих ее эффективность с точки зрения банка. Формула в ячейке Е15 вычисляет величину учетной ставки d исходя из требуемой нормы доходности Y для подобных сделок (ячейка Е5). Она реализует соотношение (3.13) и имеет следующий вид:
=(360*E5)/(360+B15*E5) (Результат: 0).
Так как значение учетной ставки в данном примере известна и требуемая норма доходности операции не задана, формула возвращает нулевой результат.
Формула в ячейке Е16 содержит уже хорошо известную нам функцию ЦЕНАСКИДКА() и вычисляет современную стоимость 100 ед. номинала векселя исходя из заданной учетной ставки d (ячейка Е6), т.е. сумму PV, которая будет выплачена владельцу при учете обязательства:
=ЦЕНАСКИДКА(E4;B5;E6;B12;E7) (Результат: 99,81).
Формула в ячейке Е17 рассчитывает величину дисконта в пользу банка на 100 ед. номинала:
=B12-E16 (Результат: 5,19).
Доходность операции для банка в виде годовой простой и эффективной процентных ставок вычисляется в ячейках блока В16.В17. Формулы в ячейках имеют следующий вид:
=ДОХОДСКИДКА(E4;B5;E16;B12;E7) (Результат: 21,04%)
=(B12/E16)^(365/(B5-E4)) -1 (Результат: 23,12%).
Две последние строки шаблона содержат формулы для расчета абсолютных величин дисконта и суммы, выплачиваемой владельцу векселя. Заданные в ячейках В18 и В19 соответственно, они имеют следующий вид:
=E17*B8/100 (Результат: 5191,67)
=E16*B8/100 (Результат: 99808,33).
Полученная в результате таблица приведена на рис. 3.16.
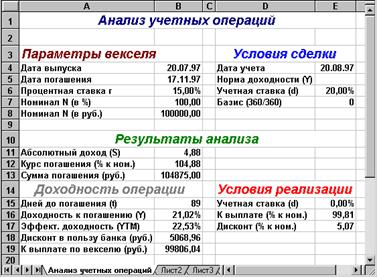
Рис. 3.16. ЭТ для анализа учетных операций
Очистив ячейки В4.В8, Е4.Е6, получим шаблон для анализа операций по учету векселей. Сохраните шаблон на магнитном диске под именем VEKS_AN.XLT.
Осуществим проверку работоспособности шаблона на решении примера 3.12.
Пример 3.12
Торговая сделка была оформлена простым векселем номиналом в 500000, выписанным 20/01/97 с обязательством погасить долг через три месяца (т.е. 20/04/97). Владелец векселя решил учесть его на следующий день после получения (21/01/97). Провести анализ операции, при условии, что норма доходности для банка составляет 25%.
Решение примера можно условно разбить на два этапа. На первом этапе необходимо определить величину учетной ставки d, соответствующую требуемой норме доходности банка Y = 25% для таких операций. Введите исходные данные в шаблон. Полученная ЭТ должна иметь вид рис. 3.17.
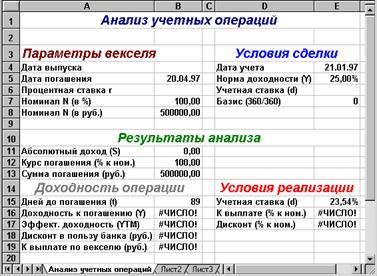
Рис. 3.17. Определение величины учетной ставки
Таким образом, величина учетной ставки d, обеспечивающая получение требуемой нормы доходности для банка в 25%, должна быть равна 23,54% годовых.
Введите в ячейку Е6: =E15 или 23,54.
Окончательный вид ЭТ с решением рассматриваемого примера приведен на рис. 3.18.
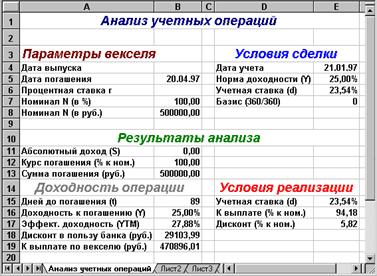
Рис. 3.18. Решение примера 3.12
На практике, один и тот же вексель может учитываться несколько раз, т.е. – переучитываться. В этом случае, сумма дисконта, полученная при первичном учете векселя, будет перераспределена между участниками новой операции в соответствии с используемыми ставками d1 и d2. Условие безубыточности подобной сделки для банка-продавца определяется неравенством (3.44).
Пример 3.13
Предположим, что коммерческий банк, осуществивший учет векселя в предыдущем примере, решил переучесть его в ЦБ за месяц до погашения (20/03/97). Учетная ставка ЦБ по месячным обязательствам составляет 15% годовых.
Решение этого примера с позиции ЦБ (банка-покупателя) приведено на рис. 3.19.
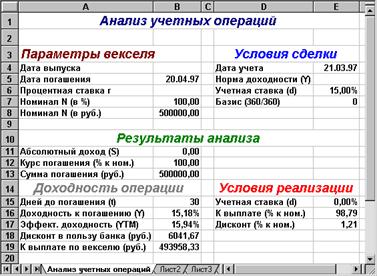
Рис. 3.19. Анализ операции переучета векселя
Полученная ЭТ позволяет осуществить анализ эффективности операции и для банка-продавца. Согласно результатам решения предыдущего примера (3.12), банк-продавец приобрел вексель за 470896,01. Сумма, полученная при переучете векселя в ЦБ, составит 493958,33. Таким образом, абсолютный доход от проведения операции будет равен:
493958,33 - 470896,01 = 23062,32.
Доходность операции Y можно определить, применив функцию ИНОРМА(). Введите в ячейку В4 дату предыдущего учета векселя – 21/01/97 и в любую свободную ячейку полученной ЭТ формулу:
=ИНОРМА(В4; E4; 470896,01; 493958,33; 0)
(Результат: 29,39%).
Как следует из результатов анализа, переучет векселя при таких значениях учетных ставок повышает доходность операции коммерческого банка с 25% до 29,39%.
Очевидно, что проводить анализ операций переучета изложенным выше способом не совсем удобно. Поэтому вам предлагается самостоятельно осуществить разработку специального шаблона, полностью автоматизирующего анализ подобных операций.
Как уже отмечалось, разработанный шаблон для анализа операций по учету векселей в целом отражает позицию банка-покупателя. С точки зрения первичного векселедержателя, т.е. поставщика продукции, в идеальном варианте анализ операции сводится к определению суммы номинала векселя, обеспечивающего при учете получение полной стоимости проданных товаров и услуг. Напомним, что решении данной задачи заключается в определении будущей величины FV по ее известному значению PV, исходя из заданной учетной ставки d (соотношение (3.6)). Для решения подобных задач в ППП EXCEL реализована специальная функция – ПОЛУЧЕНО().
Функция ПОЛУЧЕНО(дата_сделки; дата_вступл_в_силу; инвестиция; скидка; [базис])
Функция предназначена для определения будущего значения FV современной величины PV (аргумент "инвестиция"), по известному значению учетной ставки d (аргумент "скидка"). При этом аргумент "инвестиция" может быть указан как в виде абсолютной величины, так и в процентах к номиналу.
Определим сумму векселя из примера 3.12, обеспечивающую после учета получение полной стоимости проданных товаров – 500000.
Введите в любую свободную ячейку ЭТ (рис. 3.18) формулу:
=ПОЛУЧЕНО(E4;B5;B8;E6;E7) (Результат: 530902,78).
Таким образом, для получения полной стоимости товаров (500000) после учета векселя 21/01/97 по ставке d = 23,54% годовых, его номинал должен быть равен 530902,78.
Спектр применения функции ПОЛУЧЕНО() достаточно широк. При анализе различных краткосрочных операций ее удобно использовать в тандеме с функцией ИНОРМА(). Некоторое неудобство, связанное с необходимостью задания аргумента "скидка" (учетной ставки d), может быть легко преодолено применением функции СКИДКА(), либо непосредственной реализацией в виде формул ППП EXCEL соотношений (3.13), (3.15).
В частности, упомянутые функции могут быть использованы для анализа условий выдачи/получения краткосрочных банковских ссуд.
В заключении отметим, что в силу многообразия операций с краткосрочными обязательствами, рассмотреть все возможные случаи и осуществить их практическую реализацию средствами ППП EXCEL не представляется возможным. Поэтому в настоящей главе основное внимание было уделено методам анализа типовых операций с наиболее распространенными видами краткосрочных обязательств (бескупонные облигации, депозитные сертификаты, векселя и др.), а также технологиям их автоматизации в среде ППП EXCEL, с применением готовых встроенных средств (функций) и специальных инструментов. Разработанные здесь шаблоны могут быть дополнены и адаптированы для анализа операций с более сложными условиями.