Удержания с физических лиц
В таком же порядке решается вопрос при повторном удостоверении любого договора, признанного судом недействительным.
При записи повторных свидетельств и договоров в реестре нотариальной конторы в соответствующей графе указывается, когда и в какой сумме была взыскана пошлина и где имеется запись о взыскании. При этом к основным документам, остающимся в делах нотариальной конторы, должны быть приложены решения суда о признании недействительными соответствующих свидетельств и договоров.
49. За удостоверение договоров, платежи по которым производятся периодически, пошлина исчисляется и взимается исходя из общего размера платежей по договору за все время его действия. Если договор заключен без указания срока его действия, то пошлина исчисляется и взимается исходя из суммы платежей по договору за три года.
50. По договорам о передаче прав и обязанностей, по договору о продлении срока его действия либо об увеличении первоначальной суммы договора госпошлина исчисляется со стоимости еще не осуществленных прав или передаваемых обязанностей либо суммы, на которую увеличивается сумма ранее заключенного договора.
За удостоверение сделок об обмене имуществом (договора мены) государственная пошлина уплачивается с имущества, стоимость которого выше, или со стоимости имущества с учетом денежной доплаты к нему.
51. За удостоверение договоров аренды (имущественного найма) и найма жилого помещения государственная пошлина исчисляется и взимается с сумм платежей за найм, учитывая стоимость предусмотренных в договоре возводимых нанимателем строений и других сооружений, а также оборудования помещений, если эти строения, сооружения и оборудование по договору подлежат безвозмездной передаче по окончании договора собственнику имущества, сдаваемого в наем; стоимость обусловленного договором капитального ремонта и т.д.
52. За удостоверение договоров об уступке требования и переводе долга, о продлении срока действия ранее заключенного договора либо об увеличении первоначальной суммы договора пошлина исчисляется и взимается исходя из оценки неосуществленных прав и неисполненных обязанностей или суммы, на которую увеличивается сумма ранее заключенного договора.
53. Для видов сделок, перечисленных в пунктах 47 - 50 настоящей Инструкции, гражданским законодательством не предусмотрено обязательное нотариальное удостоверение. В случаях добровольного соглашения сторон о нотариальном удостоверении этих сделок госпошлина исчисляется в порядке, изложенном в указанных пунктах.
54. По исполнительным надписям причитающаяся за совершение надписи сумма пошлины в случае освобождения взыскателя от ее уплаты взыскивается с должника при взыскании долга по надписи.
Если должником является гражданин, то исполнительная надпись должна быть направлена в суд по месту жительства должника. Взыскание осуществляется судебным приставом - исполнителем.
8. ЕДИНЫЙ СОЦИАЛЬНЫЙ НАЛОГ
8.1. Общие положения
единый
социальный
налог (взнос),
зачисляемый
в государственные
внебюджетные
фонды - Пенсионный
фонд Российской
Федерации, Фонд
социального
страхования
Российской
Федерации и
фонды обязательного
медицинского
страхования
Российской
Федерации
(далее в настоящей
главе - фонды)
- и предназначенный
для мобилизации
средств для
реализации
права граждан
на государственное
пенсионное
и социальное
обеспечение
и медицинскую
помощь.
Налогоплательщики
1.
Налогоплательщиками
признаются:
1) работодатели,
производящие
выплаты наемным
работникам,
в том
числе:
организации;
индивидуальные
предприниматели;
родовые,
семейные общины
малочисленных
народов Севера,
занимающиеся
традиционными
отраслями
хозяйствования;
крестьянские
(фермерские)
хозяйства;
физические
лица;
2)
индивидуальные
предприниматели,
родовые, семейные
общины малочисленных
народов Севера,
занимающиеся
традиционными
отраслями
хозяйствования,
крестьянские
(фермерские)
хозяйства,
адвокаты.
2.
Если налогоплательщик
одновременно
относится к
нескольким
категориям
налогоплательщиков,
он признается
отдельным
налогоплательщиком
по каждому
отдельно взятому
основанию.
3.
Не являются
налогоплательщиками
организации
и индивидуальные
предприниматели,
переведенные
в соответствии
с нормативными
(правовыми)
актами субъектов
Российской
Федерации на
уплату налога
на вмененный
доход для
определенных
видов деятельности,
в части доходов,
получаемых
от осуществления
этих видов
деятельности.
Объект
налогообложения
Объектом
налогообложения
для исчисления
налога признаются:
1)
для налогоплательщиков,
- выплаты, вознаграждения
и иные доходы,
начисляемые
работодателями
в пользу работников
по всем основаниям,
в том числе
вознаграждения
по договорам
гражданско-правового
характера,
предметом
которых является
выполнение
работ (оказание
услуг), а также
по авторским
и лицензионным
договорам, а
также выплаты
в виде материальной
помощи и иные
безвозмездные
выплаты налогоплательщиков,
за исключением
налогоплательщиков
- физических
лиц, в пользу
физических
лиц, не связанных
с налогоплательщиком
трудовым договором
либо договором
гражданско-правового
характера,
предметом
которого является
выполнение
работ (оказание
услуг), авторским
или лицензионным
договором.
Указанные
выплаты не
признаются
объектом
налогообложения,
если они производятся
из прибыли,
остающейся
в распоряжении
организации.
Выплаты в виде
материальной
помощи, иные
безвозмездные
выплаты, выплаты
в натуральной
форме, производимые
сельскохозяйственной
продукцией
и (или) товарами
для детей, признаются
объектом
налогообложения
в части сумм,
превышающих
1 000 рублей в расчете
на календарный
месяц;
Налоговая
база
1.
Налоговая база
налогоплательщиков,
осуществляющих
прием на работу
по трудовому
договору или
выплачивающих
вознаграждения
по договорам
гражданско-правового
характера,
предметом
которых является
выполнение
работ (оказание
услуг), а также
по авторским
и лицензионным
договорам,
определяется
как сумма доходов,
начисленных
работодателями
за налоговый
период в пользу
работников.
При
определении
налоговой базы
учитываются
любые доходы
(за исключением
доходов, указанных
в статье
238
Кодекса), начисленные
работодателями
работникам
в денежной или
натуральной
форме, в виде
предоставленных
работникам
материальных,
социальных
или иных благ
или в виде иной
материальной
выгоды.
2.
Налогоплательщики,
определяют
налоговую базу
отдельно по
каждому работнику
с начала налогового
периода по
истечении
каждого месяца
нарастающим
итогом.
При
определении
налоговой базы
не учитываются
доходы, полученные
работниками
от других
работодателей.
В случае, если
работник получает
налогооблагаемые
доходы от нескольких
работодателей
и совокупная
налоговая база,
исчисленная
по нескольким
местам работы,
подпадает под
иную ставку
социального
налога, право
на зачет или
возврат излишне
уплаченных
сумм налога
не возникает.
4. Доходы,
полученные
в натуральной
форме в виде
товаров (работ,
услуг), учитываются
в составе
налогооблагаемых
доходов как
стоимость этих
товаров (работ,
услуг) на день
получения таких
доходов, исчисленная
исходя из их
рыночных цен
(тарифов).
В
аналогичном
порядке в составе
доходов учитываются
следующие виды
дополнительных
материальных
выгод, получаемых
работником
и (или) членами
его семьи за
счет работодателя,
за исключением
случаев, когда
материальная
выгода образуется
в результате
получения услуг
или сумм взамен
этих услуг, на
основании
законодательства
Российской
Федерации,
законодательства
субъектов
Российской
Федерации или
решений органов
местного
самоуправления.
К такой дополнительной
материальной
выгоде относится,
в частности:
дополнительная
выгода от оплаты
(полностью или
частично)
работодателем
приобретаемых
для работника
и (или) членов
его семьи товаров
(работ, услуг)
или прав, в том
числе коммунальных
услуг, питания,
отдыха, обучения
в интересах
работника;
дополнительная
выгода от
приобретения
работником
и (или) членами
его семьи у
работодателя
товаров (работ,
услуг) на условиях,
более выгодных
по сравнению
с предоставляемыми
в обычных условиях
их продавцами,
не являющимися
взаимозависимыми
с покупателями
(клиентами);
материальная
выгода в виде
экономии на
процентах при
получении
работником
от работодателя
заемных средств
на льготных
условиях;
материальная
выгода, получаемая
работником
в виде суммы
страховых
взносов по
договорам
добровольного
страхования
(за исключением
сумм страховых
взносов в случаях,
когда страховые
взносы полностью
или частично
вносились за
него работодателем.
5.
Сумма вознаграждения,
учитываемая
при определении
налоговой базы
в части авторского
и лицензионного
договоров.
6.
Налоговые базы,
определяются
независимо
друг от друга.
Суммы,
не подлежащие
налогообложению:
1.
Не включаются
в состав доходов,
подлежащих
налогообложению:
1)
государственные
пособия, выплачиваемые
в соответствии
с законодательством
Российской
Федерации,
законодательными
актами субъектов
Российской
Федерации,
решениями
представительных
органов местного
самоуправления,
в том числе
пособия по
временной
нетрудоспособности,
пособия по
уходу за больным
ребенком, пособия
по безработице,
беременности
и родам;
2)
все виды установленных
законодательством
Российской
Федерации,
законодательными
актами субъектов
Российской
Федерации,
решениями
представительных
органов местного
самоуправления
компенсационных
выплат (в пределах
норм, установленных
в соответствии
с законодательством
Российской
Федерации),
связанных
с:
возмещением
вреда, причиненного
увечьем или
иным повреждением
здоровья;
бесплатным
предоставлением
жилых помещений
и коммунальных
услуг;
оплатой
стоимости и
(или) выдачей
полагающегося
натурального
довольствия,
а также с выплатой
денежных средств
взамен этого
довольствия;
оплатой
стоимости
питания, спортивного
снаряжения,
оборудования,
спортивной
и парадной
формы, получаемых
спортсменами
и работниками
физкультурно-спортивных
организаций
для учебно-тренировочного
процесса и
участия в спортивных
соревнованиях;
увольнением
работников,
включая компенсации
за неиспользованный
отпуск;
возмещением
иных расходов,
включая расходы
на повышение
профессионального
уровня
работников;
трудоустройством
работников,
уволенных в
связи с осуществлением
мероприятий
по сокращению
численности
или штата,
реорганизацией
или ликвидацией
организации;
выполнением
работником
трудовых обязанностей
(в том числе
переезд на
работу в другую
местность и
возмещение
командировочных
расходов).
При
оплате работодателем
расходов на
командировки
работников
как внутри
страны, так и
за ее пределы
не подлежат
налогообложению
суточные в
пределах норм,
установленных
в соответствии
с законодательством
Российской
Федерации, а
также фактически
произведенные
и документально
подтвержденные
целевые расходы
на проезд до
места назначения
и обратно, сборы
за услуги аэропортов,
комиссионные
сборы, расходы
на проезд в
аэропорт или
на вокзал в
местах отправления,
назначения
или пересадок,
на провоз багажа,
расходы по
найму жилого
помещения,
расходы на
оплату услуг
связи, сборы
за выдачу (получение)
и регистрацию
служебного
заграничного
паспорта, сборы
за выдачу (получение)
виз, а также
расходы на
обмен наличной
валюты или чека
в банке на наличную
иностранную
валюту. При
непредставлении
документов,
подтверждающих
оплату расходов
по найму жилого
помещения,
суммы такой
оплаты могут
быть освобождены
от налогообложения
в пределах
норм, установленных
в соответствии
с законодательством
Российской
Федерации.
Аналогичный
порядок налогообложения
применяется
к выплатам,
производимым
лицам, находящимся
во властном
или административном
подчинении
организации,
а также членам
совета директоров
или любого
аналогичного
органа компании,
прибывающим
для участия
в заседании
совета директоров,
правления или
другого аналогичного
органа этой
компании;
3)
суммы единовременной
материальной
помощи, оказываемой
работодателями:
работникам
в связи со стихийным
бедствием или
другим чрезвычайным
обстоятельством
в целях возмещения
причиненного
им материального
ущерба или
вреда их здоровью
на основании
решений органов
законодательной
(представительной)
и (или) исполнительной
власти, решений
представительных
органов местного
самоуправления;
членам
семьи умершего
работника или
наемным работникам
в связи со смертью
члена (членов)
его семьи;
работникам,
пострадавшим
от террористических
актов на территории
Российской
Федерации;
4)
суммы полной
или частичной
компенсации
стоимости
путевок в
расположенные
на территории
Российской
Федерации
санаторно-курортные
и оздоровительные
учреждения
(за исключением
туристических
путевок), выплачиваемые
работодателями
своим работникам
и (или) членам
их семей, за
счет средств,
оставшихся
в их распоряжении
после уплаты
налога на доходы
организаций;
5)
суммы, уплаченные
работодателями
из средств,
оставшихся
в их распоряжении
после уплаты
налога на доходы
организаций,
за лечение и
медицинское
обслуживание
работников,
их супругов,
родителей или
детей, при наличии
у медицинских
учреждений
соответствующих
лицензий, а
также при наличии
документов,
подтверждающих
фактические
расходы на
лечение и медицинское
обслуживание.
Указанные
доходы освобождаются
от налогообложения
как в случае
безналичной
оплаты работодателями
медицинским
учреждениям
расходов на
лечение и медицинское
обслуживание
работников
(членов их семей),
так и при выдаче
денежных средств,
предназначенных
на эти цели,
непосредственно
работнику
(членам его
семьи) или зачислении
средств, предназначенных
на эти цели, на
счета работников
(членов их семей)
в учреждениях
банков;
6)
суммы оплаты
труда и другие
суммы в иностранной
валюте, выплачиваемые
своим работникам,
а также военнослужащим,
направленным
на работу (службу)
за границу,
налогоплательщиками
- финансируемыми
из федерального
бюджета государственными
учреждениями
или организациями
- в пределах
размеров,
установленных
законодательством
Российской
Федерации;
7)
доходы членов
крестьянского
(фермерского)
хозяйства,
получаемые
в этом хозяйстве
от производства
и реализации
сельскохозяйственной
продукции, а
также от производства
сельскохозяйственной
продукции, ее
переработки
и реализации
- в течение пяти
лет начиная
с года регистрации
хозяйства.
Настоящая
норма применяется
в отношении
доходов тех
членов крестьянского
(фермерского)
хозяйства,
которые ранее
не пользовались
такой нормой,
как члены другого
подобного
хозяйства;
8)
доходы (за
исключением
оплаты труда
наемных работников),
получаемые
членами родовых,
семейных общин
малочисленных
народов Севера,
зарегистрированных
в установленном
порядке, от
реализации
продукции,
полученной
в результате
ведения ими
традиционных
видов промысла;
9) суммы
страховых
платежей (пенсионных
взносов), выплачиваемых
организацией
по договорам
добровольного
страхования
(договорам
добровольного
пенсионного
обеспечения)
своих работников,
заключенным
со страховщиками
и (или) негосударственными
пенсионными
фондами, соответственно,
за счет средств,
оставшихся
в ее распоряжении
после уплаты
налога на доходы
организаций;
суммы
страховых
платежей (взносов)
по обязательному
страхованию,
осуществляемому
в порядке,
установленном
законодательством
Российской
Федерации, а
также по договорам
добровольного
страхования,
предусматривающим
выплаты в возмещение
вреда жизни
и здоровью
застрахованных
физических
лиц и оплаты
страховщиками
медицинских
расходов
застрахованных
физических
лиц при условии
отсутствия
выплат застрахованным
физическим
лицам;
10)
суммы, выплачиваемые
за счет членских
взносов садоводческих,
садово-огородных,
гаражно-строительных
и жилищно-строительных
кооперативов
(товариществ)
лицам, выполняющим
работы (услуги)
для указанных
организаций;
11)
стоимость
проезда работников
и членов их
семей к месту
проведения
отпуска и обратно,
оплачиваемая
работодателем
лицам, работающим
и проживающим
в районах Крайнего
Севера и приравненных
к ним местностях,
в соответствии
с законодательством
Российской
Федерации;
12)
суммы, выплачиваемые
физическим
лицам избирательными
комиссиями,
а также из средств
избирательных
фондов кандидатов,
зарегистрированных
кандидатов
на должность
Президента
Российской
Федерации,
кандидатов,
зарегистрированных
кандидатов
в депутаты
Государственной
Думы, кандидатов,
зарегистрированных
кандидатов
в депутаты
законодательного
(представительного)
органа государственной
власти субъекта
Российской
Федерации,
кандидатов,
зарегистрированных
кандидатов
на должность
главы исполнительной
власти субъекта
Российской
Федерации,
кандидатов,
зарегистрированных
кандидатов
в выборный
орган местного
самоуправления,
кандидатов,
зарегистрированных
кандидатов
на должность
главы муниципального
образования,
кандидатов,
зарегистрированных
кандидатов
на должность
в ином федеральном
государственном
органе, государственном
органе субъекта
Российской
Федерации,
предусмотренном
Конституцией
Российской
Федерации,
конституцией,
уставом субъекта
Российской
Федерации и
избираемых
непосредственно
гражданами,
кандидатов,
зарегистрированных
кандидатов
на иную должность
в органе местного
самоуправления,
предусмотренную
уставом муниципального
образования
и замещаемую
посредством
прямых выборов,
избирательных
фондов избирательных
объединений
и избирательных
блоков за выполнение
этими лицами
работ, непосредственно
связанных с
проведением
избирательных
кампаний;
13)
стоимость
форменной
одежды и обмундирования,
выдаваемых
работникам,
обучающимся,
воспитанникам
в соответствии
с законодательством
Российской
Федерации
бесплатно или
с частичной
оплатой и остающихся
в личном постоянном
пользовании;
14)
стоимость льгот
по проезду,
предоставляемых
законодательством
Российской
Федерации
отдельным
категориям
работников,
обучающихся,
воспитанников;
15)
оплата расходов
на содержание
детей своих
работников
в детских дошкольных
учреждениях
и оздоровительных
лагерях, являющихся
российскими
юридическими
лицами, и лагерях,
находящихся
на балансе
работодателей,
при условии,
что указанные
выплаты осуществляются
из прибыли,
остающейся
в распоряжении
работодателя
после уплаты
налога на доходы
организаций;
16)
выплаты, осуществляемые
за счет членских
профсоюзных
взносов каждому
члену профсоюза,
при условии,
что данные
выплаты производятся
не чаще одного
раза в три месяца
и не превышают
10 000 рублей в
год.
2. Не
включаются
в состав доходов
доходы, не
превышающие
2 000 рублей по
каждому из
следующих
оснований:
суммы
материальной
помощи, оказываемой
работодателями
своим работникам,
а также бывшим
своим работникам,
уволившимся
в связи с выходом
на пенсию по
инвалидности
или по возрасту;
суммы
возмещения
(оплата) работодателями
своим бывшим
работникам
(пенсионерам
по возрасту
и (или) инвалидам)
и (или) членам
их семей стоимости
приобретенных
ими (для них)
медикаментов,
назначенных
им лечащим
врачом.
3.
В налоговую
базу (в части
суммы налога,
подлежащей
зачислению
в Фонд социального
страхования
Российской
Федерации), за
исключением
выплат, указанных
в пункте
1
настоящей
статьи, не включаются
также любые
вознаграждения,
выплачиваемые
работникам
по договорам
гражданско-правового
характера,
авторским и
лицензионным
договорам.
Налоговые
льготы:
1.
От уплаты налога
освобождаются:
1)
организации
любых организационно-правовых
форм - с сумм
доходов, не
превышающих
100 000 рублей в течение
налогового
периода, начисленных
работникам,
являющимся
инвалидами
I, II и III групп;
2)
следующие
категории
работодателей
- с сумм доходов,
не превышающих
100 000 рублей в течение
налогового
периода на
каждого отдельного
работника:
общественные
организации
инвалидов (в
том числе созданные
как союзы
общественных
организаций
инвалидов),
среди членов
которых инвалиды
и их законные
представители
составляют
не менее 80 процентов,
и их структурные
подразделения;
организации,
уставный капитал
которых полностью
состоит из
вкладов общественных
организаций
инвалидов и
в которых
среднесписочная
численность
инвалидов
составляет
не менее 50 процентов,
а доля заработанной
платы инвалидов
в фонде оплаты
труда составляет
не менее 25
процентов;
учреждения,
созданные для
достижения
образовательных,
культурных,
лечебно-оздоровительных,
физкультурно-спортивных,
научных, информационных
и иных социальных
целей, а также
для оказания
правовой и иной
помощи инвалидам,
детям-инвалидам
и их родителям,
единственными
собственниками
имущества
которых являются
указанные
общественные
организации
инвалидов.
Указанные
в настоящем
подпункте
льготы не
распространяются
на организации,
занимающиеся
производством
и (или) реализацией
подакцизных
товаров, минерального
сырья, других
полезных ископаемых,
а также иных
товаров в
соответствии
с перечнем,
утверждаемым
Правительством
Российской
Федерации по
представлению
общероссийских
общественных
организаций
инвалидов;
Освобождаются
от уплаты налога
налогоплательщики,
указанные в
подпункте
1 пункта 1 статьи
235
настоящего
Кодекса, с подлежащих
налогообложению
доходов, выплачиваемых
в пользу иностранных
граждан и лиц
без гражданства,
в случае, если
такие иностранные
граждане и лица
без гражданства
в соответствии
с законодательством
Российской
Федерации или
условиями
договора с
работодателем
не обладают
правом на
государственное
пенсионное,
социальное
обеспечение
и медицинскую
помощь, осуществляемую
соответственно
за счет средств
Пенсионного
фонда Российской
Федерации,
Фонда социального
страхования
Российской
Федерации,
фондов обязательного
медицинского
страхования
- в части, зачисляемой
в тот фонд, на
выплаты из
которого данный
иностранный
гражданин или
лицо без гражданства
не обладает
правом.
Налоговым периодом признается календарный год.
Ставки налога
В
целях исчисления
налога дата
получения
доходов и
осуществления
расходов определяется
как:
день
начисления
доходов в пользу
работника
(физического
лица, в пользу
которого
осуществляются
выплаты) - для
доходов, начисленных
налогоплательщиками;
день
фактической
выплаты (перечисления)
или получения
соответствующего
дохода - для
доходов от
предпринимательской
либо иной
профессиональной
деятельности,
а также иных
доходов, включая
материальную
выгоду.
При
расчетах с
использованием
банковских
счетов, открытых
налогоплательщиком
в кредитных
организациях,
датой перечисления
дохода считается
день списания
денежных средств
со счета налогоплательщика.
Порядок
исчисления
и уплаты налога
налогоплательщиками,
не являющимися
работодателями
1.
Исчисление
суммы авансовых
платежей на
текущий налоговый
период, подлежащих
уплате налогоплательщиками,за
исключением
адвокатов,
производится
налоговым
органом. Сумма
авансовых
платежей на
текущий налоговый
период определяется
исходя из суммы
предполагаемого
дохода (с учетом
расходов, связанных
с его извлечением),
указанного
в налоговой
декларации,
подаваемой
налогоплательщиком
или из суммы
фактической
налоговой базы
данного налогоплательщика
за предыдущий
налоговый
период и ставок,
указанных.
Исчисление
суммы авансовых
платежей на
текущий налоговый
период производится
налоговым
органом не
позднее пяти
дней с момента
подачи декларации
с указанием
сумм предполагаемого
дохода на текущий
год.
2. В
случае появления
в течение года
у налогоплательщиков,
доходов, полученных
от осуществления
предпринимательской
или иной профессиональной
деятельности,
такие лица
обязаны представить
налоговую
декларацию
с указанием
суммы предполагаемого
дохода от указанной
деятельности
в текущем налоговом
периоде в налоговый
орган в пятидневный
срок по истечении
месяца со дня
появления таких
доходов. При
этом сумма
предполагаемого
дохода определяется
налогоплательщиком
по согласованию
с налоговым
органом.
3.
Авансовые
платежи уплачиваются
налогоплательщиком
на основании
налоговых
уведомлений:
1)
за январь - июнь
- не позднее 15
июля текущего
года в размере
половины годовой
суммы авансовых
платежей;
2)
за июль - сентябрь
- не позднее 15
октября текущего
года в размере
одной четвертой
годовой суммы
авансовых
платежей;
3)
за октябрь -
декабрь - не
позднее 15 января
следующего
года в размере
одной четвертой
годовой суммы
авансовых
платежей.
4.
В случае значительного
(более чем на
50 процентов)
увеличения
дохода в налоговом
периоде, налогоплательщик
обязан (а в случае
значительного
уменьшения
дохода - вправе)
представить
новую декларацию
с указанием
сумм предполагаемого
дохода на текущий
год. В этом случае
налоговый орган
производит
перерасчет
авансовых
платежей налога
на текущий год
по не наступившим
срокам уплаты
не позднее пяти
дней с момента
подачи новой
декларации.
5.
Окончательный
расчет налога
производится
налогоплательщиками,
за исключением
адвокатов,
самостоятельно,
с учетом всех
полученных
в налоговом
периоде доходов,
включаемых
в налоговую
базу. При этом
сумма налога
исчисляется
налогоплательщиком
отдельно в
отношении
каждого фонда
и определяется
как соответствующая
процентная
доля налоговой
базы.
Разница
между суммами
авансовых
платежей, уплаченными
в течение налогового
периода, и суммой
налога, подлежащей
уплате по итогам
налогового
периода, подлежит
уплате не позднее
15 июля года,
следующего
за отчетным
налоговым
периодом, либо
зачету в счет
будущих налоговых
платежей или
возврату
налогоплательщику
в порядке,
предусмотренном
статьей 78 настоящего
Кодекса.
6.
Исчисление
и уплата налога
с доходов адвокатов
осуществляются
юридическими
консультациями.
9. Значение налогов с населения
для бюджетной системы
В конце XVIII века английский экономист А. Смит сформулировал основные требования к налоговой системе, которые признаются и сегодня. Речь идет о том, что налоги не должны быть чрезмерно обременительными, должны быть понятны налогоплательщикам, каждый налогоплательщик должен знать, какую сумму, в какой срок ему необходимо уплатить и почему, налоги должны быть справедливыми, при сходных обстоятельствах разные налогоплательщики должны платить примерно одинаковые налоги, государство должно собирать налоги, не расходуя на это слишком большие средства.
Анализируя систему налогов, обычно обращают внимание на их распределение по уровням бюджетов - федеральному и территориальным, на налоговый вклад отраслей и секторов экономики, на соотношение между разными налогами - прямыми и косвенными, налогами на доходы, на капитал и на потребление.
Общее представление о российской налоговой системе дает таблица о налоговых поступлениях в консолидированный и федеральный бюджеты.
Налоги с населения, рассматриваемые в данной курсовой работе, являются источником доходов практически для бюджетов всех уровней. Исключение с недавних пор составляет Федеральный бюджет. До 1997 года в Федеральный бюджет перечислялось 10 процентов от суммы подоходного налога (в 1996 году эта сумма составила 5039,2 млрд. рублей, что составляло 1,79 процентов от всех налоговых поступлений в Федеральный бюджет). В настоящее время налоги с населения, рассмотренные в данной курсовой работе, перечисляются в основном в региональные и местные бюджеты.
Так, налоги с физических лиц составляют только 4 % доходной части федерального бюджета. Тогда как на долю налоговых поступлений региональных бюджетов приходится более 20%, а в ряде местных более 30%.
Более того, характерной особенностью структуры налоговых поступлений с физических лиц в федеральный бюджет, является превалирование подоходного налога. Так на 1999 год он составлял 19928 млн. руб. (вместо запланированных 25320 млн. руб.) или более 90% от общей доли налогов поступлений с физ. лиц.
Налоговые поступления в консолидированный и федеральный бюджеты, % ВВП
|
Налоговые поступления |
1994 г. |
1995 г. |
1996 г. |
1997 г. |
1998 г., первое полугодие |
|
|
В консолидированный бюджет, всего |
22,3 |
22,8 |
23,1 |
23,1 |
20,2 |
|
|
|
НДС | 5,31 | 5,50 | 5,96 | 6,43 | 5,35 |
|
|
Акцизы | 1,07 | 1,61 | 2,33 | 2,45 | 2,25 |
|
|
Налог на прибыль | 7,79 | 7,18 | 4,46 | 4,08 | 3,86 |
|
|
Подоходный налог с физических лиц |
2,79 | 2,21 | 2,51 | 2,82 | 2,57 |
|
|
Таможенные пошлины | 0,92 | 1,46 | 2,04 | 0,95 | 1,14 |
|
|
Федеральные дорожные фонды | 0,53 | 0,58 | 0,62 | 0,62 | 0,78 |
|
|
Налог на имущество предприятий и физических лиц | 0,77 | 0,97 | 1,63 | 1,77 | 1,64 |
|
|
Местные налоги и сборы | 0,92 | 0,95 | 1,13 | 0,93 | 1,16 |
|
|
Платежи за пользование недрами и природными ресурсами | 0,54 | 0,72 | 0,89 | 1,53 | 0,87 |
|
|
Спецналог | 0,83 | 0,61 | 0,24 | 0,08 | - |
|
|
Прочие налоговые поступления | 0,86 | 0,96 | 1,25 | 1,43 | 0,53 |
|
В федеральный бюджет, всего |
8,46 |
10,58 |
11,20 |
10,28 |
8,49 |
|
|
|
НДС | 3,15 | 3,91 | 4,08 | 4,43 | 3,57 |
|
|
Акцизы | 0,59 | 1,22 | 1,96 | 1,97 | 1,72 |
|
|
Налог на прибыль | 2,70 | 2,60 | 1,61 | 1,50 | 1,52 |
|
|
Подоходный налог с физических лиц | * | 0,20 | 0,23 | 0,06 | * |
|
|
Таможенные пошлины | 0,92 | 1,46 | 2,04 | 0,95 | 1,14 |
|
|
Федеральные дорожные фонды | 0,53 | 0,58 | 0,62 | 0,62 | 0,78 |
|
|
Платежи за пользование недрами и природными ресурсами | 0,18 | 0,29 | 0,29 | 0,40 | 0,14 |
|
|
Спецналог | 0,60 | 0,39 | 0,14 | 0,05 | - |
|
|
Для выявления роли налогов с физ. лиц. в формировании доходной части рассмотрим цифровые данные о бюджете субъекта Федерации города Москвы на 1998 год. Налоговые доходы Москвы (данные в тыс. руб.): 43.000.223, среди них подоходный налог – 9.903.226, налог на имущество физических лиц - 60336, налог на имущество, переходящее в порядке наследования и дарения - 13456. Таким образом, суммируя суммы налогов с населения, перечисляемых в региональный бюджет получаем 9977018 тыс. руб., причем почти всю эту сумму составляет подоходный налог. Если считать в процентах к налоговым доходам Москвы на 1999 год, то подоходный налог составляет 23 процента, налог на имущество физических лиц - 0, 14 процентов, налог на имущество, переходящее в порядке наследования и дарения - 0,031 процента. Таким образом, видно, что в налоговых доходах бюджета Москвы одно из важнейших мест занимают налоги с населения, в частности подоходный налог - 23 % (для сравнения наибольший налоговый доход причитается на налог на прибыль - 37 процентов). Для наглядности представлены следующие диаграммы:
Таблица 1
Распределение налогов в налоговых поступлениях в бюджет Москвы
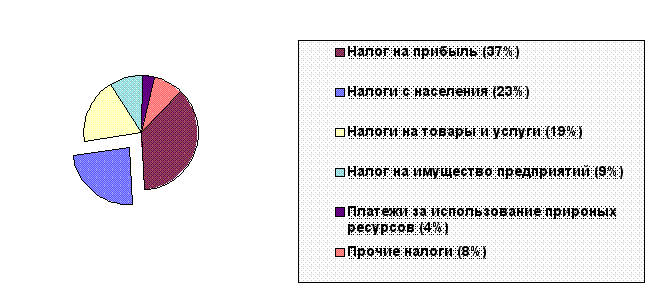
Таблица 2
Доходы бюджета Москвы
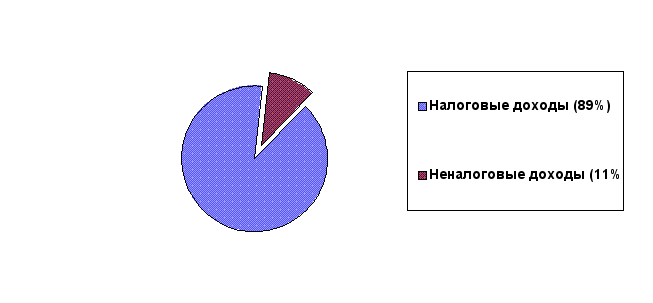
Таблица 3
Налоги с населения в доходе бюджета Москвы
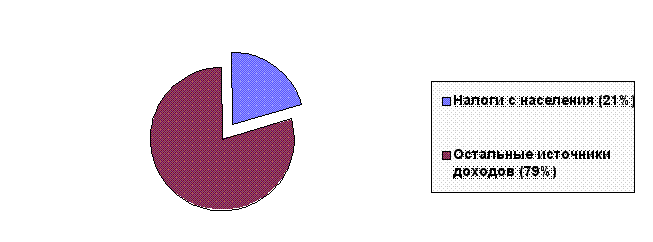
Таким образом, видно, что налоги с населения составляют практически четверть доходов регионального бюджета г. Москвы, причем максимальная доля принадлежит подоходному налогу.
10. Налогообложение
физических
лиц
отдельных
зарубежных
стран
Налогообложение населения в Великобритании
Налоговая система Великобритании сложилась в прошлом столетии, однако особенности подоходного налогообложения того периода характерны и для сегодняшнего дня. Налоговая реформа 1973 г. внесла существенные изменения в структуру налоговой системы Великобритании, приблизив ее к структуре налоговых систем стран — членов Общего рынка. В настоящее время в системе налогообложения государства происходят важные изменения, вызванные проблемами, характерными для всех развитых стран.
Налоговые мероприятия занимают важное место в комплексе финансово-экономических мер как лейбористов, так и консерваторов. В последнее десятилетие было проведено значительное число налоговых мероприятий, в том числе поэтапное снижение ставок подоходного налога (с 33 до 20 % для населения и с 52 до 33 % для корпораций), изменены условия предоставления налоговых льгот различным слоям населения, отменены некоторые виды налогов, введен ряд новых.
В целом реформа налогового законодательства призвана решать проблемы, связанные со сложной структурой налоговой системы, совершенствовать ее основные принципы, расширять налоговую базу в сфере прямого налогообложения населения и корпораций.
В налоговой реформе страны можно выделить два основных направления: 1) совершенствование системы личного подоходного обложения (запланированные мероприятия были завершены в 1987 г.); 2) изменения в области подоходного обложения корпораций.
Основные мероприятия, составляющие налоговую реформу в Великобритании:
Снижение нижней ставки личного подоходного налога с 27 до 20 %.
Устранение многоступенчатого деления доходов населения и прогрессивных ставок, применяемых к ним. Вместо ранее действовавшей шкалы оставлены лишь три ставки подоходного налога: 20, 24 и 40 %.
Введение раздельного налогообложения доходов супругов.
Значительное увеличение личных налоговых ставок.
Вместе с тем упрощение системы не означает, что она будет самой справедливой. По оценке английских экономистов, в результате налоговых мероприятий среднестатистический британский налогоплательщик платит в виде налога и взносов на соцстрах приблизительно такую же долю своего дохода, как и раньше, в то время как средняя ставка для рабочего со средним доходом возросла с 14 до 16 %. В то же время средняя ставка налоговых изъятий у лица, доходы которого в 5 раз превышают средний уровень, снизилась с 52 до 35 %. В итоге высокооплачиваемые британцы — самые "низкооблагаемые" среди населения ведущих промышленно развитых стран, а низкооплачиваемые — наоборот. Так, женатый человек со средним заработком, имеющий двух детей, выплачивает 34 % своей заработной платы в виде налога (включая взносы на соцстрах) по сравнению с 26 % в США и 23 % в Японии.
Современная налоговая система Великобритании включает:
1. Центральные налоги: подоходный налог с населения, подоходный налог с корпораций (корпорационный налог), налог на доходы от нефти, налог с наследства и косвенные налоги (налог на добавленную стоимость, пошлины и акцизы, гербовые сборы).
2. Местные налоги (на имущество).
Налоги играют основную роль (около 90 %) в формировании доходной части английского государственного бюджета.
На долю подоходного налога с населения приходится 64 % поступлений в виде прямых налогов в государственный бюджет.
Налогообложение населения США
Подоходный налог в США является частью и федеральных налогов, и налогов штатов, и местных налогов, т. е. распределяется между всеми ветвями власти. Федеральный подоходный налог взимается с суммы дохода с учетом его деления на три вида:
"валовый", т. е. общая сумма доходов из любых источников;
"очищенный доход", то есть валовый доход за вычетом расходов и стандартной скидки;
"облагаемый доход", т. е. очищенный доход за вычетом ряда расходов и необлагаемого минимума (он примерно равен $2000).
При подоходном налоге штатов ставки обычно не достигают низших ставок федерального подоходного налога и значительно ниже федеральных ставок по уровням доходов. Обычно исчисление такого налога осуществляется в прогрессии. Особенностью местного налогообложения является то, что суммы местного подоходного налога, уплаченные налогоплательщиком в бюджет штатов, вычитаются при расчете местного подоходного налога. Следующим по значимости следует федеральный налог на социальное страхование. В США существует 2 системы страхования: страхование по безработице и страхование престарелых. Взносы уплачивают и предприниматели, и трудящиеся и равны 15,3%. Налоги на имущество, переходящее с порядке наследования или дарения и поимущественный налог также отчисляются в бюджеты штатов и местные бюджеты, что приемлемо и для нашей страны, поскольку бюджеты местных органов власти особенно скудны, а таким образом их можно хоть как-то увеличить.
Налоговые реформы, происходившие в США в 80-х годах и преследовавшие две главные цели – обеспечение роста экономического развития в результате сокращения обложения доходов и упрощение налогообложения – в целом имели противоречивые последствия.
Положительные результаты. Налоговые стимулы, выразившиеся в значительном сокращении подоходного налога и налога на прибыль корпораций, оказали позитивное влияние на процесс производства. Был обеспечен относительно устойчивый и рекордный по длительности за весь послевоенный период циклический подъем.
Одновременно произошло расширение потребительского спроса, обусловленного увеличением занятости, ростом реальных доходов (в определенной степени за счет снижения налогов), падением темпов инфляции, сокращением процентных ставок.
За счет сокращения темпов инфляции уменьшилось налоговое бремя плательщиков. Если в 1980 г. семьи со средними доходами облагались налогом по ставке 24 %, то после реформы – по ставке 15 %.
В результате повышения необлагаемого минимума, стандартной скидки и увеличения уровня доходов, при котором возникают налоговые обязательства, были полностью освобождены от уплаты налогов 6,5 млн. американцев, чьи доходы находились примерно на уровне "черты бедности".
Отрицательные стороны. Снижение ставок подоходного и корпорационного налогов, которое, по мнению авторов реформы, не должно было негативно отразиться на доходах страны (они считали, что налоговые потери компенсируют прибыли компаний и доходы населения в результате ускорения развития экономики). Однако фактически оно отрицательно повлияло на их уровень.
Налоговые доходы, достигнув в 1980 г. своего максимума, так ни разу и не превысили этот уровень. Только в 90-х годах эта величина незначительно выросла.
Налоговая реформа не решила проблему поляризации общества (о чем утверждали ее идеологи), хотя по оценкам американских специалистов в конце 80-х годов около 80 % нaлогоплательщиков США облагались по