Технико-экономическое обоснование инвестирования строительства проекта
за 3-й год (6-й год реализации проекта) – (78-39)*0,09= 3,5 тыс.д.е.;
Таким образом, к концу 7-го года реализации проекта будет возвращена вся сумма кредита и погашены проценты по нему. Результаты расчетов сводятся в табл.22.
2.3 Производственная программа и объемы продаж
Производственная программа предусматривает расчет объемов производства продукции по годам эксплуатационного периода с учетом возможного освоения производственной мощности. Объем продаж в натуральном измерении соответствует физическому объему производства продукции. Таким образом, сбыт продукции планируется осуществлять в объемах, соответствующих выпуску готовых изделий, т.е. без учета остатков последних на складах предприятия.
Расчет 20. По данным расчета 16 освоение производственной мощности начинается с 3-го года реализации проекта и осуществляется в течение 2-х лет. Следовательно, начиная с 5-го года реализации проекта, предприятие работает на полную мощность, выпуская ежегодно 90 тыс. изделий (расчет 1).
С учетом принятого в расчете 16 уровня освоения мощности, рассчитаем производственную программу предприятия с разбивкой по годам эксплутационного цикла (табл.23).
Таблица 23
Производственная программа и объемы продаж
|
№ п/п |
Показатели | Значения показателей по годам, тыс.д.е. | ||||||||||
| Годы инвестиционного периода |
Все- го |
|||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| 1 | Установленная ПМ, тыс.изд. | - | 90 | 90 | 90 | 90 | 90 | 90 | 90 | 90 | 719 | |
| 2 | % освоения ПМ | - | - | 55 | 75 | 100 | 100 | 100 | 100 | 100 | 100 | |
| 3 | Объем производства и продажи, тыс.изд. | - | - | 49 | 67 | 90 | 90 | 90 | 90 | 90 | 90 | 656 |
2.4 Расчет себестоимости продукции
Количество продукции, которое предприятие может предложить на рынке, зависит от уровня издержек на ее производство и реализацию, а также цены, по которой эта продукция будет продаваться на рынке. Поэтому знание и правильный расчет издержек на производство и сбыт продукции является одним из важнейших условий эффективного хозяйствования предприятия.
Затраты на производство и реализацию продукции могут быть представлены в показателе себестоимости продукции, которая характеризует в денежном измерении расходы предприятия, необходимые для осуществления им своей производственной и коммерческой деятельности.
Затраты, составляющие себестоимость продукции, принято классифицировать по ряду признаков: в зависимости от экономической роли и участия в процессе производства, по способу включения в себестоимость продукции, по отношению к объему производства и т.д.
В целях курсовой работы затраты на производство и реализацию продукции представляются по принципу объединения нескольких признаков и сформировывают полную себестоимость продукции по следующей схеме:
1. Операционные издержки, в т.ч.:
производственные;
периодические;
коммерческие.
2. Амортизация.
3. Финансовые издержки.
В составе производственных затрат учитываются прямые производственные издержки (расходы на материальные ресурсы и оплату труда основных рабочих с отчислениями на социальные нужды) и накладные производственные издержки (общепроизводственные расходы). Производственные затраты относятся к условно-переменным, т.к. они обусловлены протеканием производственного процесса. Величина этих расходов напрямую, т.е. прямо пропорционально зависит от изменения объемов производства продукции. Производственные издержки определяются по данным табл.8,15 и расчета 11 с учетом степени освоения производственной мощности (табл. 23).
Периодические накладные и коммерческие расходы, как уже отмечалось в разделах 1.6 и 1.7, относятся к условно-постоянным затратам. Их величина не зависит от количества выпускаемой продукции и рассчитывается на полный (соответствующий производственной мощности) объем производства продукции. Периодические и коммерческие расходы определяются по данным табл.17 и расчета 15.
Амортизационные отчисления также относятся к условно-постоянным затратам. Величина годовой суммы амортизации (табл.9) остается неизменной в течение всего производственного периода.
К финансовым издержкам относятся суммы процентов, выплачиваемых за предоставленные кредиты. Учитывать в составе себестоимости продукции подобные выплаты разрешается только в пределах установленной Центральным банком РФ ставки рефинансирования (учетной ставки). Финансовые издержки относятся к условно-постоянным расходам, т.к. их размер зависит только от источника и условий предоставления кредитных ресурсов. Величина финансовых издержек определена расчетом 19 (табл. 21,22).
Расчет 21. С учетом изложенных выше пояснений определим полную себестоимость продукции (общие издержки) и себестоимость единицы продукции. Результаты расчетов представлены в табл. 24.
Для расчета полной себестоимости продукции значения составляющих ее затрат приняты с округлением до целых чисел.
2.5 Чистая прибыль и денежные потоки
В целях объективной оценки эффективности инвестиций, а также возможности своевременного вмешательства и корректировки финансового плана реализации проекта необходимо составить отчет о чистой прибыли и рассчитать денежные потоки в соответствии с календарным графиком осуществления инвестиционного проекта.
2.5.1 Расчет чистой прибыли
Особый интерес и привлекательность для учредителей и пайщиков (акционеров предприятия) представляет отчет о будущей прибыли, т.к. выплата предполагаемых дивидендов возможна только при условии получения предприятием чистой прибыли. Кроме того, информация о будущих доходах весьма полезна для владельца проекта, т.к. позволяет ему предварительно оценить возможности использования нераспределенной прибыли.
В отчете о прибыли отражаются следующие показатели:
1) общий доход предприятия;
2) маржинальная прибыль;
3) балансовая прибыль;
4) чистая прибыль.
Общий доход предприятия включает в себя выручку от реализации продукции (доход от продаж) и ликвидационную стоимость объекта.
Выручка от реализации (без косвенных налогов) определяется как произведение оптовой цены продукции на объем продажи в натуральном измерении.
На практике процесс формирования цен на продукцию достаточно сложен. При обосновании оптовых цен следует учитывать, с одной стороны, величину издержек на производство и реализацию продукции (минимальный уровень цены), а с другой – спрос на продукцию и наличие конкуренции (максимальный уровень цены).
В данной работе величина оптовой цены принимается ориентировочно, исходя из предлагаемой рентабельности производства продукции в размере 37%.
Ликвидационная стоимость объекта рассчитывается, как уже отмечалось, в последнем году его эксплуатации. Ликвидационная стоимость включает в себя стоимость земельного участка; недоамартизированную стоимость зданий, сооружений, оборудования; стоимость оборотного капитала.
Расчет 22. Себестоимость единицы продукции при работе на полную мощность составляет 13,8 д.е. (табл.24). Рентабельность производства продукции прогнозируется на уровне 37%. Тогда величина оптовой цены составит: 13,8*1,37=18,9 д.е.
Для определения выручки от реализации продукции объемы продаж принимаются по данным табл.23.
Расчет ликвидационной стоимости выполняется с использованием данных табл.6 и приводится в табл.25.
Таблица 25
Расчет ликвидационной стоимости объекта
|
№ п/п |
Элементы объекта |
Первоначаль- ная стоимость, тыс.д.е. |
Процент возврата, % |
Возвратная стоимость, тыс.д.е. |
| 1 | Земельный участок | 0,54 | 100% | 0,5 |
| 2 | Здания и сооружения | 117 | 66% | 77,1 |
| 3 | Оборотный капитал | 87 | 100% | 87,0 |
| ИТОГО | 165 |
Расчет общего дохода предприятия по годам эксплуатационного периода приводится в табл.26.
Таблица 26
Общий доход предприятия, тыс.д.е.
|
№ п/п |
Показатели | Значения показателей по годам производственного периода | Всего | |||||||
| Освоение | Полная мощность | |||||||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| 1 | Выручка от реализации продукции (доход от продаж) | 934 | 1274 | 1699 | 1699 | 1699 | 1699 | 1699 | 1699 | 12399 |
| 2 | Ликвидационная стоимость | 165 | 165 | |||||||
| ИТОГО | 934 | 1274 | 1699 | 1699 | 1699 | 1699 | 1699 | 1863 | 12564 | |
Маржинальная прибыль определяется как разность между общим доходом и себестоимостью продукции в пределах прямых производственных затрат. За счет маржинальной прибыли возмещаются все последующие затраты, связанные с операционной деятельностью (накладные периодические коммерческие расходы) и в результате получается прибыль от операции.
Балансовая прибыль, определяемая как разность между общим доходом и полной себестоимостью продукции, представляет собой (с определенной долей условности) налогооблагаемую прибыль. Дело в том, что действующим налоговым законодательством за счет балансовой прибыли (до ее налогообложения) предусмотрена выплата ряда налогов и сборов регионального и местного значения. В связи с нестабильностью и неопределенностью законодательства в отношении взимания этих налогов (особенно местных) в курсовой работе ими можно пренебречь, а федеральный налог на прибыль следует рассчитать от величины балансовой прибыли по действующей максимальной ставке налога в размере 24%. Причем налоговые платежи можно предусмотреть, начиная с первого года производственного периода.
Чистая прибыль предприятия образуется путем вычитания из балансовой прибыли суммы налоговых платежей.
Расчет 23. В рассматриваемом проекте предусматривается освобождение предприятия от уплаты налога на прибыль в первые 2 года производства, т.е на период освоения производственной мощности. Ставка налога на прибыль принимается в размере 24%.
Используя данные табл.24 и 26, составим отчет о прибыли предприятия по годам эксплуатационного периода (табл.27).
2.5.2 Расчет денежных потоков
Для подтверждения того, что проект обеспечен финансовыми ресурсами на весь период его осуществления, необходимо определить критерии реализуемости и коммерческой эффективности проекта.
Необходимым условием успеха инвестиционного проекта и критерием его принятия служит неотрицательное значение общего сальдо денежного потока поступлений и платежей (доходов и затрат), которое определяется суммированием итоговых величин сальдо операционной (производственно-сбытовой), инвестиционной и финансовой деятельности предприятия.
Расчет экономического эффекта проекта на основе финансового анализа притока и оттока денежных средств получил название метода потока денежной наличности, который предусматривает расчет денежных потоков для финансового планирования (кассовой наличности) и расчет чистой текущей стоимости инвестиций.
При расчете потоков реальных денег следует иметь в виду принципиальное отличие понятий притоков и оттоков реальных денег от понятий доходов и расходов. Существуют определенные виды денежных затрат (например, амортизация), которые уменьшают чистую прибыль, но не влияют на потоки реальных денег, т.к. эти затраты не предполагают операций по перечислению денежных сумм. С другой стороны, не все денежные выплаты, влияющие на поток реальных денег, фиксируются как расходы. Например, приобретение материальных ресурсов или имущества связано с оттоком реальных денег, но не является расходом.
В свете изложенного при расчете денежных потоков для финансового планирования в состав притока включаются все поступающие на расчетный счет (в кассу) средства, независимо от их источника, а отток показывает все расходы, независимо от направления их использования. В данном случае в составе приходной части учитываются все источники финансирования инвестиций (собственные и заемные), а в расходную часть включаются все выплаты, в том числе выплаты дивидендов, тогда как при расчете чистой стоимости инвестиций их величина показывается в составе прибыли инвестора.
Расчет денежных потоков для финансового планирования выполняется без учета фактора времени в целях подтверждения обеспеченности проекта финансовыми ресурсами на весь период его осуществления.
Сальдо денежной наличности в любом году реализации проекта определяется как разность между величиной притока денежных средств и величиной их оттока. Сальдо денежной наличности не должно быть отрицательной величиной. Если в каком-то году расчета сальдо реальных денег отрицательное, значит, проект в данном виде не может быть осуществлен независимо от величины интегральных показателей эффективности. В таком случае необходимо пересмотреть проект, увеличив доходную часть и (или) уменьшив расходную, и (или) изыскать дополнительные источники финансирования, т.к. отрицательная разность свидетельствует о дефиците финансовых ресурсов и для успешной реализации проекта необходимы дополнительные (собственные или заемные) денежные ресурсы.
Расчет 24. В табл.28 приводится расчет денежных потоков для финансового планирования.
Таблица 28
Денежные потоки для финансового планирования
(кассовое сальдо), тыс.д.е.
|
№ п/п |
Показатели |
Значения показателей по годам инвестиционного Периода |
Всего | |||||||||
| Строи-тельство | Освоение | Полная мощность | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| А |
Приток (пос- тупление ) на- личностей, (+) |
346 | 367 | 1012 | 1302 | 1699 | 1699 | 1699 | 1699 | 1699 | 1699 | 13217 |
| 1 |
Источники фи- нансирования (табл.20) |
346 | 367 | 78 | 28 | 818 | ||||||
| 2 |
Доход от про- даж (табл.26) |
934 | 1274 | 1699 | 1699 | 1699 | 1699 | 1699 | 1699 | 12399 | ||
| Б |
Отток (выпла- ты) наличнос- тей, (-) |
265 | 412 | 925 | 1062 | 1431 | 1440 | 1319 | 1300 | 1300 | 1339 | 10803 |
| 1 |
Общие инвес- тиции (табл.19) |
265 | 412 | 61 | 13 | 13 | 48 | 812 | ||||
| 2 |
Операционные издержки (табл.24) |
749 | 933 | 1163 | 1163 | 1163 | 1163 | 1163 | 1163 | 8658 | ||
| 3 |
Возврат бан- ковского кре- дита (табл.22) |
39,0 | 19,5 | 19,5 | 0,0 | 0,0 | 0,0 | 78,0 | ||||
| 4 |
Проценты за кредит банков |
7 | 7 | 4 | 0 | 0 | 0 | 0 | 27 | |||
| 5 | Возврат кредита поставщиков(табл.21) | 64,9 | 64,9 | 64,9 | 64,9 | 0,0 | 0,0 | 0,0 | 0,0 | 259,4 | ||
| 6 |
Проценты за кредит поставщиков |
23 | 18 | 12 | 6 | 0 | 0 | 0 | 0 | 58,4 | ||
| 7 |
Налог на при- быль (табл.27) |
106 | 108 | 110 | 110 | 110 | 150 | 693 | ||||
| 8 |
Дивиденды (расчет 19) |
27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 27,2 | 217,3 | ||
| В |
Сальдо денеж- ной наличнос- ти за год, (+,-) |
81 | -45 | 87 | 239 | 267 | 259 | 379 | 399 | 399 | 359 |
2424 |
| Г |
Денежная на- личность на- растающим итогом, (+,-) |
81 | 35 | 122 | 362 | 629 | 888 | 1267 | 1666 | 2064 |
2424 |
|
Сальдо денежной наличности на "расчетном счете" в каждом году реализации проекта имеет положительный результат, что свидетельствует об обеспеченности инвестиционного проекта финансовыми ресурсами на весь период его осуществления.
Чистый денежный поток в любом году реализации проекта определяется как разность между величиной притока денежных средств и величиной их оттока. В составе притока средств учитываются результаты осуществления проекта (общий доход), а отток средств отражает все затраты инвестора, необходимые для достижения этих результатов (собственные инвестиционные расходы, операционные и финансовые издержки, возврат кредита, налоговые платежи).
Чистые денежные потоки рассчитываются для последующего определения чистой текущей стоимости инвестиций и построения финансового графика осуществления проекта.
Расчет 25. В табл.29 приводится расчет чистых денежных потоков.
Таблица 29
Чистые денежные потоки, тыс.д.е.
|
№ п/п |
Показа-тели | Значения показателей по годам инвестиционного периода | Всего | |||||||||
|
Строи- тельство |
Освоение | Полная мощность | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| А |
Приток (поступление ) на- личностей, (+) |
934 | 1274 | 1699 | 1699 | 1699 | 1699 | 1699 | 1863 | 12564 | ||
| 1 | Доход от про- даж (табл.26) | 934 | 1274 | 1699 | 1699 | 1699 | 1699 | 1699 | 1699 | 12399 | ||
| 2 | Ликвидационная стоимость | 165 | 165 | |||||||||
| Б |
Отток (выпла- ты) наличнос- тей, (-) |
346 | 107 | 837 | 1022 | 1419 | 1364 | 1292 | 1273 | 1273 | 1312 | 7851 |
| 1 |
Активы, созданные за счет всех источни- ков за минусом заемных (табл.20) |
346 | 107 | 453 | ||||||||
| 2 |
Операционные издержки (табл.24) |
749 | 933 | 1163 | 1163 | 1163 | 1163 | 1163 | 1163 | 8658 | ||
| 3 |
Финанс-вые издержки (табл.21, 22) |
23 | 25 | 19 | 9 | 0 | 76 | |||||
| 4 | Налог на прибыль (табл.27) | 106 | 108 | 110 | 110 | 110 | 150 | 693 | ||||
| 5 | Возврат кредитов (табл.21,22) | 64,9 | 64,9 | 103,9 | 84,4 | 19,5 | 337 | |||||
| 6 | Текущие пассивы (табл.20) | 28 | 28 | |||||||||
| В |
Чистый денежный поток за год , (+,-) |
-346 | -107 | 97 | 252 | 280 | 334 | 406 | 426 | 426 | 551 |
2319 |
| Г |
То же нараста- ющим итогом, (+,-) |
-346 | -453 | -356 | -104 | 176 | 510 | 916 | 1342 | 1768 |
2319 |
|
2.6 Оценка экономической эффективности инвестиционного проекта
Для определения экономической целесообразности помещения капитала в инвестиционный проект используются 2 группы методов:
простые (статистические) методы;
методы, основанные на дисконтировании (динамические).
В первом случае для оценки эффективности инвестиций рассчитываются показатели рентабельности инвестиций и срок окупаемости проекта..
Рентабельность всех инвестиций (или акционерного капитала) носит название простой нормы прибыли и определяется при помощи следующих расчетов:
для всех инвестиций:
РК = (ПЧ / К)*100%, (4)
где РК – рентабельность всего капитала, %;
ПЧ – среднегодовая сумма чистой прибыли, тыс.д.е.;
К – общая сумма инвестиций, тыс.д.е.;
для акционерного капитала :
РАК =(ПЧ / КА)*100%, (5)
где РАК – рентабельность акционерного капитала, %;
КА - величина акционерного капитала, тыс.д.е.
Экономическая интерпретация и анализ простой нормы прибыли состоит в оценке достаточности ежегодного возмещения инвестиционных затрат за счет чистой прибыли. Чтобы сделать вывод о целесообразности проведения дальнейших расчетов по оценке проекта, необходимо сопоставить расчетное значение простой нормы прибыли с минимальным или средним уровнем доходности. Кроме того, величина рентабельности акционерного капитала служит основанием для планирования и подсчета для размера дивидендов.
Срок окупаемости проекта (ТОК), характеризующий продолжительность периода, в течение которого проект будет работать "на себя», можно определить как величину, обратную показателю рентабельности, рассчитанному по выражению (4). Однако, учитывая, что возврат первоначально авансированного капитала осуществляется как за счет чистой прибыли предприятия, так и за счет амортизационных отчислений, срок окупаемости проекта более точно можно рассчитать методом полного возмещения затрат. В этом случае год, в котором сумма чистой прибыли и амортизации, рассчитанная нарастающим итогом, становится равной общим инвестициям или превышает их размер, и будет годом окупаемости проекта.
Расчет 26. Для определения простой нормы прибыли рассчитаем среднегодовую сумму чистой прибыли предприятия (как среднеарифметическую величину). При сроке реализации проекта 10 лет и величине чистой прибыли за весь период в сумме 2520 тыс.д.е. (табл.27) среднегодовой размер чистой прибыли составит:
ПЧ = 2520/10 = 252 тыс.д.е.
По данным табл. 20 величина всех инвестиций составляет 818 тыс.д.е., в т.ч. акционерный капитал – 453 тыс.д.е.
Рассчитаем показатели рентабельности:
для всего капитала:
РК = (252/818)*100%=30,8%;
для акционерного капитала:
РАК =(252/453)*100%=55,7%.
Срок окупаемости проекта при укрупненном расчете составит 3,2 года. Более точный расчет срока окупаемости показан в табл.30.
Из табл.30 видно, что на 5-м году реализации проекта кумулятивная сумма чистой прибыли и амортизации превысила общий размер инвестиций. При несложном дальнейшем расчете более точного значения срока окупаемости получим величину этого показателя равной ТОК = 4,7 года.
Для окончательного принятия решения об эффективности инвестиционного проекта рекомендуется использовать динамические методы оценки, основанных на дисконтировании стоимостных показателей с учетом фактора времени.
Дело в том, что на протяжении строительства промышленного объекта, т.е. с момента начала авансирования и до полного освоения производственной мощности, инвестиции в здания, сооружения и оборудование не дают полной или частичной отдачи. Однако они могли быть использованы как депозитные вклады или привлечены в другие сферы экономики, где им обеспечена ежегодная отдача в размере установленной процентной ставки на капитал.
Поэтому для более объективной оценки эффективности инвестиционного проекта все основные параметры, связанные с его осуществлением (как затраты, так и доходы), должны быть пересчитаны с учетом снижения ценности денежных ресурсов во времени.
Учет в расчетах разно ценности денег сегодняшних и завтрашних или учет фактора времени достигается методом дисконтирования финансовых ресурсов, т.е. приведения их к ценности в начальном периоде. Достигается это путем умножения стоимостных показателей t-го года на коэффициент дисконтирования, который рассчитывается по выражению:
qt =1/ (1+r) t ,
(6)
где qt- коэффициент дисконтирования (приведения);
r – норма или ставка дисконтирования (норма дисконта);
t – порядковый номер года, притоки и оттоки которого приводятся к начальному году, т.е. дисконтируются.
r = i / 100, (7)
где i – величина депозитного процента (ставка рефинансирования,
устанавливаемая Центральным банком РФ; годовая ставка
коммерческого кредита).
Ставку дисконтирования (r) иначе называют ставкой сравнения, т.к. ее можно применять для выбора наиболее эффективного варианта использования финансовых средств (для инвестирования нового строительства, помещение на банковский депозит, на покупку ценных бумаг и т.п.).
На практике выбор величины ставки дисконтирования является весьма важным для всех участников проекта. Значение нормы дисконта определяется с учетом структуры используемого капитала, действующего депозитного процента по вкладам, уровня инфляции, степени риска, налоговой системы и других факторов.
В данной работе величину депозитного процента примем условно в размере 10% годовых.
Для экономического обоснования инвестиционного проекта с учетом фактора времени используются следующие показатели эффективности:
чистая текущая стоимость инвестиций;
индекс доходности;
внутренняя норма доходности;
срок окупаемости инвестиций;
точка безубыточности.
2.6.1 Чистая текущая стоимость инвестиций
Одним из основных критериев эффективности проекта является чистая текущая стоимость инвестиций (ЧТС). Этот показатель называют также чистым дисконтированным доходом или чистой приведенной стоимостью, а в отечественной литературе – интегральным экономическим эффектом.
Чистая текущая стоимость – это сумма текущих эффектов от осуществления инвестиций за весь расчетный период, приведенная к году начала авансирования. Таким образом, величина ЧТС определяется умножением чистого денежного потока на коэффициент дисконтирования qt.
Внимательно проанализировав состав притока и оттока денежных средств при расчете чистого денежного потока (табл.29),можно сделать заключение о том, что ЧТС формируется за счет прибыли от операции и амортизационных отчислений за вычетом инвестиционных издержек, выплат процентов за предоставленные кредиты и налоговых платежей. Другими словами, чистый дисконтированный доход – это те собственные средства инвестора, которые в последующем можно авансировать прямым назначением (амортизационные отчисления) либо путем реинвестирования (например, нераспределенной прибыли или невыплаченных дивидендов) на замену устаревшего оборудования, внедрение достижений НТП и т.д, т.е. использовать эти средства для целей дальнейшего развития предприятия.
Инвестиционный проект считается экономически целесообразным, если величина ЧТС положительна. Причем, чем больше значение ЧТС, тем эффективнее проект. Отрицательный результат свидетельствует об убыточности проекта, т.е. его неспособности возместить инвестиционные и финансовые издержки, не говоря уже о выплате дивидендов.
Методику расчета величины ЧТС, изложенную выше (на основе дисконтирования чистого денежного потока) можно проиллюстрировать несколько иначе (при помощи табл.32). Это вызвано необходимостью использования результатов табл.32 в последующем расчете индекса доходности. В данном случае речь идет об исчислении ЧТС как разности между суммой приведенных эффектов и приведенной величиной инвестиционных затрат. При этом из состава оттока денежных средств (для расчета эффектов) инвестиции следует исключить.
Расчет 27. Ставка дисконтирования для рассматриваемого проекта принимается в размере rпр = 0,1 (при годовой ставке банковского кредита i=10%).
В табл.31 приводится расчет ЧТС на основе дисконтирования чистого денежного потока, а в табл.32 – модифицированным методом.
По результатам выполненных расчетов чистая текущая стоимость инвестиций получилась равной ЧТС = 1005 тыс.д.е.
Наибольшее отрицательное значение кумулятивной ЧТС составило 403 тыс.д.е. Этот показатель, называемый максимальным денежным оттоком, отражает необходимые размеры финансирования проекта и должен быть увязан с источниками их покрытия.
2.6.2 Индекс доходности
Индекс доходности инвестиций или коэффициент рентабельности проекта с учетом фактора времени выступает, как и ЧТС инвестиций, в качестве одного из критериев эффективности проекта. Индекс доходности определяется как отношение суммы приведенных эффектов к суммарным дисконтированным инвестициям.
ИД = Э дис/ Кдис , (8)
где ИД - индекс доходности или прибыльности проекта, д.е./д.е.;
Э дис – суммарный дисконтированный эффект, тыс.д.е.;
Кдис – общая сумма приведенных капитальных вложений, тыс.д.е.
Индекс доходности строится из тех же элементов, что и ЧТС, и его значение связано с величиной ЧТС: если ЧТС>0, то ИД>1 и наоборот. Инвестиционный проект признается эффективным, если ИД>1, в противном случае проект считается убыточным.
Расчет 28. Индекс доходности или коэффициент рентабельности инвестиций рассчитывается по данным табл.32:
ИД = 1622/618= 2,63 д.е./д.е.
Таким образом, величина чистого приведенного эффекта, получаемая инвестором с каждой д.е. авансированных капитальных вложений, составила 2,63 д.е.
2.6.3 Внутренняя норма доходности
Внутренняя норма доходности (ВНД) или внутренний коэффициент эффективности инвестиций представляет собой ту норму дисконта, при которой величина приведенных эффектов равна приведенным инвестициям (или сумма дисконтированных притоков равна сумме дисконтированных оттоков). Таким образом, расчет ВНД предполагает определение той максимальной ставки платы за привлекаемый капитал, при которой проект остается безубыточным, т.е. ЧТС=0.
Для определения эффективности инвестиционного проекта при помощи ЧТС расчет последней осуществляется при заранее заданной норме дисконта. Тогда как ВНД проекта определяется в процессе расчета, а затем сравнивается с требуемой инвестором нормой дохода на вкладываемый капитал. И если по результатам расчетов проектная ставка дисконта окажется ниже уровня ВНД, то проект считается эффективным и его инвестирование оправдано.
Внутренняя норма доходности находится итеративным способом, т.е. путем последовательного расчета ЧТС при различных значениях параметра "r". При этом та величина нормы дисконта, при которой ЧТС становится равной нулю, и будет соответствовать значение ВНД.
Расчет 29. В табл.33 выполним расчет ЧТС для следующих значений нормы дисконтирования: r1=0,4 (i=40%) и r2=0,45 (i=45%).
Расчеты показали, что при норме дисконта r1=0,4 результат получился положительным (ЧТС= +2,88), а при r2=0,45 – отрицательным (ЧТС= -40,49). Следовательно, значение ВНД должно находиться внутри заданного интервала, т.е. 40%<ВНД<45%.
В табл.34 выполним расчет ЧТС при r3=0,40287 (i=40,287%).
Таким образом, по результатам выполненных расчетов ВНД=0,40287, т.е. максимальная ставка за привлекаемый капитал, при которой инвестиционный проект будет безубыточным, составляет i =40,287%.
2.6.4 Срок окупаемости инвестиций с учетом фактора времени
Как уже отмечалось, оценку инвестиционного проекта, в т.ч. и расчета срока его окупаемости, можно выполнить при помощи статистических и динамических методов, вследствие чего получают 2 нетождественных результата. Более объективным признается результат, когда срок окупаемости рассчитывается с учетом фактора времени.
Срок окупаемости – это тот период, начиная с которого первоначальные вложения и другие затраты, связанные с реализацией проекта, покрываются суммарными результатами, полученными при его осуществлении. Другими словами, это тот срок с начала реализации проекта, когда сумма приведенных притоков становится равной сумме приведенных оттоков. В последующем временном интервале кумулятивная (накопленная) величина чистых денежных поступлений начинает превышать общие инвестиционные издержки, а интегральный экономический эффект становится и остается в дальнейшем неотрицательным.
Инвестиционный проект признается менее рискованным в случае, когда период возврата капитальных вложений наступает быстрее. Если интегральный эффект (или положительный результат ЧТС) за весь период осуществления проекта так и не появился, значит срок его окупаемости превышает установленный жизненный цикл инвестиционного проекта.
Срок окупаемости капитальных вложений можно определить по результатам табл.31 или табл.32, либо установить по графику развития инвестиционного проекта (раздел 2.6.6, рис.2).
Расчет 30. По данным табл.31 (или табл.32) видно, что на конец 4-го года реализации проекта кумулятивная ЧТС имела отрицательный результат (-158), а на конец 5-го года – положительный (+16). Это означает, что срок окупаемости проекта наступает на 5-м году его осуществления.
2.6.5 Точка (норма) безубыточности
Классификация затрат, связанных с производством и реализацией продукции на условно-переменные (производственные) и условно-постоянные (периодические) позволяет определить так называемую точку безубыточности продукции, т.е. тот объем выпуска продукции, при котором ее производство становится безубыточным.
Безубыточность производства продукции наступает тогда, когда удельный размер постоянных издержек на единицу продукции будет равен разнице между оптовой ценой продукции и величиной переменных издержек на единицу продукции. Таким образом, точка безубыточности представляет собой тот минимальный (критический) объем производства продукции, при котором доход от продажи соответствует себестоимости продукции и в результате прибыль от ее реализации становится равной нулю.
Точка безубыточности устанавливается расчетным путем или графически.
Расчетным методом точку безубыточности можно определить по выражению
Qкр=Спост/(Ц – Спер/Q), (9)
где Qкр – критический объем производства продукции (точка безубыточности), тыс.изд.;
Q – годовой объем производства продукции при работе на полную мощность, тыс.изд.;
Спост – условно-постоянные издержки в составе полной себестоимости продукции (накладные периодические расходы, коммерческие затраты и амортизационные отчисления), тыс.д.е.
Спер - условно-переменные издержки в составе полной себестоимости продукции (производственные расходы), тыс.д.е.
Ц – оптовая цена продукции, д.е.
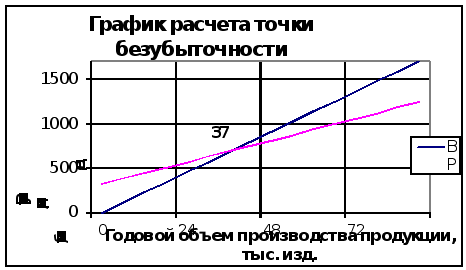
График для определения точки безубыточности строится следующим образом: по оси абсцисс откладываются годовые объемы производства продукции в натуральном выражении (Q), по оси ординат – годовая выручка от реализации продукции (ВР) и полная себестоимость (С). В принятой системе координат строятся зависимости ВР = f (Q) и С = f (Q).
Тот объем производства продукции, который будет соответствовать точке пересечения зависимостей, и составит критический объем производства, т.е. определит точку безубыточности.
Расчет 31. Для определения точки безубыточности расчетным методом воспользуемся данными табл.24. При работе на полную мощность (Q=90 тыс.изд.) условно-постоянные расходы в составе себестоимости продукции составляют:
Спост = 219+24+77=320 тыс.д.е.
условно-переменные:
Спер = 564+190+166=920 тыс.д.е.,
а на единицу продукции:
920/90=10,23 д.е.
По данным расчета 22 цена продажи продукции (без косвенных налогов) равна 19 д.е.
Тогда критический объем производства продукции составит:
Q = 320/(19-10,23) = 37 тыс. изд.
Определение точки безубыточности графическим способом показано на рис.1.
Рис.1. График расчета точки безубыточности
Заключение
В последнем разделе курсовой работы представляется финансовый профиль проекта и его основные технико-экономические показатели, а также делается вывод о практической целесообразности реализации проекта.
Финансовый профиль проекта позволяет наглядно проиллюстрировать процесс его осуществления. При помощи графика развития проекта можно проследить динамику накопления чистого дохода предприятия и установить срок окупаемости инвестиций. При этом наглядную графическую интерпретацию получают такие показатели, как интегральный экономический эффект (ЧТС) и максимальный денежный отток.
Технико-экономические показатели проекта принимаются по результатам выполненных ранее расчетов.
Для подтверждения экономической целесообразности инвестирования проекта можно в целях сравнения определить доход инвестора от вложения своих средств в банковский депозит за время Т по формуле:
ДТ = (Куч*
i /100)*
где ДТ – доход от вложения средств инвестора в банковский депозит под "i" процентов годовых, тыс.д.е..;
Куч – учредительский капитал (собственные вложения инвестора в проект), тыс.д.е..;
qt – коэффициент приведения;
Т – срок осуществления проекта, лет.
Расчет 32. Финансовый профиль проекта показан на рис.2, а основные технико-экономические показатели приведены в табл.35.
По формуле 10 определим доход инвестора в случае помещения своих средств в банковский депозит на 10 лет:
ДТ = (346*10/100)*6,14 = 212 тыс.д.е.
Таким образом, по значениям интегрального экономического эффекта и индекса доходности инвестиционный проект является прибыльным (ЧТС>0, ИД>1). Причем величина чистого дисконтированного дохода от осуществления проекта более чем в 4,5 раза превышает депозитный доход (1005:212), что подтверждает экономическую целесообразность вложения средств в осуществление проекта.
С учетом дисконтирования срок окупаемости инвестиций наступит на 5-м году реализации проекта.
Полученные достаточно высокие показатели эффективности инвестиционного проекта еще не свидетельствуют о практической его реализации, т.к. основным условием реальной осуществимости проекта является положительное сальдо денежной наличности на любом шаге расчета.
По данным табл.28 кассовое сальдо в каждом году реализации проекта имеет положительный результат, что свидетельствует о финансовой обеспеченности проекта на весь период его осуществления и окончательно подтверждает реальность инвестиционного проекта и практическую возможность его реализации в предложенном виде.
Список литературы
1. Воронов К.И Оценка экономической состоятельности инвестиционных проектов//Финансовая газета. 1993. № 49-54, 1994. № 1-7.
2. Зайцев Н.Л.Экономика промышленного предприятия: Учебник. М.: ИНФРА-М,.1998, 336 с.
3. Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. М.: Информэлектро,1994,80 с.
4. Рогинский Ф.Н. Экономическая эффективность капитальных вложений в лесном комплексе: Методическая разработка для студентов специальности 06.08.06. Екатеринбург,1985. 22 с.
5. Технико-экономическое обоснование инвестиционного проекта. Учебное пособие по дисциплине "Экономика предприятия и предпринимательства"/Л.В. Дистергефт, А.Д. Выварец. Екатеринбург: Издательство УГТУ, 1997, 55 с.