Разработка финансово-экономического плана предприятия
Таблица 15 – Динамика прибыли в ассортиментном разрезе
Вид продукции |
2008 год | 2009 год | 2010 год | ||||||
| выручка от реализации, тыс.р. | себестоимость изготовления, тыс.р. | прибыль от реализации, тыс.р. | выручка от реализации, тыс.р. | себестоимость изготовления, тыс.р. | прибыль от реализации, тыс.р. | выручка от реализации, тыс.р. | себестоимость изготовления, тыс.р. | прибыль от реализации, тыс.р. | |
| Баннеры | 1247 | 1105,79 | 141,21 | 1109 | 1012,8 | 96,2 | 1328,9 | 1126,3 | 202,6 |
| растяжки | 1395 | 1196,25 | 198,75 | 1387,5 | 1139,4 | 248,1 | 1236,9 | 1097,4 | 139,5 |
| световые короба | 0 | 0 | 535,7 | 496,58 | 39,12 | 598,3 | 502,8 | 95,5 | |
| неоновые вывески | 0 | 0 | 0 | 0 | 328,1 | 298,3 | 29,8 | ||
| крышные установки | 0 | 0 | 0 | 0 | 354,9 | 329,4 | 25,5 | ||
| объемные буквы | 922 | 859,8 | 62,2 | 879,4 | 763,5 | 115,9 | 1523,6 | 1476,03 | 47,57 |
| Постеры | 3,8 | 3,2 | 0,6 | 3,5 | 2,97 | 0,53 | 3,2 | 2,8 | 0,4 |
| Визитки | 1,2 | 0,96 | 0,24 | 0,9 | 0,75 | 0,15 | 1,1 | 0,97 | 0,13 |
| Всего | 3569 | 3166 | 403 | 3916 | 3416 | 500 | 5375 | 4834 | 541 |
Анализ финансовой устойчивости предприятия «Ситал Олимп» показал, что финансовая устойчивость предприятия в большой степени зависит от суммы прибыли предприятия, которая в свою очередь зависит от выручки от реализации рекламных услуг.
Проанализируем динамику изменения выручки от реализации и прибыли от реализации рекламных услуг за три года работы компании.
Таблица 16 – Динамика изменения основных экономических показателей предприятия
| Год и квартал |
Выручка от реалии зации |
Прибыль от реализации продукции (услуг) |
Себестои мость реализо ванной продукции (услуг) |
Темпы роста | ||
| выручки от реализации | прибыли |
Себестои мости |
||||
| 1 квартал 2008 года | 948 | 85 | 863 | 100 | 100 | 100 |
| 2 квартал 2008 года | 978 | 17 | 961 | 103,16 | 20,00 | 111,36 |
| 3 квартал 2008 года | 787 | 197 | 590 | 80,47 | 1158,82 | 61,39 |
| 4 квартал 2008 года | 856 | 104 | 752 | 108,77 | 52,79 | 127,46 |
| 1 квартал 2009 года | 1275 | 272 | 1003 | 148,95 | 261,54 | 133,38 |
| 2 квартал 2009 года | 855 | 34 | 821 | 67,06 | 12,50 | 81,85 |
| 3 квартал 2009 года | 1080 | 90 | 990 | 126,32 | 264,71 | 120,58 |
| 4 квартал 2009 года | 706 | 104 | 602 | 65,37 | 115,56 | 60,81 |
| 1 квартал 2010 года | 1925 | 133 | 1556 | 272,66 | 127,88 | 258,47 |
| 2 квартал 2010 года | 1444 | 120 | 941 | 75,01 | 90,23 | 60,48 |
| 3 квартал 2010 года | 1340 | 186 | 934 | 92,80 | 155,00 | 99,26 |
| 4 квартал 2010 года | 666 | 102 | 563 | 49,70 | 54,84 | 60,28 |
Величина прибыли напрямую зависит от выручки от реализации и себестоимости рекламных услуг, которые по разному влияют на величину прибыли. Увеличение выручки от реализации положительно сказывается на величине прибыли, а увеличение расходов на создание рекламного продукта уменьшает ее.
На следующем этапе анализа финансового состояния ООО «Ситал Олимп» мы проведем анализ финансовых результатов и деловой активности.
Для анализа финансовых результатов необходимо воспользоваться формой №2 «Отчет о прибылях и убытках».
Начнем анализ финансовых результатов с расчета и оценки прибыли от продаж, для этого построим таблицу 17.
Таблица 17 - Расчет и оценка прибыли от продаж, тыс. руб.
|
Показатель |
2008 |
2009 |
2010 |
Отклонение | Темпы роста, % | ||
| от 2009 г. | от 2008 г. | цепные | базисные | ||||
| Выручка от реализации работ, услуг, тыс.р. | 3569 | 3916 | 5375 | 1459 | 1806 | 137,26 | 150,60 |
| Себестоимость реализации товаров, работ, услуг, тыс.р. | 3166 | 3416 | 3994 | 578 | 828 | 116,92 | 126,15 |
| Прибыль от реализации, тыс.р. | 403 | 500 | 541 | 41 | 138 | 108,20 | 134,24 |
| Прибыль (убытки) отчетного года, тыс.р. | 393 | 490 | 273 | -217 | -120 | 55,71 | 69,47 |
| Чистая прибыль, тыс.р. | 298,68 | 372,4 | 249 | -123,4 | -49,68 | 66,86 | 83,37 |
Представленный расчет показывает, что выручка от реализации товаров, работ, услуг оказываемых анализируемым предприятием возрастала в течение 3 лет. По сравнению с 2008 годом выручка от реализации выросла на 50,6%.
В связи с возрастанием количества проделанной работы и оказанных услуг возрастала и сумма затраченных денежных средств на производство и выпуск рекламной продукции. При этом темпы роста себестоимости продукции по сравнению с прошлым 2010 и базисным 2008 годом были значительно ниже темпов роста выручки от реализации рекламных услуг. Данные факторы должны благоприятно повлиять на прибыль от реализации. И данные таблицы показывают, что это действительно так, выручка от реализации в динамике возрастает. Однако, у предприятия имеются еще управленческие и коммерческие расходы, которые не включаются в себестоимость продукции и увеличение этих расходов в 2009 году оказало отрицательное влияние на балансовую прибыль предприятия, которая снизилась на 44,29% по сравнению с 2009 годом и на 30,53% по сравнению с 2008 годом.
Далее проведем анализ прибыли до налогообложения, составим таблицу 18.
Таблица 18 – Расчет и оценка прибыли до налогообложения
Показатель |
Код |
2008 |
2009 |
2010 |
Отклонение | |
| от 2009 г. | от 2008 г. | |||||
| Прибыль от продаж | 50 | 403 | 500 | 541 | 41 | 138 |
| Проценты к получению | 60 | 0 | 0 | 0 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 | 0 | 0 | 0 |
| Прочие доходы | 90 | 0 | 0 | 0 | 0 | 0 |
| Прочие расходы | 100 | 10 | 10 | 268 | 258 | 258 |
| Прибыль до налогообложения | 140 | 393 | 490 | 273 | -217 | -120 |
Наблюдается увеличение прочих расходов. В 2010 году их величина составила 268 тыс. руб., что больше 2009 года на 258 тыс. руб. или 2680%. Увеличение расходов в основном связано со сверхнормативным списанием товаро-материальных ценностей, а также не принятые расходы для целей налогообложения прибыли, в частности, из-за несвоевременного предоставления документов от прочих поставщиков, то есть документов прошлых отчетных периодов, которые для целей налогообложения прибыли нельзя включать в отчетный период.
За счет вышеперечисленных факторов в 2010 году прибыль до налогообложения снизилась на 217 тыс. руб. по сравнению с 2009 годом и ее величина в 2010 году составила 273 тыс. руб.
Уменьшение прибыли до налогообложения является отрицательным для оценки финансового состояния предприятия, так как уменьшение прибыли составило 44,29%. На данный показатель оказало влияние увеличение коммерческих расходов в общей доле расходов.
На заключительном этапе проведем анализ чистой прибыли, для этого составим таблицу 19.
Таблица 19 - Расчет и оценка чистой прибыли, тыс. руб.
| Показатель | Код | 2008 | 2009 | 2010 | Отклонение | |
| от 2009 г. | от 2008 г. | |||||
| Прибыль до налогообложения | 140 | 393 | 490 | 273 | -217 | 133 |
| Текущий налог на прибыль | 150 | 94,32 | 117,6 | 24 | -93,6 | -126 |
| Чистая прибыль | 190 | 298,68 | 372,4 | 249 | -123,4 | 59 |
Из таблицы 19 видно, что текущий налог на прибыль составил 117,6 тыс. руб. в 2009 году, это больше на 23,28 тыс. руб. в 2008 году а в 2010 году налог снизился и составил 24 тыс.р. и хотя это оказало положительное влияние на чистую прибыль предприятия, ее сумма все равно оказалась меньше на 123,4 тыс.р. чем в прошлом 2009 году, но на 59 тыс.р. больше чем в 2008 году.
Итак, можно сделать вывод, что предприятие снизило свою финансовую устойчивость по сравнению с 2009 годом за счет снижения чистой прибыли и увеличения коммерческих расходов. Анализ финансовых результатов будет не полным без анализа показателей рентабельности.
Таблица 20 – Показатели рентабельности
| Наименование показателя | 2008 | 2009 | 2010 | Отклонение | |
| От 2008 года | От 2006 года | ||||
| Рентабельность продаж | 0,113 | 0,128 | 0,101 | -0,027 | -0,012 |
| Рентабельность собственного капитала | 3,048 | 3,800 | 2,541 | -1,259 | -0,507 |
| Чистая рентабельность | 0,084 | 0,095 | 0,046 | -0,049 | -0,037 |
| Рентабельность активов | 0,214 | 0,261 | 0,178 | -0,083 | -0,036 |
| Рентабельность оборотных активов | 0,235 | 0,287 | 0,196 | -0,091 | -0,039 |
| Рентабельность финансовых вложений | 0,230 | 0,281 | 0,191 | -0,089 | -0,038 |
Согласно таблицы 20 можно сделать следующие выводы: практически все показатели рентабельности в 2010 году по сравнению с 2008 годом снизились. Показатели 2009 года значительно выше показателей 2008 и 2010 года, причиной этому был высокий уровень чистой прибыли. Величина рентабельности продаж в 2010 году показывает, что на 1 рубль реализованной продукции приходится 10,1% прибыли. Уровень рентабельности по сравнению с 2008 годом снизился на 0,012 пункта, а с 2009 годом – на 0,027 пункта. Снижение этого показателя означает неэффективное ведение хозяйства в 2010 году, а также снижение спроса на продукцию. Нестабилен показатель рентабельности собственного капитала. Так в 2008 году его уровень составил 304,8%, но уже в 2009 году – всего 254,1%, что ниже 2006 года на 50,7%. В 2009 году данный показатель увеличился до 380%, что говорит об улучшении дел на предприятии, но в 2010 году этот показатель резко снизился.
Следует заметить, что изменяется уровень рентабельности по финансовым вложениям предприятия (19,1% в 2010 году), что свидетельствует об удачном инвестировании средств.
Итак, можно сделать вывод, что за счет изменения прибыли в 2010 году показатели рентабельности также изменяются, что говорит об улучшении финансового состояния предприятия в 2009 году и ухудшении финансового положения в 2010 году.
Далее рассчитаем показатели деловой активности. Для измерения оборачиваемости оборотных средств используются следующие показатели.
Таблица 21 - Показатели оборачиваемости дебиторской и кредиторской задолженности
| Показатели | Кредиторская задолженность | Дебиторская задолженность | ||||
| 2008 | 2009 | 2010 | 2008 | 2009 | 2010 | |
| Темп роста, % | - | 102,08 | 98,04 | - | 76,87 | 110,68 |
| Оборачиваемость, в оборотах | 14 | 12,3 | 8,76 | 10,44 | 11,49 | 6,9 |
| Оборачиваемость, в днях | 25,7 | 29,3 | 41,1 | 34,5 | 31,3 | 52,2 |
Из таблицы 21 видно, что в 2010 году темпы роста дебиторской задолженности ниже темпов роста кредиторской на 21пункт, но в 2010 году ситуация меняется в противоположную сторону, темпы роста дебиторской задолженности больше темпов роста кредиторской задолженности на 60 пунктов.
В 2010 году оборачиваемость дебиторской задолженности падает, причиной тому является увеличение величины дебиторской задолженности и ее сумма составляет 110,68 тыс. руб. За счет этого увеличивается срок ее погашения до 52 дней. Такая ситуация ведет к дефициту платежных средств, что может привести к неплатежеспособности организации.
Можно сказать, что финансовое состояние данного предприятия не устойчиво, так как некоторые коэффициенты ниже нормативного требования. Наблюдается ухудшение финансового состояния, за счет таких важных факторов, как снижение чистой прибыли, увеличение коммерческих расходов, изменение рентабельности, а также стремление многих коэффициентов к нормативному требованию. Были выявлены такие недостатки, как недостаток наиболее ликвидных активов (денежных средств), замедление оборачиваемости оборотных средств, в том числе и дебиторской задолженности, а как следствие, дефицит платежных средств.
Таким образом, во втором разделе был проведен анализ финансового состояния ООО «Ситал Олимп». Проведенный анализ помог выявить как положительные, так и отрицательные тенденции в развитии финансового состояния предприятия.
Главной проблемой является недостаток собственного оборотного капитала.
Из выше перечисленного можно выделить три основные проблемы:
1. Недостаток наиболее ликвидных активов (денежных средств);
2. Неэффективное управление дебиторской задолженностью;
3. Снижение оборачиваемости кредиторской и дебиторской задолженности.
3. Разработка финансового плана предприятия ООО «Ситал Олимп»
3.1 Финансовые бюджеты на предстоящий период
Общий бюджет состоит из двух основных бюджетов — операционного и финансового (рисунок 2).
Операционный бюджет показывает планируемые операции на предстоящий год для сегмента или отдельной функции предприятия. Операционный бюджет включает в себя такие бюджеты, как бюджет продаж (бюджет доходов), производственный бюджет (с детализацией в отдельных бюджетах по всем основным элементам производственных затрат), бюджет товарно-материальных запасов и бюджеты коммерческих и общих и административных расходов.
Финансовый бюджет – это план, в котором отражаются предполагаемые источники финансовых средств и направления их использования в будущем периоде. Финансовый бюджет включает в себя прогнозный отчет о прибылях и убытках, бюджет капитальных затрат, бюджет денежных средств предприятия и подготовленный на их основе прогнозный бухгалтерский баланс.
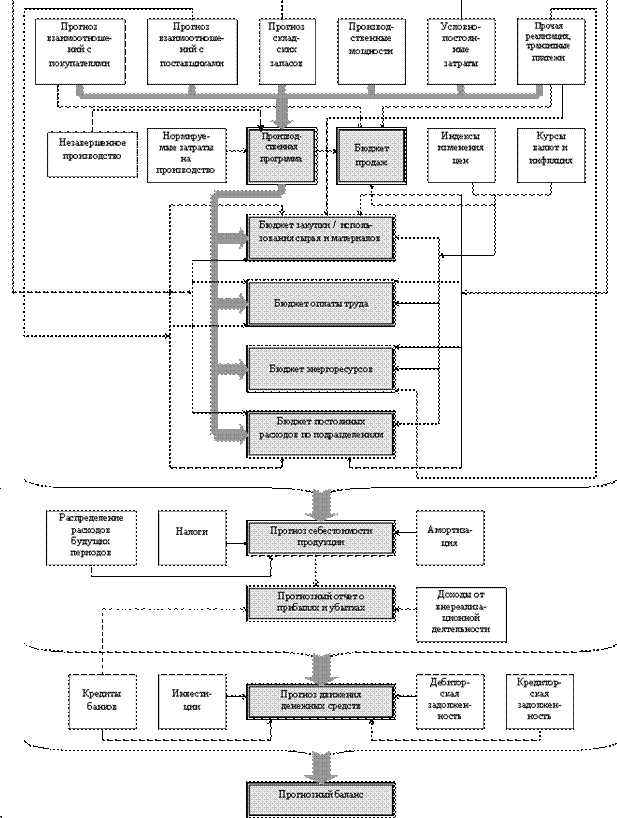
Рисунок 2 – Общий бюджет
Таблица 22 – Планирование сбыта и цен
|
Наименование
|
Цена,
|
Объем
|
Объем
|
Переменные
|
Постоянные расходы, тыс руб | Операционная прибыль, тыс руб |
| баннеры | 3,98 | 697 | 2 774 | 2 105 | 258 | 411 |
| растяжки | 0,65 | 296 | 192 | 152 | 19 | 21 |
| объемные буквы | 7,05 | 120 | 846 | 730 | 44 | 72 |
| Прочие | 1,32 | 2 240 | 2 957 | 2 058 | 828 | 70 |
| Всего по предприятию | 3 353 | 6 769 | 5 045 | 1 240 | 575 |
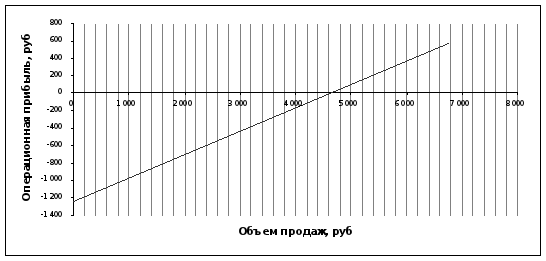
Рисунок 3 – Планирование объема реализации продукции
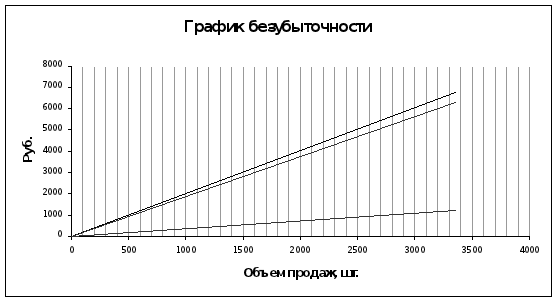
Рисунок 4 – Планирование безубыточности производства
3.2 Показатели финансового развития предприятия на предстоящий период
В настоящий момент предприятию характерна реактивная форма управления финансами, т.е. принятие управленческих решений как реакции на текущие проблемы. Такая форма управления порождает ряд противоречий между:
- интересами предприятия и фискальными интересами государства;
- ценой денег и рентабельностью производства;
- рентабельностью собственного производства и рентабельностью финансовых рынков;
- интересами производства и финансовой службы и т.д.
Главной задачей на предприятии является переход к управлению финансами на основе анализа финансово - экономического состояния с учетом постановки стратегических целей деятельности предприятия, адекватных рыночным условиям, и поиска путей их достижения.
Основными стратегическими задачами разработки финансовой политики предприятия являются:
- максимизация прибыли предприятия;
- оптимизация структуры капитала предприятия и обеспечение его финансовой устойчивости;
- достижение прозрачности финансово - экономического состояния предприятий для собственников (участников, учредителей), инвесторов, кредиторов;
- обеспечение инвестиционной привлекательности предприятия;
- создание эффективного механизма управления предприятием;
- использование предприятием рыночных механизмов привлечения финансовых средств.
В рамках этих задач необходимо выполнить следующие мероприятия по ряду направлений в области управления финансами:
- проведение рыночной оценки активов;
- разработка мер по снижению не денежных форм расчетов;
- проведение анализа положения предприятия на рынке и выработка стратегии развития предприятия;
- проведение инвентаризации имущества и осуществление реструктуризации имущественного комплекса предприятия.
Схема принятия решений в системе управления финансами показана на рисунке 9.
Разработку финансового плана целесообразно начинать с прогноза прибыли и убытков, так как, имея данные по прогнозу объема продаж, можно рассчитать необходимое количество материальных и трудовых ресурсов, определить материальные и трудовые затраты.
Аналогично определяются и другие составные затраты на производство.
Далее разрабатывается прогноз движения (потока) наличных средств. Необходимость его составления определяется тем, что многие из затрат, показываемых при расшифровке прогноза прибылей и убытков, не отражаются на порядке осуществления платежей. Прогноз движения наличных средств учитывает приток наличных (поступления и платежи), отток наличных (затраты и расходы), чистый денежный поток (избыток или дефицит), начальное и конечное сальдо банковского счета.
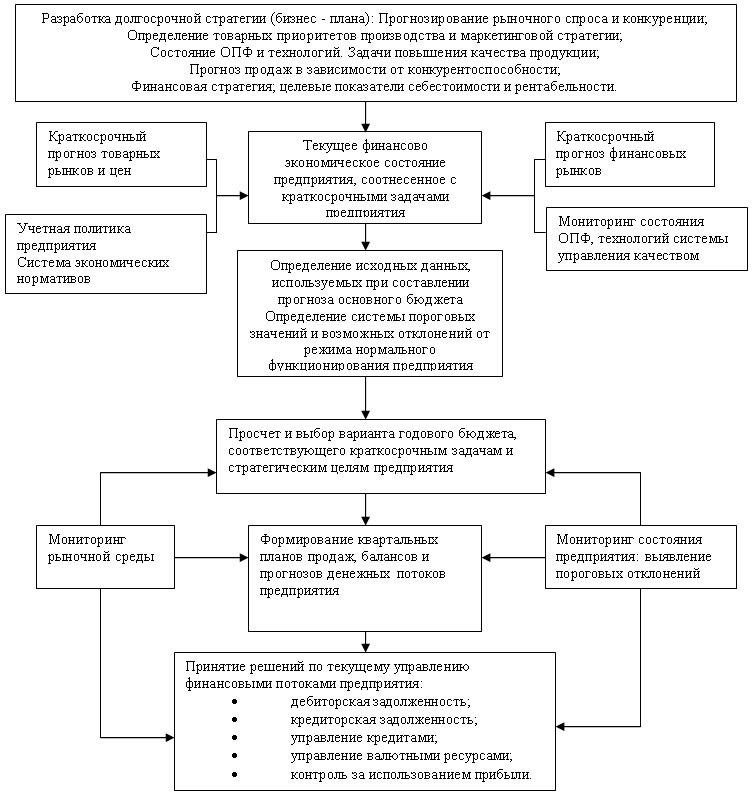
Рисунок 5 - Принятие решений в системе управления финансами
Разработаем план развития предприятия на будущий период на основе модели регрессионного анализа.
Величина прибыли напрямую зависит от выручки от реализации и себестоимости рекламных услуг, которые по разному влияют на величину прибыли. Увеличение выручки от реализации положительно сказывается на величине прибыли, а увеличение расходов на создание рекламного продукта уменьшает ее.
Построим модель зависимости прибыли от выручки от реализации рекламных услуг.
Занесем данные тестирования в рабочую таблицу и сделаем соответствующие расчеты.
Таблица 23 – Построение модели зависимости прибыли от выручки от реализации
| № квартала | p, | q, | pІ | pq | (q- qЇ) | (q- qЇ)І |
| 1 | 948 | 85 | 898704 | 80580 | -35,33 | 1248,444 |
| 2 | 978 | 17 | 956484 | 16626 | -103,33 | 10677,78 |
| 3 | 787 | 197 | 619369 | 155039 | 76,67 | 5877,778 |
| 4 | 856 | 104 | 732736 | 89024 | -16,33 | 266,7778 |
| 5 | 1275 | 272 | 1625625 | 346800 | 151,67 | 23002,78 |
| 6 | 855 | 34 | 731025 | 29070 | -86,33 | 7453,444 |
| 7 | 1080 | 90 | 1166400 | 97200 | -30,33 | 920,1111 |
| 8 | 706 | 104 | 498436 | 73424 | -16,33 | 266,7778 |
| 9 | 1925 | 133 | 3705625 | 256025 | 12,67 | 160,4444 |
| 10 | 1444 | 120 | 2085136 | 173280 | -0,33 | 0,111111 |
| 11 | 1340 | 186 | 1795600 | 249240 | 65,67 | 4312,111 |
| 12 | 666 | 102 | 443556 | 67932 | -18,33 | 336,1111 |
| ИТОГО | 12860 | 1444 | 15258696 | 1634240 | 54522,67 | |
| среднее | 1071,67 | 120,33 | 1271558,00 | 136186,67 | 4543,556 | |
| pЇ | qЇ | pІЇ | pqЇ | var(q) |
Окончательно имеем:
cov(pq) = pqЇ - pЇ*qЇ = 136186,67– 1071,67*1071,67= 7229,44
var (p) = pІЇ - (pЇ)І = 1271558,00– 1071,67*1071,67= 123088,56
b = cov(pq) / var (p) = 7229,44/ 123088,56= 0,06
a = qЇ - bpЇ = 120,33 – 0,06 *1071,67= 57,39
Следовательно q = 57,39 + 0,06p + έ
Коэффициент b показывает, что при увеличении выручки от реализации на 1 руб. , прибыль от реализации в среднем увеличивается на 0,06 руб.
Функция примет вид fу = 57,39 + 0,06p + έ
Рассчитаем объем прибыли при реализации рекламных услуг на 3000 тыс.р..
q = 57,39 + 0,06 *3000 = 237,39 тыс.р.
Таким образом, можно подставив в данную формулу величину заданного объема реализации, можно рассчитать сумму прибыли от производственной деятельности. Также при помощи данной модели можно планировать необходимый объем денежных средств для достижения желанной суммы прибыли.
Рассчитаем безубыточный объем реализации рекламных услуг.
Тогда : 0 = 57,39 + 0,06 х
Х = 977,12 тыс.р.
В мероприятиях по совершенствованию деятельности предприятия запланировано увеличение выручки от реализации продукции на 20%
Тогда выручка от реализации = 5375 *1,2 = 6450 тыс.р.
Тогда прибыль компании составит 57,39 + 0,06 * 6450 = 436,22 тыс.р.
Эксперты и представители рекламного бизнеса неоднозначно оценивают влияние мирового финансового кризиса на темпы развития российского рынка рекламы. Реклама, наверно, одна из первых, кто почувствовал этот кризис, правда совсем недавно, но реально и быстро.
Поэтому сделаем прогноз снижения выручки от реализации рекламных услуг на среднегодовую величину темпов роста доходов и рассчитаем полученную в данном случае сумму прибыли.
Тогда выручка от реализации = 5375 * (1- 0,2 = 4479,167тыс.р.
Тогда прибыль компании составит 57,39 + 0,06 * 4479,167= 320,47 тыс.р.
Сведем все данные в одну таблицу.
Таблица 24 – Прогноз финансовых результатов деятельности предприятия на будущий период
| Показатель | Вариант прогноза | ||
| 1 | 2 | 3 | |
| Выручка от реализации | 977,1292 | 6450 | 4479,167 |
| Прибыль от реализации продукции (услуг) | 0 | 436,22 | 320,47 |
Составим прогнозные отчеты о прибылях и убытках на основе прогнозных значений доходов и прибыли от реализации услуг предприятия.
Таблица 25 – Прогнозный отчет о прибылях и убытках при увеличении объемов реализации услуг предприятия
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года |
| Выручка (нетто) от реализации товаров, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 10 | 5375 | 6450 |
| Себестоимость реализации товаров, продукции, работ, услуг | 20 | 3994 | 6013,78 |
| Коммерческие расходы | 30 | 0 | 0 |
| Управленческие расходы | 40 | 840 | 0 |
| Прибыль (убыток) от реализации (строки 010 -020-030-040) | 50 | 541,00 | 436,22 |
| Проценты к получению | 60 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 |
| Доходы от участия в других организациях | 80 | 0 | 0 |
| Прочие доходы | 90 | ||
| Прочие расходы | 100 | ||
| Прибыль (убыток) отчетного года (строки 110+120-130) | 140 | 541,0 | 436,22 |
| Налог на прибыль | 150 | 24,0 | 24 |
| Отвлеченные средства | 160 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного периода (строки 140-150-160) | 170 | 517,0 | 412,22 |
Таблица 26 – Прогнозный отчет о прибылях и убытках при снижении объемов реализации услуг предприятия
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года |
| Выручка (нетто) от реализации товаров, работ, услуг (за минусом налога на добавленную стоимость, | |||
| акцизов и аналогичных обязательных платежей) | 10 | 5375 | 4479,1667 |
| Себестоимость реализации товаров, продукции, работ, услуг | 20 | 3994 | 4158,70 |
| Коммерческие расходы | 30 | 0 | 0 |
| Таблица 26 – Прогнозный отчет о прибылях и убытках при снижении объемов реализации услуг предприятия | |||
| Управленческие расходы | 40 | 840 | 0 |
| Прибыль (убыток) от реализации (строки 010 -020-030-040) | 50 | 541,00 | 320,47 |
| Проценты к получению | 60 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 |
| Доходы от участия в других организациях | 80 | 0 | 0 |
| Прочие доходы | 90 | ||
| Прочие расходы | 100 | ||
| Прибыль (убыток) отчетного года (строки 110+120-130) | 140 | 541,0 | 320,47 |
| Налог на прибыль | 150 | 24,0 | 24 |
| Отвлеченные средства | 160 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного периода (строки 140-150-160) | 170 | 517,0 | 296,47 |
Рассчитанные при помощи математико- статистической модели параметры зависимости прибыли от выручки предприятия, показывают, что несмотря на увеличение доходов предприятия на 20% наибольшая вероятность получить сумму прибыли меньше чем в текущем году. Рассчитаем, какой должна быть выручка предприятия, чтобы при данной зависимости получить желаемую для предприятия сумму прибыли в 750 тыс.р.
Тогда 750 = 57,39+ 0,06 х
Х = 11792,37 тыс.р., т.е .выручка от реализации рекламной продукции должна увеличиться на 119,39% (11792,37/ 5375 *10), что в условиях финансового кризиса является маловероятным.
Так как предприятие не может снизить расходы на производство продукции, чтобы это не отразилось на качестве рекламных услуг, тогда предприятию можно предложить стратегию удержания наработанных позиций и ограничиться запланированной в мероприятиях суммой прибыли.
Таким образом, в работе рассчитаны два варианта развития событий на рынке рекламных услуг и рассчитаны основные экономические показатели деятельности предприятия на будущий период.
Заключение
В первой главе курсовой работы рассмотрели теоретико-методологические финансового планирования на предприятии.
Финансовое планирование направлено на управление финансовыми потоками и оборотами предприятия, тогда как главной целью финансово-экономического планирования является управление всей хозяйственной деятельностью предприятия через управление этими потоками.
Во второй главе курсовой работы мы провели анализ финансового состояния предприятия ООО «Ситал Олимп».
Анализ финансовой устойчивости предприятия ООО «Ситал Олимп» показал, что финансовая устойчивость предприятия в большой степени зависит от суммы прибыли предприятия, которая в свою очередь зависит от выручки от реализации рекламных услуг.
Проведенная оценка финансовой устойчивости показала, что материальные запасы не обеспечиваются собственными оборотными средствами. У предприятия увеличивается кредиторская задолженность, так как предприятие наращивает объемы заимствований из-за недостатка собственных оборотных средств. Показатели характеризуют финансовое состояние предприятия как кризисное, при котором оно является неплатежеспособным, находится на грани банкротства, т.к. основной элемент оборотного капитала – запасы – не обеспечены источниками их покрытия.
ООО «Ситал Олимп» можно охарактеризовать как финансов неустойчивое предприятие, так как большинство показателей находится ниже нормы.
Анализ деловой активности показал, что производственные фонды используются эффективно. Анализ оборачиваемости активов показывает, что происходит рост оборачиваемости активов, это связано с ростом выручки. Коэффициент оборачиваемости оборотных активов говорит об эффективности использования оборотных активов.
В течение анализируемого периода коэффициент текущей ликвидности не изменился. И предприятие рекламная фирма «Ситал Олимп» не в состоянии покрыть все свои текущие обязательства за счет имеющихся оборотных средств, тенденция повышения данного показателя свидетельствует об ухудшении ликвидности фирмы.
В целом компания «Ситал Олимп» характеризуется плохой ликвидностью. По сравнению с 2009 годом предприятие ухудшило свои показатели, одной из причин снижения ликвидности предприятия можно назвать финансовый кризис, который оказал отрицательное влияние на коммерческую деятельность многих фирм.
Полученная прибыль, несомненно, влияет на финансовую устойчивость предприятия. И можно заметить определенную тенденцию, финансовая устойчивость предприятия в динамике улучшилась. Однако если сравнивать 2009 и 2010 год, то в 2010 году и сумма прибыли от основной деятельности и финансовая устойчивость предприятия несколько снизилась.
Все вышеизложенное дает основание для разработки финансового плана предприятия.
Тщательный анализ и планирование доходов позволяют выявлять резервы их увеличения. В ООО «Ситал Олимп» резервы можно выявлять по трём направлениям:
1. за счёт снижение уровня цен закупки (снижение количества посредников и использование различных систем скидок при закупке сырья и материалов для производства рекламной продукции);
2. за счёт увеличение уровня цен реализации (эффективная ценовая политика, использование благоприятной торговой конъюнктуры, повышение уровня торгового обслуживания);
3. за счёт увеличение объёмов реализации (эффективная маркетинговая политика, диверсификация ассортимента, интенсификация рекламных кампаний).
В третьей главе курсовой работы была рассчитана модель зависимости прибыли предприятия от выручки от реализации услуг предприятия. Функция имеет вид fу = 57,39 + 0,06p + έ
Таким образом, можно подставив в данную формулу величину заданного объема реализации, можно рассчитать сумму прибыли от производственной деятельности. Также при помощи данной модели можно планировать необходимый объем денежных средств для достижения желанной суммы прибыли.
На основе предложенной модели рассчитаны два варианта событий –увеличение и снижения активности на рынке рекламы. Воспользовавшись полученной формулой, рассчитаны показатели прогнозной выручки от реализации и получаемой при этом объеме реализации прибыли, а также составлены прогнозные отчеты о прибылях и убытках.
Список использованной литературы
Акофф Р.Л. Акофф о менеджменте. М., 2002.
Бухалков М.И. Внутрифирменное планирование: Учеб.-М.:Инфра-М,1999.-391 с.:ил.-(Высш. образование).Библиогр.: с. 386.
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., переработанное и дополненное – Киев: Ника-Центр, 2005. – 656с.
Ван Хорн ДЖ.К. Основы управления финансами: Пер. с англ. /Гл. ред. Серии Я.В.Соколов. – М.: Финансы и статистика, 2001. – 800с.
Григорьев В.В., Федотова М.А. Оценка предприятия: Теория и практика: Учебное пособие. – М.: Инфра-М, 2003. – 318 с.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.,2002. – 126с.
Долгопятова Т.Г. Российские предприятия в переходной экономике. – М.: Дело Лтд, 2005. – 158 с.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: Учебное пособие. – М.: Издательство «Дело и Сервис», 2004. – 336с.
Дубровина, Е.П. Совершенствование управления корпоративными финансами в современных российских условиях [Текст] / Е.П. Дубровина // Научно-технические ведомости СПбГТУ - №4, 2006. – 0,12 п.л.
Дубровина, Е.П. Сущность бюджетирования и его взаимосвязь с финансово-экономическим планированием [Текст] / Е.П. Дубровина, О.В. Макашина // Научно-технические ведомости СПбГТУ - №5, 2007. – 0,31 п.л., в т.ч. вклад автора 0,2 п.л.
Дубровина, Е.П. Методология финансово-экономического планирования [Текст] / Е.П. Дубровина // Анализ состояния и перспективы развития экономики России: Межвузовский сборник научных трудов: четвертый выпуск / Иван. гос. энерг. ун-т – Иваново, 2007. – 0,47 п.л.
Дубровина, Е.П. Методология финансово-экономического планирования [Текст] / Е.П. Дубровина // Анализ состояния и перспективы развития экономики России: Межвузовский сборник научных трудов: четвертый выпуск / Иван. гос. энерг. ун-т – Иваново, 2007. – 0,47 п.л.
Ефимова О.В. Как анализировать финансовое положение предприятия. – М: АО «Бизнес- школа», 2004. – 118 с.
Ефимова О.В. Финансовый анализ. –М.: Издательство «Бухгалтерский учет», 2003.-545 с.
Ковалев В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 2001. – 512с.
Ковалев В.В. Введение в финансовый менеджмент. – м.: Финансы и статистика, 2006. – 768с.
Кравченко Л.М. Анализ хозяйственной деятельности предприятий: Учебно-практическое пособие. – Мн.: Финансы, учет, аудит, 2001. – 142с.
Левчаев П.А. Финансовые ресурсы предприятия: теория и методология системного подхода. - Саранск, 2003. - 104с.
Маркарьян Э.А., Герасименко Г.П., Маркарьян С.Э. Экономический анализ хозяйственной деятельности. - М.: Феникс, 2005. – 560 с.
Маркарьян Э.А., Герасименко Г.Л., Маркарьян С.Э. Финансовый анализ: Учебное пособие. - М.: ИД ФБК-ПРЕСС, 2005. – 224 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – М.: ИНФРА –М, 2006. – 425с.
Финансовый менеджмент Российская практика. – 2-е издание, доп. и перераб. Е.С. Стоянова. – М.: Перспектива, 2005. – 348с.
Финансовый менеджмент: Учебное пособие / Под ред. Проф. Е.И. Шохина. - М.: ИД ФБК-ПРЕСС, 2003. - 408с.
Финансы предприятий: Учебник / Под ред. Н.В. Колчиной. - М.: ЮНИТИ - ДАНА, 2004. - 413с.
Финансы, денежное обращение и кредит: Учебник / Под ред. Н.Ф. Самсоновой. – М.: ИНФРА_М, 2003. – 350с.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Методика финансового анализа. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2007. – 208 с. – (Серия «Высшее образование»).
Приложение 1
Отчеты о прибылях и убытках
| на 1 января 2009 года | |||
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года |
| Выручка (нетто) от реализации товаров, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 10 | 3569 | 3025 |
| Себестоимость реализации товаров, продукци, работ, услуг | 20 | 3166 | 2814 |
| Коммерческие расходы | 30 | 0 | 0 |
| Управленческие расходы | 40 | 0 | 0 |
| Прибыль (убыток) от реализации (строки 010 -020-030-040) | 50 | 403 | 211 |
| Проценты к получению | 60 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 |
| Доходы от участия в других организациях | 80 | 0 | 0 |
| Прочие доходы | 90 | 0 | 0 |
| Прочие расходы | 100 | 10 | 10 |
| Прибыль (убыток) отчетного года (строки 110+120-130) | 140 | 393 | 201 |
| Налог на прибыль | 150 | 94,32 | 48,24 |
| Отвлеченные средства | 160 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного периода (строки 140-150-160) | 170 | 298,68 | 152,76 |
| на 1 января 2010 года | |||
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года |
| Выручка (нетто) от реализации товаров, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 10 | 3916 | 3569 |
| Себестоимость реализации товаров, продукци, работ, услуг | 20 | 3416 | 3166 |
| Коммерческие расходы | 30 | 0 | 0 |
| Управленческие расходы | 40 | 0 | 0 |
| Прибыль (убыток) от реализации (строки 010 -020-030-040) | 50 | 500 | 403 |
| Проценты к получению | 60 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 |
| Доходы от участия в других организациях | 80 | 0 | 0 |
| Прочие доходы | 90 | 0 | 0 |
| Прочие расходы | 100 | 10 | 10 |
| Прибыль (убыток) отчетного года (строки 110+120-130) | 140 | 490 | 393 |
| Налог на прибыль | 150 | 117,6 | 94,32 |
| Отвлеченные средства | 160 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного периода (строки 140-150-160) | 170 | 372,4 | 298,68 |
| на 1 января 2011 года | |||
| Наименование показателя | Код стр. | За отчетный период | За аналогичный период прошлого года |
| Выручка (нетто) от реализации товаров, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 10 | 5375 | 3916 |
| Себестоимость реализации товаров, продукци, работ, услуг | 20 | 3994 | 3416 |
| Коммерческие расходы | 30 | 0 | 0 |
| Управленческие расходы | 40 | 840 | 0 |
| Прибыль (убыток) от реализации (строки 010 -020-030-040) | 50 | 541 | 500 |
| Проценты к получению | 60 | 0 | 0 |
| Проценты к уплате | 70 | 0 | 0 |
| Доходы от участия в других организациях | 80 | 0 | 0 |
| Прочие доходы | 90 | 0 | 0 |
| Прочие расходы | 100 | 268 | 10 |
| Прибыль (убыток) отчетного года (строки 110+120-130) | 140 | 273 | 490 |
| Налог на прибыль | 150 | 24 | 117,6 |
| Отвлеченные средства | 160 | 0 | 0 |
| Нераспределенная прибыль (убыток) отчетного периода (строки 140-150-160) | 170 | 249 | 372,4 |
Приложение 2 – Бухгалтерские балансы за 2008,2009,2010 гг.
| на 1 января 2009 года | ||||||||
| АКТИВ | код показателя | На начало отчетного года | На конец отчетного периода | ПАССИВ | код показателя | На начало отчетного года | На конец отчетного периода | |
| 1.ВНЕОБОРОТНЫЕ АКТИВЫ | 3.КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Нематериальные активы | 110 | 19 | 0 | Уставной капитал | 410 | 50 | 50 | |
| Основные средства | 120 | 128 | 128 | Собственные акции, выкупленные у акционеров | 415 | |||
| Незавершенное строительство | 130 | Добавочный капитал | 420 | 48 | 48 | |||
| Доходные вложения в материальные ценности | 135 | Резервный капитал в том числе: | 430 | |||||
| Долгосрочные финансовые вложения | 140 | резервы, образованные в соответствии с законодательством | 431 | |||||
| Отложенные налоговые активы | 145 | резервы, образованнные в соответствии с учредительными документами | 432 | |||||
| Прочие внеоборотные актиы | 150 | Нераспределенная прибыль (непокрытый убыток) | 470 | 0 | 0 | |||
| ИТОГО по разделу 1 | 190 | 147 | 128 | ИТОГО по разделу 3 | 490 | 98 | 98 | |
| 2. ОБОРОТНЫЕ АКТИВЫ | 4.ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||
| Запасы | 210 | 310 | 567 | Займы и кредиты | 510 | |||
| в том числе | Отложенные налоговые обязательства | 515 | ||||||
| сырье, материалы и другие аналогичные ценности | 211 | 259 | 436 | Прочие долгосрочнк обязательства | 520 | |||
| животные на выращивании и откорме | 212 | ИТОГО по разделу 4 | 590 | |||||
| Затраты в незавершенном производстве | 213 | 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| готовая продукция и товары для перепродажи | 214 | Займы и кредиты | 610 | |||||
| товары отгруженные | 215 | Кредиторская задолженность | 620 | 961 | 1300 | |||
| расходы будущих периодов | 216 | 51 | 131 | в том числе: | ||||
| прочие запасы и затраты | 217 | поставщики и подрядчики | 621 | 714 | 1069 | |||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 3 | 0 | задолженность перед персоналом организации | 622 | 93 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 230 | задолженность перед государственными внебюджетными фондами | 623 | |||||
| в
том числе
покупатели
и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||