Техніко-економічне обгрунтування, проектування машино-приладобудівного цеху по виготовленню деревообробних верстатів
17.26+N
17.26
17.35+N
17.35
17.45+0.5N
17.45
17.58+0.5N
17.58
18.10+0.5N
18.10
Спостережний лист ФРЧ начальника механiчного цеху
Табл. 6
| № з/п | Що спостерiгалося | Поточний час, год | Тривалiсть,хв | Iндекс |
| 1 | 2 | 3 | 4 | 5 |
| 1 |
Початок робочого дня Прихiд на роботу |
9.00 9.07 |
7 | ВПД |
| 2 | Обхiд цеху |
9.52+N 9.36 |
29 | ПЗ |
| 3 | Ознайомлення з кореспонденцiєю |
10.12+0.5N 10.14 |
38 | ПЗ |
| 4 | Пiдготовка наради з виробничих питань з начальниками дiльниць i майстрами |
10.17+0.5N 10.19 |
5 | ОП |
| 5 | Проведення виробничої наради у вище перерахованому складi |
11.02+N 11.06 |
47 |
ОП |
| 6 | Проведення атестацiї робiтникiв цеху |
12.15+N 12.19 |
73 | ОП |
| 7 | Телефоннi розмови на виробничi теми |
12.28+0.5N 12.30 |
11 | ОП |
| 8 | Ознайомлення з iнформацiєю про результати дiяльностi цеху в першiй половинi дня |
13.00+0.5N 13.02 |
32 | ОП |
| 9 | Обiдня перерва | 14.05 | 63 | ВПД |
| 10 | Нарада у технiчного директора з питань вдосконалення органiзацiї виробничого процесу | 14.47 | 42 | ОП |
| 11 | Прийом робiтникiв цеху i вирiшення конфлiктних ситуацiй |
15.30+0.5N 15.34 |
47 | ВОТП |
| 12 | Телефонна розмова з технiчним директором з питань поставки матерiалiв |
15.34+0.5N 15.36 |
2 | ОП |
| 13 | Обхiд цеху з представниками органiв технiчного нагляду |
16.03+N 16.07 |
31 | ВОТП |
| 14 | Робота з документами, лiтературою тощо |
16.32+N 16.36 |
29 | ПВ |
| 15 | Телефоннi розмови |
16.46+0.5N 16.48 |
12 | ВПД |
| 16 | Обхiд цеху.Перевiрка перебiгу процесу механiчної обробки виробiв |
16.30+ N 17.34 |
46 | ПЗ |
| 17 | Оформлення документацiї про технiко-економiчну дiяльнiсть цеху |
17.45+N 17.49 |
15 | ОП |
| 18 | Складання плану на наступний день |
18.05+0.5N 18.07 |
18 | ПЗ |
Спостережний лист ФРЧ майстра в механiчному цеху
Табл. 7
| № з/п | Що спостерiгалось | Поточний час,год | Тривалiсть, хв | Iндекс |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Початок робочого дня Прихiд на роботу |
9.00 9.01 |
1 | ВПД |
| 2 | Обхiд робочих мiсць.Перевiрка преходу робiтникiв |
9.10+N 9.14 |
13 | ПЗ |
| 3 | Видача завдань для виконання,iнструментiв та матерiалiв робiтникам цеху |
9.32+0.5N 9.34 |
20 | ПЗ |
| 4 | Оформлення документацiї з прийому матерiалiв i литва |
9.57+0.5N 9.59 |
25 | ОП |
| 5 | Нарада в начальника цеху з виробничих питань |
10.45+N 10.49 |
50 | ОП |
| 6 | Обхiд робочих мiсць,перевiрка виканання операцiй робiтниками |
11.24+N 11.29 |
40 | ОП |
| 7 | Телефона розмова з начальником цеху з питань отримання нових токарних верстатiв |
11.29+0.5N 11.31 |
2 | ОП |
| 8 | Пiдготовка i пiдписання документiв про вiдправлення готової продукцiї на склад |
11.54+0.5N 11.56 |
25 | ПВ |
| 9 | Обхiд робочих мiсць |
12.16+N 12.20 |
24 | ОП |
| 10 | Оперативне вирiшення питань про ремонт свердлильного верстата |
12.37+0.5N 12.39 |
19 | ОП |
| 11 | Обхiд робочих мiсць.Ознайомлення з виконанням завдань робiтниками в першiй половинi дня |
12.55+N 12.59 |
20 | ОП |
| 12 | Обiдня перерва | 14.02 | 63 | ВПД |
| 13 | Обхiд робочих мiсць | 14.21 | 19 | ОП |
| 14 | Вивчення конструкторської документацiї на виготовлення нових виробiв |
14.54+N 14.58 |
37 | ОП |
| 15 | Телефона розмова з начальником цеху з питань освоєння виробництва нових виробiв |
15.01+0.5N 15.03 |
5 | ОП |
| 16 | Оформлення документiв про отримання додаткових комплектiв спецодягу |
15.23+0.5N 15.25 |
22 | ПВ |
| 17 | Обхiд робочих мiсць. |
15.45+N 15.49 |
24 | ОП |
| 18 | Розгляд i уточнення списку робтникiв на премiювання за минулий мiсяць |
16.03+0.5N 16.05 |
16 | ОП |
| 19 | Формування списку робтникiв,що претендують на пiдвищення квалiфiкацiйного розряду |
16.24+0.5N 16.26 |
21 | ВОТП |
| 20 | Телефоннi розмови |
16.32+0.5N 16.34 |
8 | ВПД |
| 21 | Обхiд робочих мiсць.Спостереження за викананням робiтниками операцiй |
16.58+ N 17.02 |
28 | ОП |
| 22 | Оформлення документацiї(виписка нарядiв,актiв прийому i здачi тощо) |
17.21+N 17.25 |
23 | ОП |
| 23 | Обхiд робочих мiсць,прийом iнструментiв i обладнання |
17.56+N 18.00 |
35 | ПЗ |
| 24 | Пiдписання документiв про вiдправлення готової продукцiї на склад |
18.12+0.5N 18.14 |
14 | ПЗ |
Зведення затрат i втрат робочого часу менеджером вiдповiдного рiвня
Табл. 8
|
№ з/п |
Категорiї робочого часу |
Величина витрат i втрат робочого часу | |||||
|
Вiце-президент з питань виробництва |
Начальник механiчного цеху |
Майстер у механiчному цеху |
|||||
| хв | % | хв | % | хв | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | ВПД | 2 | 0,388 | 82 | 15 | 72 | 13 |
| 2 | ПЗ | 41 | 7,946 | 131 | 24 | 82 | 14,9 |
| 3 | ОП | 288 | 55,81 | 227 | 42 | 332 | 59,9 |
| 4 | ВОТП | 127 | 24,61 | 78 | 14 | 21 | 3,8 |
| 5 | ПВ | 58 | 11,24 | 29 | 5 | 47 | 8,4 |
| 6 | Сума | 516 | 100 | 547 | 100 | 554 | 100 |
Визначаємо питому вагу кожної категорії.
Питома вага кожної категорії затрат (втрат) робочого часу визначається за формулою:
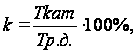 (13)
де Ткат – це тривалість певної категорії затрат (втрат) робочого часу, хв.;
Тр.д. – це тривалість робочого дня, хв.
1)Для віце-президента з питань виробництва:
К=(516ч480)∙100=107,5 %;
2)Для начальника механічного цеху :
К=(547/480)*100=114,1%;
3)Для майстра у механічному цеху :
К=(554 / 480)*100=115,4%;
Зведення затрат i втрат робочого часу менеджером вiдповiдного рiвня
Річний фонд заробітної плати цеху
Табл. 9
| Категорії працюючих | Ч-ть чол. | ЗП тариф | Сума премій | ЗП основна | ЗП додат | ЗП річна | Серед міс ЗП |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1. Основні праців 2. Доп. працівники 3. ІТП 4. Службовці |
441 93 64 21 |
289651,2 696312,3 76850 23550 |
92688,4 222819,9 24592 7536 |
382339,6 919132,2 10144,2 3108,6 |
38233,96 919132,2 10144,2 3108,6 |
420573,6 1011045,4 111586,2 34194,6 |
79,5 905,9 145,3 135,7 |
|
Всього |
589 |
1086363,5 |
347636,3 |
1433999,8 |
1433999,8 |
1577399,8 |
1266,4 |
КОШТОРИС ВИТРАТ
Кошторис виробництва – це витрати підприємства, пов’язані з його основною діяльністю за певний період незалежно від того, відносяться вони на собівартість чи ні. Таким чином, кошторис виробництва і собівартість загального випуску продукції не збігаються.
Кошторис витрат – це плановий розрахунок витрат на всі потреби підприємництва за певний проміжок часу (як правило, рік). Такий кошторис дає можливість визначити потреби підприємництва у кожному виді ресурсів (сировинні, матеріалах, паливі, фонді заробітної плати).
7.Розрахунок кошторису витрат на утримання та експлуатацію устаткування
Кошторис витрат на утримання і експлуатацію устаткування
Табл. 10
| Статті витрат | Показники до розрахунку | Сума грн. |
| 1 | 2 | 3 |
|
1. Амортизація устаткування і транспортних засобів. 2. Енергія для виробничих потреб. 3. Ремонт устаткування і транспортних засобів. 4. Заробітна плата допоміжних робітників, що зайняті обслуговуванням устаткування і транспортних засобів. 5. Відрахування на соціальні заходи всього, в т. ч.: -пенсійний фонд; -соцстрах; -фонд страхування на випадок безробіття; -фонд страхування від нещасних випадків; 6. Вартість допоміжних матеріалів 7. Інші витрати. |
Т.2 п.2 і п.3 Гр.4 Р. 2 9% від балансової вартості 4% від фонду заробітної плати допоміжних робіт ників. 36,2% Т.6 п.4 Гр.3 33,2% 1,5% 1,3% 0,2% 2% від балансової вартості устаткування і транспортних засобів. 3%(п.1+…..+п.6)Т.6 |
381341,97 2488986,9 209738,07 404418,2 146399,3 134266,8 6066,3 5257,4 808,8 46608,5 110324,8 |
|
Всього |
3787817,6 |
Визначаємо вiдсодкове вiдношення витрат на утримання експлуатацiю обладнання по вiдношенню до основної зарплати основних робiтникiв.
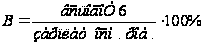 (14)
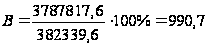
8. Визначення цехових витрат
Кошторис цехових витрат
Табл. 11
| Статті витрат | Показники до розрахунку | Сума грн.. |
| 1 | 2 | 3 |
|
1.Утримання цехового персоналу, всього в т. ч.: -ІТП -Службовці -Допоміжних робітників ,що не ввійшли в таблицю 6 2.Відрахування на соціальні заходи всього, в т. ч.: -пенсійний фонд; -соцстрах; -фонд страхування на випадок безробття -фонд страхування вiд нещасних випадкiв 3.Амортизація будівель, спо руд, інвентаря цехового приз начення. 4.Утримання будівель, спо руд, інвентаря цехового приз начення. 5.Поточний ремонт будівель, споруд, інвентаря цехового призначення. 6.Випробування, експерименти,дослідження, раціоналізація. 7.Техніка безпеки. 8.Інші витрати |
Т. 5 п.3 гр.7 Т. 5 п.4 гр.7 Т. 5 п.2гр.7*60% 36,2% п.1 33,2% 1,5% 1,3% 0,2% Т.2п.1гр.4 15% від балансової вартості 10% від балансової вартості Т. 5,Σ по гр.7*1% Т. 5,Σ по гр.7*1% Т. 5,Σ по гр.7*5% |
752408,1 111586,2 34194,6 606627,3 272371,7 249799,5 11286,1 9781,3 1504,8 381341,98 444898,98 296599,32 15773,99 15773,99 108958,4 |
|
Всього |
2288126,1 |
Визначаємо вiдсоткове вiдношення цехових витрат по вiдношенню до основної зарплати основних робiтникiв:
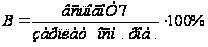 (15)
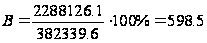
9.Визначення повної собівартості одиниці продукції за калькуляційними статтями
Розрахунок повної собівартості одиниці продукції зводимо в таблицю 8
Повна собівартість одиниці продукції.
Табл. 12.
| Калькуляційні статті витрат | Показник до розрахунку | Сума, грн. | Питома вага статті витрат до повної собівартості |
| 1 | 2 | 3 | 4 |
| 1.Вартість купованих основних і допоміжних матеріалів | Т.1, п.1, Гр.8 : обсяг річної програми | 2649,99 | 0,86 |
| 2.Вартість купованих напівфабрикатів комплектувальних виробів та послуг | Т.1, п.2, Гр.8 : обсяг річної програми | 1282,05 | 0,42 |
| 3.Основна заробiтня плата основних робiтникiв | Т.5, п.1, Гр.5 : обсяг річної програми | 181,2 | 0,06 |
| 4.Додаткова заробiтня плата допомiжних робiтникiв | Т.5, п.2, Гр.6 : обсяг річної програми | 43,6 | 0,02 |
| 5.Вiдрахування на соцiальнi заходи |
Т.6, п.5, Гр.2 ∙ Т.8, п3 + п.4, Гр.3 |
157,7 | 0,003 |
| 6. Витрати на утримання і експлуатацію обладнання | Т.8, Гр.3 ∙ (14) | 179514,8 | 58,5 |
| 7. Цехові витрати | Т.8, Гр.3 ∙ (15) | 108448,2 | 35,3 |
| 8. Разом цехова собівартість виробництва | Т.8, Гр.1+…+Гр.7 | 292201,3 | 95,2 |
| 9.Загальнозаводські витрати | Т.8, Гр.330% п.3 | 54,4 | 0,02 |
| 10.Всього | Т.8 п.8+п.9 | 292255,7 | 95,2 |
| 11.Інші виробничі витрати | Т.8 п.10*3% | 8767,7 | 2,9 |
| 12.Виробнича собівартість виробу | Т.8 п.10+п.11 | 301023,4 | 98,1 |
| 13..Позавиробничі витрати | Т.8 п.12*2% | 6020,5 | 2 |
| 14.Повна собівартість виробу | Т.8 п.12+п.13 | 307043,9 | 100 |
10.Визначення величини прибутку від реалізації річного обсягу продукції
Визначаю величини прибутку від реалізації одного виробу.
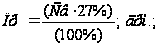 (16),
де Св. – повна собівартість одиниці продукції.
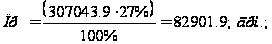
Визначаю величину прибутку від реалізації річного обсягу продукції.
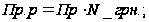 (17)
де Пр- прибуток від реалізації одного виробу.
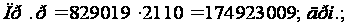
11.Визначення сум податків
ПОДАТОК
Податки — це обов'язкові внески до бюджету відповідного рівня або до позабюджетного фонду, які здійснюються платниками в порядку та на умовах, визначених законодавчими актами.
Критеріями при формуванні податку є:
- сплата їх у примусовому порядку до державного бюджету;
- без еквівалентний характер цих податків;
- єдина методологія.
У більшості країн світу за податками закріплені такі функції:
- фіскальна;
- розподільча;
-регулююча.
Класифікація податків:
За економічним змістом:
- податки на доходи;
- податки на споживання.
- податки на майно.
За характером дії або формою оподаткування:
- прямі;
-непрямі.
За джерелом сплати на ті:
- які сплачуються з прибутку або доходів;
- які включаються у витрати виробництва.
Залежно від органу, який стягує податки:
- загальнодержавні;
-місцеві.
11.1Визначення величини ПДВ сплаченого постачальникам матеріалів і комплектуючих:
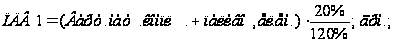 (18)
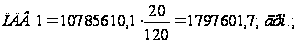
11.2Визначення величини ПДВ, який сплачуватиме підприємство в бюджет з виторгу за свою продукцію:
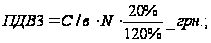 (19)
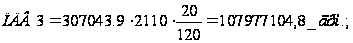
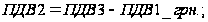 (20)
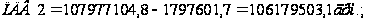
12.Визначення ціни підприємства річного обсягу продукції:
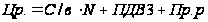 (21),
де ПДВ3 – податок на додану вартість від виготовленої продукції
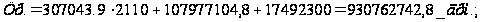
Ціна.
Ціна – виражена в грошовій формі вартість одиниці товару.
Функції цін:
Функція обліку й зміни витрат суспільної праці. Ця функція визначається сутністю ціни як грошового вираження вартості. Ціна виступає тим економічним інструментом, що дозволяє організувати вартісний облік різних господарських процесів, виміру їхніх результатів.
Функція збалансованості попиту та пропозиції. Саме через ціни здійснюється зв'язок виробництва й споживання, пропозиції та попиту.
Стимулююча функція ціни характеризується її взаємодією на виробництво й споживання різних товарів. Ціна стимулює виробника через рівень укладеної в ній прибутку. У результаті ціни сприяють або перешкоджають росту випуску й споживання товарів.
Функція розподілу й перерозподілу. Ця функція ціни пов'язана з відхиленням її від вартості в рамках дії ринкових факторів.
13. Визначення величини фондовіддачі.
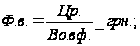 (22),
де Во.в.ф – балансова вартість основних виробничих фондів.
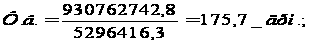
Фондовіддача – вартісна оцінка кількості продукції в розрахунку на гривню основних виробничих фондів.
14. Визначення продуктивності праці, в т.ч. по доданій вартості.
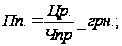 (23),
де Чпр – загальна чисельність працюючих
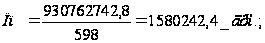
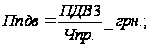 (24)
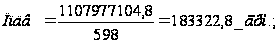
ПРОДУКТИВНІСТЬ ПРАЦІ
Продуктивність праці – це показник її ефективності, результативності, що характеризується співвідношенням обсягу продукції, робіт чи послуг, з одного боку, та кількості праці, витраченої на виробництво цього обсягу, з іншого боку. Залежно від прямого чи оберненого співвідношення цих величин ми маємо два показники рівня продуктивності праці: виробіток і трудомісткість.
Виробіток – це прямий показник рівня продуктивності праці, що визначається кількістю продукції(робіт, послуг), виробленої одним працівником за одиницю робочого часу.
15. Визначення річної суми податку від прибутку.
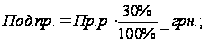 (25)
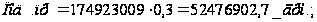
16. Визначення рівня рентабельності
РЕНТАБЕЛЬНІСТЬ
Рентабельність як економічна категорія тісно пов’язана з категорією прибутку. Вони є різними сторонами економічних відносин. Якщо в прибутку відображаються відносини щодо створення та розподілу частини чистого доходу, то рентабельність характеризує відносини між підприємством і державного з приводу раціональності використання виробничих фондів та участі кожного підприємства у створенні й розподілі тієї частини чистого доходу, яка набуває форми прибутку.
16.1 Рентабельність одного виробу, %
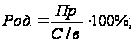 (26)
,
де Пр. – прибуток від реалізації одного виробу;
С/в – Собівартість одного виробу
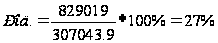
16.2Загальна рентабельність виробництва, %
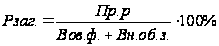 (27),
де Пр.р – прибуток від реалізації річного обсягу продукції
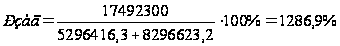
17. Визначення річної економiї на умовно-постiйних витратах:

де а – процент приросту продукції;
Ув – умовно-постійні витрати.
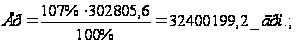
18. визначення суми прибутку при збільшеному обсязі вирибництва згідно з ростом в наступному році

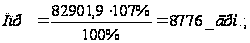
19. Визначаємо постійні і змінні витрати, загальні витрати
Змінні витрати одного вироба = 2949,53
Постійні витрати одного вироба = 3508,23
Повна собівартість= 307043,9
20.Визначення точки беззбитковості
Визначаємо суму прибутку при різних обсягах виробництва на основі графіка беззбитковості.
За допомогою графіка беззбитковості можна обґрунтувати тактику виробництва при зміні ринкових умов господарювання. Тобто визначити при якому обсязі виробництва і якій ціні можна отримати максимальний прибуток.
Графік беззбитковості
Nкр*Сзм.+Спост.=Ц*Nкр
Nкр =Спост/(Ц-Сзм)
Nкр=638919394/(441119,8-4314,56)=1463 шт.
1463*4314,54+638919394=441119,8*1463
645358267,4=645358267,4
ВИСНОВКИ
На цій курсовій роботі я навчилвся практично застосовувати теоретичні знання набуті під час вивчення дисципліни „Економіка підприємств”. А саме визначати:
Витрати на матеріали та комплектуючі вироби;
Цехових витрат;
Чисельність працюючих;
Величину фонду заробітної плати;
Суму податків;
Рівень рентабельності та ін.
На підприємствах зосереджені найбільш кваліфіковані кадри, вирішуються питання раціонального використання ресурсів, високопродуктивної техніки, технології, розробляються бізнес – плани, здійснюються маркетингові дослідження та ефективне управління.
У ринковій економіці виживають лише ті підприємства, які найбільш правильно і компетентно зрозуміли вимоги ринку, організували виробництво конкурентоспроможної продукції, послуг, що користуються попитом, уміло здійснюють мотивацію висококваліфікованої творчої праці персоналу. Усе це вимагає фундаментальних і глибоких економічних знань, а отже, і відповідної підготовки фахівців з економіки.
Список використаних джерел
Гриньова В.М., Коюда В.О. Фінанси підприємств: Навч. Посіб.- 2-ге вид. перероб. І доп.- К., 2004.
Економіка виробничого підприємства: Навч. посіб./ За ред. Й.М. Петровича.- 2-ге вид. перероб. та доп. – К., 2002.
Варналій З.С, Сизоненко В.О. Основи підприємницької діяльності: Підручник. – К., 2004.
Економіка підприємства: Підручник М.Г. Грещак, В.М. Колот, А.П. Наливайко та інші; За заг. Ред.. С.П. По кропивного – Вид. 2-ге, перероб. Та доп. – К.:КНЕУ, 2004 – 528 с.,іл.
Бойчук І.М., Харів П.С., Хопчан М.І., Піча Ю.В. Економіка підприємства: Навч. Посібник для студентів економічних спеціальностей вищих навчальних закладів І – ІV рівнів акредитації. Друге видання, виправлене і доповнене – К.: «Каравела»; Львів: «Новий світ - 2000», 2001.-298 с.
Економіка виробничого підприємства: Навч. посібник Й.М. Петрович, І.О. Будішева, І.Г. Устінова та ін. За ред.. Й.М. Петровича - 3-тє вид., випр.- К.: Т-во «Знання». КОО, 2002.-405 с.