Доход и прибыль предприятия
 ,
где К – весь авансированный капитал.
К. Маркс показал, что в объективных условиях развития научно-технического прогресса норма прибыли имеет тенденцию к понижению, что вызывает необходимость активно бороться за ее повышение, используя противодействующие факторы: экономию на постоянном капитале, ускорение оборота капитала, повышение степени эксплуатации и др.Процесс образования средней прибыли был положен в обоснование цены производства, включающей издержки производства ( С + V ) и среднюю прибыль ( P`)
[1. c.290].
Каждая фирма ведет дело на свой страх и риск и по собственному разумению. Предпринимательская деятельность, как фактор производства, настолько сложен и непредсказуем, что всегда есть в отрасли лучшие и отстающие фирмы. Лучшие фирмы всегда получают благоприятствующие экономические позиции, в том числе и большую массу прибыли. Экономические результаты в ходе конкуренции нивелируются. Рынок выступает великим учителем. Поэтому складывается отраслевая норма средней прьыли.
Каждая предпринимательская фирма ориентируется на достижение в долговременной перспективе такой степени прибыльности или эффективности использования капитала как и другие фирмы отрасли.
Отраслевая средняя норма прибыли – результат внутриотраслевой конкуренции. Существует так же и межотраслевая конкуренция. Сложность межотраслевой конкуренции состоит в том, что в разных отраслях национальной экономики используются разные производительные силы, разные капиталы с разным техническим строением. Заметно отличие, например, между легкой промышленностью и металлургией, производством конфет т грузовых автомобилей, сыра и кефира. Там, где высокое органическое строение – капитал оборачивается медленнее, стоимость одного рабочего места из-за стоимости оборудования выше. Поэтому в разных отраслях складываются разные отраслевые нормы прибыли.
Отраслевые нормы прибыли с учетом строения капитала.
| К | Рr | Pr` |
|
80C+20V 70C+30V 60C+40V 85C+15V 95C+5V |
20 30 40 15 5 |
20% 30% 40% 15% 5% |
Таблица 2.2.2.
Данный пример взят из теории средней прибыли и цен производства К. Маркса. С– это постоянная часть капитали, затраченная на закупку средств производства, V – переменная часть капитала, затраченная на приобретение рабочей силы, Pr – отраслевая прибыль; Pr` - отраслевая норма прибыли. Соотношение между ними отражает стоимостное или органическое строение капитала [2. c.106].
Приведенные данные показывают, что даже если предположить, что рабочая сила во всех отраслях национальной экономики используется с одинаковой степенью эффективности, то складываются разные отраслевые нормы прибыли.
Механизм разрешения противоречия включает миграцию капитала и изменение рыночных цен с учетом структуры национальной экономики. Капитал начинает уходить из менее прибыльных отраслей в более прибыльные. Здесь увеличиваются объемы производства и отраслевое предложение. В итоге предложение опережает спрос. В покидаемых отраслях, наоборот, предложение снижается, цена начинает расти.
Миграция капитала прекратится, если произойдет уравнивание отраслевых норм прибыли и сложится общий уровень рентабельности во всей национальной экономике.
Установится принцип: на равный капитал – равная прибыль; равновеликие капиталы в равные промежутки времени претендуют на равновеликую прибыль, приходящуюся на единицу авансированного капитала. Средняя норма прибыли определяется:
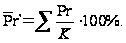
Это основное содержание экономического закона средней нормы прибыли в национальной экономике.
Формируется особая система цен, которая состоит из цен производства. Цена производства (Рр) выступает как основной ориентир в колебаниях рыночных текущих цен под воздействием спроса и предложения:
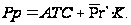
Таким образом, цена производства отрасли равна средним отраслевым издержкам производства плюс средняя прибыль на вложенный капитал.
В рыночной экономике действует так же закон тенденции средней нормы прибыли к снижению. Рост издержек производства выступает мощным ограничителем для массы прибыли. К тому же техническое перевооружение изменяет структуру капитала. Постоянно увеличиваются затраты, к примеру, по линии основного капитала, т.е. возрастает капиталоемкость производства. Но данный закон действует именно как тенденция, потому что удешевление, боле эффективное использование факторов производства, удешевление многих элементов основного капитала и сырья, воздействие внешней торговли в состоянии выступить как факторы противодействия снижению средней нормы прибыли.
Относительным показателем прибыли является рентабельность. Это относительный показатель интенсивности производства, так как отражает уровень прибыльности относительно определенной базы. Фирма рентабельна, если суммы выручки от реализации продукции достаточно не только для покрытия затрат на производство и реализацию, но и для образования прибыли.
Предпринимательская фирма получает прибыль, если:
- продукция реализуется и денежный доход зачисляется на банковский счет;
- издержки производства меньше цены реализации.
Р(цена) = С(издержки) + Рr(прибыль)
Организуя дело, предпринимательская фирма получает доход и прибыль в зависимости от ее индивидуальных способностей точно определить структуру и динамику рыночной конъюнктуры, рационально организовать производство. Предпринимательскую фирму интересует не только прибыль, получаемая с единицы продукции, не только масса прибыли, но и степень доходности предприятия или дела в целом.
В этом случае есть смысл сравнивать затраты капитала и присваиваемую прибыль.
Степень доходности или степень отдачи средств, используемых в производстве, есть рентабельность.
Рентабельность измеряется такими основными показателями как:
- рентабельность производства;
- рентабельность продукции.
Рентабельность производства отражает степень доходности всего авансированного капитала:

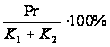 ,
Где Pr – масса
прибыли,
 -
основной капитал,
 -
оборотный
капитал.
В практической деятельности рентабельность производства исчисляется как отношение балансовой прибыли (Пб) к стоимости основных производственных фондов (Оф) и собственных оборотных средств (Ос).
Индивидуальная рентабельность или рентабельность конкретной предпринимательской фирмы зависит прежде всего от достигнутой степени эффективности производства, используемых моделей маркетинга и менеджмента, сложившихся внутренних производственных отношений, социального микроклимата. Здесь срабатывают все факторы, которые позволяют максимизировать объем прибыли и минимизировать объем используемых производственных ресурсов. Среди них выделяют производительность и интенсивность труда, продолжительность рабочего дня, сменный режим, скорость оборота переменного и оборотного капитала, эффективность технологической системы, экономию на постоянном капитале и т.д. В ходе конкуренции ряд прежних преимуществ исчезает, так как и другие фирмы вносят коррективы в свою деятельность, ориентируясь на опыт лидера-конкурента. Но могут появиться и новые экономические преимущества; возможность существования индивидуальных издержек производства непрерывно воспроизводится [2.c. 108].
Различают так же рентабельность продукции – отношение прибили от реализации продукции к полной себестоимости этой продукции. Применение этого показателя рентабельности наиболее рационально при внутрихозяйственных аналитических расчетах, при контроле за прибыльностью (убыточностью) отдельных видов изделий, внедрении в производство новых видов продукции и снятии с производства неэффективных изделий.
Рентабельность продукции исчисляется по формуле:
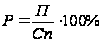 ,
где Р - рентабельность продукции, % ;
П - валовая прибыль предприятия, руб. ;
Сп - полная себестоимость реализованной продукции, руб.
Учитывая, что прибыль связана как с себестоимостью изделия, так и с ценой, по которой оно реализуется, рентабельность продукции может быть исчислена как отношение прибыли к стоимости реализованной продукции по свободным или регулируемым ценам, т.е. к выручке от продаж. Отсюда такой показатель рентабельности стал называться рентабельность продаж.
Эти показатели – рентабельности продукции и рентабельности продаж – взаимосвязаны и характеризуют изменение текущих затрат на производство и реализацию как всей продукции, так и отдельных ее видов. В связи с этим при планировании ассортимента производимой продукции учитывается, насколько рентабельность отдельных видов будет влиять на рентабельность всей продукции. Важно сформировать структуру производимой продукции в зависимости от изменения удельного веса изделий с большей или меньшей рентабельностью с тем, чтобы в целом повысить эффективность производства и получить дополнительные возможности увеличения прибыли.
В процессе анализа финансового состояния фирмы могут исчисляться и другие показатели рентабельности, имеющие частное значение. Например, рентабельность всего капитала предприятия, рентабельность внеоборотных активов, рентабельность собственного капитала, рентабельность инвестиций и др.
2.3 Краткосрочная и долгосрочная модели максимизации прибили фирмы совершенного конкурента
Помня об отличии «бухгалтерской» и «экономической» прибыли, прибыль будет рассматриваться как разница между общим доходом и издержками производства
Рr (прибыль)= ТR (доход) – С (издержки)
Каждая конкурирующая фирма стремиться максимизировать прибыль, продавая больше, по более высоким ценам и производя наиболее экономичным способом, при наиболее минимальных издержках производства.
Данные рассуждения позволяют сформулировать исходную модель максимизации прибыли в краткосрочный период. Для этого необходимо сопоставить валовой доход и валовые издержки, учитывая, что цена постоянная.
ТС (валовые) = ТFC (постоянные) + TVC (переменные)
Если Q=0, то убытки сводятся к постоянным издержкам.
Рассмотрим таблицу 2.3.1, вслед за этим выполним соответствующее графическое построение ( см. рис. 2.3.2).
| Q | P | TR | TFC | TVC | TC | Pr | MC | MR |
0 1 2 3 4 5 6 7 8 9 10 11 |
40 40 40 40 40 40 40 40 40 40 40 40 |
0 40 80 120 160 200 240 280 320 360 400 440 |
50 50 50 50 50 50 50 50 50 50 50 50 |
- 50 78 98 112 130 150 172 210 255 310 375 |
50 100 128 148 162 180 200 222 260 305 360 425 |
-50 -60 -48 -28 -2 20 40 58 60 55 40 15 |
- 50 28 20 14 18 20 22 38 45 55 65 |
- 40 40 40 40 40 40 40 40 40 40 40 |
Таблица 2.3.1. Краткосрочные доходы и издержки предпринимательской фирмы.
 T
TR
450
TC
300 B
150 A
50
O 1 2 3 4 5 6 7 8 9 10 11 12 Q
Рис.2.3.2. Общие доходы и общие издержки предпринимательской фирмы.
Исходные правила краткосрочного поведения предпринимательской фирмы:
- следует осуществлять производство, если фирма может получать прибыль (TR>TC); так же целесообразно осуществлять производство, если валовой доход покрывает постоянные издержки (TR>TFC), а сами убытки меньше, чем ее постоянные издержки (-Pr<TFC);
- в краткосрочный период предпринимательская фирма должна производить такой объем продукции, при котором она максимизирует прибыль или минимизирует убытки.
На основе представленных данных следует сделать такие выводы:
- по мере роста объема Q прибыль Pr становится положительной величиной, растет до Q= 8, а затем снижается;
- максимальному объему прибыли соответствует наибольшее приближение МС к ТС. При более точных расчетах это возможно при МR=МС;
- угловой коэффициент линии TR равен предельному доходу MR;
- угловой коэффициент линии ТС равен предельным издержкам МС;
- максимуму прибыли соответствует максимальное расстояние между TR и ТС. Данные об ТС отражают действие закона убывающей производительности[ 2. c.94]
Стратегия: максимизация прибыли. Приведенные выше расчеты показывают, что максимум прибыли достигается при Q=8. Тогда Pr = 60.
Кривая ТС отражает действие закона убывающей производительности.
Выделяются две точки критического объема производства. Когда ТС=ТR, а прибыль равна нулю. Любое производство за пределами этих точек – убыточное. Максимальная прибыль достигается, когда « ТR, минус ТС» есть максимальная величина.
MR = MC; MR = P; то Р = МС
Наращивая
экономическую
активность,
предпринимательская
фирма постепенно
стремиться
уменьшить
убытки. При Q =
4 последние
исчезают, затем
появляется
прибыль. Прибыль
увеличивается
до Q = 8, а затем ее
масса постепенно
снижается
вплоть до достижения
второй критической
точки объема
производства.
Далее – убытки.
Т
50
Pr
В
0