Экономический механизм государственного регулирования сельскохозяйственного производства
Фондовооружённость:
-- приходится ОПФ на 1 среднегодового работника, млн.руб.
Источник: авторские расчеты на основании годовых расчетов
Наибольший удельный вес в структуре основных производственных фондов занимают здания и сооружения – 65,6% и машины и оборудование – 28,8%. Фодооснащенность в 2007 году увеличилась на 22,0%, фондовооруженность увеличилась на 48,8% в связи с увеличением стоимости основных производственных фондов. Фондоотдача уменьшилась также в связи с увеличением стоимости основных производственных фондов.
В хозяйстве наблюдается низкая эффективность использования оборотных фондов – коэффициент оборачиваемости в 2007 году составляет только 0,61, но он увеличивается (в 2005 году – 0,48). Следовательно, уменьшается время одного оборота. В 2007 году оно составило 598 дней. Это можно объяснить длительностью периода производства продукции в сельском хозяйстве, её переработки.
Таблица 2.7 Состав и структура оборотных средств предприятия
| Показатели | 2005 г. | 2006 г. | 2007г. | |||
|
млн. руб. |
% |
млн. руб. |
% | млн. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Производственные запасы, всего | 3757 | 75,9 | 6427 | 74,9 | 7220 | 63,9 |
| Из них: | ||||||
| сырье, материалы и другие ценности | 1695 | 34,2 | 2323 | 27,1 | 3192 | 28,2 |
| животные на выращивании и откорме | 1749 | 35,3 | 3374 | 39,3 | 4028 | 35,6 |
| 2. Незавершенное производство и расходы будущих периодов | 310 | 6,3 | 730 | 8,5 | 922 | 8,2 |
| 3. Готовая продукция | 169 | 3,4 | 91 | 1,1 | 64 | 0,6 |
| 4. Денежные средства, финансовые вложения, дебиторская задолженность | 717 | 14,5 | 1333 | 15,5 | 3097 | 27,4 |
| Итого | 4950 | 8581 | 11303 | |||
| Приходится оборотных средств на 1 руб. ОПФ,руб. | 0,34 | 0,36 | 0,32 | |||
| Коэффициент оборачиваемости оборотных средств | 0,48 | 0,52 | 0,61 | |||
| Время одного оборота,дн | 760 | 702 | 598 | |||
Источник: авторские расчеты на основании годовых расчетов
Рассмотрим численность работников предприятия в таблице 2.8.
Таблица 2.8 Среднесписочная численность работников предприятия
| Категории работников | Годы | 2007 г. в % к 2005 | ||
| 2005 | 2006 | 2007 | ||
| Работники,занятые в с.- х. производстве | 200 | 349 | 334 | 167 |
| Служащие,всего | 35 | 56 | 44 | 125,7 |
| В т.ч.: руководители | 6 | 14 | 11 | 183,3 |
| специалисты | 23 | 35 | 27 | 117,4 |
| Среднегодовая численность работников,чел. | 332 | 509 | 513 | 154,5 |
Источник: авторские расчеты на основании годовых расчетов
В хозяйстве наблюдается высокая численность работников – в 2007 году она составила 513 человек, что к уровню 2005 года составило 154,5%, в связи с присоединением в 2006 году СПК «Белоушский». Так как предприятие специализируется на производстве спирта и водки, то численность работников, занятых в сельскохозяйственном производстве занимает 65,1% к общей численности работников (таблица 2.6.), из них 86,8% -- рабочие, остальные – служащие. Необходимо обратить внимание на то, что сокращение численности работников происходит за счёт сокращения в основном численности служащих, численность рабочих при этом уменьшилась лишь на 3 человека в 2007 году по отношению к 2006 году.
Показатели эффективности использования трудовых ресурсов, рассчитанные в таблице 2.9., ежегодно увеличиваются. Это связано со снижением затрат труда на производство продукции, увеличением объёмов производства продукции, а также ростом цен на продукцию.
Среднемесячная заработная плата в целом по предприятию с каждым годом увеличивается. Темп роста заработной платы в 2007 году по отношению к 2005 году составил 154,0%
Таблица 2.9 Эффективность использования трудовых ресурсов
| Категории работников | Годы | 2007 г.в % к 2005 г. | ||
| 2005 | 2006 | 2007 | ||
| Стоимость валовой продукции (в сопост.ценах)в расчете на 1 среднегодового работника, млн.руб. | 7217 | 9395 | 11245 | 155,8 |
| Стоимость валовой продукции (в сопост.ценах)в расчете на 1 чел.- ч,руб.: в растениеводстве | 3594 | 5342 | 8523 | 237,1 |
| в животноводстве | 2932 | 3855 | 4983 | 138,6 |
| в целом по хозяйству | 3097 | 4384 | 6078 | 196,3 |
| Приходится валового дохода на 1 среднегодового работника, млн.руб. | 5,3 | 6,4 | 7,0 | 132,1 |
| приходится прибыли на 1 среднегодового работника, млн. руб. | 0,03 | 1,4 | 0,8 | в 26,р |
| Среднемесячная заработная плата работника предприятия, тыс.руб. | 273,3 | 326 | 421 | 154,0 |
Источник: авторские расчеты на основании годовых расчетов
Рассмотрим показатели эффективности производства СПК «Маньковичский» в таблице 2.10.
Таблица 2.10 Основные показатели уровня и эффективности производства
| Показатели | Годы | 2007 г.в % к 2005 г. | ||
| 2005 | 2006 | 2007 | ||
| Произведено на 100 га с.-х. угодий: | ||||
| молока,ц | - | 276,6 | 355,7 | - |
| прироста КРС,ц | 181,4 | 143,3 | 166,7 | 8,1 |
| вал.продукции,млн.руб. | 60,6 | 74,1 | 84,9 | 114,5 |
| денежной выручки,млн.руб. | 71,6 | 61,2 | 95,9 | 156,7 |
| Произведено на 100 га пашни: | ||||
| зерна,ц | 2076,1 | 1286,7 | 1576,5 | 75,9 |
| прироста свиней,ц | - | 5,6 | 5,3 | 94,6 |
| Выход зерна в расчете на 1 баллогектар,кг | 107 | 78,2 | 101,1 | 94,5 |
| Стоимость валовой продукции в расчете на 1 руб.основных фондов,руб. | 0,14 | 0,20 | 0,15 | 75 |
Источник: авторские расчеты на основании годовых расчетов
Уровень производства молока на 100 га сельхозугодий в 2007 году увеличился по отношению к 2006 году на 28,6%. Уровень производства прироста КРС в 2007 году по отношению к 2005 году уменьшился на 8,1 % в связи с увеличением площади сельскохозяйственных угодий, но по отношению к 2006 году этот показатель увеличился на 16,3%. Уровень производства валовой продукции сельского хозяйства увеличился на 14,5 % в 2007 году по отношению к 2005 году. Увеличение денежных показателей в расчёте на единицу земельной площади объясняется, в первую очередь, увеличением цен.
Уровень производства зерна в 2007 году по отношению к 2005 году снизился на 24,0% в связи с увеличением площади пашни, но по отношению к 2006 году увеличился на 22,5%. Уменьшение в 2007 году наблюдается по производству прироста свиней в расчёте на 100 га пашни, что связано со снижением в этом году как поголовья свиней, так и их продуктивности.
Стоимость валовой продукции в расчете на 1 рубль производственных фондов уменьшилась в связи с увеличением стоимости основных производственных фондов.
Таблица 2.11. Рентабельность отдельных видов продукции и предприятия
| Показатели | Годы | 2007г. к 2006г.в п.п. | ||
| 2005 | 2006 | 2007 | ||
| Уровень рентабельности зерна | -23,1 | -62,2 | -33,6 | 28,6 |
| Картофеля | - | -38,5 | - | - |
| Рапса | - | -50 | -46,8 | 3,2 |
| Сахарной свеклы | - | -2,8 | - | - |
| Молока | - | -36,8 | -16,8 | 20 |
| КРС | -13,7 | -13,5 | -15,1 | -1,6 |
| свиней | - | -58,0 | -63,0 | -5,0 |
| По предприятию | -3,8 | 7,3 | 6,3 | -1,0 |
Источник: авторские расчеты на основании годовых расчетов
Из таблицы 2.11. видно, что производство всех видов сельскохозяйственной продукции убыточно.
В 2007 году улучшились показатели реализации продукции растениеводства по сравнению с 2006 годом по зерну и рапсу. По производству продукции животноводства увеличение произошло по молоку на 20 п.п. Рентабельность от реализации КРС снизилась по отношению к 2006 году и в 2007 году она составила -15,%. В целом по предприятию рентабельность 2007 году составила – 6,3% за счет реализации водки.
Характеристику финансового состояния предприятия дают показатели платёжеспособности, рассчитанные по КУПП «Маньковичи».
Таблица 2.12. Прибыль и рентабельность отдельных видов сельскохозяйственной продукции и предприятия в целом за 2007 год
| Вид продукции | Количество реализован ной продукции, т |
Себестоимость реализованной продук-ции, млн. руб. |
Выручка от реализации, млн. руб. | Прибыль (убыток), млн. руб. |
Уровень рентабе-льности, % |
| Зерно | 1775 | 658 | 437 | -221 | -33,6 |
| Рапс | 58 | 47 | 25 | -22 | -46,8 |
| Итого по растениеводству | 812 |
513 |
-299 |
-36,8 |
|
| Продано на мясо: | |||||
| КРС | 898 | 3372 | 2870 | -502 | -14,8 |
| Свиньи | 5 | 27 | 11 | -16 | -59,3 |
| Молоко | 1405 | 811 | 675 | -136 | -16,8 |
| Итого по животноводству | 4397 |
3680 |
-717 |
-16,3 |
|
| От прочей реализации продукции, работ, услуг | 5456 |
6791 |
1335 |
24,4 |
|
| В целом по предприятию | 10665 |
10984 |
319 |
3,0 |
Источник: авторские расчеты на основании годовых расчетов:
На предприятии рентабельность всех видов сельскохозяйственной продукции «минусовая», то есть вся реализованная сельскохозяйственная продукция убыточна. Рентабельным на предприятии является производство и реализация спирта и водки – 24,4% рентабельность. В целом по предприятию рентабельность реализованной продукции составила 3,0%.
Характеристику финансового состояния предприятия дают показатели платёжеспособности, рассчитанные по КУПП «Маньковичи» в таблице 2.13.
Таблица 2.13. Показатели платежеспособности
| Показатели | 2007 г. | ||
| На начало года | На конец года | норматив | |
| Коэффициент обеспеченности собственными оборотными средствами | 0,12 |
0,1 |
0,2 |
| Коэффициент текущей ликвидности | 1,39 | 1,34 | 1,2 |
| Коэффициент платежеспособности | 1,14 | 1,11 | |
| Коэффициент обеспеченности финансовых обязательств активами | 0,34 |
0,34 |
0,85 |
| Приходится долгов на 1 руб. выручки реализованной продукции, руб. | 0,65 |
0,67 |
|
Источник: авторские расчеты на основании годовых расчетов
В 2007 году коэффициент обеспеченности собственными оборотными средствами ниже нормативного и наблюдается его снижение к концу 2007 года. Также снизился коэффициент платёжеспособности и вследствие этого увеличились долги, приходящиеся на 1 руб. выручки от реализации продукции.
3. Оценка эффективности экономического механизма государственного регулирования сельскохозяйственного производства
На этапе становления в Беларуси рыночных отношений эффективность функционирования аграрного сектора в значительной мере зависит не только от уровня финансирования, но и от применяемых государством инструментов регулирования. Ряд мер государственной поддержки сельскохозяйственных товаропроизводителей используемых в Беларуси, недостаточно методически обоснован и имеет невысокую трансферную эффективность.
По показателю отношения общего объема государственной поддержки сельского хозяйства к валовому внутреннему продукту (ВВП) Республика Беларусь превосходит ряд экономически развитых стран. В тоже время расчетные значения номинальных коэффициентов защиты по большинству видов сельскохозяйственной продукции, полученные на основе сопоставления внутренних и мировых цен, свидетельствуют об отрицательном уровне защиты белорусских товаропроизводителей (таблица 3.1)
Таблица 3.1. Номинальные коэффициенты защиты товаропроизводителей
| Вид продукции | Годы | В среднем за 2001 – 2006г.г. | |||||
| 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | ||
| Молоко | 0,57 | 0,77 | 0,73 | 0,67 | 0,77 | 0,45 | 0,66 |
| Картофель | 0,68 | 0,71 | 0,71 | 0,68 | 0,78 | 0,65 | 0,7 |
| Мясо КРС (в убойном весе) | 0,52 | 0,75 | 0,75 | 0,67 | 0,82 | 0,67 | 0,7 |
| Мясо свиней (в убойном весе) | 0,78 | 0,88 | 1,14 | 1,02 | 1,04 | 1,07 | 0,99 |
| Зерновые и зернобобовые | 0,6 | 0,61 | 0,4 |
0,38 |
0,47 | 0,45 | 0,49 |
| Овощи | 0,83 | 0,89 | 0,92 | 0,76 | 0,97 | 1,07 | 0,91 |
| Льноволокно | 0,33 | 0,46 | 0,34 | 0,61 | 0,52 | 0,27 | 0,42 |
Данная ситуация сопряжена с диспаритетом цен аграрной продукции и материально-технических ресурсов.
Основными проблемами, связанными с несовершенством ценового регулирование, являются низкий уровень доходов товаропроизводителей для ведения расширенного воспроизводства, неспособность сформировать собственные фонды развития, а также нестабильность цен.
Недостаточный уровень доходов обусловлен, главным образом, несоответствием действующих цен складывающемуся уровню затрат на производство и реализацию продукции. так рентабельность реализованной сельскохозяйственной продукции в 2006 г. в среднем составила только 0,1%(таблица 1), тогда как для расширенного воспроизводства требуется 37 – 42%.
Основные убытки сельское хозяйство несет от производства и реализации крупного рогатого скота и льна. Однако в 2006 г. впервые за последнее время убыточной оказалась и группа зерновых культур. Убыточность составила 12,5%.
Таблица 3.2. Уровень рентабельности продукции, реализованной сельскохозяйственными предприятиями (1990 -2006 гг.)
| Виды продукции | 1990 г. | 1996 г. | 2001 г. | 2005 г. | 2006 г. |
| Зерновые и зернобобовые | 82,4 | 97,9 | 22,8 | 6,6 | -12,5 |
| Картофель | 61,7 | 60,8 | -0,9 | 4,2 | 2,5 |
| Овощи | 52,6 | 53,2 | 31,7 | 29,0 | 25,7 |
| Сахарная свекла | 12,7 | 11,5 | 8,2 | 3,2 | 6,0 |
| Продукция растениеводства, всего | 58,3 | 68,4 | 13,3 | 6,4 | -4,2 |
| Мясо (в живом весе) | |||||
| КРС | 30,7 | -12,8 | -25,8 | -22,6 | -22,6 |
| Свиней | 34,2 | -2,1 | -3,0 | 14,0 | 9,1 |
| Птицы | 73,0 | -0,1 | -5,2 | 26,7 | 25,3 |
| Молоко | 53,8 | -4,4 | -24,5 | 13,8 | 10,1 |
| Яйца | 67,5 | 20 | -2,6 | 10,5 | 8,1 |
| Продукция животноводства, всего | 42,3 | -2,0 | -15,9 | 3,4 | 1,2 |
| По всей деятельности | 42,6 | 13,3 | -9,3 | 4,0 | 0,1 |
Примечание. Данные Министерства статистики и анализа Республики Беларусь (сборник 2007,с.123)
В этом проявляется нестабильность цен, которая характеризуется произвольным их изменением на отдельные виды сельскохозяйственной продукции. Например в 1990 г. цены на животноводческую продукцию (мясо КРС, свиней, птицы и молоко) превышали среднюю цену реализации зерна соответственно в 13,2; 11,1; 9,6 и 1,9 раза. В 1993 г. эти соотношения были уже порядка 3,4; 7,0; 7,3 и 0,6 раза (таблица 2). Выручка от реализации единицы молока была почти в 2 раза меньше, чем от продажи такого же количества зерна. Таким образом, использовать зерно на корм скоту для получения мяса и молока стало нецелесообразно, так как можно было более эффективно реализовать данное зерно напрямую. В результате сельскохозяйственные организации основное внимание стали уделять развитию доходных растениеводческих отраслей.
Таблица 3.3. Соотношение средних цен на реализацию продукции сельскохозяйственными предприятиями с ценами реализации зерна, раз
| Виды продукции | 1990 г. | 1993 г. | 2000 г. | 2005 г. | 2006 г. |
| Картофель | 0,81 | 0,43 | 0,62 | 1,18 | 1,44 |
| Овощи | 0,6 | 1,73 | 2,07 | 5,05 | 6,06 |
| Сахарная свекла | 0,25 | 0,61 | 0,36 | 0,42 | 0,43 |
| Мясо (в живом весе): | |||||
| КРС | 13,18 | 3,40 | 4,00 | 10,7 | 11,41 |
| Свиней | 11,09 | 6,96 | 7,56 | 17,31 | 17,54 |
| Птицы | 9,61 | 7,33 | 7,89 | 14,44 | 15,46 |
| Молоко | 1,86 | 0,58 | 0,81 | 1,91 | 2,02 |
| Яйца, за 1000 шт. | 0,34 | 0,39 | 0,41 | 0,7 | 0,69 |
В 2002-2004 гг. ценовые пропорции на растениеводческую и животноводческую продукцию удалось в основном нормализовать, но, главным образом за счет снижения доходности растениеводства. В 2006 г. для того, чтобы получить доход, эквивалентный доходу от реализации молока, мяса свиней, птицы и яиц, требовалось продать зерна больше, чем в 1990 г., соответственно на 8, 58, 60 и 102%.
По важнейшим видам промышленных ресурсов, потребляемых сельским хозяйством, темпы роста цен по-прежнему несбалансированны с динамикой цен на сельскохозяйственную продукцию.
В таких условиях сельским товаропроизводителям весьма сложно планировать структуру производства на перспективу для достижения окупаемости вложений.
В настоящее время около 90 % сельскохозяйственной продукции продается по свободным реализационным или договорным ценам. Между тем цены на продукцию, закупаемую для государственных нужд, служат индикатором для установления договорных, определяя общую ситуацию на рынке (государственный заказ составляет в настоящее время около 10% от всего объема реализации). В этой связи вопросу установления объективных цен на продукцию, реализуемую в счет госзаказа, уделяется особое внимание.
Сложное финансовое положение агропромышленного комплекса вызывает необходимость значительной финансовой поддержки со стороны государства. Ее размер постоянно увеличивается. В настоящее время бюджетные расходы в расчете на 1 га сельскохозяйственных угодий составляют порядка 230 USD.
В 2006 году на государственную поддержку агропромышленного производства было направлено 369,5 млрд.руб. Так, организации, производящие большее количество продукции на рубль товарной продукции, получают как правило, меньше компенсационных выплат из бюджета (таблица 3.4.)
Таблица 3.4. Соотношение компенсационных выплат из бюджета в расчете на гектар сельхозугодий и уровня товарной продукции в хозяйствах республики, тыс. руб.(2006 г.)
| Группы хозяйств по уровню товарной продукции | Уровень товарной продукции | Размер компенсационных выплат | Соотношение компенсационных выплат из бюджета и уровня товарной продукции | Рентабельность,% |
| До 200,0 | 155,1 | 182,7 | 1,18 | -37,3 |
| 200,1- 300,0 | 250,5 | 223,5 | 0,89 | -24,9 |
| 300,1- 400,0 | 350,8 | 256,2 | 0,73 | -16,5 |
| 400,1- 500,0 | 447,1 | 303,0 | 0,68 | -14,5 |
| 500,1- 700,0 | 593,1 | 341,0 | 0,57 | -8,9 |
| 700,1- 850,0 | 762,2 | 352,1 | 0,46 | -3,2 |
| 850,1- 1100,0 | 974,5 | 392,1 | 0,4 | 0,7 |
| 1100,0- 1400,0 | 1220,8 | 515,4 | 0,42 | 2,9 |
| Свыше 1400,1 | 2228,4 | 628,9 | 0,28 | 8,6 |
В 2004-2007гг. рентабельность сельскохозяйственного производства значительно увеличилась по сравнению 2002 г., когда она была отрицательной. Тем не менее, видимое улучшение при более детальном анализе показывает все сложное положение сельских товаропроизводителей.
Прибыль по конечному результату, как показывает таблица, в целом по республике лишь в незначительной доле сформирована за счет реализации продукции. Основная масса - внереализационные доходы, значительная часть которых складывается за счет средств государственной поддержки, переоценки активов (таблица 3.5)
Таблица 3.5. Динамика показателей рентабельности по сельскохозяйственным организациям министерства сельского хозяйства и продовольствия Республики Беларусь, %
| Показатели | Годы | |||
| 2004 | 2005 | 2006 | 2007 | |
| Рентабельность реализации продукции растениеводства | 19,7 | 6,8 | -4,2 | 4,6 |
| Рентабельность реализации продукции животноводства | 0,9 | 3,6 | 1,1 | -1,0 |
| Рентабельность реализации продукции | 4,6 | 3,9 | 0,3 | 0,4 |
| Рентабельность деятельности | 10,5 | 13,0 | 12,9 | 12,7 |
В процессе исследований по фактическим данным за 2004-2007гг. был проведен анализ финансового состояния сельскохозяйственных организаций.
Таблица 3.6 Показатели финансовой устойчивости предприятий Минсельхозпрода Республики Беларусь
| Показатели |
Нор- ма- тив |
Годы | ||||||
| 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | ||
| Коэффициент текущей ликвидности | 1,5 | 1,3 | 1,3 | 1,24 | 1,33 | 1,25 | 1,23 | 1,27 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,2 | 0,1 | 0,02 | 0,03 | 0,01 | -0,06 | -0,18 | -0,22 |
| наличие оборотных средств | х | 142,9 | 41,8 | 78,6 | 130,5 | -312,6 | -1178,4 | -1787,2 |
Бюджетная поддержка сельскохозяйственного производства в последние годы осуществляется из средств республиканского и местных бюджетов, республиканского фонда поддержки производителей сельскохозяйственной продукции и продовольствия, включаемого в состав бюджета (таблица 3.7)
Формирование целевых фондов поддержки сельскохозяйственного производства обусловлено сокращением возможностей бюджета по финансированию агропромышленного комплекса, ухудшением финансового состояния сельскохозяйственных предприятий и их материально-технической базы, особенно активной части основных фондов. Указанная поддержка осуществляется по достаточно широкому кругу направлений (таблица 3.8; 3.9)
Таблица 3.7 Состав и структура бюджетных средств на развитие агропромышленного производства в 2005-2007гг.
| Источники средств | Годы | |||||
| Республиканский бюджет | 2005 | 2006 | 2007 | |||
| млн. руб. | млн. долл. | млн. руб. | млн. долл. | млн. руб. | млн. долл. | |
| Республиканский бюджет | 366,7 |
170,3 |
422,5 |
197,2 |
548,3 |
255,5 |
| Местные бюджеты | 571,8 | 265,6 | 1010,2 | 471,6 | 1599,1 | 745,2 |
| Республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки | 1477,1 |
686,0 |
1936,8 |
904,2 |
2055,9 |
958,0 |
| Дотации на гектар сельскохозяйственных угодий, долл. США | 170 |
240 |
256 |
|||
| дотации на гектар сельскохозяйственных угодий с учетом льгот по налогам, долл. США | 233 |
310 |
322 |
|||
| Всего | 2415,6 | 1122,0 | 3369,5 | 1573,1 | 4203,3 | 1958,7 |
Таблица 3.8 Получено субсидий и компенсаций из бюджета за 2005-2007гг.
| Показатели | 2005г. | 206г. | 2007г. |
| Уменьшение стоимости семян | 9,9 | 14,2 | 22,2 |
| Надбавка и дотации к закупочным ценам на сельскохозяйственную продукцию | 195,1 |
201,3 |
435,8 |
| Погашение задолженности по расчетам за потребленную тепловую и электрическую энергию | 1,1 |
32,3 |
109,6 |
| Капитальные вложения | 316,9 | 581,1 | 722,7 |
| Приобретение удобрений, средств защиты и пестицидов | 226,2 |
306,2 |
315,3 |
| Прочие субсидии и дотации | 830,6 | 1239,8 | 945,9 |
| Получено субсидий и компенсаций из бюджета: | |||
| на гектар сельхозугодий, тыс. руб. | 243,6 | 370 | 396,9 |
| рубль выручки от реализации продукции,руб. | 0,31 |
0,41 |
0,37 |
| рубль затрат на основное производство, руб. | 0,22 |
0,27 |
0,25 |
| Всего | 1579,8 | 2374,9 | 2551,5 |
Таблица 3.9. Направление использования средств поддержки АПК Республики Беларусь за 2006-2007гг.
| Направление средств поддержки | 2006г. | 2007г. | ||
| млн. руб. | % | млн. руб. | % | |
| Формирование оборотных средств | 253,1 | 7,5 | 557,5 | 13,3 |
| Техническое перевооружение | 1013,6 | 30,1 | 1130,1 | 26,9 |
| Кредиты и ссуды | 962,6 | 28,6 | 1139,6 | 27,1 |
| Развитие с/х производства | 552,9 | 16,4 | 809,5 | 19,3 |
| Надбавки к ценам | 478,7 | 14,1 | 453,3 | 10,8 |
| Финансирование аграрной науки | 9,0 | 0,3 | 12,0 | 0,3 |
| Текущие трансферты –всего | 50,0 | 1,5 | 60,0 | 1,4 |
| Бюджетные организации | 49,8 | 1,5 | 41,4 | 1,0 |
| Итого | 3369,7 | 100 | 4203, | 100 |
Существенный удельный вес в структуре направлений использования бюджетных средств (около 30%) занимают расходы на различного рода ссуды и займы, включая погашение кредитов выданных под гарантии правительства, и вооружение сельскохозяйственного производства, Примерно такая же доля приходится на дотации на техническое перевооружение производства, порядка 11% -надбавки к закупочным ценам. Это свидетельствует о том, что правительство в большей мере поддерживает развитие аграрного производства и его техническое оснащение.
В таблице 3.10 представлены основные экономические показатели, характеризующие уровень централизованной государственной поддержки аграрного сектора в динамике.
Таблица 3.10. Соотношение размера централизованной государственной поддержки АПК Республики Беларусь и основных экономических показателей за 2002-2007гг.
| Годы | ||||||
| 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | |
|
Выделено, государственной поддержки, тыс. руб на гектар сельхозугодий |
97,7 |
177 |
287 |
372 |
525 |
654 |
| среднегодового работника | 1693 | 3269 | 5529 | 7407 | 9567 | 14548 |
| Соотношение размера государственной поддержки: выручки от реализации продукции сельского хозяйства | 0,28 |
0,5 |
0,52 |
0,54 |
0,59 |
0,61 |
| валового дохода | 1,0 | 1,83 | 1,2 | 1,1 | 1,3 | 1,4 |
| производство валовой продукции сельского хозяйства | 0,11 |
0,17 |
0,20 |
0,20 |
0,39 |
0,41 |
Как видно, в 2002-2007 гг. размер бюджетных средств, выделяемых на единицу земельной площади и на одного среднегодового работника, увеличивается.
Кроме прямого финансирования, существенная поддержка сельскому хозяйству оказывается путем косвенно: льгот по налогам, предоставления товарного кредита, отсрочек по платежам и другие.
В Республике Беларусь организации, производящие продукцию растениеводства(кроме цветов и декоративных растений), животноводства (кроме пушного звероводства), рыбоводства и пчеловодства имеют льготный режим налогообложения.
Сельскохозяйственные предприятия в 2007 году получили налоговых льгот в сумме свыше 1 трлн. руб., что составляет более 60% от суммы платежей по общему порядку. Наибольшая сумма льгот предоставлена по уплате НДС и налога на основные производственные фонды сельскохозяйственного назначения. Соотношение размера предоставляемых налоговых льгот и общей суммы налогов по годам увеличивается.
Серьезным остается вопрос задолженности сельскохозяйственных организации данным Министерства сельского хозяйства и продовольствия, к 2008г. задолженности сельскохозяйственных организаций республики по различного рода обязательствам превысила в целом 10 трлн. руб., в том числе просроченная - около 1,2 трлн. руб., отсроченная в соответствии с Указами Президента - 638 млрд. руб. В 2006 году суммарная задолженность по сельскохозяйственным предприятиям Министерства сельского хозяйства и продовольствия превысила годовую выручку от реализации сельского хозяйства почти на 50%.
4. Основные направления совершенствования экономического механизма государственного регулирования сельскохозяйственного производства
Механизм ценообразования можно назвать коренным инструментарием формирования и регулирования потенциальной эффективности. Необходимо чтобы сельское хозяйство из убыточной и дотационной отрасли преобразовалось в прибыльную и самоокупаемую отрасль. Для этого цены – закупочные, сбытовые, оптовые, реализационные и другие - должны формироваться так, чтобы покрывать среднеотраслевые или нормативные затраты на производство (по всем необходимым статьям) и формировать требуемую прибыль и рентабельность (хотя бы на уровне не ниже минимально обоснованных нормативов. В настоящее время это повлечет рост закупочных и реализационно - сбытовых, а вслед за этим, возможно, и розничных. Но другого пути нет, если ставится задача обеспечения самоокупаемости и самофинансирования. Как выход из положения, государство может установить компенсационную адресную поддержку определенных групп населения на случай роста розничных цен на продовольствие, а также задействовать ряд других рычагов – повышение заработной платы, усиление самозанятости населения, расширение возможности зарабатываемости средств и другие.
Следует подчеркнуть непреложную закономерность: продовольствие должно стоить столько, сколько составляет сумма расходуемых на его получение ресурсов. Рано или поздно, но все равно приходится платить подлинную цену стоимости продукции и часто, как это наблюдается при нарушении экономических законов, - в искаженной форме списания накопившихся долгов и неплатежей за счет средств бюджета. Таким образом, совершенствование механизма ценообразования на продукцию АПК и его построение в соответствии с принципами рыночной экономики дает реальный инструментарий перехода отрасли на самоокупаемость и последующего устойчивого развития до уровня самофинансирования. В этой связи значительно уменьшается (или со временем исчезает вообще) необходимость в централизованной продуктовой поддержке сельского хозяйства. Государство приобретет возможность консолидировать бюджетные ресурсы, предназначенные для АПК, с целью реализации долгосрочных и стратегических проектов.
Также важно совершенствование финансово-кредитного обслуживания. Необходимо, чтобы функции банковского кредита были стимулирующими, в соответствии с чем эффективное и высоко-окупаемое конкурентное производство должно претендовать на льготные и дополнительные кредиты под регрессивные проценты; упрощение системы кредитования, расширение возможности и доступности кредитов для различных категорий товаропроизводителей; восстановление роли и функций долгосрочного кредита под высокоокупаемые проекты и обоснованные бизнес-планы; предоставление кредитов под расчеты натуральной сельскохозяйственной продукцией; расширение практики ипотечного кредитования предприятий; создание совместных и смешанных предприятий и производств с привлечением банковских инвестиций, капиталом и с условием участия в прибылях; создание кооперативных финансовых структур путем объединения свободных средств предприятий в целях взаимного льготного кредитования, а также формирование обществ взаимного кредита по продуктовому или отраслевому признаку.
Наряду с решением вопроса о приоритетном оказании государственной поддержки сельскохозяйственным организациям, учитывая большой размер долгов, считается, что переход от безвозмездной бюджетной поддержки предприятий АПК на бюджетное субсидирование на возвратной основе в настоящее время приведет к еще большему росту различного рода финансовых обязательств. Немаловажную роль в этом играет система налогообложения, так как в Республике Беларусь средний уровень налоговой нагрузки в выручке сельхозпроизводителей, уплачивающих единый налог, составляет около 12 %, что является высоким показателем даже для развитых стран и оказывает отрицательное влияние на инвестиционный климат в АПК страны.
Поэтому на данном этапе для повышения эффективности деятельности сельских товаропроизводителей предлагаем следующее:
1.Установить срок уплаты единого сельскохозяйственного налога - один раз в полгода.
Анализ динамики налоговых поступлений от плательщиков единого налога за ряд лет показал, что в начислении и уплате единого налога значительно влияние фактора сезонности. Наибольший размер начисленных сумм единого налога, а значит и отраженной в учете выручки, приходится на сентябрь и октябрь каждого года.
Изменение для сельхозпроизводителей налогового периода с месяца до полугода позволит при неизменной величине налоговых изъятий увеличить обеспеченность сельхозпроизводителей оборотными средствами. В целом, в течение года сельскохозяйственные организации могут использовать дополнительно 1,2 млрд. руб.
2. Снизить норматив отчислений в фонд социальной защиты населения.
Целесообразно рассмотреть возможность осуществления платежей по ставке 12% от фонда оплаты труда. Такой норматив (максимальный) применяется в отношении сельскохозяйственных предприятий Российской Федерации - плательщиков единого налога. Выравнивание условий налогообложения способствовало бы развитию справедливой конкуренции производителей Беларуси и России.
В соответствии с рисунком 1 анализ структуры начисленных налоговых платежей и отчислений от плательщиков единого налога на производителей сельскохозяйственной продукции в 2006 г. показал, что наибольшую долю, около 72 % в налоговой нагрузке, занимают отчисления в фонд социальной защиты населения (далее ФСЗН), которые уплачиваются по ставке 30 % от фонда оплаты труда.
В Российской Федерации максимальная ставка социального налога для плательщиков ЕСХН составляет 12 %, что в 2,3 раза ниже, чем Республике Беларусь. Если применить российское законодательство к результатам работы сельхозпроизводителей Республики Беларусь за 2006 г., то налоговая нагрузка последних составит около 5 %.
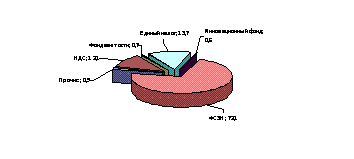
Рис. 1. Структура начисленных налоговых платежей и отчислений от плательщиков единого налога на производителей сельскохозяйственной продукции в 2006 году.
3. По НДС установить наиболее приемлемым для сельскохозяйственных организаций в сложившихся условиях ставку 9 %.
Проведенные расчеты показали, что применение 2-го варианта сельскохозяйственными организациями ставки налога на добавленную стоимость 9%, по исследуемой совокупности сумма налога к уплате будет равна нулю. При более низких ставках налога потребуется возмещение уплаченного НДС из бюджета. Кроме этого позволит приблизить систему налогообложения производителей сельскохозяйственной продукции к системе, применяемой в Российской федерации, что создаст условия для аграрного производства двух союзных государств.
В целом проведение отмеченных мероприятий приведет к снижению уровня налоговой нагрузки до 5 % и дополнительному высвобождению около 550 млрд руб. средств сельских товаропро-изводителей (по перспективным расчетам на 2008 г.), которые они смогут