Эконометрические методы в сельском хозяйстве
 =
 =
3990,2 (27)
 =
 =
3025,4 (28)
 =
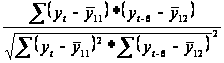 =
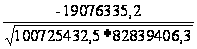 =
-0,21 (29)
Таблица 7 – Расчет коэффициента автокорреляции седьмого порядка временного ряда.
| t |
|
|
|
|
|
|
|
| 1 | 1175 | - | - | - | - | - | - |
| 2 | 1063 | - | - | - | - | - | - |
| 3 | 1000 | - | - | - | - | - | - |
| 4 | 710 | - | - | - | - | - | - |
| 5 | 1327 | - | - | - | - | - | - |
| 6 | 2600 | - | - | - | - | - | - |
| 7 | 1030 | - | - | - | - | - | - |
| 8 | 3700 | 1175 | -464,3 | -1942,2 | 901768,4 | 215569,0 | 3772277,9 |
| 9 | 4090 | 1063 | -74,3 | -2054,2 | 152617,6 | 5519,6 | 4219882,6 |
| 10 | 3700 | 1000 | -464,3 | -2117,2 | 983019,9 | 215569,0 | 4482685,3 |
| 11 | 3915 | 710 | -249,3 | -2407,2 | 600109,6 | 62147,6 | 5794781,8 |
| 12 | 4700 | 1327 | 535,7 | -1790,2 | -959039,6 | 286980,8 | 3204942,4 |
| 13 | 3735 | 2600 | -429,3 | -517,2 | 222046,1 | 184293,4 | 267532,3 |
| 14 | 1624 | 1030 | -2540,3 | -2087,2 | 5302191,5 | 6453094,2 | 4356551,2 |
| 15 | 3394 | 3700 | -770,3 | 582,8 | -448900,2 | 593353,0 | 339614,7 |
| 16 | 9382 | 4090 | 5217,7 | 972,8 | 5075600,1 | 27224454,7 | 946271,2 |
| 17 | 5848 | 3700 | 1683,7 | 582,8 | 981204,4 | 2834865,5 | 339614,7 |
| 18 | 1464 | 3915 | -2700,3 | 797,8 | -2154199,3 | 7291588,3 | 636428,5 |
| 19 | 1652 | 4700 | -2512,3 | 1582,8 | -3976370,5 | 6311621,7 | 2505144,1 |
| 20 | 3471 | 3735 | -693,3 | 617,8 | -428292,6 | 480656,7 | 381633,2 |
| 21 | 3409 | 1624 | -755,3 | -1493,2 | 1127831,8 | 570469,2 | 2229751,6 |
| 22 | 1195 | 3394 | -2969,3 | 276,8 | -821795,8 | 8816707,6 | 76598,7 |
| 23 | 5020 | 9382 | 855,7 | 6264,8 | 5360796,0 | 732232,6 | 39247276,8 |
| 24 | 9594 | 5848 | 5429,7 | 2730,8 | 14827249,2 | 29481706,0 | 7457075,9 |
| Итого: | 70793 | 52993 | -900,0 | 0,0 | 26745836,6 | 91760828,9 | 80258063,1 |


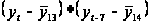


 =
 =
4161,3 (30)
 =
 =
3117,2 (31)
 =
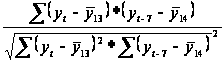 =
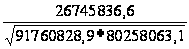 =
0,31 (32)
Таблица 8 – Расчет коэффициента автокорреляции восьмого порядка временного ряда.
| t |
|
|
|
|
|
|
|
| 1 | 1175 | - | - | - | - | - | - |
| 2 | 1063 | - | - | - | - | - | - |
| 3 | 1000 | - | - | - | - | - | - |
| 4 | 710 | - | - | - | - | - | - |
| 5 | 1327 | - | - | - | - | - | - |
| 6 | 2600 | - | - | - | - | - | - |
| 7 | 1030 | - | - | - | - | - | - |
| 8 | 3700 | - | - | - | - | - | - |
| 9 | 4090 | 1175 | -103,3 | -1771,6 | 183024,6 | 10673,5 | 3138433,7 |
| 10 | 3700 | 1063 | -493,3 | -1883,6 | 929184,9 | 243357,2 | 3547807,7 |
| 11 | 3915 | 1000 | -278,3 | -1946,6 | 541752,7 | 77457,8 | 3789105,6 |
| 12 | 4700 | 710 | 506,7 | -2236,6 | -1133238,3 | 256732,2 | 5002211,8 |
| 13 | 3735 | 1327 | -458,3 | -1619,6 | 742265,7 | 210050,3 | 2622982,7 |
| 14 | 1624 | 2600 | -2569,3 | -346,6 | 890427,4 | 6601366,7 | 120105,6 |
| 15 | 3394 | 1030 | -799,3 | -1916,6 | 1531932,4 | 638900,5 | 3673211,8 |
| 16 | 9382 | 3700 | 5188,7 | 753,4 | 3909351,7 | 26922478,0 | 567668,1 |
| 17 | 5848 | 4090 | 1654,7 | 1143,4 | 1892031,7 | 2737990,7 | 1307449,3 |
| 18 | 1464 | 3700 | -2729,3 | 753,4 | -2056366,4 | 7449146,7 | 567668,1 |
| 19 | 1652 | 3915 | -2541,3 | 968,4 | -2461102,3 | 6458269,2 | 937871,2 |
| 20 | 3471 | 4700 | -722,3 | 1753,4 | -1266529,8 | 521735,3 | 3074543,1 |
| 21 | 3409 | 3735 | -784,3 | 788,4 | -618381,4 | 615146,1 | 621633,7 |
| 22 | 1195 | 1624 | -2998,3 | -1322,6 | 3965455,7 | 8989877,8 | 1749171,6 |
| 23 | 5020 | 3394 | 826,7 | 447,4 | 369891,0 | 683412,2 | 200200,3 |
| 24 | 9594 | 9382 | 5400,7 | 6435,4 | 34755786,9 | 29167425,5 | 41414855,8 |
| Итого: | 67093 | 47145 | -900,0 | 0,0 | 42175486,4 | 91584019,9 | 72334919,9 |


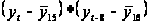


 =
 =
4193,3 (33)
 =
 =
2946,6 (34)
 =
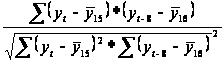 =
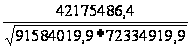 =
0,52 (35)
Таблица 9 – Расчет коэффициента автокорреляции девятого порядка временного ряда.
| t |
|
|
|
|
|
|
|
| 1 | 1175 | - | - | - | - | - | - |
| 2 | 1063 | - | - | - | - | - | - |
| 3 | 1000 | - | - | - | - | - | - |
| 4 | 710 | - | - | - | - | - | - |
| 5 | 1327 | - | - | - | - | - | - |
| 6 | 2600 | - | - | - | - | - | - |
| 7 | 1030 | - | - | - | - | - | - |
| 8 | 3700 | - | - | - | - | - | - |
| 9 | 4090 | - | - | - | - | - | - |
| 10 | 3700 | 1175 | -500,2 | -1342,5 | 671535,2 | 250200,0 | 1802395,8 |
| 11 | 3915 | 1063 | -285,2 | -1454,5 | 414832,9 | 81339,0 | 2115667,2 |
| 12 | 4700 | 1000 | 499,8 | -1517,5 | -758463,2 | 249800,0 | 2302907,4 |
| 13 | 3735 | 710 | -465,2 | -1807,5 | 840864,5 | 216411,0 | 3267176,8 |
| 14 | 1624 | 1327 | -2576,2 | -1190,5 | 3067052,0 | 6636806,4 | 1417369,6 |
| 15 | 3394 | 2600 | -806,2 | 82,5 | -66484,6 | 649958,4 | 6800,8 |
| 16 | 9382 | 1030 | 5181,8 | -1487,5 | -7708100,2 | 26851051,2 | 2212755,4 |
| 17 | 5848 | 3700 | 1647,8 | 1182,5 | 1948468,6 | 2715244,8 | 1398227,4 |
| 18 | 1464 | 4090 | -2736,2 | 1572,5 | -4302583,3 | 7486790,4 | 2472651,4 |
| 19 | 1652 | 3700 | -2548,2 | 1182,5 | -3013161,6 | 6493323,2 | 1398227,4 |
| 20 | 3471 | 3915 | -729,2 | 1397,5 | -1019032,7 | 531732,6 | 1952913,1 |
| 21 | 3409 | 4700 | -791,2 | 2182,5 | -1726767,6 | 625997,4 | 4763160,8 |
| 22 | 1195 | 3735 | -3005,2 | 1217,5 | -3658730,8 | 9031227,0 | 1482225,1 |
| 23 | 5020 | 1624 | 819,8 | -893,5 | -732518,6 | 672072,0 | 798401,8 |
| 24 | 9594 | 3394 | 5393,8 | 876,5 | 4727485,9 | 29093078,4 | 768193,8 |
| Итого: | 63003 | 37763 | -900,0 | 0,0 | -11315603,6 | 91585032,4 | 28159073,7 |


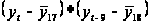


 =
 =
4200,2 (36)
 =
 =
2517,5 (37)
 =
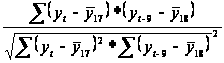 =
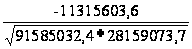 =
0,22 (38)
Таблица 10 – Расчет коэффициента автокорреляции десятого порядка временного ряда.
| t |
|
|
|
|
|
|
|
| 1 | 1175 | - | - | - | - | - | - |
| 2 | 1063 | - | - | - | - | - | - |
| 3 | 1000 | - | - | - | - | - | - |
| 4 | 710 | - | - | - | - | - | - |
| 5 | 1327 | - | - | - | - | - | - |
| 6 | 2600 | - | - | - | - | - | - |
| 7 | 1030 | - | - | - | - | - | - |
| 8 | 3700 | - | - | - | - | - | - |
| 9 | 4090 | - | - | - | - | - | - |
| 10 | 3700 | - | - | - | - | - | - |
| 11 | 3915 | 1175 | -320,9 | -1279,9 | 410765,6 | 102995,1 | 1638217,1 |
| 12 | 4700 | 1063 | 464,1 | -1391,9 | -645954,3 | 215362,3 | 1937465,1 |
| 13 | 3735 | 1000 | -500,9 | -1454,9 | 728815,3 | 250929,4 | 2116817,1 |
| 14 | 1624 | 710 | -2611,9 | -1744,9 | 4557628,8 | 6822170,9 | 3044775,7 |
| 15 | 3394 | 1327 | -841,9 | -1127,9 | 949635,3 | 708843,7 | 1272222,9 |
| 16 | 9382 | 2600 | 5146,1 | 145,1 | 746547,9 | 26482051,1 | 21045,7 |
| 17 | 5848 | 1030 | 1612,1 | -1424,9 | -2297086,6 | 2598774,3 | 2030421,4 |
| 18 | 1464 | 3700 | -2771,9 | 1245,1 | -3451249,1 | 7683588,0 | 1550202,9 |
| 19 | 1652 | 4090 | -2583,9 | 1635,1 | -4224907,8 | 6676686,9 | 2673458,6 |
| 20 | 3471 | 3700 | -764,9 | 1245,1 | -952390,7 | 585115,7 | 1550202,9 |
| 21 | 3409 | 3915 | -826,9 | 1460,1 | -1207374,8 | 683810,9 | 2131808,6 |
| 22 | 1195 | 4700 | -3040,9 | 2245,1 | -6827101,9 | 9247246,6 | 5040345,7 |
| 23 | 5020 | 3735 | 784,1 | 1280,1 | 1003667,4 | 614768,0 | 1638582,9 |
| 24 | 9594 | 1624 | 5358,1 | -830,9 | -4452174,6 | 28708929,4 | 690442,3 |
| Итого: | 59303 | 34369 | -900,0 | 0,0 | -15661179,4 | 91381272,4 | 27336008,9 |


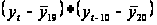


 =
 =
4235,9 (39)
 =
 =
2454,9 (40)
 =
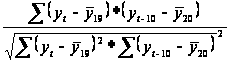 =
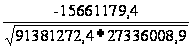 =
-0,31 (41)
4.2 Автокорреляция в остатках: расчет критерия Дарбина-Уотсона
Рассмотрим уравнение регрессии вида:
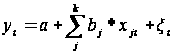 ,
(42)
где k - число независимых переменных модели.
Для каждого
момента (периода)
времени t=l:n значение
компоненты
 определяется
как:
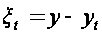 (43)
Рассматривая
последовательность
остатков как
временной ряд,
можно построить
график их зависимости
от времени. В
соответствии
с предпосылками
МНК остатки
должны быть
случайными
(рис. 1. а). Однако
при моделировании
временных рядов
нередко встречается
ситуация, когда
остатки содержат
тенденцию (рис.
2. б и в) или циклические
колебания (рис.
1. г). Это свидетельствует
о том, что каждое
следующее
значение остатков
зависит от
предшествующих.
В этом случае
говорят о наличии
автокорреляции
остатков.
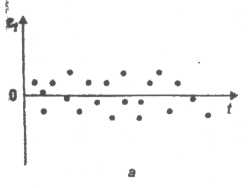
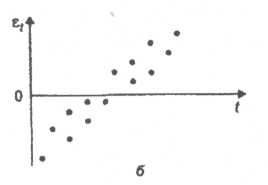
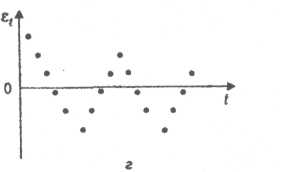
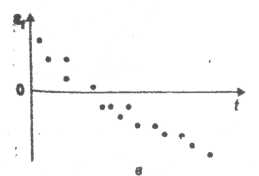
Рис – 1 модели зависимости остатков от времени:
а – случайные остатки; б – возрастающая тенденция в остатках; в – убывающая тенденция в остатках; г – циклические колебания в остатках.
Автокорреляция остатков может быть вызвана несколькими причинами, имеющими различную природу. Во-первых, иногда она связана с исходными данными и вызвана наличием ошибок измерения в значениях результативного признака. Во-вторых, в формулировке модели. Модель может не включать фактор, оказывающий существенное влияние на результат, влияние которого отражается в остатках, вследствие чего последние могут оказаться автокоррелированными. Очень часто этим фактором является фактор времени t. Кроме того, в качестве таких существенных факторов могут выступать лаговые значения переменных, включенных в модель. Либо модель не учитывает несколько второстепенных факторов, совместное влияние которых на результат значительно ввиду совпадения тенденций их изменения или фаз циклических колебаний [7, с.437].
От истинной автокорреляции остатков следует отличать ситуации, когда причина автокорреляции заключается в неправильной спецификации функциональной формы модели. В этом случае следует изменить форму связи факторных и результативного признаков, а не